

Doanh nghiệp dệt may Việt Nam cần chú ý đến ESG vì điều này
Khi khách hàng quốc tế ngày càng quan tâm đến trách nhiệm môi trường, điều kiện lao động và tính minh bạch của chuỗi cung ứng, ESG đang trở thành một phần trong năng lực cạnh tranh của doanh nghiệp dệt may Việt Nam.
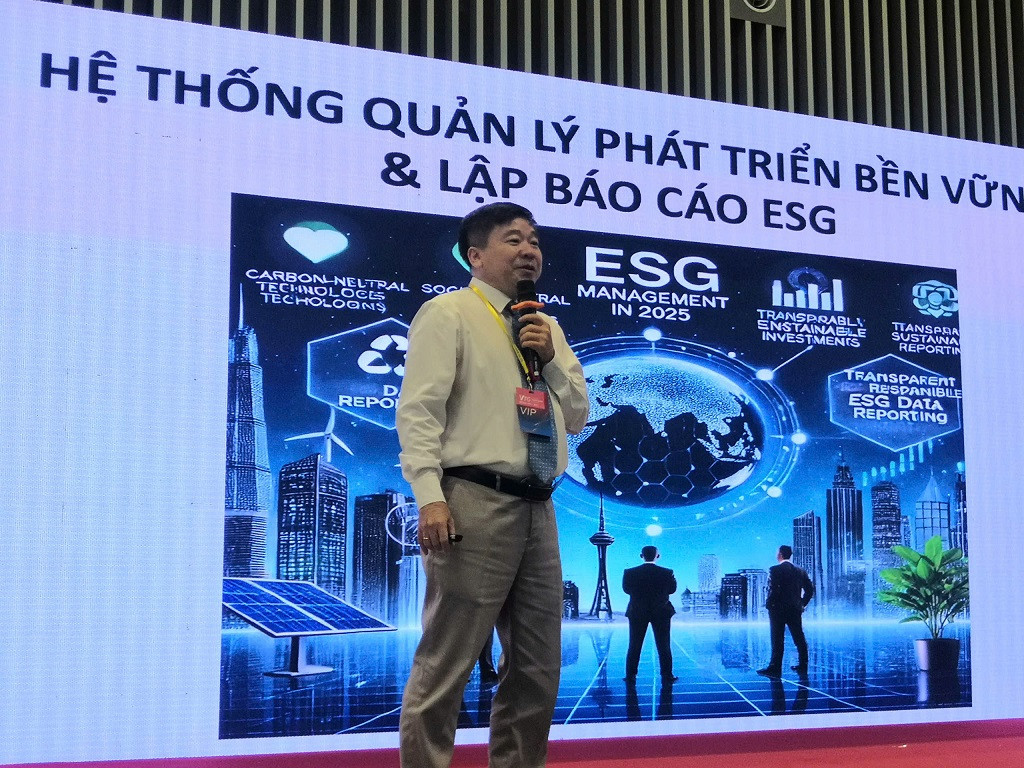
Tuy nhiên, theo ông Phùng Nhi Phương, chuyên gia đánh giá trưởng Trung tâm Chứng nhận phù hợp thuộc Ủy ban Tiêu chuẩn Đo lường Chất lượng Quốc gia, sai lầm của nhiều doanh nghiệp là xem lập báo cáo ESG (Môi trường, Xã hội và Quản trị doanh nghiệp) đồng nghĩa với phát triển bền vững. Điều quan trọng hơn là xây dựng hệ thống quản trị có mục tiêu, dữ liệu và khả năng cải tiến liên tục.
ESG không chỉ là một bản báo cáo
Tại hội thảo “Xây dựng chuỗi cung ứng dệt may linh hoạt, bền vững trong bối cảnh biến động địa chính trị và thuế quan” trong khuôn khổ triển lãm Máy móc, Thiết bị, Nguyên phụ liệu Dệt may (VTG 2026) vừa kết thúc vào cuối tuần trước, ông Phùng Nhi Phương nhấn mạnh rằng doanh nghiệp cần phân biệt giữa phát triển bền vững và báo cáo ESG. Đây không phải hai khái niệm có thể thay thế cho nhau, dù trên thực tế nhiều doanh nghiệp vẫn đang đánh đồng chúng.
“Báo cáo ESG là kết quả của hệ thống phát triển bền vững, chứ không phải cứ có báo cáo là doanh nghiệp đã phát triển bền vững”, ông Phương phân tích.
Theo chuyên gia này, phát triển bền vững đòi hỏi doanh nghiệp duy trì sự cân bằng giữa ba trụ cột: kinh tế, xã hội và môi trường. Doanh nghiệp cần tăng trưởng, tạo việc làm và nâng cao hiệu quả sản xuất, nhưng không thể đánh đổi môi trường hoặc công bằng xã hội để đạt lợi nhuận trước mắt.
Trong khi đó, ESG tập trung vào ba khía cạnh môi trường (E), xã hội (S) và quản trị (G). Yếu tố kinh tế được phản ánh thông qua cách doanh nghiệp quản trị hoạt động, rủi ro và nguồn lực để bảo đảm sự phát triển lâu dài. Vì vậy, ESG không nên chỉ được giao cho một bộ phận chuyên trách tổng hợp dữ liệu và viết báo cáo vào cuối năm, mà cần được tích hợp vào cách doanh nghiệp vận hành.
Với ngành dệt may, yêu cầu này ngày càng thiết thực. Khả năng đáp ứng đơn hàng không còn chỉ phụ thuộc vào giá thành, chất lượng sản phẩm hay thời gian giao hàng. Khách hàng có thể yêu cầu nhà cung cấp chứng minh điều kiện lao động, việc sử dụng tài nguyên, tác động môi trường và khả năng kiểm soát các rủi ro trong quá trình sản xuất.
Ông Phương cho biết trước đây, doanh nghiệp Việt Nam thường được đối tác nước ngoài yêu cầu xây dựng các hệ thống quản lí riêng về chất lượng, môi trường, an toàn lao động hoặc trách nhiệm xã hội. Hiện nay, kì vọng đã tiến thêm một bước: doanh nghiệp cần thể hiện được cách những hệ thống này phối hợp với nhau trong một chiến lược phát triển bền vững có thể đo lường.
Ông lưu ý, tại Việt Nam, việc lập báo cáo ESG chưa phải yêu cầu bắt buộc đối với tất cả doanh nghiệp. Tuy nhiên, nếu khách hàng hoặc đối tác yêu cầu cung cấp thông tin liên quan đến ESG, doanh nghiệp không chuẩn bị sẽ gặp bất lợi trong quan hệ thương mại. Nói cách khác, ngay cả khi chưa có nghĩa vụ báo cáo chung áp dụng cho mọi doanh nghiệp, sức ép từ thị trường vẫn có thể khiến ESG trở thành điều kiện để duy trì cơ hội kinh doanh.
Bài toán khó nhất là đo lường và giảm phát thải
Trong ba trụ cột phát triển bền vững, theo ông Phương, vấn đề khiến nhiều doanh nghiệp gặp khó khăn hiện nay là giảm phát thải khí nhà kính. Các hoạt động về việc làm, an toàn lao động hay hiệu quả kinh tế vốn đã quen thuộc với doanh nghiệp ở những mức độ khác nhau. Ngược lại, kiểm kê phát thải, xây dựng chỉ tiêu giảm phát thải và theo dõi kết quả vẫn là những công việc đòi hỏi kiến thức, dữ liệu và phương pháp quản lí mới.
Muốn giảm phát thải, trước hết doanh nghiệp phải xác định mình đang phát thải bao nhiêu và phát thải từ những công đoạn nào. Sau đó, doanh nghiệp mới có cơ sở xây dựng giải pháp, đặt mục tiêu và đánh giá mức độ cải thiện. Nếu không có dữ liệu ban đầu, cam kết giảm phát thải rất khó chuyển thành kết quả có thể kiểm chứng.
Đối với doanh nghiệp dệt may, việc chuẩn bị dữ liệu môi trường còn liên quan đến yêu cầu của khách hàng quốc tế. Ông Phương cho biết các đối tác có thể yêu cầu nhà cung cấp cung cấp thông tin về lượng phát thải của sản phẩm để phục vụ quá trình lập báo cáo bền vững của chính họ. Nếu không thể cung cấp thông tin, doanh nghiệp có nguy cơ gặp khó khăn khi tham gia hoặc duy trì chuỗi cung ứng.
Điều đó có nghĩa là ESG không chỉ liên quan đến hình ảnh doanh nghiệp hay việc công bố thông tin với nhà đầu tư. Nó còn tác động đến khả năng hợp tác với khách hàng, đặc biệt khi các thương hiệu toàn cầu ngày càng chú trọng đến dữ liệu và trách nhiệm của nhà cung cấp.
Theo ông Phương, doanh nghiệp cần triển khai ESG theo một quy trình quản trị có hệ thống: phân tích bối cảnh, xác định các bên liên quan, đánh giá rủi ro và cơ hội, lựa chọn vấn đề trọng yếu, đặt mục tiêu, xây dựng kế hoạch hành động rồi đo lường kết quả. Báo cáo ESG chỉ được lập sau khi doanh nghiệp đã có dữ liệu về quá trình thực hiện.
Mỗi mục tiêu cần đi kèm chỉ số đánh giá và kế hoạch hành động cụ thể. Chẳng hạn, nếu doanh nghiệp đặt mục tiêu giảm tiêu thụ năng lượng hoặc giảm phát thải, cần xác định chỉ số đo lường, nguồn lực thực hiện, thời hạn và cách kiểm tra kết quả. Cuối mỗi chu kì, doanh nghiệp đánh giá những điểm chưa đạt, điều chỉnh giải pháp và nâng mục tiêu cho giai đoạn tiếp theo.
Cách tiếp cận này giúp ESG trở thành một quá trình cải tiến liên tục, thay vì hoạt động đối phó theo từng đợt đánh giá của khách hàng. Doanh nghiệp cũng cần xác định những vấn đề thực sự quan trọng đối với hoạt động sản xuất và thị trường mục tiêu, tránh dàn trải nguồn lực vào những chỉ tiêu không tạo ra giá trị rõ ràng.
Một khái niệm đáng chú ý được ông Phương đề cập là “trọng yếu kép”: doanh nghiệp cần xem xét cả tác động của hoạt động kinh doanh đến môi trường, xã hội và những tác động ngược trở lại đối với tình hình tài chính. Cách nhìn này đặc biệt quan trọng khi làm việc với các đối tác châu Âu, nơi yêu cầu về báo cáo bền vững có thể bao gồm cả hai chiều tác động.
ESG gắn với khả năng cạnh tranh và giá trị dài hạn
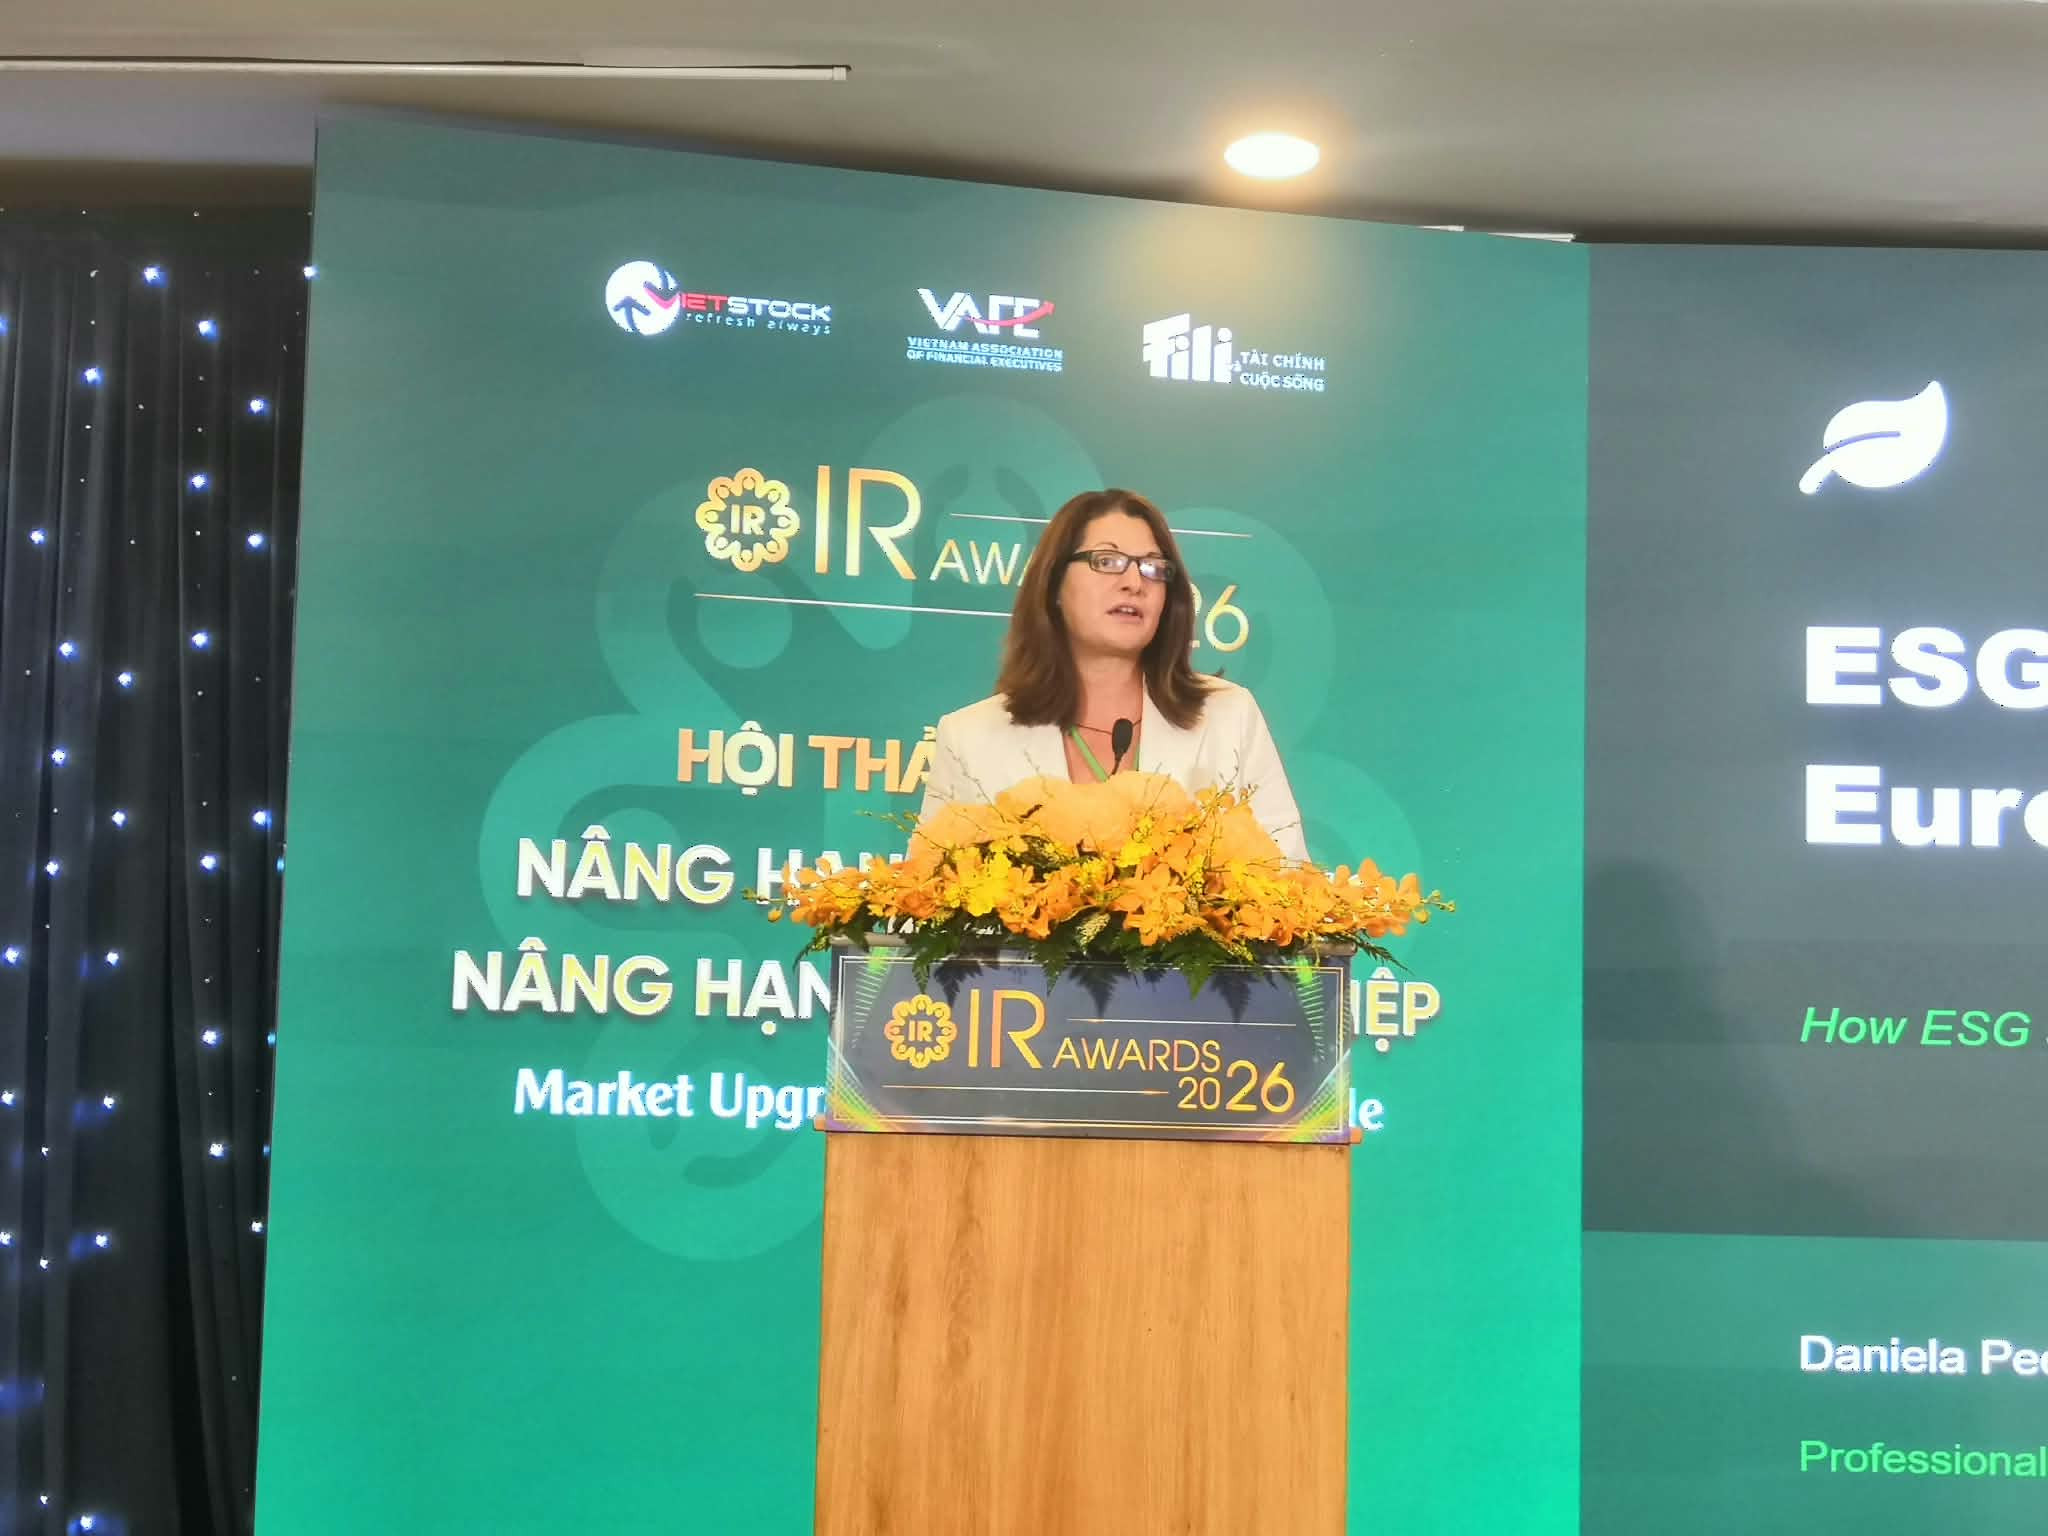
Góc nhìn của ông Phương về ESG cũng gặp nhau ở một điểm với chia sẻ của bà Daniela Peeva, Chủ tịch Hiệp hội các Giám đốc Quan hệ Nhà đầu tư Bulgaria (ABIRD), tại chương trình IR Views ngày 24/9. Dù bà Peeva bàn về doanh nghiệp nói chung và quan hệ nhà đầu tư tại châu Âu, những phân tích của bà cho thấy ESG không chỉ là câu chuyện tuân thủ, mà còn liên quan đến khả năng tạo dòng tiền và cách thị trường đánh giá doanh nghiệp.
Theo bà Peeva, khi ESG được tích hợp vào chiến lược kinh doanh, doanh nghiệp có thể cải thiện hiệu quả vận hành, phát triển sản phẩm bền vững, giữ chân nhân lực và hạn chế rủi ro pháp lí, môi trường cũng như uy tín. Những yếu tố này có thể giúp dòng tiền tương lai ổn định hơn và giảm mức độ rủi ro mà nhà đầu tư nhìn nhận.
Bà cũng nhấn mạnh rằng doanh nghiệp không thể chỉ công bố các chỉ tiêu tài chính ngắn hạn mà cần giải thích những khoản đầu tư cho hiệu quả năng lượng hoặc các mục tiêu môi trường tạo ra giá trị gì trong dài hạn. Để thuyết phục thị trường, chiến lược ESG phải được kết nối với dữ liệu, chỉ số đo lường và kết quả kinh doanh cụ thể.
Đối với doanh nghiệp dệt may Việt Nam, đây là bài học đáng lưu ý. Một chương trình tiết kiệm năng lượng, cải thiện điều kiện lao động hay kiểm soát phát thải chỉ thực sự có ý nghĩa khi được triển khai thực chất, có số liệu chứng minh và gắn với mục tiêu vận hành. Nếu chỉ dừng ở tuyên bố hoặc báo cáo mang tính hình thức, doanh nghiệp vừa khó đáp ứng kì vọng của khách hàng, vừa không khai thác được lợi ích quản trị từ ESG.
Bởi vậy, doanh nghiệp không nhất thiết phải xây dựng một hệ thống ESG hoàn chỉnh ngay từ đầu. Theo tinh thần trình bày của ông Phương, điều cần thiết là xác định các vấn đề trọng yếu, đánh giá năng lực hiện có, thiết lập những mục tiêu khả thi và cải tiến theo từng giai đoạn. Việc lựa chọn khung báo cáo phù hợp cũng cần dựa trên thị trường xuất khẩu, yêu cầu của đối tác và đặc điểm hoạt động của doanh nghiệp.
Trong hoàn cảnh chuỗi cung ứng dệt may chịu tác động đồng thời từ biến động địa chính trị, thuế quan và những yêu cầu ngày càng cao về trách nhiệm môi trường, ESG đang dần trở thành một phần của năng lực cạnh tranh. Doanh nghiệp có thể chưa bắt buộc phải công bố báo cáo theo một chuẩn mực nhất định trong mọi trường hợp, nhưng khó có thể đứng ngoài xu hướng đòi hỏi dữ liệu minh bạch và quản trị có trách nhiệm.
Thông điệp cốt lõi từ ông Phương là doanh nghiệp phải bắt đầu từ hệ thống quản lí và kết quả thực chất, thay vì chỉ tập trung vào bản báo cáo cuối cùng. Khi ESG được tích hợp vào hoạt động thường ngày, doanh nghiệp mới có thể vừa đáp ứng yêu cầu của khách hàng, vừa nâng cao hiệu quả vận hành và tạo nền tảng cho tăng trưởng dài hạn.