
Từ ESG đến giá trị doanh nghiệp: Gợi ý cho doanh nghiệp Việt khi muốn vào châu Âu
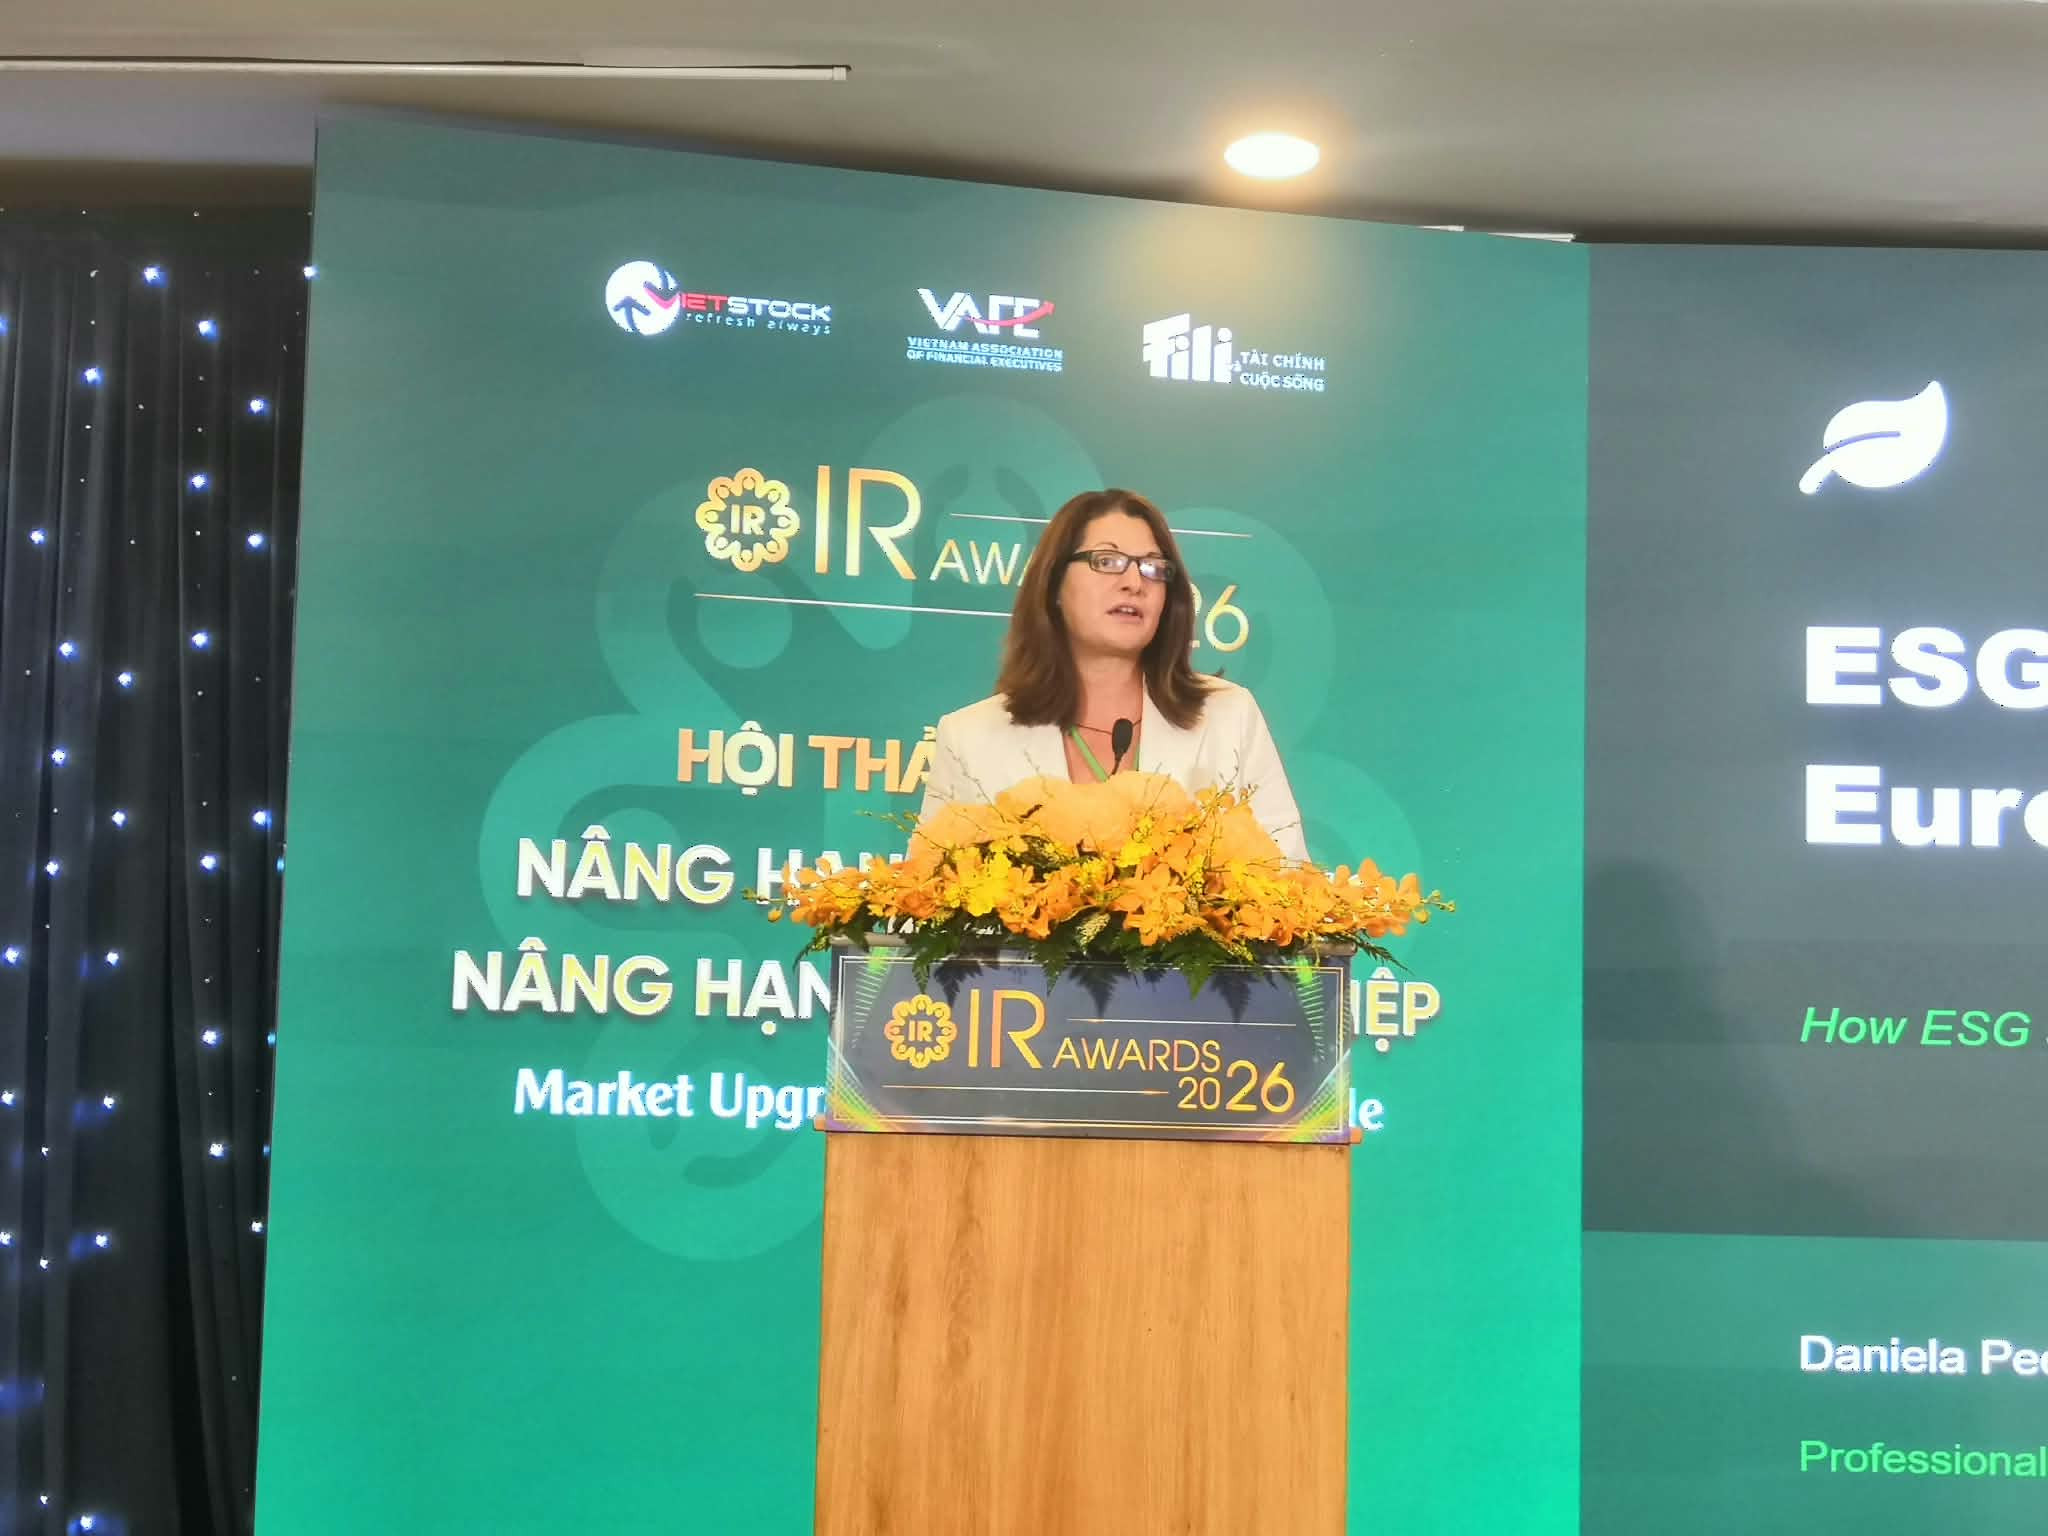
Theo bà Daniela Peeva, Chủ tịch Hiệp hội các Giám đốc Quan hệ Nhà đầu tư Bulgaria (ABIRD) chia sẻ với doanh nghiệp Việt Nam, các công ty không thể chỉ công bố những chỉ số ESG như một nghĩa vụ báo cáo.
Chia sẻ với các doanh nghiệp Việt Nam trong khuôn khổ IR Views ngày 24/9 với chủ đề “Tác động của ESG đến định giá và hoạt động Quan hệ Nhà đầu tư tại châu Âu”, bà Daniela Peeva cho rằng hoạt động Quan hệ Nhà đầu tư (IR) tại châu Âu đã bước sang một giai đoạn mới. Theo bà, cách làm IR truyền thống, vốn chủ yếu tập trung vào các chỉ tiêu như doanh thu, EBITDA, lợi nhuận trên mỗi cổ phiếu, cổ tức, dòng tiền hay nợ, không còn đủ để đáp ứng kì vọng của thị trường.
ESG chỉ có giá trị khi đi vào câu chuyện kinh doanh
Theo bà Daniela Peeva Nhà đầu tư ngày nay muốn hiểu nhiều hơn về khả năng doanh nghiệp tạo ra giá trị trong dài hạn. Vì vậy, các yếu tố môi trường, xã hội và quản trị (ESG) cần được đặt vào chính câu chuyện kinh doanh thay vì xuất hiện như một phần riêng biệt trong báo cáo. “ESG không phải là một chương riêng biệtmà là một phần trong luận điểm đầu tư”, bà Peeva nhấn mạnh.
Điểm quan trọng trong quan điểm này là doanh nghiệp không nên chỉ nói mình đã đạt được một chỉ tiêu ESG nào đó, mà phải giải thích chỉ tiêu ấy liên quan thế nào đến hoạt động kinh doanh. Chẳng hạn, nếu doanh nghiệp công bố EBITDA tăng 8%, câu chuyện với nhà đầu tư không nên dừng lại ở con số này. Doanh nghiệp có thể cần giải thích thêm việc đầu tư vào năng lượng, hiệu quả vận hành hay các sáng kiến bền vững đã tác động thế nào đến chi phí, năng suất và triển vọng dòng tiền.
Nói cách khác, ESG chỉ thực sự trở thành thông tin có giá trị khi nhà đầu tư nhìn thấy mối liên hệ giữa những việc doanh nghiệp đang làm và kết quả tài chính trong tương lai. Đây cũng là điểm doanh nghiệp Việt Nam có thể lưu ý khi xây dựng hoạt động IR. Một báo cáo ESG dày hàng trăm trang nhưng không chỉ ra được tác động đến mô hình kinh doanh sẽ khó tạo ra nhiều giá trị cho nhà đầu tư. Ngược lại, một khoản đầu tư cụ thể vào tiết kiệm năng lượng, giảm phát thải hay nâng cao hiệu quả sử dụng tài nguyên sẽ trở nên thuyết phục hơn nếu doanh nghiệp có thể lượng hóa tác động của nó đến chi phí và dòng tiền.
Theo bà Peeva, việc gắn chiến lược doanh nghiệp với các kết quả ESG còn giúp doanh nghiệp nâng cao khả năng chống chịu trước biến động, đồng thời củng cố niềm tin của nhà đầu tư.
Từ ESG đến định giá là bài học mà doanh nghiệp Việt cần nắm chắc
Một trong những điểm đáng chú ý trong chia sẻ của bà Peeva là mối quan hệ giữa ESG và định giá doanh nghiệp. Về nguyên lí, giá trị doanh nghiệp có thể được nhìn nhận thông qua hai yếu tố lớn: Dòng tiền trong tương lai và mức độ rủi ro. ESG có khả năng tác động đến cả hai.
Ở phía dòng tiền, một chiến lược ESG phù hợp có thể giúp doanh nghiệp giảm chi phí vận hành thông qua tiết kiệm năng lượng và tài nguyên, phát triển sản phẩm mới, nâng cao khả năng giữ chân nhân tài hoặc hạn chế các khoản chi phí phát sinh từ vi phạm pháp lí. Những tác động này, nếu đủ lớn và có thể đo lường, cuối cùng sẽ phản ánh vào hiệu quả kinh doanh.
Ở phía rủi ro và chi phí vốn, các thực hành ESG đáng tin cậy có thể giúp doanh nghiệp quản lí tốt hơn rủi ro pháp lí, rủi ro khí hậu và rủi ro uy tín. Khi mức độ rủi ro được thị trường đánh giá thấp hơn, chi phí vốn và mức chiết khấu trong định giá về lí thuyết cũng có thể giảm, qua đó hỗ trợ giá trị doanh nghiệp.
Bà Peeva đưa ra một ví dụ khá trực quan về năng lượng. Khi giá năng lượng và giá carbon trở thành những yếu tố có thể ảnh hưởng đến chi phí sản xuất, doanh nghiệp có thể đầu tư để giảm cường độ sử dụng năng lượng. Nếu khoản đầu tư này giúp giảm chi phí vận hành và mức độ phụ thuộc vào biến động giá carbon, tác động cuối cùng có thể là biên lợi nhuận ổn định hơn và rủi ro thấp hơn.
Điều nhà đầu tư cần biết vì thế không chỉ là “doanh nghiệp đã giảm bao nhiêu phần trăm lượng tiêu thụ năng lượng”, mà còn là doanh nghiệp đã làm gì để đạt được kết quả đó và kết quả ấy thay đổi mô hình kinh tế của doanh nghiệp ra sao.
Theo bà Peeva, đây chính là cách các doanh nghiệp tiên tiến tại châu Âu tiếp cận ESG. Họ không tách ESG khỏi chiến lược kinh doanh mà biến nó thành một phần của luận điểm đầu tư.
Cách kể câu chuyện này cũng cần được thực hiện nhất quán qua nhiều kênh như báo cáo thường niên, báo cáo phát triển bền vững, tài liệu dành cho nhà đầu tư, các cuộc họp công bố kết quả kinh doanh, roadshow, sự kiện chuyên đề ESG, website doanh nghiệp và các bộ dữ liệu phục vụ nhà đầu tư. Doanh nghiệp cũng cần chủ động tương tác với các tổ chức đánh giá và xếp hạng ESG.
Tại châu Âu, quá trình này được hỗ trợ bởi một hệ thống quy định ngày càng hoàn thiện, trong đó có CSRD về báo cáo phát triển bền vững, ESRS về các tiêu chuẩn báo cáo ESG, EU Taxonomy về phân loại hoạt động kinh tế bền vững và SFDR liên quan đến công bố thông tin của lĩnh vực tài chính.
Với doanh nghiệp Việt Nam, bài học quan trọng không nhất thiết nằm ở việc sao chép toàn bộ mô hình châu Âu, mà ở cách tư duy về ESG. Khi thị trường vốn ngày càng hội nhập, nhà đầu tư sẽ không chỉ hỏi doanh nghiệp “đã làm ESG chưa”, mà có thể đặt câu hỏi sâu hơn: ESG đang làm thay đổi doanh nghiệp như thế nào?
Đó cũng là ranh giới giữa ESG như một nghĩa vụ công bố thông tin và ESG như một phần của chiến lược tạo giá trị. Khi doanh nghiệp chứng minh được tác động của ESG lên rủi ro, tăng trưởng và dòng tiền, những thông tin này mới thực sự trở thành một phần trong luận điểm đầu tư và có ý nghĩa đối với định giá trên thị trường.