

Thanh toán QR xuyên biên giới đang tăng tốc nhanh
Thanh toán QR xuyên biên giới (VietQR Global) đang mở rộng nhanh, nhưng kết nối hạ tầng mới là bước đầu. Bài toán lớn hơn là tăng điểm chấp nhận, giảm chi phí và biến mỗi cú quét thành giá trị thực cho nền kinh tế.
Kết nối thanh toán phải tạo ra giá trị thực
Phó Thống đốc NHNN Phạm Tiến Dũng cho biết, Ngân hàng Nhà nước đã và đang thúc đẩy thanh toán bán lẻ song phương qua mã QR với một số quốc gia trong khu vực và các đối tác quan trọng. Quá trình này không chỉ góp phần tạo thêm lựa chọn thanh toán thuận tiện cho người dân và du khách mà còn mở ra cơ hội để các doanh nghiệp, đặc biệt là các doanh nghiệp nhỏ, các hộ kinh doanh tiếp cận tốt hơn với khách hàng quốc tế.
Tuy nhiên, việc mở rộng kết nối phải đi cùng với chất lượng và an toàn khi không gian thanh toán đã vượt qua biên giới quốc gia. Thành công của một phương thức thanh toán không nên chỉ được nhìn qua số lượng thị trường đã kết nối mà cần được đánh giá bằng mức độ sử dụng thực tế, độ phủ của đơn vị chấp nhận thanh toán, chất lượng dịch vụ, chi phí, sự thuận tiện và giá trị kết nối đó mang lại cho người dân và doanh nghiệp.
“Bên cạnh đó, phương thức thanh toán xuyên biên giới có sự tham gia của nhiều chủ thể, nhiều hệ thống và nhiều khuôn khổ pháp lý cũng làm cho yêu cầu quản trị trở nên phức tạp hơn. Do đó, cùng với việc mở rộng mạng lưới, chúng ta phải đặc biệt coi trọng an toàn, bảo mật, phòng chống gian lận, phòng chống rửa tiền, bảo vệ dữ liệu, bảo vệ quyền và lợi ích hợp pháp của khách hàng, bảo đảm cho hoạt động thanh toán, quyết toán được thông suốt”, Phó Thống đốc nhấn mạnh.
Đồng quan điểm, ông Phạm Anh Tuấn, Vụ trưởng Vụ Thanh toán Ngân hàng Nhà nước (NHNN) cho biết thêm: Nói đến thanh toán xuyên biên giới là nói đến kết nối thêm một quốc gia, thêm một ngân hàng, thêm một mạng lưới chấp nhận thanh toán. Những kết quả đó rất quan trọng. Nhưng điều quan trọng hơn là sau khi đã kết nối được hạ tầng thanh toán, làm thế nào để kết nối đó thực sự tạo ra giá trị cho người dân, doanh nghiệp và cho nền kinh tế.
Đằng sau một thao tác quét mã QR tưởng chừng rất đơn giản là một chuỗi hoạt động phức tạp, từ nhận diện, xác thực khách hàng, chuyển mạch, quy đổi tiền tệ, thanh toán, quyết toán, quản trị rủi ro, phòng chống gian lận, phòng chống rửa tiền, tra soát, khiếu nại, bảo vệ dữ liệu và phối hợp với các chủ thể thuộc các khuôn khổ pháp lý của các quốc gia khác nhau.
Nhưng với khách hàng, họ không cần biết giao dịch đi qua bao nhiêu hệ thống. Họ chỉ cần biết khi quét mã VietQR Global thì đơn hàng của họ có thanh toán được hay không, tỷ giá và chi phí có minh bạch hay không, giao dịch có an toàn hay không và nếu xảy ra sự cố thì sẽ được hỗ trợ như thế nào.
Ở chiều ngược lại, các đơn vị chấp nhận thanh toán xuyên biên giới cũng phải nhìn thấy được lợi ích rõ ràng. Phương thức thanh toán song phương này cần dễ triển khai, chi phí hợp lý, quyết toán rõ ràng và mở ra khả năng tiếp cận thêm khách hàng. Nếu người dùng có nhu cầu nhưng điểm chấp nhận chưa đủ rộng hoặc các đơn vị chấp nhận thanh toán không có động lực tham gia, hiệu quả của kết nối sẽ bị hạn chế.
Theo ông Tuấn, thanh toán không tồn tại độc lập mà đi theo dòng chảy của nền kinh tế. Ở đâu có du lịch, ở đó có nhu cầu thanh toán. Ở đâu có thương mại, bán lẻ, dịch vụ, ở đó có nhu cầu thanh toán. Ở đâu người dân và doanh nghiệp giao dịch xuyên biên giới, ở đó cần một hạ tầng thanh toán thuận tiện, an toàn và hiệu quả.
Vì vậy, phát triển thanh toán QR xuyên biên giới cần được nhìn nhận vượt ra ngoài phạm vi một giải pháp kỹ thuật của ngành ngân hàng, để trở thành một phần trong chiến lược kết nối kinh tế và phát triển hạ tầng số quốc gia.
Ở góc độ rộng hơn, QR xuyên biên giới chính là một mắt xích của hạ tầng kinh tế số, tạo nền tảng để kết nối người tiêu dùng, doanh nghiệp và hệ thống tài chính giữa các quốc gia. Giá trị của kết nối vì thế không dừng ở việc một giao dịch được thực hiện nhanh hơn, mà nằm ở khả năng chuyển kết nối thanh toán thành kết nối kinh tế số và là công cụ hỗ trợ trực tiếp cho giao thương, du lịch và tiêu dùng”, ông Tuấn nhấn mạnh.
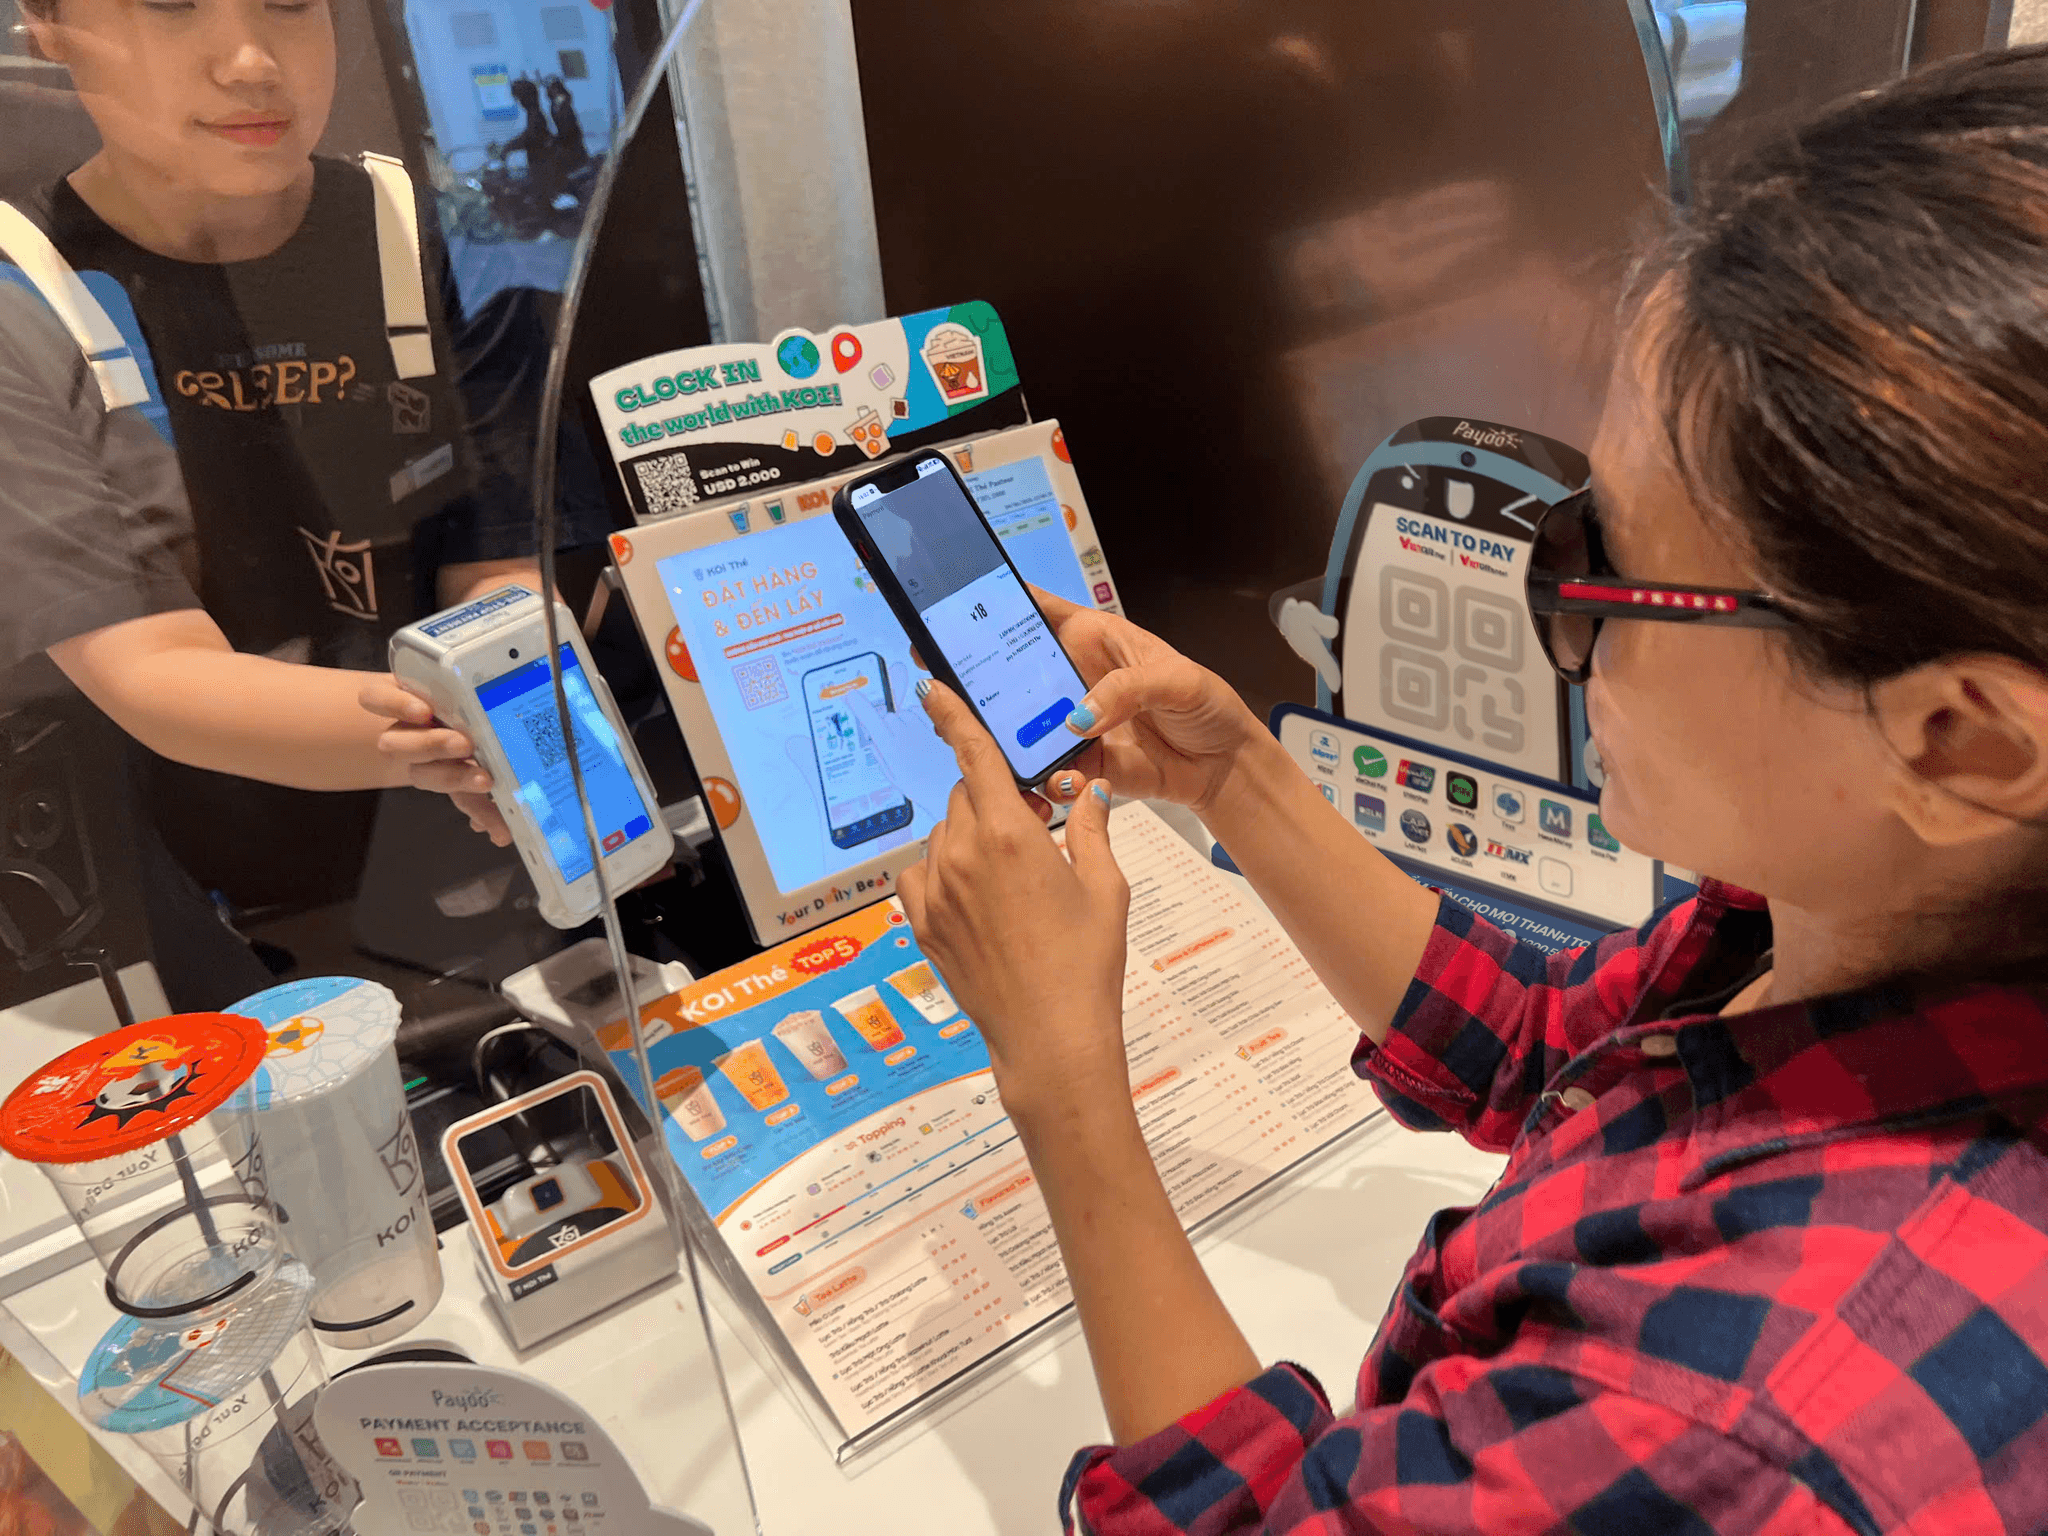
Tuy nhiên, độ phủ thanh toán xuyên biên giới vẫn còn khá khiêm tốn so với mạng lưới chấp nhận thanh toán trong nước. Hiện Việt Nam có khoảng 25 triệu đơn vị chấp nhận thanh toán nội địa, nhưng mới hơn 154.000 đơn vị được kết nối thanh toán xuyên biên giới. Khoảng cách này cho thấy dư địa mở rộng mạng lưới chấp nhận thanh toán xuyên biên giới tại Việt Nam còn rất lớn.
Doanh nghiệp được gì từ thanh toán QR?
Ông Nguyễn Đăng Hùng, Phó Tổng giám đốc Công ty NAPAS, cho biết với khách du lịch đến Việt Nam, cũng như người Việt Nam khi ra nước ngoài, hiện có ba phương thức thanh toán phổ biến: tiền mặt, thẻ và quét mã QR. Trong đó, quét mã QR đang ngày càng được nhiều người lựa chọn.
Theo thống kê của NAPAS, khoảng 75-80% khách du lịch đến từ khu vực châu Á - Thái Bình Dương đã quen với việc sử dụng QR trong thanh toán. Đây là dư địa rất lớn để phát triển thanh toán QR xuyên biên giới.
Khi đến Việt Nam, những du khách này có nhu cầu tiếp tục sử dụng chính các ứng dụng thanh toán mà họ đã quen dùng tại quốc gia của mình. Vì vậy, vấn đề đặt ra là làm thế nào để các ứng dụng đó có thể được sử dụng thuận tiện khi thanh toán tại Việt Nam, giúp du khách duy trì trải nghiệm thanh toán quen thuộc trong suốt hành trình.
Từ năm 2021 đến nay, NAPAS đã mở kết nối thanh toán với 6 quốc gia. Đây cũng là những thị trường có lượng khách du lịch đến Việt Nam cao đáng kể gồm: Trung Quốc, Thái Lan, Hàn Quốc, Singapore, Campuchia và Lào.
Thời gian tới, NAPAS đang có kế hoạch tiếp tục mở rộng kết nối tại khu vực châu Á - Thái Bình Dương. Trong đó, các thị trường được định hướng mở rộng gồm Nhật Bản, Ấn Độ và những quốc gia Đông Nam Á chưa được kết nối như Malaysia, Indonesia và Philippines.
Là một đơn vị lưu trú phục vụ nhiều du khách nước ngoài, ông Ngô Xuân Bách, Chủ tịch HĐQT Công ty City Stay cho biết: “Hai phương thức thanh toán chính của khách hàng tại doanh nghiệp hiện nay vẫn là tiền mặt và thẻ.
Với tiền mặt, doanh nghiệp phải chịu thêm chi phí và quy trình vận hành cũng phức tạp hơn. Chẳng hạn, doanh nghiệp cần nhân viên trực tiếp thực hiện giao dịch với khách, kiểm đếm tiền, quy đổi ngoại tệ, trả lại tiền thừa; công tác đối soát sau giao dịch cũng mất nhiều thời gian và nguồn lực.
Thanh toán bằng thẻ thuận tiện hơn đáng kể so với tiền mặt, nhưng vẫn phát sinh chi phí giao dịch cao hơn so với quét mã QR. Trong một số trường hợp, thẻ của khách nước ngoài có thể không được chấp nhận. Một hạn chế khác là doanh nghiệp không thể đưa máy POS đến từng phòng để phục vụ mọi nhu cầu thanh toán của khách.
Trong khi đó, tại phòng nghỉ, doanh nghiệp thường giới thiệu nhiều voucher, sản phẩm, dịch vụ cũng như các đặc sản Việt Nam để khách có thể trải nghiệm, sử dụng hoặc mua làm quà. Khi sản phẩm được đặt ngay trong tầm mắt, tầm tay, khách dễ chú ý và phát sinh nhu cầu. Nhưng nếu muốn mua mà phải xuống quầy lễ tân để thanh toán thì trải nghiệm trở nên bất tiện, đồng thời làm giảm sức hấp dẫn của sản phẩm và khả năng phát sinh giao dịch.
Thanh toán bằng mã QR có thể giải quyết phần nào điểm nghẽn này. Doanh nghiệp có thể mở rộng điểm thanh toán, thu tiền từ xa mà không nhất thiết phải có nhân viên trực tiếp thực hiện từng giao dịch với khách. Qua đó, doanh nghiệp cũng có thêm điều kiện khai thác các sản phẩm, dịch vụ và đa dạng hóa nguồn doanh thu.
Thực tế với khách nội địa cho thấy 100% khách hàng của doanh nghiệp đã sử dụng quét mã QR. Quá trình chuyển từ thanh toán tiền mặt sang quét mã QR diễn ra khá nhanh. Điều này cho thấy khi phương thức thanh toán đủ thuận tiện, khách hàng có thể nhanh chóng chấp nhận, còn doanh nghiệp cũng có khả năng thích nghi tương đối nhanh.
Tuy nhiên, chuyển sang thanh toán QR cũng đặt ra những yêu cầu mới. Về phía doanh nghiệp, quy trình vận hành phải được thiết kế lại theo hướng số hóa, từ phương thức thanh toán đến quản lý giao dịch, đồng thời cần có kết nối API để tự động hóa công tác đối soát thanh toán.
“Với người lao động, quá trình này đòi hỏi họ phải từng bước làm quen và thích ứng với công nghệ. Nhưng đây cũng là cơ hội để nâng cao tính chuyên nghiệp, kỹ năng làm việc và khả năng thích nghi trong môi trường vận hành ngày càng số hóa”, ông Bách nói.
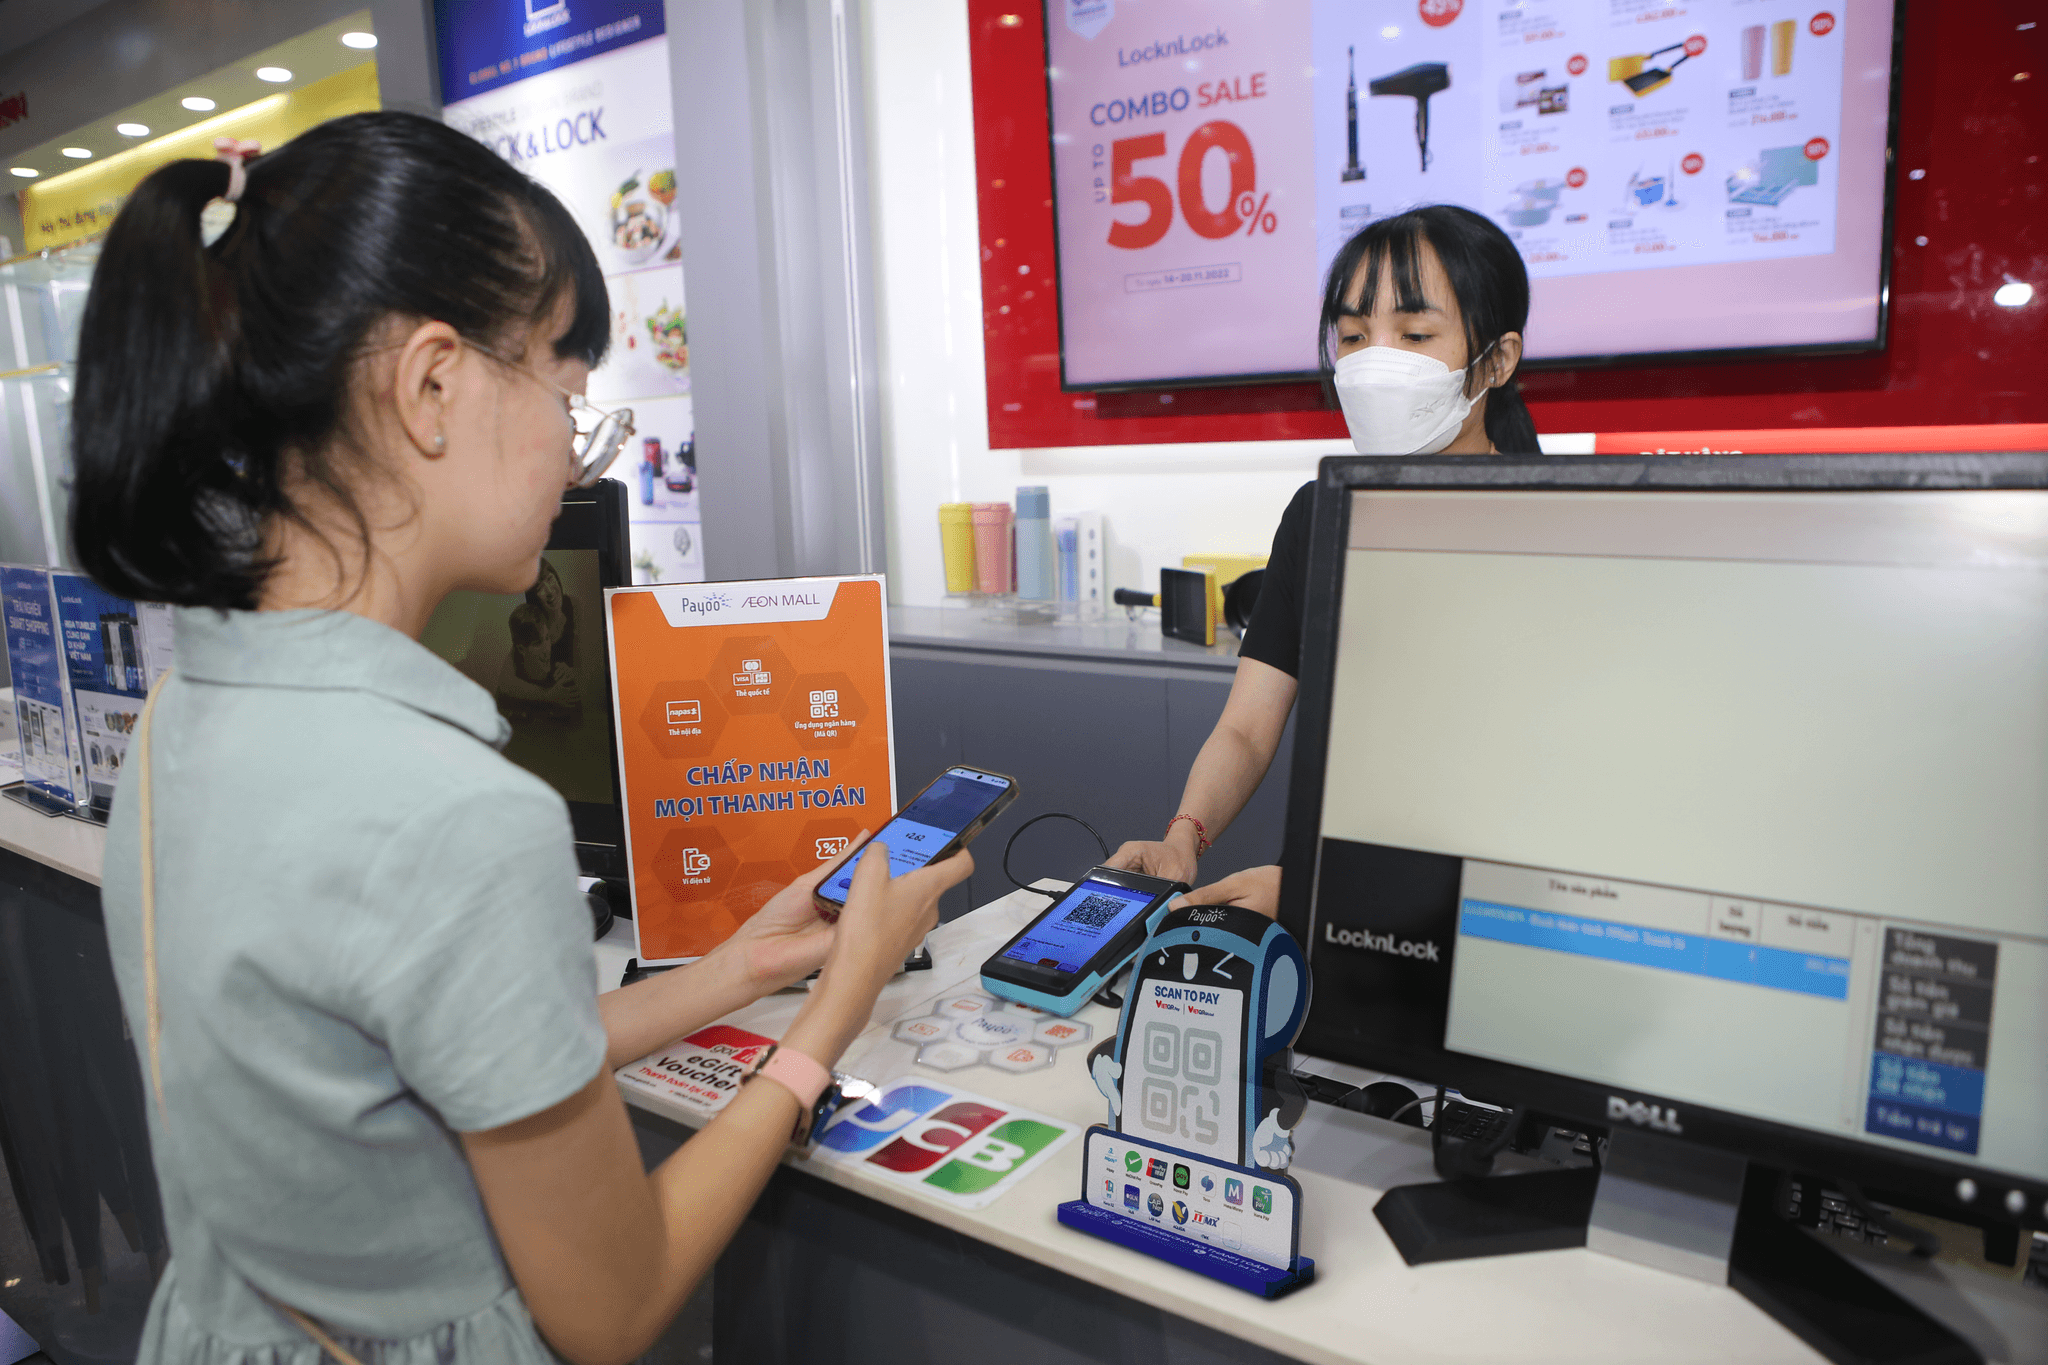
Minh bạch là yêu cầu quan trọng khi thanh toán vượt biên giới
Từ góc nhìn ngân hàng, bà Phan Thị Thanh Nhàn, Giám đốc Trung tâm Thẻ (BIDV) chia sẻ: Các điểm chấp nhận thanh toán tại Việt Nam đã khá quen thuộc với VietQR. Vì vậy, việc mở rộng sang VietQR Global không chỉ giúp các đơn vị này tiếp cận thêm nhóm khách du lịch quốc tế, mà còn tạo cơ hội gia tăng doanh thu, doanh số và nâng cao trải nghiệm thanh toán cho khách hàng.
Nhưng nếu để ngân hàng tự phát triển mạng lưới thì quá trình mở rộng VietQRGlobal sẽ lâu hơn. Vì vậy, BIDV hợp tác với các nền tảng về lưu trú để mở rộng mạng lưới của mình, qua đó phát triển thêm các điểm chấp nhận thanh toán. Mục tiêu không chỉ là tăng số lượng điểm chấp nhận thanh toán mà còn biến các điểm này thành một phần trong hành trình phục vụ khách hàng, góp phần tăng doanh thu và cải thiện trải nghiệm.
Bà Phan Thị Thanh Nhàn cho rằng, đây không chỉ là công việc của riêng BIDV mà cần sự tham gia của các ngân hàng, toàn hệ thống ngân hàng và các tổ chức trung gian thanh toán.
Ở một góc nhìn khác, ông Trần Văn Thành, Phó Trưởng phòng Phát triển Kênh số và Đối tác, Vietcombank, cho biết với doanh nghiệp trong nước, thanh toán QR xuyên biên giới có lợi thế về chi phí so với các phương thức thanh toán qua thẻ.
Theo tính toán của Vietcombank, chi phí thanh toán bằng quét mã QR xuyên biên giới có thể thấp hơn khoảng 70% so với chi phí thanh toán qua thẻ. Bên cạnh đó, doanh nghiệp còn có thể giảm các khoản đầu tư về thiết bị, cũng như chi phí vận hành thiết bị. Đây là những lợi ích trực tiếp đối với doanh nghiệp và cả ngân hàng.
Ông David Chong, Phó Giám đốc Vùng, Thị trường Đông Nam Á, Công ty Tenpay (Trung Quốc), nêu quan điểm: Thanh toán bằng mã QR xuyên biên giới có sự tham gia của nhiều bên, liên quan đến nhiều loại tiền tệ và chịu sự điều chỉnh của các quy định thanh toán khác nhau tại từng thị trường. Vì vậy, trong quá trình vận hành, các bên tham gia mạng lưới thanh toán, trong đó có các ngân hàng, đóng vai trò rất quan trọng.
Với khách hàng, giá trị giao dịch và tỷ giá áp dụng cần được thể hiện rõ ràng, minh bạch. Với các đơn vị chấp nhận thanh toán, quy trình xử lý giao dịch và nhận tiền từ các khoản thanh toán quốc tế cũng cần rõ ràng, minh bạch, qua đó hạn chế những vướng mắc có thể phát sinh trong quá trình vận hành.