

Cuộc đua cho vay tài chính tiêu dùng đã thay đổi lớn
Tài chính tiêu dùng đang phục hồi, nhưng cuộc đua mới không còn là cho vay thật nhiều. Khi nhu cầu vốn vẫn lớn, các công ty tài chính phải cạnh tranh bằng khả năng cho vay đúng người, đúng nhu cầu.
Ngày 2-10, tại TP.HCM, Câu lạc bộ Tài chính tiêu dùng thuộc Hiệp hội Ngân hàng Việt Nam tổ chức Hội thảo “Tài chính tiêu dùng minh bạch và có trách nhiệm - Nền tảng cho phát triển bền vững”.
Sau giai đoạn tăng trưởng nóng rồi chững lại vì nợ xấu, thị trường tài chính tiêu dùng đang phục hồi. Nhưng cuộc cạnh tranh mới không còn nằm ở việc cho vay thật nhiều, mà là đưa vốn đúng người, đúng nhu cầu và trong khả năng trả nợ.
Tín dụng tiêu dùng phục hồi, thị trường vẫn còn khoảng trống
Tại hội thảo, TS. Đào Minh Tú, Phó Chủ tịch kiêm Tổng Thư ký Hiệp hội Ngân hàng Việt Nam cho biết: Tính đến cuối tháng 8-2026, dư nợ cho vay phục vụ nhu cầu đời sống và dư nợ tín dụng qua thẻ của toàn hệ thống đạt khoảng 4,62 triệu tỷ đồng, tăng 21,75% so với cùng kỳ năm trước và chiếm 22,56% tổng dư nợ tín dụng nền kinh tế.
Riêng các công ty tài chính, dư nợ cho vay phục vụ nhu cầu đời sống và tín dụng qua thẻ đạt gần 185.000 tỷ đồng, tăng 13,37% so với cùng kỳ. Trong đó, cho vay phục vụ nhu cầu đời sống đạt gần 134.000 tỷ đồng, tăng hơn 19%; dư nợ tín dụng qua thẻ trên 51.000 tỷ đồng.
Ở một góc nhìn khác, ông Lê Xuân Đồng, Giám đốc điều hành Khối Nghiên cứu thị trường và Tư vấn FiinGroup Việt Nam cho biết: Dư nợ tài chính tiêu dùng chính thức cuối năm 2025 ở mức khoảng 4,2 triệu tỷ đồng. Trong đó, các công ty tài chính chỉ chiếm khoảng 4,6% thị trường, phần còn lại chủ yếu thuộc về các ngân hàng.
Quy mô dư nợ của các công ty tài chính vào cuối năm 2025 khoảng 170.000 tỷ đồng và đến nửa đầu năm nay đã lên khoảng 185.000 tỷ đồng.
Đáng chú ý, phía sau thị trường tín dụng chính thức còn có một khu vực cho vay thay thế khá lớn, gồm hoạt động cầm đồ, mua trước trả sau, cho vay ngang hàng và một số mô hình khác. Theo ước tính của FiinGroup, riêng quy mô dư nợ của thị trường cầm đồ cuối năm 2025 vào khoảng 10,3 tỷ USD, tương đương khoảng 267.000 tỷ đồng, lớn hơn tổng dư nợ của các công ty tài chính tiêu dùng.
Điều này cho thấy dư địa của tín dụng tiêu dùng không chỉ được đo bằng tốc độ tăng dư nợ. Một phần nhu cầu vay nhỏ, ngắn hạn của người dân vẫn đang được đáp ứng bên ngoài hệ thống công ty tài chính. Vấn đề đặt ra là làm thế nào để kéo nhu cầu đó trở lại khu vực tín dụng chính thức mà không đánh đổi chất lượng tín dụng.
Mở rộng tín dụng nhưng không để khoản vay thành gánh nặng
Ông Đào Minh Tú cho biết thêm: Chúng ta thường nói về tài chính tiêu dùng qua những con số về dư nợ, tăng trưởng thị trường hay chất lượng tín dụng. Nhưng đằng sau mỗi khoản vay lại là một nhu cầu rất cụ thể của một gia đình. Đó có thể là khoản học phí cần đóng đúng hạn, chi phí khám chữa bệnh phát sinh, hay một thiết bị gia dụng cần thay thế… Những khoản chi tiêu này không quá lớn nhưng lại xuất hiện vào thời điểm thu nhập của gia đình chưa kịp đáp ứng.
Đây là khoảng trống mà tín dụng tiêu dùng chính thức đang hướng đến, đặc biệt với nhóm người có thu nhập trung bình, người lao động tại khu công nghiệp – nhóm khách hàng khó tiếp cận vốn vay tại ngân hàng thương mại truyền thống.
Chính vì vậy, việc mở rộng tín dụng tiêu dùng chính thức không chỉ giúp lấp khoảng trống về vốn, mà còn giúp người dân chủ động đáp ứng những nhu cầu chính đáng trong cuộc sống, thay vì phải trì hoãn hoặc tìm đến các nguồn vốn kém an toàn như tín dụng đen.
Điều này cho thấy tầm quan trọng của việc phát triển kênh tài chính tiêu dùng đủ rộng và dễ tiếp cận. Bởi khi nhu cầu vay vốn chính đáng không được đáp ứng, khoảng trống thị trường vẫn tồn tại và có thể trở thành dư địa cho các hình thức cho vay phi chính thức, trong đó có tín dụng đen nảy nở.
"Vì vậy, bài toán đặt ra không chỉ là mở rộng tín dụng tiêu dùng, mà còn phải bảo đảm dòng vốn đến đúng người, phù hợp với nhu cầu và khả năng trả nợ của khách hàng”, ông Tú nhấn mạnh.
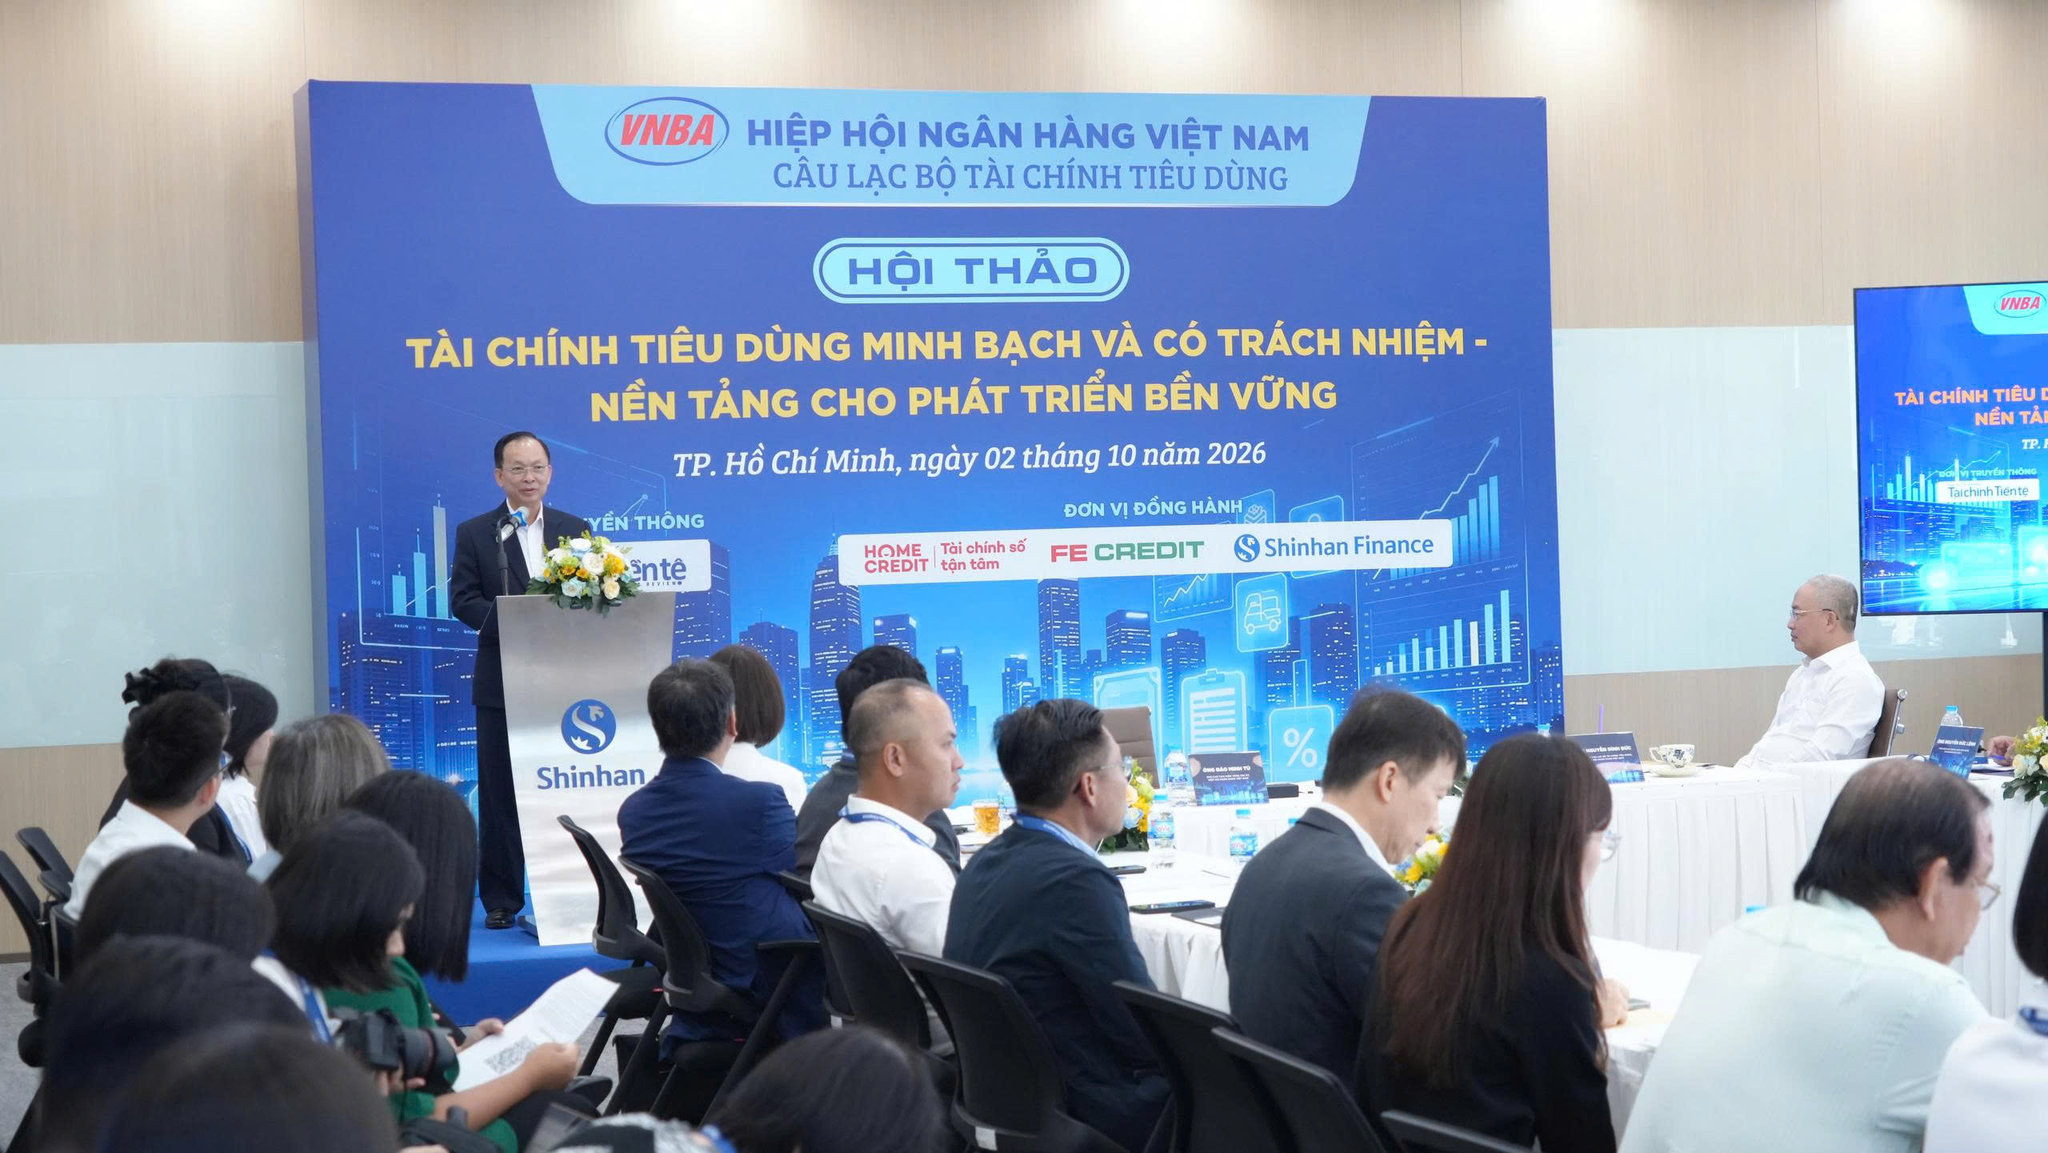
Ông Nguyễn Đình Đức, Chủ nhiệm Câu lạc bộ Tài chính tiêu dùng, Phó Tổng Giám đốc HD SAISON cho biết thêm: Mở rộng tín dụng là cần thiết, nhưng quan trọng hơn là khoản vay có thực sự phù hợp và tạo ra giá trị cho người sử dụng hay không. Một khoản vay tiêu dùng tốt phải đáp ứng nhu cầu thực tế, phù hợp với khả năng tài chính và được cung cấp một cách minh bạch.
Điều đó đòi hỏi trách nhiệm từ cả hai phía. Khách hàng cần hiểu rõ sản phẩm mình sử dụng, từ lãi suất, các loại phí đến nghĩa vụ và quyền lợi của mình. Về phía các công ty tài chính tiêu dùng, trách nhiệm là đánh giá đầy đủ khả năng trả nợ của người vay, để nhu cầu cần giải quyết hôm nay không trở thành gánh nặng của ngày mai.
"Vì vậy, mở rộng khả năng tiếp cận tín dụng tiêu dùng phải đi cùng với nâng cao chất lượng tín dụng, bảo đảm quyền lợi của cả người vay và người cho vay”, ông Đức nói.
Đồng quan điểm, TS. Đào Minh Tú cho rằng, để tài chính tiêu dùng trở thành một nguồn vốn đáng tin cậy, mở rộng khả năng tiếp cận phải được thực hiện song hành giữa minh bạch và trách nhiệm.
Theo đó, các điều kiện của khoản vay cần được cung cấp rõ ràng, giải thích dễ hiểu, giúp người vay nắm đầy đủ thông tin về lãi suất, kỳ hạn thanh toán thế nào, trả chậm sẽ bị tính lãi phạt bao nhiêu trước khi quyết định ký hợp đồng vay và có thể liên hệ với ai khi phát sinh vướng mắc.
Khi thông tin được minh bạch, khách hàng sẽ có cơ sở đánh giá khoản vay có phù hợp với nhu cầu và khả năng trả nợ của mình hay không.
Nói về định hướng cho giai đoạn tiếp theo hướng đến sự phát triển bền vững của lĩnh vực tài chính tiêu dùng ông Lê Đức Hải, Phó Tổng Giám đốc MCredit, khẳng định giai đoạn phát triển tiếp theo của tài chính tiêu dùng không nên chỉ được đo bằng số lượng khách hàng hay quy mô dư nợ, mà bằng chất lượng của khả năng tiếp cận tín dụng.
“Tài chính tiêu dùng bền vững không phải là cho vay nhiều nhất hay ít nhất. Đó là đưa nguồn vốn chính thức đến đúng người, đúng nhu cầu, và ở mức mà khách hàng có thể dùng tín dụng để cải thiện cuộc sống của mình một cách bền vững", ông Lê Đức Hải nhấn mạnh.
Từ cuộc đua giải ngân nhanh sang cuộc đua “cho vay đúng”
Nếu giai đoạn trước của thị trường tài chính tiêu dùng đặt nặng tốc độ phê duyệt và giải ngân, những biến động của thị trường trong vài năm qua đang buộc các công ty tài chính thay đổi cách nhìn về tăng trưởng.
Ở góc độ bên cho vay, Ông Vũ Biện Thái Trung, Giám đốc kinh doanh SFinance cho biết: Để đưa ra sản phẩm phù hợp, trước hết công ty tài chính phải hiểu đúng nhu cầu của từng nhóm khách hàng, đồng thời cân đối với chiến lược kinh doanh trong từng thời kỳ.
Để có cơ sở đưa ra quyết định, S Finance thực hiện khảo sát ở nhiều thời điểm và trên nhiều nhóm khác nhau, gồm khách hàng hiện hữu, khách hàng chưa từng sử dụng dịch vụ của S Finance và khách hàng đang vay tại các công ty tài chính khác.
Kết quả cho thấy, “nhanh và dễ” là yếu tố được khách hàng trong phân khúc tài chính tiêu dùng ưu tiên hàng đầu, với tỷ lệ 77%. Đặc điểm của nhóm khách hàng này là giá trị khoản vay thường không quá lớn, trong khi nhu cầu vốn cần được giải quyết nhanh. Vì vậy, họ ưu tiên thủ tục đơn giản và thời gian xử lý ngắn.
Tiếp đến là yêu cầu số hóa toàn diện. Khách hàng kỳ vọng có thể thực hiện phần lớn quy trình vay chỉ bằng điện thoại, hạn chế việc phải bổ sung giấy tờ và các thủ tục phát sinh.
Bên cạnh tốc độ và sự thuận tiện, lãi suất vẫn là một trong những yếu tố được người vay đặc biệt quan tâm. Đồng thời, khách hàng đòi hỏi tính minh bạch, trong đó các khoản phí phải được thể hiện rõ trong hợp đồng, không phát sinh những chi phí ẩn phía sau.
Một yêu cầu khác là sự thấu cảm trong quá trình phục vụ. Cuối cùng là độ tin cậy của thương hiệu. Đây không chỉ là những yếu tố tác động đến quyết định lựa chọn tổ chức cho vay, mà còn ảnh hưởng đến việc khách hàng có sẵn sàng tiếp tục sử dụng dịch vụ hoặc giới thiệu cho người thân, bạn bè hay không.
“Như vậy, nhu cầu của người vay tiêu dùng không còn dừng ở việc có được khoản vay, mà ngày càng tập trung vào chất lượng của toàn bộ trải nghiệm: nhanh, thuận tiện, chi phí hợp lý, minh bạch, được hỗ trợ và đủ tin cậy”, ông Trung nói.