
Nhà ở thương mại Cần Thơ tăng nguồn cung nhưng sức mua còn thấp
Nguồn cung mới đang trở lại Cần Thơ, song lãi suất, giá bán và pháp lí tiếp tục quyết định sức mua thị trường.
Cần Thơ phê duyệt 21 dự án bất động sản
Theo Báo cáo thị trường bất động sản Đồng bằng sông Cửu Long (ĐBSCL) quý 3/2026 của Hiệp hội Bất động sản TP. Cần Thơ (CaREA), năm 2026, TP. Cần Thơ đã phê duyệt 21 dự án theo Nghị quyết 171, gồm 12 dự án chung cư và 9 dự án nhà phố. Đây là tín hiệu cho thấy nguồn hàng đang được khơi thông.
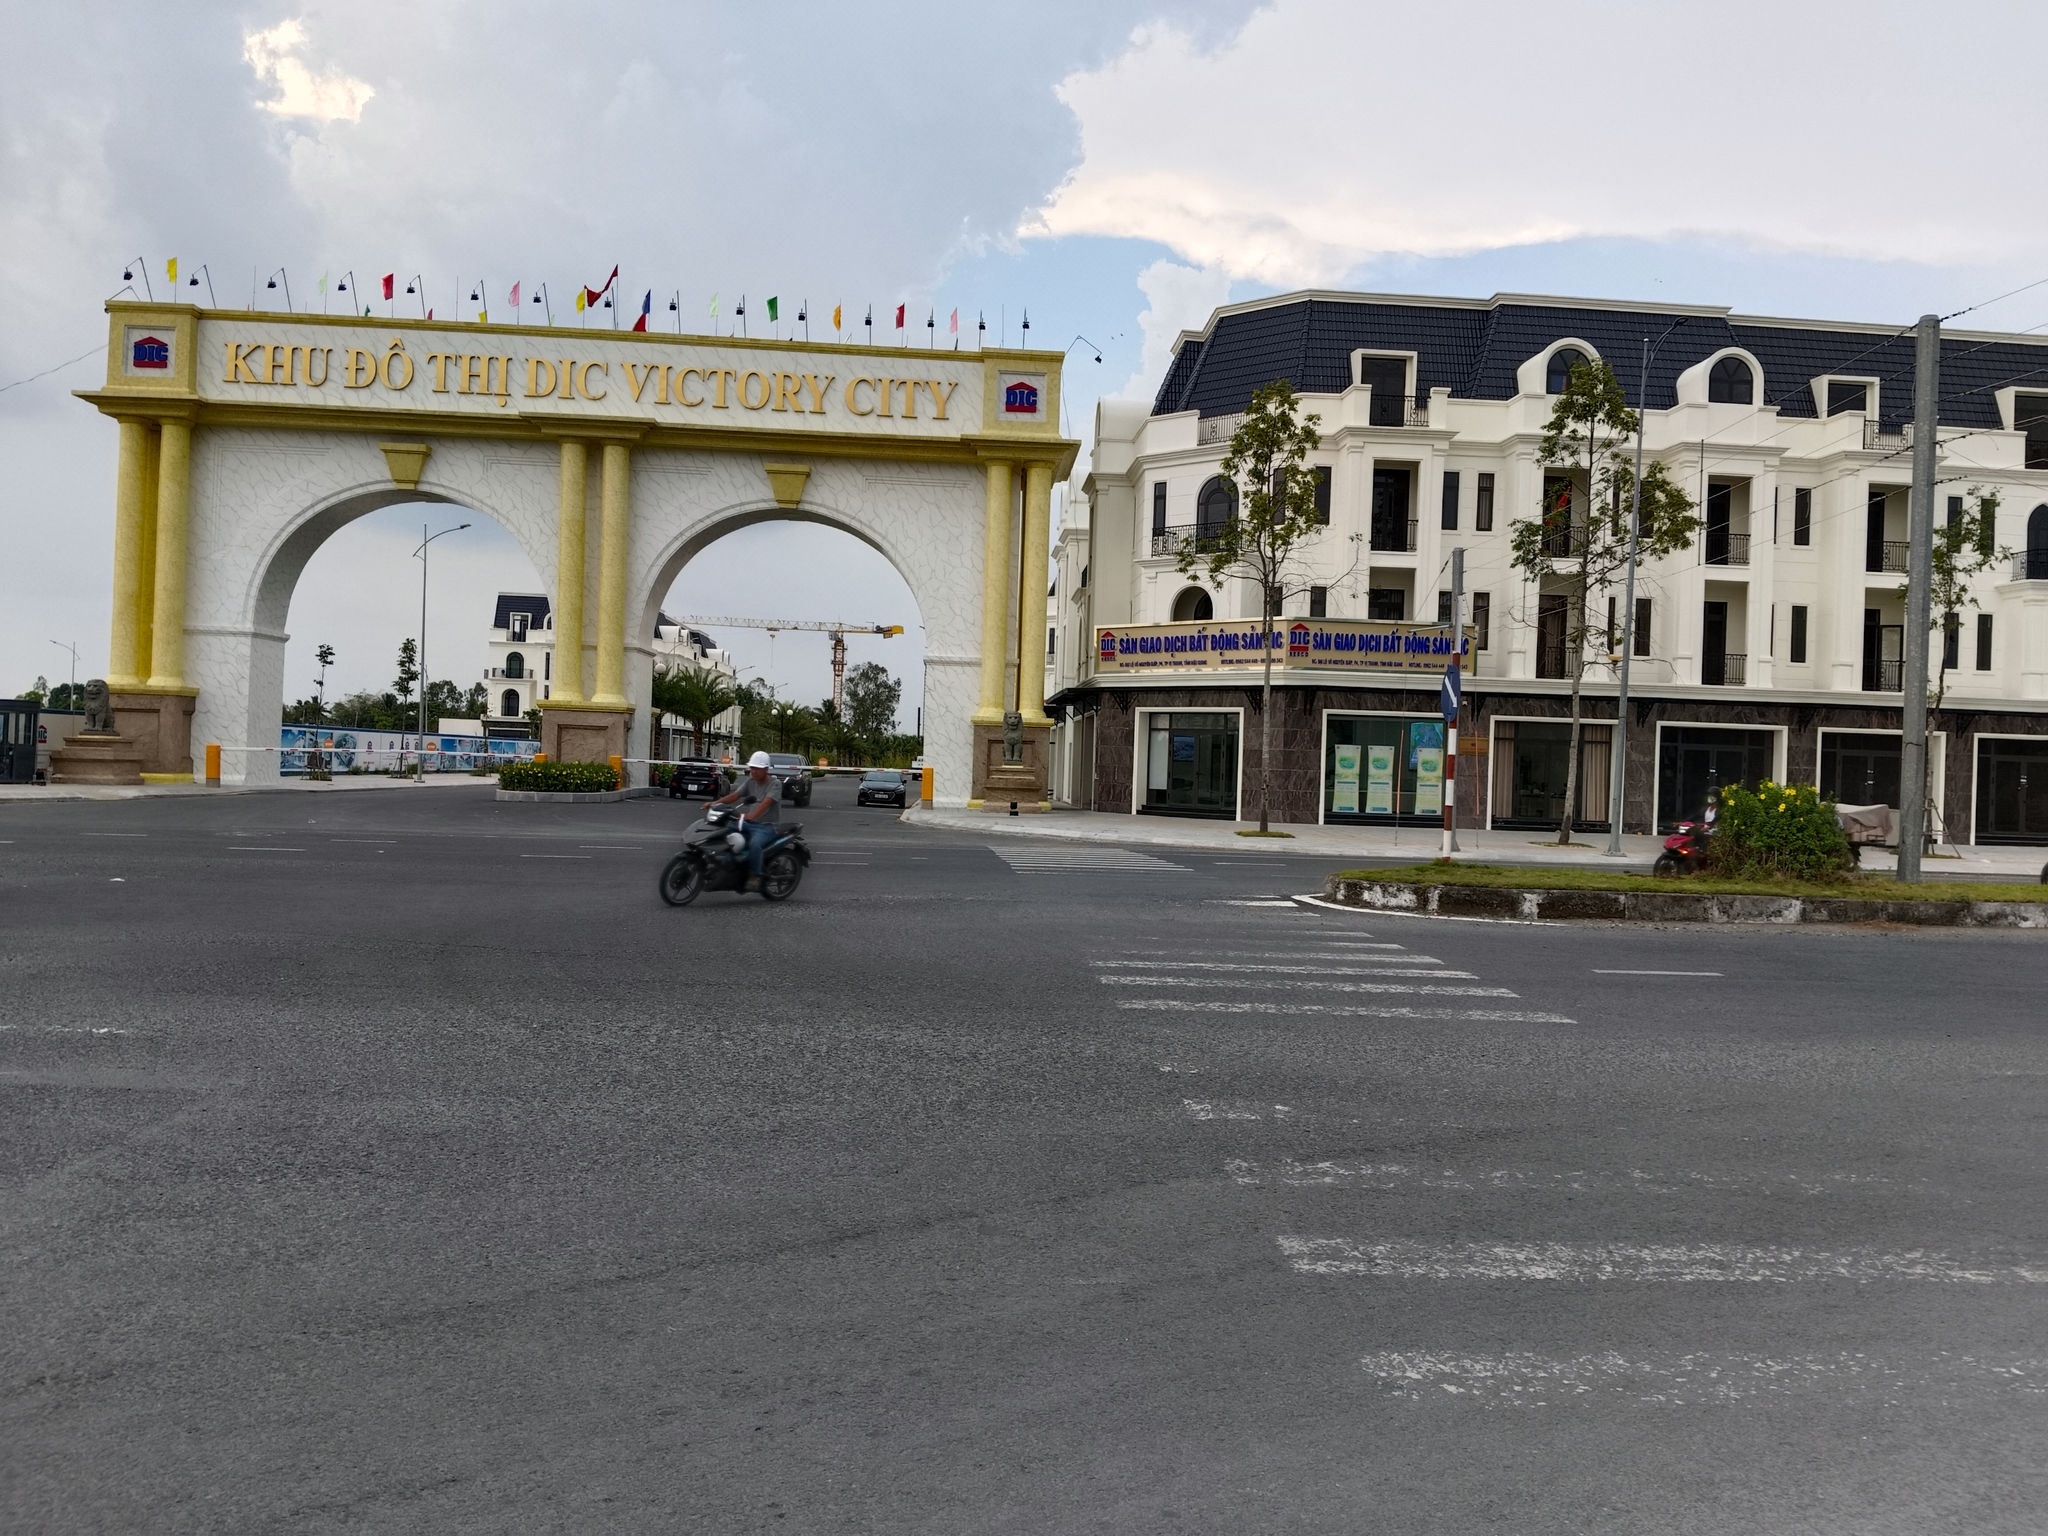
Theo ông Phạm Văn Luận, Phó chủ tịch CaREA ước tổng nguồn cung bất động sản của 5 tỉnh, thành trong vùng ĐBSCL năm 2026 khoảng 16.000 sản phẩm, trong đó Cần Thơ khoảng 7.000 sản phẩm. Tuy nhiên, nguồn cung tăng chưa đồng nghĩa thanh khoản tăng tương ứng đồng thời. Giao dịch sơ cấp còn chậm do lãi suất vay mua nhà tăng, chi phí năng lượng, logistics tăng và tác động từ môi trường kinh tế.
Trong 21 dự án nhà ở thương mại phê duyệt, nhóm chung cư có nhiều dự án đáng chú ý: Chung cư Tây Đô Emerald của Công ty TNHH Đầu tư Tây Đô Emerald, 12.359,9 m²; FUNGO TOWER của Công ty Cổ phần Trustpay, 5.000 m²; T&T Homes - Cái Răng của Công ty TNHH Thương mại Tùng Mỹ, 10.583,9 m²; và nhiều dự án khác.
Ở nhóm nhà phố, Khu đô thị Định An 73.359,1 m²; khu nhà ở Bình An 134.530,4 m²; Khu dân cư Sao Mai Thạnh An 86.140 m²; Khu nhà ở Thiên Quân Tây Đô 40.623,5 m²; Khu dân cư Quốc Việt Ô Môn 38.473,6 m². Bảng công bố của CaREA cho thấy các dự án nhà phố có quy mô đất khá lớn, trải rộng tại nhiều khu vực của Cần Thơ.
Nguồn cung mới được mở rộng trong bối cảnh hạ tầng Cần Thơ tạo thêm động lực. CaREA cho biết cao tốc Châu Đốc - Cần Thơ - Sóc Trăng và cao tốc Cần Thơ - Cà Mau tiếp tục định hình không gian phát triển. Thành phố cũng đang kêu gọi đầu tư 85 dự án chiến lược, trong đó 37 dự án đô thị - nhà ở. Các khu vực gần trung tâm, hạ tầng hoàn thiện, khu công nghiệp và logistics có lợi thế hơn về khả năng hình thành dân cư.
Khả năng chuyển nguồn cung thành giao dịch còn thấp
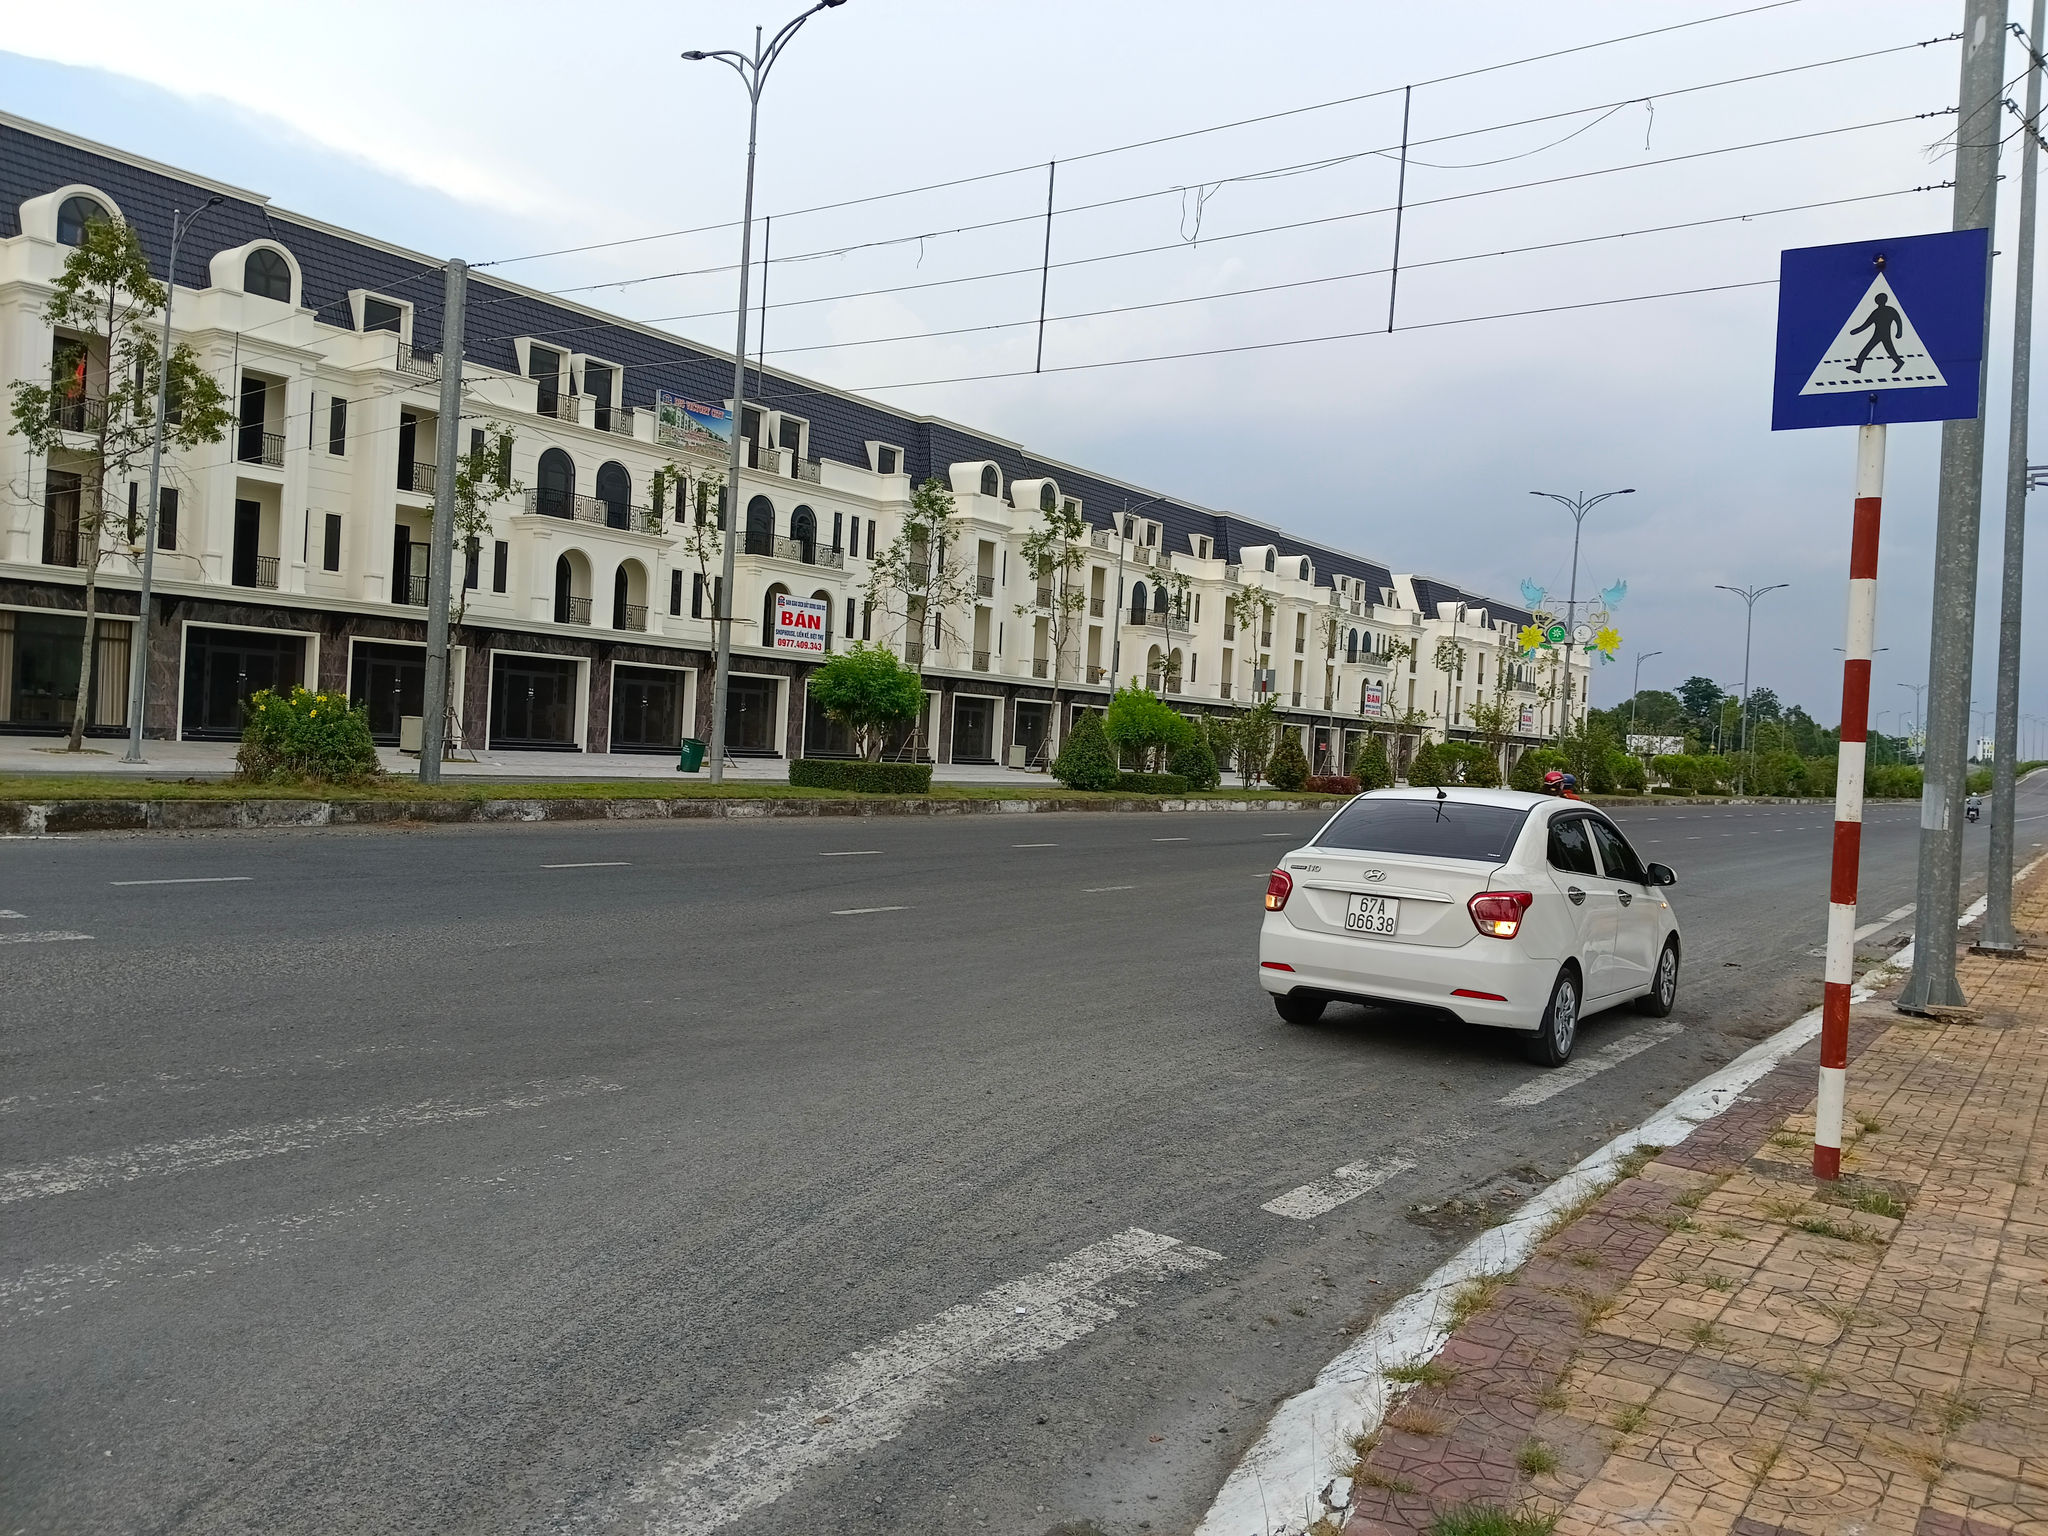
Khó khăn trước mắt không phải thiếu dự án mà là khả năng chuyển nguồn cung thành giao dịch. Số liệu nền quý 2/2026 của Sở Xây dựng TP. Cần Thơ được CaREA tổng hợp ghi nhận 5.134 giao dịch, gồm 4.442 giao dịch đất nền, 656 giao dịch nhà ở riêng lẻ và chỉ 36 giao dịch căn hộ; tổng giá trị vượt 5.384 tỉ đồng. Cơ cấu này cho thấy căn hộ thương mại vẫn phải cạnh tranh mạnh để tiếp cận người mua ở thực.
Lãi suất là nút thắt lớn, lãi suất ưu đãi cố định phổ biến 8,2-10,5%/năm trong thời gian đầu. Sau ưu đãi, lãi suất thả nổi có thể lên 13-15%/năm. Với người mua nhà lần đầu, chi phí vay cao khiến quyết định mua kéo dài, làm giảm khả năng hấp thụ sản phẩm nhà đất.
Giá bán cũng tạo áp lực. Quý 3/2026, CaREA ghi nhận giá căn hộ Cần Thơ nhìn chung đi ngang hoặc tăng nhẹ so với quý 4/2025. Cara River Park khoảng 50-52 triệu/m², Stella Icon 35-44 triệu /m², Chung cư Hưng Phú 30-35 triệu /m², Thiên Quân Marina Plaza 31- 39 triệu /m² và Tây Nguyên Plaza 13 -17 triệu /m². Khoảng cách giữa các phân khúc cho thấy khả năng chi trả của số đông vẫn là vấn đề.
CaREA nhận định sự lệch pha nằm ở tổng giá và cơ cấu sản phẩm, không đơn thuần do thiếu nguồn cung. Nhà phố, căn hộ khu trung tâm có tổng giá quanh 3 tỉ đồng vẫn có thanh khoản tương đối tốt; NOXH khoảng 1-1,4 tỉ đồng được quan tâm cao. Ngược lại, sản phẩm tổng giá cao, nền lớn, xa dân cư và phụ thuộc kì vọng tăng giá hấp thụ chậm; người bán có thể phải thương lượng 3-5% hoặc hơn khi cần bán nhanh.
Doanh nghiệp cần linh hoạt
Điều này buộc doanh nghiệp thay đổi chính sách bán hàng. CaREA đánh giá giãn tiến độ thanh toán phù hợp với căn hộ và nhà ở hình thành trong tương lai; hỗ trợ lãi suất, ân hạn có tác dụng nếu giá gốc hợp lí; giảm giá trực tiếp tác động rõ đến tổng giá và khả năng vay. Hiệu quả nằm ở việc giảm áp lực dòng tiền.
Triển vọng từ quý 4/2026 sang năm 2027 được đánh giá tích cực nhưng phân hóa. CaREA dự báo nguồn cung tiếp tục tăng khi nhiều dự án hoàn tất pháp lí, được chấp thuận hoặc hoàn thiện thủ tục. Cầu ở thực duy trì ổn định, trong khi đầu tư ngắn hạn khó tăng mạnh. Giao dịch có thể cải thiện nhẹ nhưng phụ thuộc tổng giá; giá bán chủ yếu đi ngang vì giá đất, chi phí xây dựng và tài chính vẫn cao.
Cần Thơ có lợi thế dài hạn từ đô thị hóa, hạ tầng và vai trò trung tâm vùng. Quy hoạch chung đến năm 2050 định hướng dân số khoảng 6,1 triệu người, đất xây dựng đô thị 85.000–112.000 ha và 40 khu công nghiệp, tổng diện tích khoảng 61.238 ha. Hạ tầng và đô thị mở rộng sẽ kéo theo nhu cầu nhà ở.
Ông Nguyễn Minh Trí, Giám đốc Công ty TNHH thương mại, dịch vụ, địa ốc Tín Phát, cho rằng cơ hội chỉ chuyển thành sức mua nếu doanh nghiệp kiểm soát giá thành, pháp lí và tiến độ. Người mua hiện ưu tiên chủ đầu tư uy tín, pháp lí hoàn chỉnh, vị trí hưởng lợi hạ tầng và khả năng sử dụng hoặc tạo dòng tiền.
Vì vậy, nguồn cung nhà ở thương mại Cần Thơ sẽ phong phú hơn, nhưng cạnh tranh không nằm ở việc ai có nhiều dự án nhất. Doanh nghiệp có sản phẩm đúng nhu cầu, tổng giá phù hợp và pháp lí rõ ràng mới có lợi thế. Cần Thơ đang có cơ hội bước vào chu kì phát triển mới, nhưng nhà ở thương mại muốn đi xa phải bắt đầu từ nhu cầu ở thật.