
Nốt trầm của chứng khoán và dòng vốn dài hạn chờ thời cơ bứt phá
Thị trường chứng khoán Việt Nam khép lại quý III/2026 trong trạng thái điều chỉnh về cả mặt điểm số lẫn thanh khoản, mang lại không ít áp lực cho hiệu suất đầu tư ngắn hạn.
Tuy nhiên, đằng sau sự trầm lắng của bảng điện là sự lệch pha đáng chú ý khi kết quả kinh doanh và triển vọng tăng trưởng lợi nhuận của các doanh nghiệp niêm yết vẫn duy trì đà bứt phá mạnh mẽ.
Nốt trầm
Theo Sở Giao dịch Chứng khoán TP.HCM (HOSE), kết thúc phiên giao dịch 30/9/2026, chỉ số VN Index đạt 1.768,62 điểm, giảm 3,47% so với tháng trước.
Tổ chức Fmarket cũng nhận định, VN-Index khép lại quý III tại 1.768,62 điểm, giảm 4,9% so với cuối quý II.
Giảm điểm và giảm thanh khoản đang nói lên nhiều điều về thị trường chứng khoán Việt hiện nay. Diễn biến này không dễ dàng với nhà đầu tư khi danh mục suy giảm, trong khi nhiều doanh nghiệp vẫn duy trì tăng trưởng lợi nhuận tích cực.
Ông Lê Chí Phúc, Tổng Giám đốc SGI Capital, nhận định lãi suất hiện là biến số then chốt nhất chi phối tâm lý và quỹ đạo của dòng tiền trong những tháng cuối năm. Tuy nhiên, ông Lê Chí Phúc cũng cho rằng sau giai đoạn thị trường điều chỉnh, cơ hội phía trước có thể đủ lớn, điều quan trọng không nằm ở việc dự đoán chính xác thời điểm mà là xác định vị thế trong chu kỳ và chuẩn bị nguồn lực sẵn sàng khi thời cơ đến.
Mặc dù diễn biến thị trường khiến tâm lý thận trọng gia tăng, các chỉ báo cơ bản lại cho thấy bức tranh hoàn toàn khác. Theo dự báo từ VinaCapital, lợi nhuận trên mỗi cổ phiếu (EPS) của Việt Nam sẽ tăng trưởng khoảng 25% trong năm 2026 và tiếp tục duy trì mức tăng trưởng hai con số trong năm 2027, dẫn đầu khu vực ASEAN.
Bên cạnh đó, hiệu suất sinh lời trên vốn chủ sở hữu (ROE) dự phóng năm 2026 đạt 15%, vượt trội so với các quốc gia trong khu vực. Kết quả kinh doanh thực tế 6 tháng đầu năm củng cố triển vọng này khi doanh thu toàn thị trường tăng khoảng 33% và lợi nhuận sau thuế tăng 48% so với cùng kỳ.
Dù vậy, tốc độ tăng trưởng này vẫn chưa phản ánh vào giá khi sau 3 quý năm 2026, hơn 21% cổ phiếu đã lùi xuống dưới vùng đáy giai đoạn đại dịch.
Đánh giá về hiện tượng này, ông Đinh Đức Minh, Giám đốc Đầu tư cấp cao VinaCapital, cho rằng sự lệch pha xuất phát từ tâm lý thận trọng trước áp lực lãi suất khiến ngay cả các doanh nghiệp tốt cũng chịu sự điều chỉnh chung.
Trước bối cảnh này, ông Nguyễn Đức Hải, Giám đốc đầu tư cấp cao tại Manulife Investment Việt Nam, nhấn mạnh tầm quan trọng của chiến lược dài hạn và phân bổ tài sản theo vòng đời.
Theo ông Nguyễn Đức Hải, việc cố gắng tìm thời điểm tốt nhất để giao dịch thường dễ dẫn đến sai lầm, bởi nhà đầu tư có xu hướng đổ xô mua khi giá tăng và tránh né khi giá giảm. Trong đầu tư, chính những thời điểm bị tránh né lại là lúc định giá trở nên hấp dẫn, do đó việc duy trì sự cân bằng và dự phòng thanh khoản đối với các khoản đầu tư thu nhập cố định sẽ giúp nhà đầu tư giảm bớt băn khoăn trước các biến động ngắn hạn.
Lực đỡ
Bên cạnh yếu tố nội tại, triển vọng thu hút dòng vốn quốc tế sau nâng hạng cũng là chủ đề được quan tâm. Bà Hoàng Thị Tuyết Hạnh, Phó Tổng Giám đốc Công ty cổ phần chứng khoán OCBS, cho biết dòng vốn quốc tế sau nâng hạng sẽ được phân bổ theo nhiều giai đoạn, tùy thuộc vào chiến lược của từng nhóm nhà đầu tư.
Với các quỹ đầu tư theo chỉ số, việc điều chỉnh danh mục sẽ diễn ra theo lộ trình. Trong khi đó, các quỹ đầu tư chủ động sẽ cân nhắc nhiều yếu tố như triển vọng tăng trưởng lợi nhuận, chất lượng tài sản, dòng tiền, tính thanh khoản và vị thế của doanh nghiệp trong bối cảnh kinh tế vĩ mô.
Do đó, vấn đề quan trọng không chỉ là thu hút sự quan tâm của nhà đầu tư quốc tế, mà còn phải chuyển hóa sự quan tâm này thành dòng vốn thực sự đi vào doanh nghiệp Việt Nam.
Để làm được điều đó, thị trường cần có những doanh nghiệp đáp ứng yêu cầu về quy mô, thanh khoản, khả năng tiếp cận và năng lực tạo ra lợi nhuận bền vững. Đây cũng là những yếu tố quyết định khả năng duy trì dòng vốn ngoại trong dài hạn.
Bên cạnh đó, hệ thống giao dịch và thanh toán cần tiếp tục vận hành ổn định, an toàn, thông suốt, kể cả trong trường hợp thanh khoản tăng mạnh hoặc phát sinh sự cố. Quá trình này đòi hỏi sự phối hợp chặt chẽ giữa cơ quan quản lý, công ty chứng khoán, ngân hàng lưu ký và doanh nghiệp.
Một vấn đề khác là khả năng tiếp cận cơ hội đầu tư của nhà đầu tư nước ngoài. Những doanh nghiệp có nền tảng tốt nhưng bị hạn chế về tỷ lệ sở hữu nước ngoài hoặc tỷ lệ cổ phiếu tự do chuyển nhượng có thể chưa đáp ứng được nhu cầu phân bổ vốn của các quỹ lớn.
Vì vậy, việc tháo gỡ các rào cản cần được thực hiện phù hợp với từng ngành, đồng thời đi kèm yêu cầu cao hơn về minh bạch thông tin, quản trị doanh nghiệp và bảo vệ quyền lợi cổ đông.
“Việc đạt mục tiêu huy động 5,4 triệu tỷ đồng qua thị trường chứng khoán giai đoạn 2026-2030 đòi hỏi sự hoàn thiện về khuôn khổ pháp lý, triển khai cơ chế đối tác bù trừ trung tâm (CCP), niêm yết đồng thời với IPO và tháo gỡ rào cản ký quỹ.
Đặc biệt, công tác quản trị doanh nghiệp cần được nâng cao khi điểm bình quân của Việt Nam trong kỳ đánh giá ASEAN vừa qua vẫn thấp hơn so với Malaysia và Thái Lan. Việc duy trì ổn định kinh tế vĩ mô, bảo đảm tính nhất quán chính sách và nâng cao chất lượng quản trị sẽ là chìa khóa để Việt Nam giữ chân dòng vốn dài hạn trong bối cảnh môi trường tài chính quốc tế còn nhiều biến động”, bà Hoàng Thị Tuyết Hạnh khuyến nghị.
Ông Đinh Minh Chí, Giám đốc Phân tích khối Khách hàng cá nhân Công ty Chứng khoán Mirae Asset cho biết vẫn duy trì quan điểm tích cực đối với triển vọng thị trường chứng khoán trong những tháng cuối năm 2026 nhờ nền tảng tăng trưởng kinh tế vĩ mô ổn định, tăng trưởng lợi nhuận tiếp tục cải thiện và các động lực hỗ trợ như đầu tư công, tăng trưởng tín dụng, dòng vốn FDI và quá trình nâng hạng của Việt Nam.
Đây là những yếu tố quan trọng giúp duy trì kỳ vọng tăng trưởng lợi nhuận của các nhóm doanh nghiệp niêm yết.
Về dòng tiền trong nước, nhà đầu tư cá nhân vẫn đang đóng vai trò là lực đỡ đối với thị trường. Thanh khoản vẫn duy trì ở mức khá cao so với những năm trước, trong khi năng lực cho vay của các công ty chứng khoán tiếp tục tăng trưởng ổn định.
Ngoài ra, các chủ đề đầu tư như đầu tư công, tăng trưởng tín dụng, cải cách thể chế và câu chuyện nâng hạng sẽ tiếp tục là những động lực thu hút dòng vốn đầu tư cả trong nước lẫn ngoài nước.
Đối với dòng vốn ngoại, áp lực bán ròng vẫn là yếu tố cần theo dõi khi nhà đầu tư toàn cầu có những dịch chuyển nhất định trước các biến số kinh tế vĩ mô.
Tuy nhiên, việc nâng hạng thị trường được kỳ vọng sẽ giúp nhà đầu tư nước ngoài gia tăng mức độ đầu tư tại thị trường chứng khoán Việt Nam và khơi thông dòng vốn quay trở lại trong trung và dài hạn.
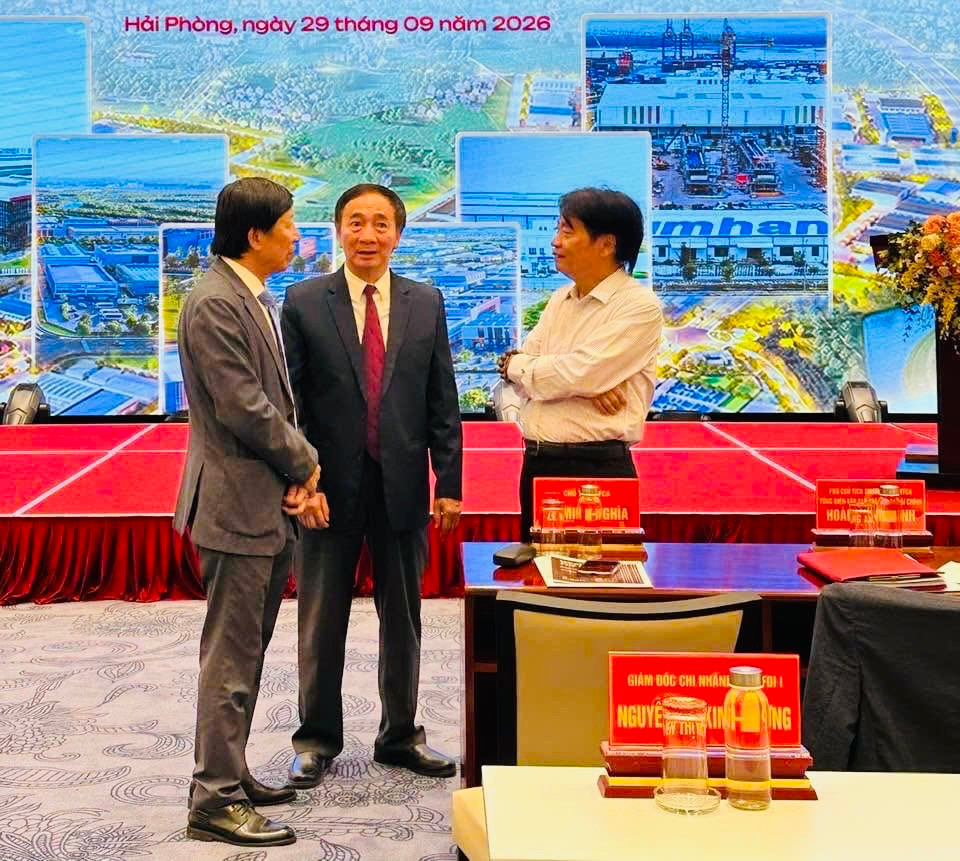
“Một điểm chúng ta cần lưu ý là mặt bằng định giá của Việt Nam vẫn khá cạnh tranh so với các quốc gia trong khu vực, trong khi triển vọng tăng trưởng lợi nhuận được đánh giá tích cực. Điều này sẽ giúp thị trường chứng khoán Việt Nam duy trì sức hấp dẫn nhất định đối với các quỹ đầu tư ngoại trong trung và dài hạn, khi các yếu tố về tăng trưởng lợi nhuận được hiện thực hóa", ông Đinh Minh Chí nhấn mạnh.
Theo ông Đinh Minh Trí, về cơ hội đầu tư, ưu tiên nhóm ngân hàng và dịch vụ tài chính nhờ câu chuyện tăng trưởng liên quan đến quá trình nâng hạng. Nhóm xây dựng hạ tầng, vật liệu xây dựng và năng lượng được hưởng lợi từ câu chuyện thúc đẩy đầu tư công của Chính phủ. Nhóm công nghệ có động lực tăng trưởng dài hạn từ câu chuyện chuyển đổi số. Nhóm bất động sản khu công nghiệp được hỗ trợ bởi dòng vốn FDI liên tục tăng trưởng tại Việt Nam.
“Nhìn chung, chúng tôi cho rằng triển vọng thị trường chứng khoán đang phụ thuộc nhiều hơn vào câu chuyện tăng trưởng lợi nhuận của doanh nghiệp và khả năng hiện thực hóa các động lực tăng trưởng của nền kinh tế.
Nếu tiến độ giải ngân đầu tư công được đẩy mạnh đúng kế hoạch, môi trường vĩ mô tiếp tục ổn định và quá trình nâng hạng diễn ra thuận lợi, chúng tôi kỳ vọng thị trường chứng khoán Việt Nam vẫn còn nhiều dư địa để tăng trưởng trong trung và dài hạn”, ông Trí nói.