
Ngày Doanh nhân 13/10: Công nghệ, AI đang giúp doanh nghiệp kiếm tiền ra sao?
Chuyển đổi số ở nhiều ngành nghề đang bước sang giai đoạn mới, khi công nghệ không chỉ phục vụ giao dịch trực tuyến mà còn tham gia sâu vào hoạt động quản trị, xử lý nghiệp vụ và phát triển sản phẩm.
Từ ngân hàng đến nông trại, chuyển đổi số đang làm thay đổi cách thức kinh doanh và tạo ra giá trị. Với ngân hàng, công nghệ giúp tinh gọn bộ máy, nâng hiệu quả vận hành và mở rộng dịch vụ. Còn với doanh nghiệp sản xuất, số hóa không chỉ giúp giảm chi phí mà còn mở đường đưa sản phẩm vượt khỏi thị trường truyền thống, tiếp cận khách hàng toàn cầu.
Ngân hàng tìm nguồn thu mới ngoài tín dụng
Ông Nguyễn Hưng, Tổng giám đốc TPBank cho biết: Ứng dụng số hóa vào hoạt động của ngân hàng không phải là lớp vỏ bên ngoài mà là sự thay đổi toàn diện trong tư duy vận hành. Điều quan trọng không chỉ nằm ở việc khách hàng có thể thực hiện giao dịch trên ứng dụng, mà còn ở khả năng tự động hóa các công đoạn xử lý phía sau.
Đơn cử trong hoạt động cấp tín dụng, trước đây nhân viên ngân hàng phải thực hiện nhiều thao tác thủ công như quét tài liệu, nhập dữ liệu, tổng hợp thông tin và lập tờ trình. Hiện nay, việc ứng dụng AI, công nghệ nhận dạng ký tự quang học cùng các công cụ tự động hóa đã giúp giảm đáng kể khối lượng công việc này.
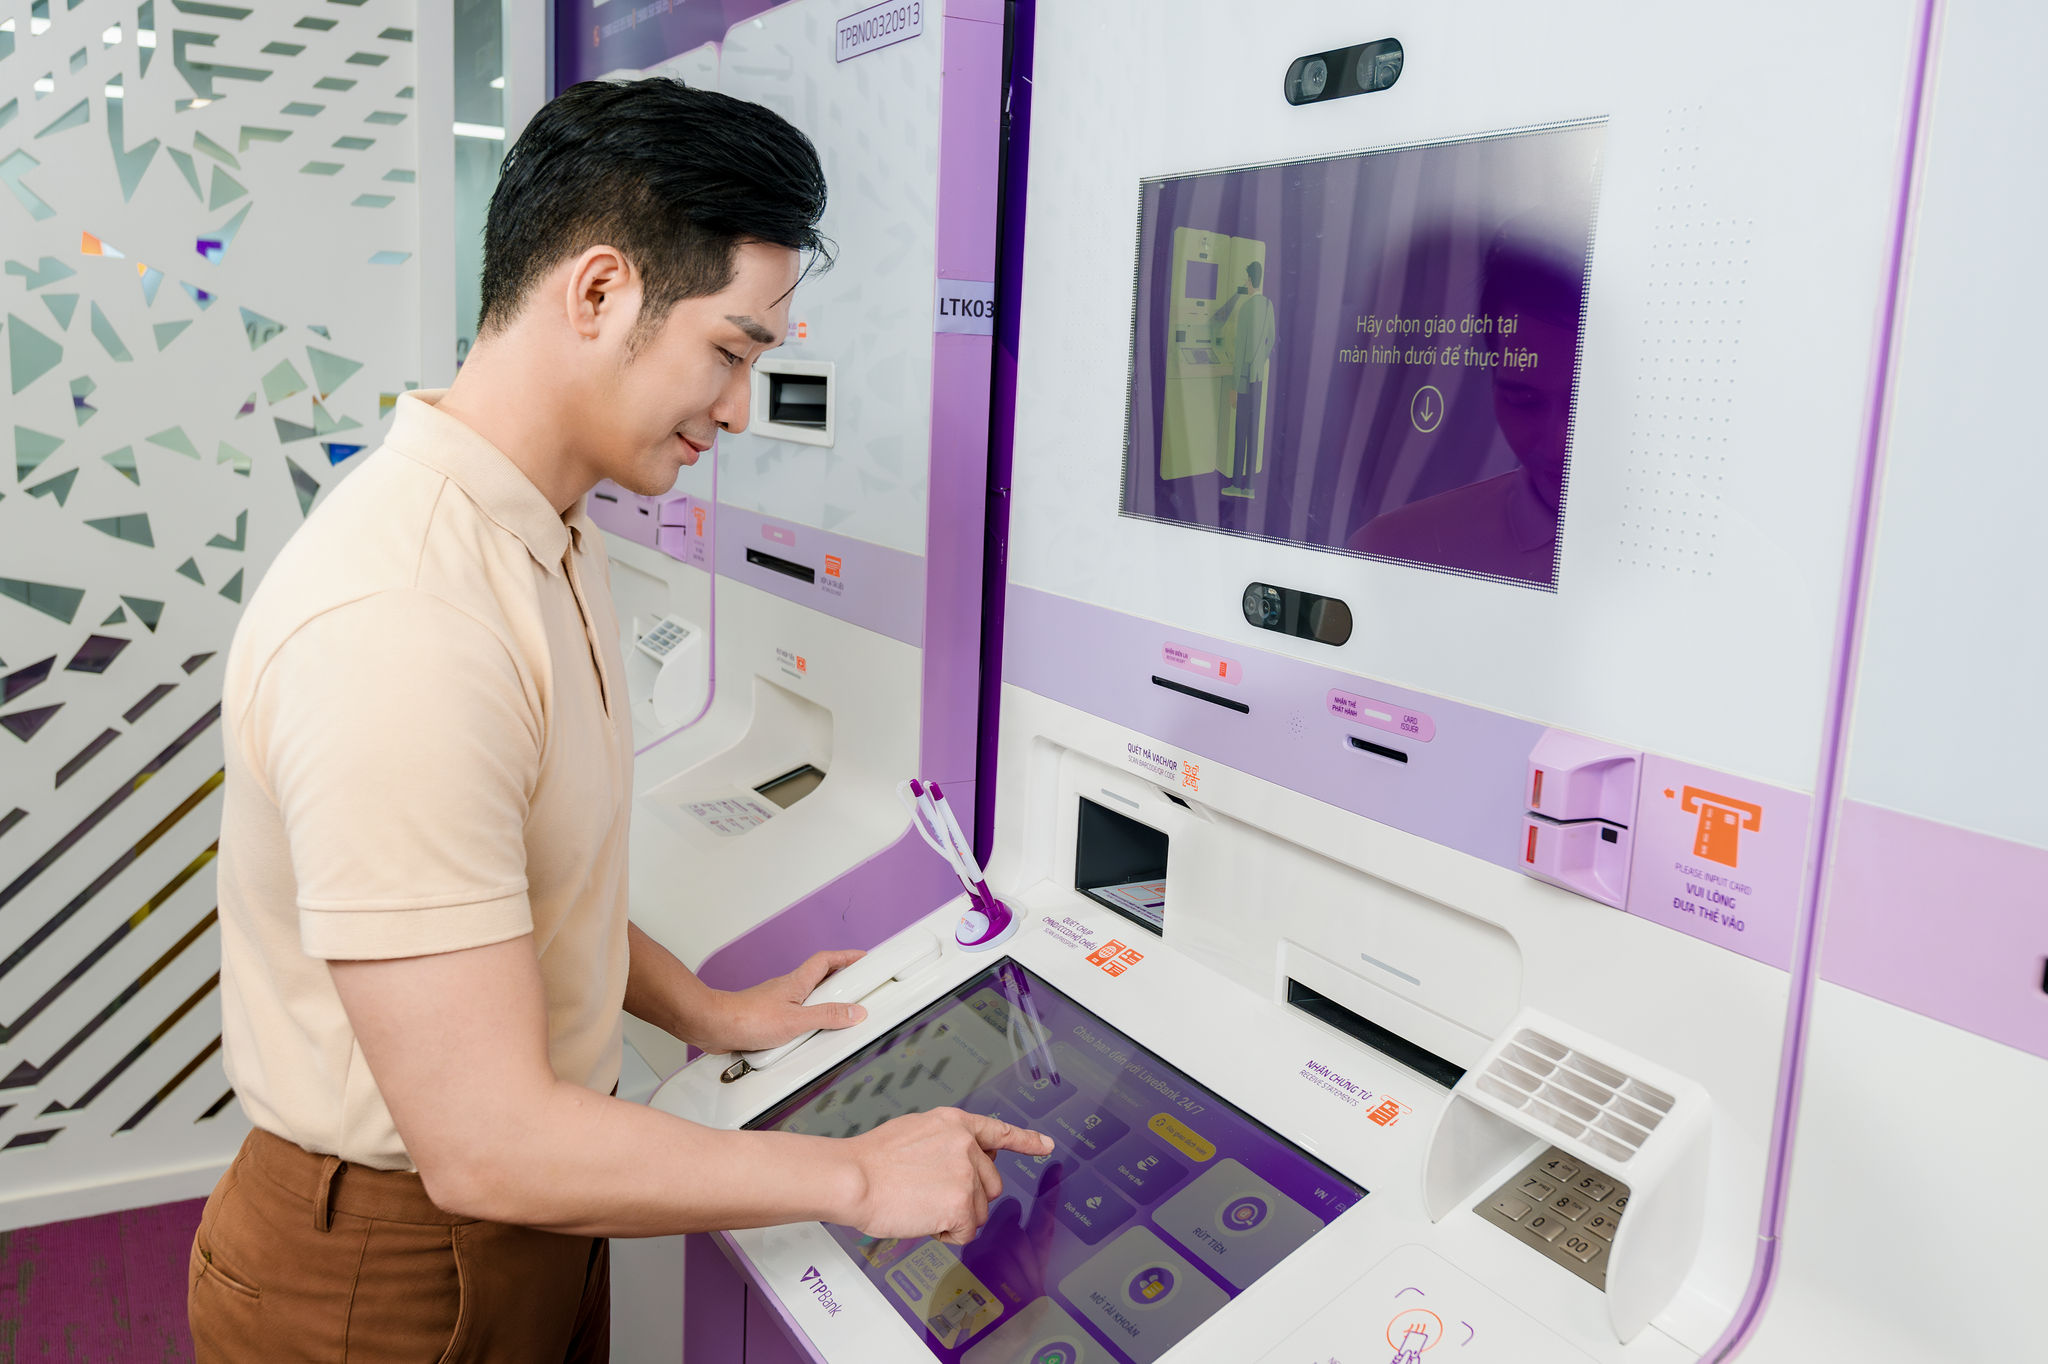
Các công cụ tự động có thể thu thập, xác minh dữ liệu doanh nghiệp, trong khi AI tham gia phân tích hồ sơ và hỗ trợ đánh giá tín dụng. Nhờ đó, nhân viên giảm thời gian xử lý các tác vụ lặp lại, có thêm nguồn lực tập trung vào những công việc đòi hỏi chuyên môn, khả năng phân tích và tương tác với khách hàng.
“Số hóa phải được thực hiện xuyên suốt từ đầu đến cuối quy trình. Nếu khách hàng thao tác trên ứng dụng nhưng phía sau nhân viên vẫn phải xử lý thủ công thì đó chưa phải là chuyển đổi số thực sự” .
Ông Nguyễn Hưng, Tổng giám đốc TPBank
Không chỉ thay đổi hoạt động nội bộ, chuyển đổi số còn được TPBank xác định là công cụ mở rộng khả năng tiếp cận khách hàng và phát triển nguồn thu ngoài tín dụng. Vì vậy, thay vì trông chờ vào việc tăng trưởng tín dụng, TPBank lựa chọn đẩy mạnh chuyển đổi số, phát triển dịch vụ để mở rộng nguồn thu, từng bước chuyển từ tăng trưởng dựa trên quy mô tín dụng sang khai thác giá trị từ khách hàng.
Có thể thấy chuyển đổi số đang tác động đồng thời đến hai khía cạnh trong hoạt động ngân hàng. Một mặt, công nghệ giúp tinh gọn quy trình, giảm các thao tác thủ công và nâng cao hiệu quả sử dụng nhân sự. Mặt khác, các dịch vụ số tạo điều kiện mở rộng tương tác với khách hàng, gia tăng mức độ sử dụng sản phẩm và phát triển nguồn thu từ dịch vụ.
Đây cũng là hướng đi TPBank lựa chọn nhằm từng bước giảm sự phụ thuộc vào hoạt động tín dụng truyền thống. Trong đó, AI, tự động hóa và khả năng tự chủ công nghệ không chỉ phục vụ mục tiêu cải thiện trải nghiệm khách hàng, mà còn trở thành những yếu tố hỗ trợ ngân hàng nâng cao hiệu quả hoạt động và xây dựng nền tảng tăng trưởng dài hạn.
Đưa dịch vụ ngân hàng đến gần hơn với người dân nông thôn
Trong cuộc đua chuyển đổi số, Agribank lựa chọn hướng đi gắn với đặc thù hoạt động và mạng lưới khách hàng rộng khắp, nhất là tại khu vực nông nghiệp, nông thôn. Không chỉ hiện đại hóa hoạt động, ngân hàng còn đẩy mạnh các nền tảng giao dịch trực tuyến, ứng dụng trí tuệ nhân tạo (AI) và tự động hóa quy trình nhằm mở rộng khả năng tiếp cận dịch vụ tài chính cho người dân, đồng thời tiết giảm chi phí và nâng cao hiệu quả vận hành.
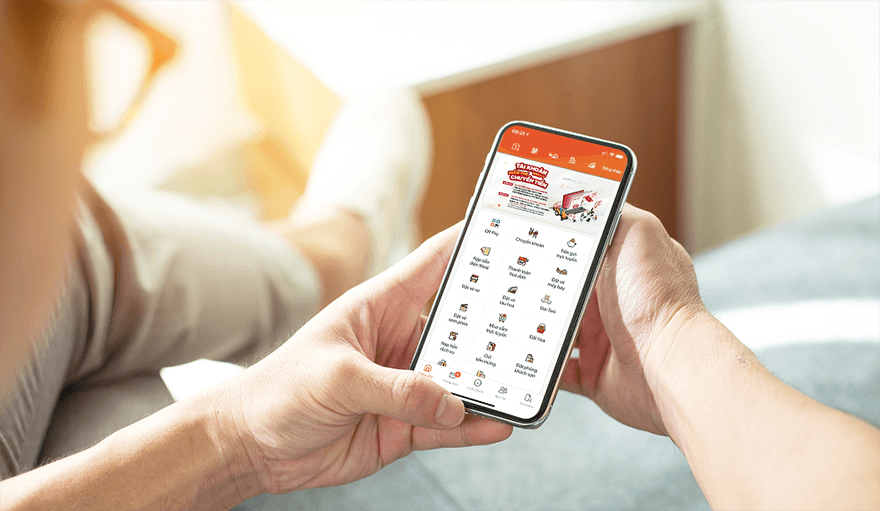
Ông Đỗ Đức Thành, Phó Tổng Giám đốc Agribank chia sẻ: Với Agribank, chuyển đổi số không chỉ là công nghệ mà còn là hành trình kiến tạo cân bằng đến mọi khách hàng. Định hướng này được thể hiện qua việc mở rộng các kênh tiếp cận dịch vụ ngân hàng tại khu vực nông thôn.
Đến nay, Agribank có hơn 12 triệu tài khoản và 14 triệu thẻ tại khu vực này. Đáng chú ý, hơn 500.000 người thuộc nhóm yếu thế và khoảng 2 triệu người dân đã nhận các khoản trợ cấp an sinh, bảo hiểm thông qua tài khoản ngân hàng. Việc chuyển các khoản chi trả sang nền tảng số không chỉ tạo thuận lợi cho người thụ hưởng mà còn góp phần giảm sự phụ thuộc vào giao dịch tiền mặt.
Song song với mở rộng dịch vụ, Agribank đang ứng dụng công nghệ để thay đổi cách thức phục vụ khách hàng. Hơn 200 kiosk thông minh, hàng trăm trạm dịch vụ số tích hợp AI cùng hệ thống tổng đài AI hỗ trợ 15 triệu khách hàng đã góp phần đa dạng hóa các kênh giao dịch, giảm bớt sự phụ thuộc vào phương thức phục vụ trực tiếp tại quầy.
Ở mảng ngân hàng số, ứng dụng Agribank Plus hiện phục vụ hơn 15 triệu khách hàng với gần 200 sản phẩm, dịch vụ và tiện ích. Trong khi đó, nền tảng Agribank eBanking phục vụ hơn 73.000 khách hàng doanh nghiệp, với tỷ lệ hoạt động đạt 99,88%. Riêng năm 2026, hệ thống ghi nhận hơn 18.000 doanh nghiệp đăng ký mới. Việc mở rộng các nền tảng này giúp khách hàng cá nhân và doanh nghiệp chủ động thực hiện giao dịch, tiếp cận nhiều dịch vụ trên môi trường số thay vì phải đến trực tiếp điểm giao dịch.
“Cùng với mở rộng tiện ích số, Agribank tăng cường các giải pháp nhận diện và phòng ngừa gian lận trong giao dịch trực tuyến.
Điều này cho thấy chuyển đổi số không chỉ là bài toán nâng cao hiệu quả vận hành, mở rộng dịch vụ mà còn đặt ra yêu cầu bảo đảm an toàn tài sản và thông tin của khách hàng trên môi trường số.
Ông Đỗ Đức Thành, Phó Tổng Giám đốc Agribank
Ông Thành cho biết thêm, chuyển đổi số còn được Agribank triển khai trong việc đơn giản hóa thủ tục và rút ngắn thời gian xử lý hồ sơ. Tại các Trạm Dịch vụ công số, việc tích hợp AI, công nghệ nhận dạng ký tự quang học (OCR), xác thực qua VNeID và khai thác dữ liệu số đã giúp giảm thời gian xử lý hồ sơ từ khoảng 15 phút xuống còn 3-5 phút. Đây là một trong những ứng dụng cho thấy hiệu quả của công nghệ trong việc giảm thao tác thủ công và nâng cao tốc độ phục vụ.
Cuộc đua AI: Không chỉ để có thêm khách hàng
Trong khi đó, tại Cake by VPBank, trọng tâm phát triển ngân hàng số đang dịch chuyển từ mở rộng số lượng người dùng sang khai thác hiệu quả hơn nhu cầu tài chính của khách hàng hiện hữu.
Ông Nguyễn Hữu Quang, Tông giám đốc Cake by VPBank cho biết: Sự phát triển của ngân hàng số không đơn thuần được đánh giá qua việc gia tăng số lượng khách hàng mới, mà còn ở khả năng đáp ứng ngày càng nhiều nhu cầu tài chính trên cùng một hệ sinh thái.
Từ thanh toán, tiết kiệm, tín dụng, đầu tư đến những nhu cầu tài chính và đời sống khác. Khi đó, tăng trưởng không chỉ đến từ việc mở rộng quy mô mà còn từ chiều sâu của mối quan hệ với khách hàng", ông Quang nhấn mạnh.
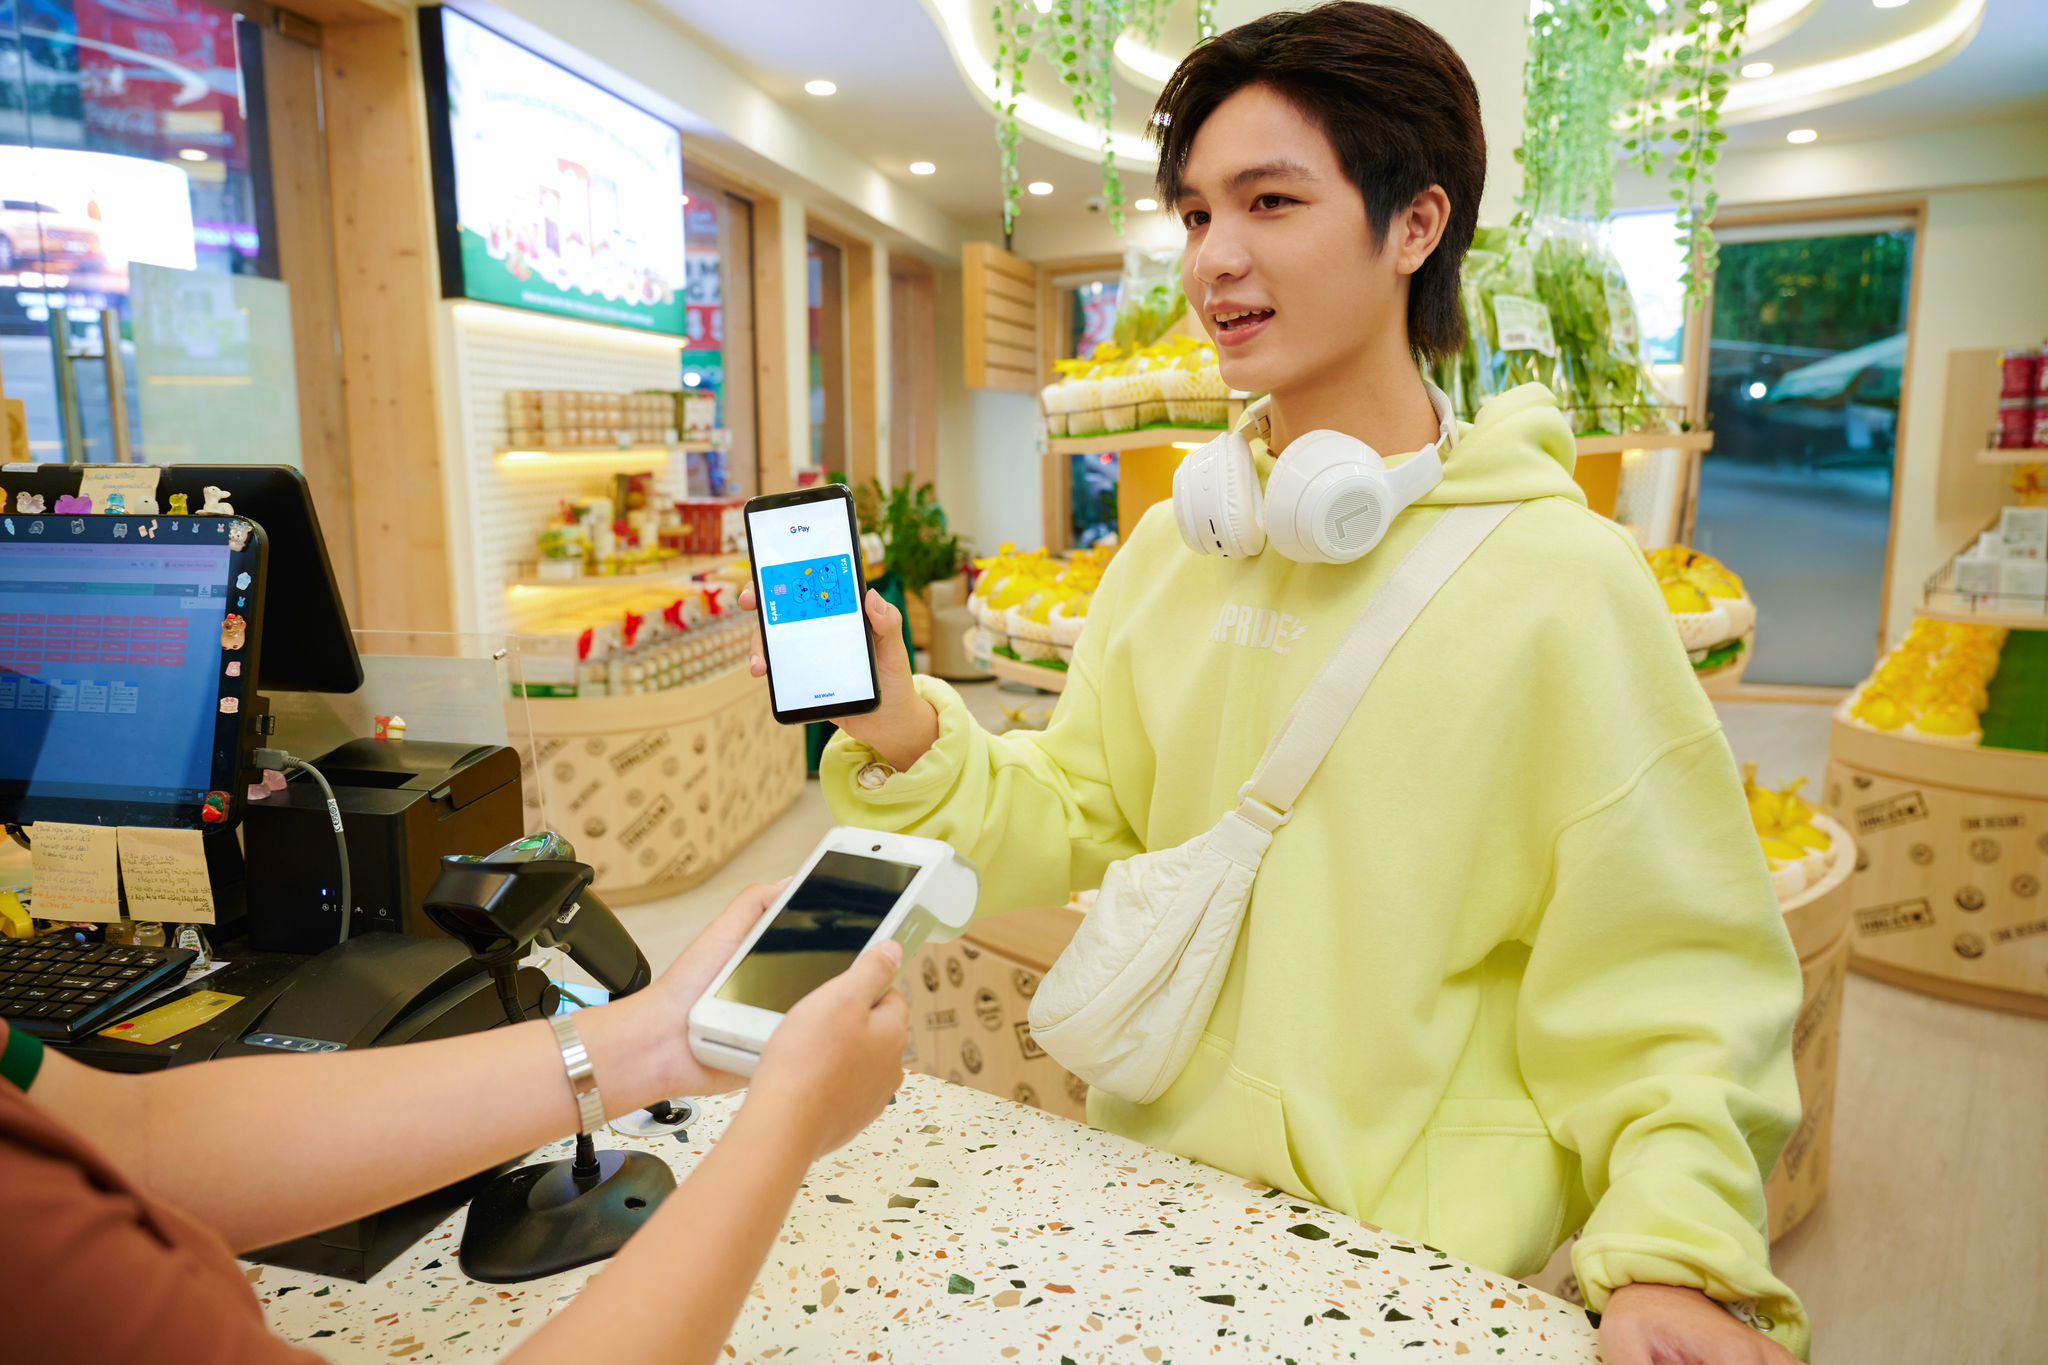
Để hiện thực hóa định hướng này, Cake đang chuẩn bị chuyển từ mô hình ngân hàng số sang Next Gen AI Bank (ngân hàng AI thế hệ mới), trong đó AI được tích hợp sâu hơn vào hoạt động kinh doanh và quản trị.
Nếu trước đây AI chủ yếu được ứng dụng để tự động hóa các công việc lặp lại, tiết giảm thao tác thủ công và nâng cao hiệu suất xử lý. Ở giai đoạn tiếp theo, công nghệ này được định hướng tham gia ngay từ khâu thiết kế sản phẩm, hỗ trợ quá trình ra quyết định đến điều chỉnh trải nghiệm khách hàng theo thời gian thực.
Sự thay đổi này đặt ra yêu cầu cao hơn về chất lượng dữ liệu, kiến trúc công nghệ và năng lực tổ chức vận hành. Bởi hiệu quả chuyển đổi số không chỉ phụ thuộc vào mức độ đầu tư công nghệ, mà còn ở khả năng đưa các giải pháp AI vào hoạt động thực tế và chuyển hóa thành giá trị kinh doanh.
"AI và dữ liệu chắc chắn là một phần quan trọng của lợi thế cạnh tranh - nhưng đầu tư mạnh vào AI thôi thì chưa đủ. Điều tạo ra khác biệt bền vững là cách một tổ chức đưa AI vào vận hành thực tế: có dữ liệu đủ tốt, kiến trúc phù hợp và con người biết biến năng lực đó thành giá trị cụ thể cho khách hàng", ông Quang nhận định.
Nông sản tìm đường ra thế giới nhờ công nghệ số
Với doanh nghiệp nông nghiệp, chuyển đổi số không chỉ là câu chuyện ứng dụng công nghệ vào sản xuất mà còn mở ra khả năng kiểm soát chất lượng, tiết giảm chi phí và tiếp cận thị trường.
Đặc biệt, khi nhu cầu tiêu dùng thực phẩm sạch ngày càng tăng, khả năng minh bạch toàn bộ quá trình sản xuất đang trở thành yếu tố quan trọng để nâng cao giá trị nông sản.
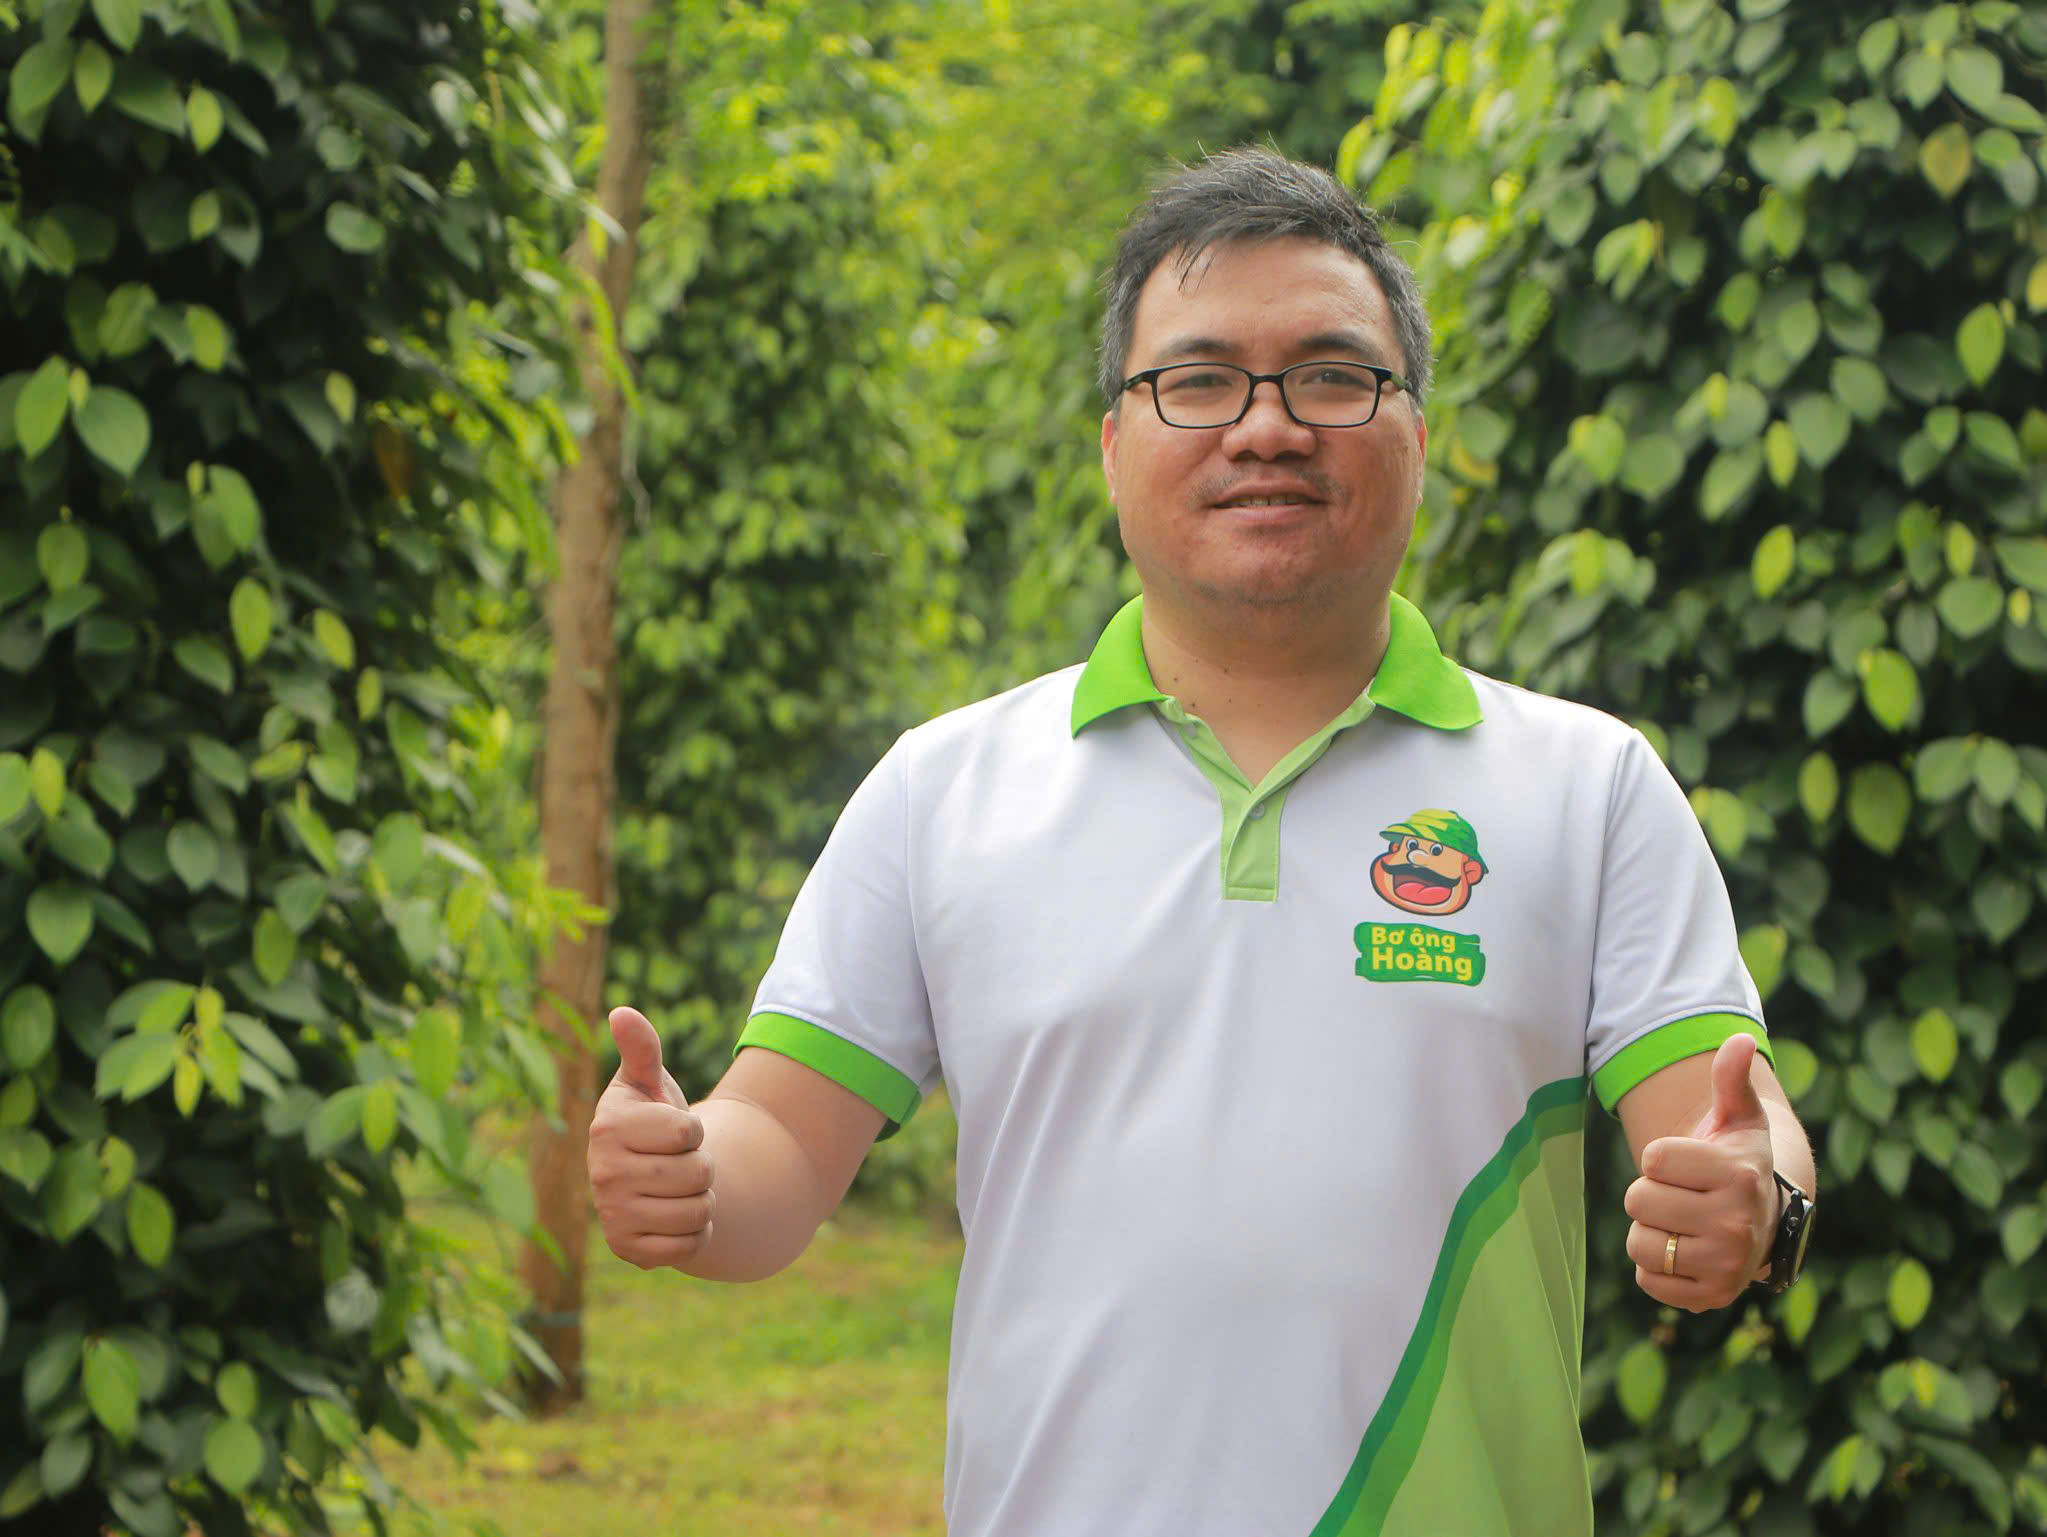
Trao đổi về vấn đề này với Một thế giới, ông Đặng Dương Minh Hoàng, Giám đốc Nông trại Thiên Nông Bình Phước cho rằng: Công nghệ số đang tạo ra những thay đổi đáng kể trong cách thức tổ chức sản xuất và tiêu thụ nông sản. Nếu trước đây người nông dân chủ yếu tập trung vào năng suất, chất lượng sản phẩm và phụ thuộc nhiều vào thương lái, thì nay các nền tảng số giúp kết nối trực tiếp hơn với người tiêu dùng, đồng thời mở rộng cơ hội tiếp cận những thị trường ngoài nước.
Thông qua các nền tảng số, thông tin về nguồn gốc giống cây, quá trình sinh trưởng, chăm sóc, tưới tiêu, sử dụng phân bón và thu hoạch đều được ghi nhận, theo dõi và truy xuất một cách minh bạch, rõ ràng. Điều này không chỉ giúp người mua có thêm cơ sở đánh giá chất lượng sản phẩm mà còn thúc đẩy người sản xuất tuân thủ quy trình chặt chẽ hơn.
Không dừng ở khâu sản xuất, thương mại điện tử và các kênh truyền thông số còn giúp doanh nghiệp rút ngắn khoảng cách với khách hàng, từng bước hiện thực hóa mô hình đưa nông sản từ nông trại đến bàn ăn. Khi có thể tiếp cận trực tiếp người mua, doanh nghiệp có thêm cơ hội giảm bớt khâu trung gian, chủ động kênh phân phối và cải thiện hiệu quả kinh doanh.
Tại Nông trại Thiên Nông Bình Phước, việc ứng dụng công nghệ được kết hợp với cơ giới hóa và sử dụng năng lượng tái tạo nhằm giải quyết bài toán chi phí sản xuất, đặc biệt trong bối cảnh lao động nông nghiệp ngày càng khó tuyển dụng.
Ông Hoàng dẫn chứng, với phương thức truyền thống, một lao động cắt cỏ thủ công chỉ có thể xử lý diện tích vài sào ruộng hoặc một mẫu ruộng/ngày. Trong khi đó, sử dụng máy móc cơ giới giúp một người có thể thực hiện công việc trên diện tích vài hecta/ngày. Tương tự, việc tổ chức hệ thống tưới phù hợp cho phép cung cấp nước cho toàn bộ khu vườn chỉ trong một buổi, giảm đáng kể thời gian và công sức so với cách làm trước đây.
Bên cạnh đó, công nghệ số và cơ giới hóa còn hỗ trợ nông trại chủ động hơn trước những biến động bất lợi của thời tiết. Thông qua các thiết bị phun tưới và chăm sóc cây trồng, người sản xuất có thể triển khai những biện pháp xử lý phù hợp với từng giai đoạn sinh trưởng, qua đó hạn chế phần nào thiệt hại do biến đổi khí hậu.
Một hướng đi khác được Thiên Nông chú trọng là phát triển nông nghiệp theo mô hình kinh tế tuần hoàn. Thay vì phụ thuộc vào phân bón hóa học, nông trại sử dụng các nguồn nguyên liệu hữu cơ, kết hợp chế phẩm sinh học để ủ và tạo phân bón ngay tại vườn. Việc tận dụng nguồn nguyên liệu sẵn có không chỉ giúp chủ động đầu vào, giảm áp lực chi phí phân bón, mà còn cải thiện chất lượng đất, bảo vệ môi trường canh tác và duy trì hệ sinh thái tự nhiên.
Không chỉ nâng cao hiệu quả sản xuất, chuyển đổi số còn mở ra cơ hội xây dựng thương hiệu và đưa nông sản tiếp cận thị trường quốc tế.
Nếu trước đây, nông dân chủ yếu phụ thuộc vào thương lái, loay hoay với điệp khúc “được mùa mất giá”, thì nay nền tảng số giúp họ tìm kiếm đối tác, giới thiệu sản phẩm và minh bạch quy trình sản xuất.
Qua đó, từng bước giảm sự phụ thuộc vào các khâu trung gian, mở rộng thị trường tiêu thụ và nâng cao giá trị nông sản.
Ông Đặng Dương Minh Hoàng, Giám đốc Nông trại Thiên Nông Bình Phước
“Thực tế tại Thiên Nông, các sản phẩm bơ đã được xuất khẩu sang một số thị trường Đông Nam Á như Thái Lan, Malaysia, trong khi chanh dây ngọt đã tiếp cận thị trường châu Âu và Dubai.
Mới đây một đối tác từ Italy cũng chủ động liên hệ để tìm hiểu khả năng nhập khẩu bơ sau khi tiếp cận thông tin về nông trại qua các kênh số. Đây là thay đổi đáng chú ý trong cách doanh nghiệp nông nghiệp tìm kiếm đầu ra. Thay vì chỉ chờ thương lái đến thu mua, nhà sản xuất có thể chủ động giới thiệu sản phẩm đến những thị trường có nhu cầu, từ đó mở rộng cơ hội thương mại và giảm bớt sự phụ thuộc vào một kênh tiêu thụ” ông Hoàng nói.
Không chỉ tiêu thụ nông sản tươi, doanh nghiệp còn phát triển các sản phẩm chế biến nhằm nâng cao giá trị nguyên liệu. Điển hình là việc tận dụng cùi bưởi từ nguồn nguyên liệu tại làng bưởi Tân Triều để chế biến sản phẩm chè bưởi, thay vì bỏ đi những phần nguyên liệu không được sử dụng trong tiêu thụ quả tươi.
Cách làm này góp phần mở rộng chuỗi giá trị nông sản, giảm lãng phí và tạo thêm nguồn thu từ hoạt động chế biến. Đây cũng là hướng phát triển gắn sản xuất nông nghiệp với chế biến, phân phối và dịch vụ, thay vì chỉ dừng ở bán nguyên liệu thô.
“Để chuyển đổi số thực sự trở thành động lực phát triển nông nghiệp xanh, các doanh nghiệp sản xuất nông nghiệp sạch như chúng tôi cần những chính sách hỗ trợ thiết thực hơn về vốn, công nghệ, đào tạo và kết nối thị trường. Đặc biệt, cần tạo điều kiện để doanh nghiệp nhỏ và người trẻ khởi nghiệp có thể biến ý tưởng thành sản phẩm, đưa công nghệ vào sản xuất và nâng cao giá trị nông sản”, ông Hoàng nêu kiến nghị.
Phát triển nông nghiệp bền vững còn đòi hỏi hình thành hệ sinh thái liên kết giữa người trồng, doanh nghiệp cung ứng thiết bị, đơn vị chế biến, phân phối và tiêu thụ. Khi các thành phần trong chuỗi giá trị có thể hỗ trợ, bổ sung cho nhau, hiệu quả sản xuất và khả năng cạnh tranh của nông sản sẽ được cải thiện.
Từ đó có thể thấy chuyển đổi số đang mở ra cơ hội để doanh nghiệp nông nghiệp vượt khỏi giới hạn của phương thức sản xuất, tiêu thụ truyền thống. Công nghệ không chỉ hỗ trợ quản lý và minh bạch quy trình sản xuất mà còn tạo thêm kênh tiếp cận thị trường, nâng cao giá trị thương hiệu, trong khi các giải pháp cơ giới hóa, năng lượng tái tạo và kinh tế tuần hoàn góp phần giảm chi phí, hướng tới mô hình nông nghiệp xanh, bền vững.