
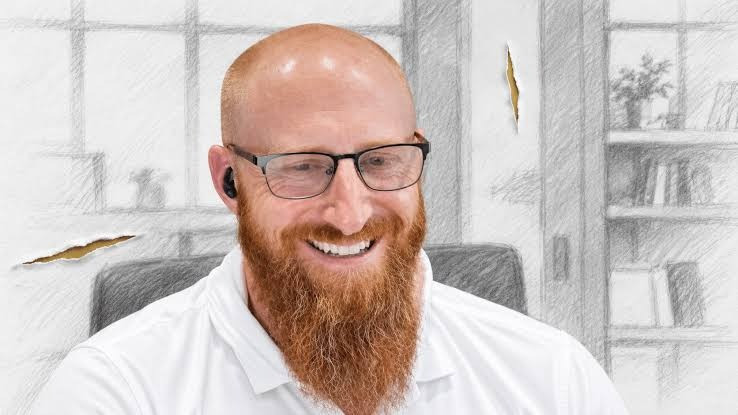
CEO ScopeLift: Dự án tiền số phải chia sẻ lợi ích với người nắm giữ token
Ben DiFrancesco, nhà sáng lập kiêm CEO ScopeLift, cho rằng các dự án tiền số có doanh thu cần xây dựng cơ chế phân phối giá trị thực chất cho token quản trị, thay vì tiếp tục viện dẫn rào cản pháp lí để không mang lại lợi ích kinh tế cho người nắm giữ token.
Trong cuộc phỏng vấn trên chương trình podcast Uneasy Money, phát sóng với nội dung được ghi hình tuần trước, Ben DiFrancesco, nhà sáng lập kiêm CEO ScopeLift, nhận định ngành tiền số đang bước vào giai đoạn mà các dự án blockchain cần giải trình rõ hơn về giá trị kinh tế mà token quản trị mang lại cho người nắm giữ.
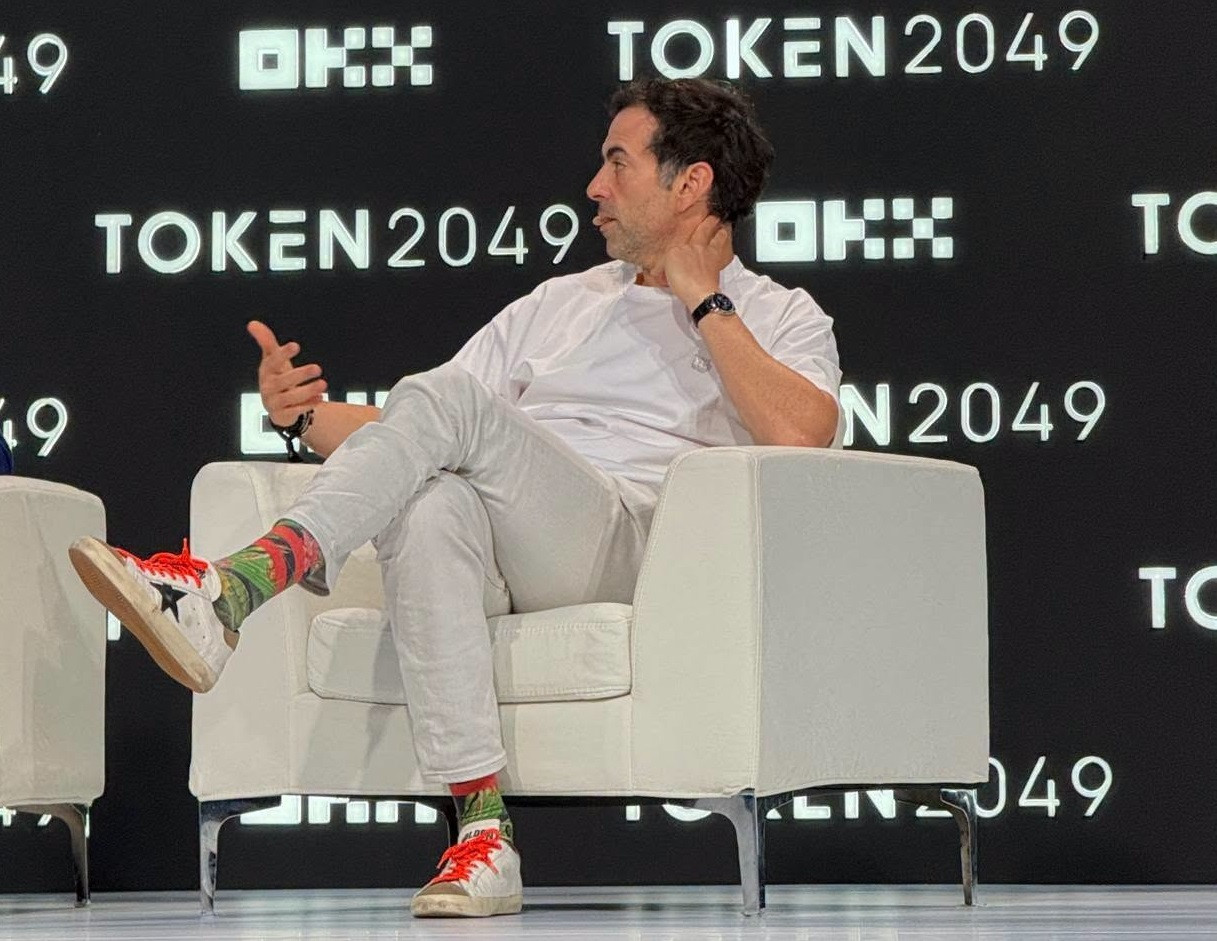
CEO ScopeLift: Người nắm giữ token không thể mãi chỉ có quyền biểu quyết
Theo ông, trong nhiều năm, nỗi lo vi phạm luật chứng khoán tại Mỹ đã khiến không ít dự án lựa chọn phát hành token không có cơ chế cổ tức, chia sẻ doanh thu hoặc mua lại token. Việc cam kết phân phối lợi nhuận cho người nắm giữ có thể khiến dự án đối mặt với nguy cơ bị xem là phát hành chứng khoán chưa đăng kí.
Tuy nhiên, DiFrancesco cho rằng lí do pháp lí này đang dần mất đi sức nặng. Khi môi trường quản lí thay đổi, các dự án có khả năng tạo doanh thu nhưng không xây dựng kế hoạch đưa giá trị kinh tế trở lại token sẽ phải chịu sự chất vấn nhiều hơn.
Ông nhấn mạnh rằng một giao thức blockchain quy mô lớn, có doanh thu hoặc có khả năng tạo doanh thu, đồng thời phát hành token, cần có một chiến lược rõ ràng để chuyển giá trị kinh tế về cho tài sản đó. Quan trọng hơn, chiến lược này phải dựa trên hoạt động kinh doanh thực tế, thay vì những cam kết mang tính quảng bá nhằm duy trì kì vọng của nhà đầu tư.
Một ví dụ được DiFrancesco đề cập là giao thức thu phí từ hoạt động sử dụng mạng lưới, sau đó phân phối khoản thu này hoặc sử dụng doanh thu để mua lại token theo một cơ chế được lập trình trước. Đây là cách giúp người nắm giữ token có thể hưởng lợi trực tiếp hoặc gián tiếp từ sự phát triển của giao thức.
Quan điểm này phản ánh sự thay đổi trong cách đánh giá token quản trị của thị trường tiền số. Trong giai đoạn đầu của tài chính phi tập trung (DeFi), nhiều token chủ yếu được thiết kế để trao quyền biểu quyết cho cộng đồng, chẳng hạn như quyết định thay đổi thông số vận hành, phân bổ ngân quỹ hoặc lựa chọn chiến lược phát triển giao thức.
Tuy nhiên, quyền biểu quyết không phải lúc nào cũng đồng nghĩa với giá trị kinh tế. Một dự án có thể sở hữu lượng người dùng lớn, thu về hàng triệu USD phí giao dịch và quản lí khối tài sản đáng kể, nhưng token quản trị của dự án vẫn không có cơ chế giúp người nắm giữ hưởng lợi từ những hoạt động đó.
Khoảng cách giữa sự phát triển của giao thức và lợi ích của token vì vậy trở thành vấn đề ngày càng được quan tâm. Theo DiFrancesco, nếu một token thực sự đóng vai trò quan trọng đối với hệ thống, đội ngũ phát triển cần giải thích tại sao tài sản này không nhận được phần giá trị tương xứng từ hoạt động của giao thức.
Thay đổi pháp lí có thể thúc đẩy cơ chế chia sẻ doanh thu
Một trong những yếu tố quan trọng đứng sau nhận định của CEO ScopeLift là những tín hiệu điều chỉnh trong cách tiếp cận của cơ quan quản lí chứng khoán Mỹ đối với hoạt động mua lại token.
Ngày 25/9, bộ phận nhân viên của Ủy ban Chứng khoán và Giao dịch Mỹ (SEC) công bố một tài liệu hỏi đáp (FAQ), trong đó đề cập đến vấn đề thông báo mua lại token. Theo nội dung được công bố, việc một dự án thông báo kế hoạch mua lại token, tự thân, không đồng nghĩa với lời hứa về những nỗ lực quản lí thiết yếu của một bên trung tâm, nếu hệ thống tiền số đã hoạt động đầy đủ chức năng.
Đến ngày 28/9, nội dung FAQ được cập nhật thêm điều kiện hệ thống cũng không có một bên trung tâm kiểm soát. Sự điều chỉnh này được xem là một diễn biến đáng chú ý đối với các dự án blockchain đang tìm cách thiết kế cơ chế mua lại token mà không làm gia tăng rủi ro pháp lí.
Dù vậy, cần lưu ý đây là hướng dẫn và quan điểm của nhân viên SEC, không đồng nghĩa với một quy định pháp luật mới hay sự bảo đảm rằng mọi chương trình mua lại token đều không thuộc phạm vi điều chỉnh của luật chứng khoán. Việc đánh giá vẫn phụ thuộc vào cấu trúc cụ thể của từng dự án, cách vận hành hệ thống và những cam kết được đưa ra với nhà đầu tư.
Dẫu vậy, thay đổi này có thể mở ra thêm dư địa cho các giao thức có doanh thu xây dựng cơ chế kinh tế gắn với token. Thay vì chỉ sử dụng token làm công cụ biểu quyết, các dự án có thể cân nhắc phân phối phí giao thức, mua lại và đốt token hoặc triển khai những mô hình khác nhằm gắn lợi ích của người nắm giữ với hoạt động thực tế.
DiFrancesco nhắc đến Uniswap như một ví dụ về dự án lớn đang triển khai cơ chế liên kết doanh thu với token UNI. Theo một đề xuất quản trị được đưa ra trong tháng 9, cơ chế phí giao thức của Uniswap, được triển khai trên mạng chính Ethereum từ cuối tháng 12/2025 và sau đó mở rộng sang các blockchain khác, cho phép những người tham gia được gọi là searcher nhận các khoản phí thông qua việc đốt UNI.
Đây là một cách tiếp cận đáng chú ý bởi nó đưa token vào một cơ chế kinh tế có liên hệ với hoạt động của giao thức, thay vì chỉ dựa vào kì vọng tăng giá trên thị trường thứ cấp.
Tuy nhiên, mỗi mô hình phân phối giá trị đều có những tác động khác nhau. Chia sẻ doanh thu trực tiếp có thể tạo ra dòng lợi ích cho người nắm giữ, trong khi mua lại và đốt token có thể làm giảm nguồn cung lưu hành, qua đó tác động đến động lực cung cầu. Hiệu quả thực tế còn phụ thuộc vào doanh thu, mức phí, nhu cầu sử dụng token và khả năng duy trì hoạt động của giao thức.
Một vấn đề khác là quyền lợi của người nắm giữ token không nên chỉ được đánh giá thông qua khả năng tăng giá. Nhà đầu tư cần hiểu rõ nguồn doanh thu, cơ chế phân bổ, điều kiện thực hiện và những rủi ro có thể khiến chương trình bị thay đổi hoặc chấm dứt.
Giá trị token còn là một phần của an ninh kinh tế giao thức
Bên cạnh câu chuyện lợi ích nhà đầu tư, DiFrancesco đưa ra một lập luận khác: giá token có thể đóng vai trò quan trọng đối với an ninh kinh tế của hệ thống blockchain. Theo ông, giá trị token không đơn thuần là yếu tố đầu cơ trên thị trường. Trong một số mô hình giao thức, giá token có liên quan trực tiếp đến khả năng bảo vệ tài sản mà hệ thống đang quản lí.
DiFrancesco cảnh báo nếu giá trị của token giảm xuống thấp hơn mức giá trị mà kẻ tấn công có thể thu được khi chiếm đoạt tài sản được giao thức bảo vệ, hệ thống có thể đối mặt với rủi ro kinh tế nghiêm trọng.
Lập luận này đặc biệt đáng chú ý trong các giao thức sử dụng cơ chế staking, quản trị hoặc những hình thức bảo đảm kinh tế dựa trên token. Khi giá trị tài sản bảo đảm suy giảm, chi phí để thực hiện một cuộc tấn công có thể trở nên thấp hơn so với lợi ích mà kẻ tấn công kì vọng thu được.
Trong trường hợp đó, token không chỉ là tài sản đại diện cho quyền biểu quyết mà còn có thể trở thành một thành phần trong cấu trúc bảo mật của giao thức. Việc duy trì giá trị kinh tế của token vì vậy có ý nghĩa đối với cả người nắm giữ lẫn sự an toàn của hệ thống.
Đây cũng là lí do DiFrancesco không còn chấp nhận lập luận rằng token không có vai trò kinh tế hoặc dự án không thể chia sẻ giá trị vì những hạn chế pháp lí. Theo ông, nếu một giao thức thực sự cần token để bảo đảm an ninh, đội ngũ phát triển phải có trách nhiệm giải thích cơ chế duy trì giá trị cho tài sản đó.
Những nhận định của CEO ScopeLift được đưa ra trong bối cảnh nền tảng quản trị Safe trở thành chủ đề tranh luận về cách vận hành các tổ chức trong hệ sinh thái blockchain.
Tháng 3, ScopeLift tiếp quản nền tảng quản trị Tally và đến tháng 6 đổi tên nền tảng thành Cactus. Trong cuộc phỏng vấn, DiFrancesco cũng đề cập đến Safe, một ví đa chữ kí (multisig wallet) có nguồn gốc từ hệ sinh thái Gnosis. Ông dành sự đánh giá tích cực cho đội ngũ Gnosis, nơi Safe được hình thành.
Tranh luận xung quanh Safe trở nên đáng chú ý sau khi Greenfield Capital, một nhà đầu tư của dự án, công bố thư ngỏ ngày 4/10. Trong thư, quỹ này cho biết đã đề nghị cơ quan giám sát liên bang về các quỹ tại Thụy Sĩ xem xét cơ cấu quản trị của Safe Ecosystem Foundation.
Greenfield muốn tổ chức này có thêm các thành viên hội đồng quản trị độc lập và tiến hành đánh giá chiến lược do hội đồng quản trị dẫn dắt. Theo thống kê của quỹ, các tài khoản Safe nắm giữ khoảng 30 tỷ USD tài sản vào tháng 8.2026, giảm so với mức 66 tỷ USD vào tháng 1.2024.
Một đại diện của Safe cho biết với Cointelegraph rằng tổ chức chưa nhận được yêu cầu điều tra chính thức từ cơ quan quản lí và từ chối bình luận về chi tiết khiếu nại.
Dù những tranh luận về quản trị Safe không hoàn toàn đồng nhất với câu chuyện phân phối giá trị token, chúng cùng phản ánh một vấn đề lớn hơn của ngành blockchain: khi các giao thức phát triển đến quy mô hàng tỷ USD, yêu cầu về tính minh bạch, trách nhiệm giải trình và quyền lợi của cộng đồng ngày càng trở nên quan trọng.
DiFrancesco xem việc các token phải giải thích rõ cách thức tạo ra và chuyển giao giá trị là dấu hiệu trưởng thành của hệ sinh thái tiền số. Đây cũng có thể là bước chuyển từ giai đoạn thị trường chủ yếu dựa vào kì vọng tăng giá sang mô hình đòi hỏi các dự án chứng minh giá trị bằng hoạt động kinh tế thực chất.