

Nút thắt về thuế và nguồn gốc gỗ kéo dài khiến doanh nghiệp 'kêu trời'
Những vướng mắc về thuế giá trị gia tăng đối với gỗ nguyên liệu và gỗ sơ chế đã kéo dài, ảnh hưởng trực tiếp đến hoạt động của hội viên.
Trước những khó khăn kéo dài liên quan đến chính sách thuế giá trị gia tăng, hồ sơ chứng minh nguồn gốc gỗ nhập khẩu và thuế xuất khẩu, cộng đồng doanh nghiệp ngành gỗ đang kỳ vọng các cơ quan quản lý nhà nước sớm đưa ra hướng dẫn đồng bộ nhằm khơi thông dòng tiền và ổn định sản xuất.
Những điểm nghẽn từ thực tiễn
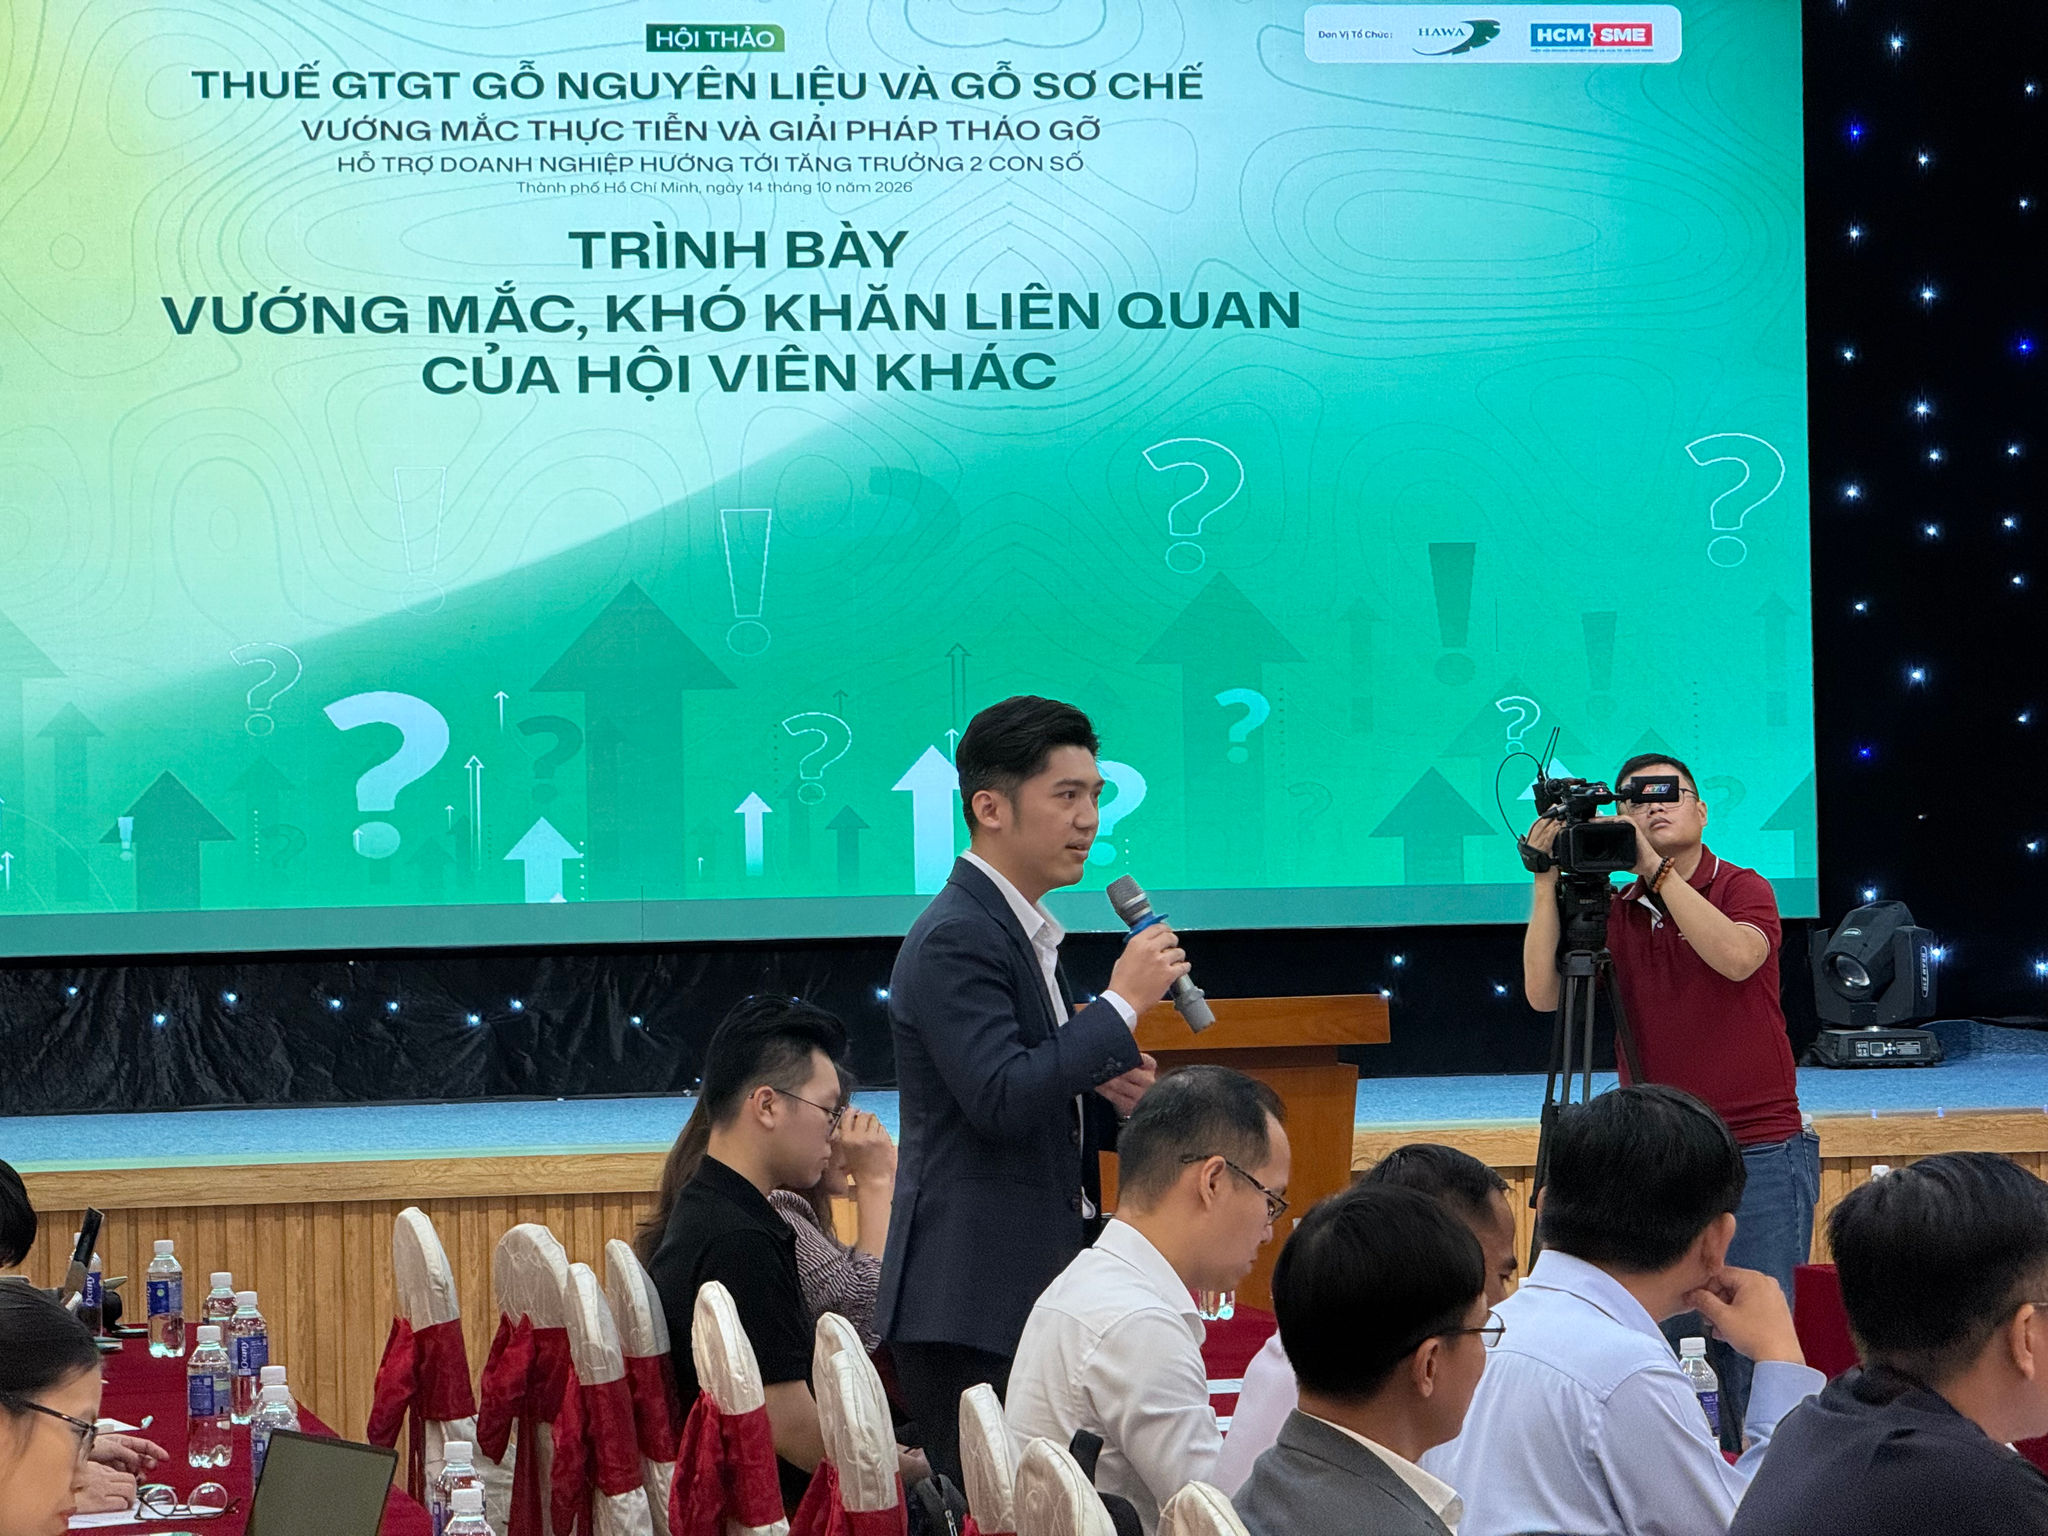
Hôm nay (14/10/2026), Hội Mỹ nghệ và chế biến gỗ TP.HCM (HAWA) tổ chức Hội thảo "Thuế GTGT Gỗ nguyên liệu và gỗ sơ chế: Vướng mắc thực tiễn và giải pháp tháo gỡ".
Tại hội thảo thảo luận về các vướng mắc trong quá trình sản xuất và kinh doanh của doanh nghiệp, ông Tô Ngọc Ngời, Phó Chủ tịch Hội Mỹ nghệ và chế biến gỗ TP.HCM (HAWA), cho biết những vướng mắc về thuế giá trị gia tăng đối với gỗ nguyên liệu và gỗ sơ chế đã kéo dài, ảnh hưởng trực tiếp đến hoạt động của hội viên. Nội dung phản ánh được chia thành năm nhóm vấn đề chính, đòi hỏi sự phối hợp tháo gỡ từ nhiều bộ ngành.
Liên quan đến hồ sơ xác định gỗ nhập khẩu có nguồn gốc từ rừng trồng, doanh nghiệp hiện vẫn gặp lúng túng về loại chứng từ được chấp nhận, thẩm quyền xác nhận của cơ quan nước xuất khẩu cũng như yêu cầu hợp pháp hóa lãnh sự.
Ông Nguyễn Liêm, Chủ tịch HĐQT Công ty Lâm Việt, chia sẻ rằng công ty nhập khẩu gỗ từ Costa Rica, Panama và Colombia, đã cung cấp đầy đủ chứng nhận FSC và giấy tờ từ cơ quan lâm nghiệp sở tại, nhưng việc hoàn thiện thủ tục hợp pháp hóa lãnh sự gặp nhiều trở ngại về thời gian và chi phí. Đối với các doanh nghiệp quy mô nhỏ, yêu cầu này tạo thêm gánh nặng không tương xứng với giá trị lô hàng.
Bên cạnh đó, việc phân loại gỗ sơ chế thông thường như gỗ xẻ sấy khô hay ngâm tẩm bảo quản vẫn chịu những cách hiểu khác nhau giữa các địa phương. Sự thiếu đồng bộ này dẫn đến tình trạng doanh nghiệp đã hoàn thành thông quan nhưng sau đó tiếp tục bị yêu cầu truy thu thuế và xử phạt, làm xáo trộn kế hoạch kinh doanh.
Một vấn đề cấp bách khác là việc xử lý số thuế giá trị gia tăng đã nộp ở khâu nhập khẩu. Nhiều doanh nghiệp đã kê khai và nộp thuế ở mức 8%, nhưng khi làm thủ tục hoàn hoặc khấu trừ lại gặp vướng mắc vì cơ quan thuế xác định hàng hóa không thuộc diện chịu thuế. Khoản tiền bị tồn đọng này tạo áp lực lớn lên vốn lưu động trong bối cảnh doanh nghiệp vẫn phải gánh chi phí nhân công, nguyên liệu và các khoản vay ngân hàng.
Đồng quan điểm về những khó khăn này, ông Bùi Như Việt, Chủ tịch HĐQT Công ty Long Việt, đã nêu thêm vướng mắc đối với mặt hàng gỗ trang trí sản xuất từ nguyên liệu nhập khẩu từ Mỹ và châu Âu. Theo ông Việt, doanh nghiệp đang phải chịu mức thuế xuất khẩu 10% đối với sản phẩm veneer và gỗ trang trí chế biến sâu từ nguồn nguyên liệu nhập khẩu. Quy định này làm giảm năng lực cạnh tranh của doanh nghiệp Việt Nam trước các đối thủ trong khu vực, tạo thêm chi phí không cần thiết trong bối cảnh thị trường quốc tế cạnh tranh gay gắt.
Do đó, ông kiến nghị các cơ quan quản lý xem xét miễn thuế xuất khẩu đối với nhóm mặt hàng được sản xuất từ nguyên liệu nhập khẩu này để khuyến khích gia tăng giá trị chế biến trong nước.
Định hướng tháo gỡ
Lắng nghe phản ánh từ cộng đồng doanh nghiệp, ông Nguyễn Chí Thanh, Phó Trưởng phòng nghiệp vụ Chi cục Hải quan Khu vực II, đã trao đổi chi tiết về các giải pháp kỹ thuật cũng như lộ trình xử lý từ góc độ quản lý hải quan.
Ông Thanh cho biết ngay sau khi tiếp nhận văn bản phản ánh vướng mắc từ Hiệp hội Chế biến gỗ, Chi cục Hải quan Khu vực II đã chủ động báo cáo Cục Hải quan và đã ban hành văn bản trả lời công khai để doanh nghiệp tra cứu, tham khảo.
Đại diện cơ quan hải quan nhấn mạnh mấu chốt để giải quyết triệt để các vướng mắc hiện nay là phải làm rõ các khái niệm và xây dựng bộ tiêu chí kỹ thuật thống nhất để phân loại gỗ sơ chế thông thường cũng như gỗ có nguồn gốc từ rừng trồng.
Ông Thanh phân tích rằng mỗi công đoạn xử lý như ngâm, tẩm, sấy gỗ đều sử dụng các công nghệ, hóa chất, nhiệt độ và thời gian khác nhau. Do đó, việc xác định ranh giới giữa sơ chế thông thường và chế biến sâu cần có những tiêu chí định lượng rõ ràng.
Ông đề nghị HAWA phát huy thế mạnh chuyên môn để tổng hợp thực tiễn sản xuất, từ đó đề xuất bộ tiêu chí kỹ thuật cụ thể làm căn cứ chứng minh bản chất hàng hóa.
Đối với việc xác minh nguồn gốc gỗ rừng trồng, ông Nguyễn Chí Thanh đồng tình về việc cần một cơ chế minh bạch, phù hợp với thực tiễn thương mại quốc tế. Do mỗi quốc gia áp dụng hệ thống quản lý và chứng từ khác nhau, việc chỉ bắt buộc một loại giấy phép cố định sẽ gây khó cho doanh nghiệp.
Cơ quan hải quan đề xuất xây dựng bộ tiêu chí xác định nguồn gốc gỗ rừng trồng linh hoạt hơn, làm rõ các loại chứng từ thay thế và cách thức kiểm tra đối chiếu. Khi các tiêu chí phân loại được làm rõ, việc xác định nghĩa vụ thuế sẽ có căn cứ chuẩn xác, tạo thuận lợi cho việc xem xét hoàn thuế, khấu trừ hoặc xử lý khoản thuế nộp thừa theo đúng quy định pháp luật.
Về đề xuất miễn thuế xuất khẩu 10% đối với gỗ veneer chế biến từ nguyên liệu nhập khẩu, ông Thanh lưu ý rằng chính sách thuế xuất khẩu được điều chỉnh theo từng giai đoạn để phục vụ các mục tiêu quản lý vĩ mô. Vì vậy, doanh nghiệp và Hiệp hội cần cung cấp thêm các số liệu thực tế về cơ cấu nguyên liệu, chi phí sản xuất và tác động kinh tế dự kiến của phương án điều chỉnh thuế để cơ quan có thẩm quyền có đầy đủ cơ sở đánh giá, báo cáo cấp trên xem xét.
Về phía cơ quan quản lý thuế, bà Lâm Thanh Hồng, Phó phòng Nghiệp vụ dự toán thuế TP.HCM, bày tỏ sự chia sẻ sâu sắc trước những khó khăn về dòng tiền và chi phí mà các doanh nghiệp chế biến gỗ đang phải đối mặt.
Bà Hồng khẳng định ngành thuế luôn giữ vững tinh thần đồng hành, hỗ trợ tháo gỡ vướng mắc để tạo môi trường kinh doanh thuận lợi nhất cho doanh nghiệp phát triển và hoàn thành nghĩa vụ với ngân sách nhà nước.
Đối với vấn đề doanh nghiệp đã nộp thuế ở khâu nhập khẩu nhưng gặp vướng mắc khi làm thủ tục hoàn thuế ở khâu sau, đại diện cơ quan thuế TP.HCM giải thích rằng việc xử lý hồ sơ phụ thuộc trực tiếp vào kết quả xác định đối tượng chịu thuế từ khâu hải quan. Nếu cơ quan hải quan xác định lô hàng thuộc đối tượng phải nộp thuế nhập khẩu, cơ quan thuế sẽ căn cứ trên quy định pháp luật và điều kiện hoàn thuế hiện hành để giải quyết hồ sơ cho doanh nghiệp.
Đối với các trường hợp hồ sơ bị tồn đọng, chậm hoàn thuế hoặc phát sinh yêu cầu xác minh lại, bà Lâm Thanh Hồng đề xuất Hiệp hội tổng hợp chi tiết từng trường hợp phát sinh trong thực tế. Trên cơ sở danh mục tổng hợp này, cơ quan thuế TP.HCM sẽ trình văn bản kiến nghị lên Bộ Tài chính để xin ý kiến chỉ đạo xử lý chung.
Việc có một hướng dẫn thống nhất từ cấp Bộ sẽ giúp cơ quan thuế và hải quan phối hợp giải quyết đồng bộ, tránh tình trạng mỗi địa phương áp dụng theo một cách khác nhau, gây phiền hà cho doanh nghiệp.
Riêng với mặt hàng viên nén gỗ và các phụ phẩm như mùn cưa, bà Hồng làm rõ rằng theo hướng dẫn chuyên môn, viên nén gỗ thuộc đối tượng chịu thuế giá trị gia tăng, trong khi các sản phẩm sơ chế thông thường thuộc diện không phải kê khai, tính nộp thuế.
Nhằm chấm dứt tình trạng lúng túng tại các chi cục thuế cơ sở, cơ quan thuế TP.HCM ghi nhận sẽ xem xét ban hành văn bản hướng dẫn nghiệp vụ thống nhất trên toàn địa bàn, đảm bảo tất cả doanh nghiệp đều được áp dụng chính sách thuế đồng nhất và minh bạch trong thời gian tới.