
Thanh toán không tiền mặt: Tiểu thương có thực sự tiết kiệm chi phí?
Thanh toán bằng mã QR giúp tiểu thương giảm thời gian kiểm đếm, hạn chế rủi ro tiền giả và thuận tiện theo dõi doanh thu. Tuy nhiên, phí dịch vụ, chi phí thiết bị, rút tiền và những trục trặc khi giao dịch khiến không ít người bán nhỏ lẻ phải tính toán lại. Thanh toán không tiền mặt có thực sự giúp họ tiết kiệm chi phí?
Tại nhiều chợ dân sinh ở TP.HCM, mã QR đã trở thành hình ảnh quen thuộc trên các quầy hàng. Từ quán ăn sáng, sạp trái cây đến cửa hàng tạp hóa, người bán đều có thể nhận tiền chỉ bằng một thao tác quét mã.
Sự thay đổi này giúp người mua không phải mang theo nhiều tiền mặt. Với người bán, việc nhận tiền qua tài khoản cũng thuận tiện hơn trong quản lý và đối soát doanh thu.
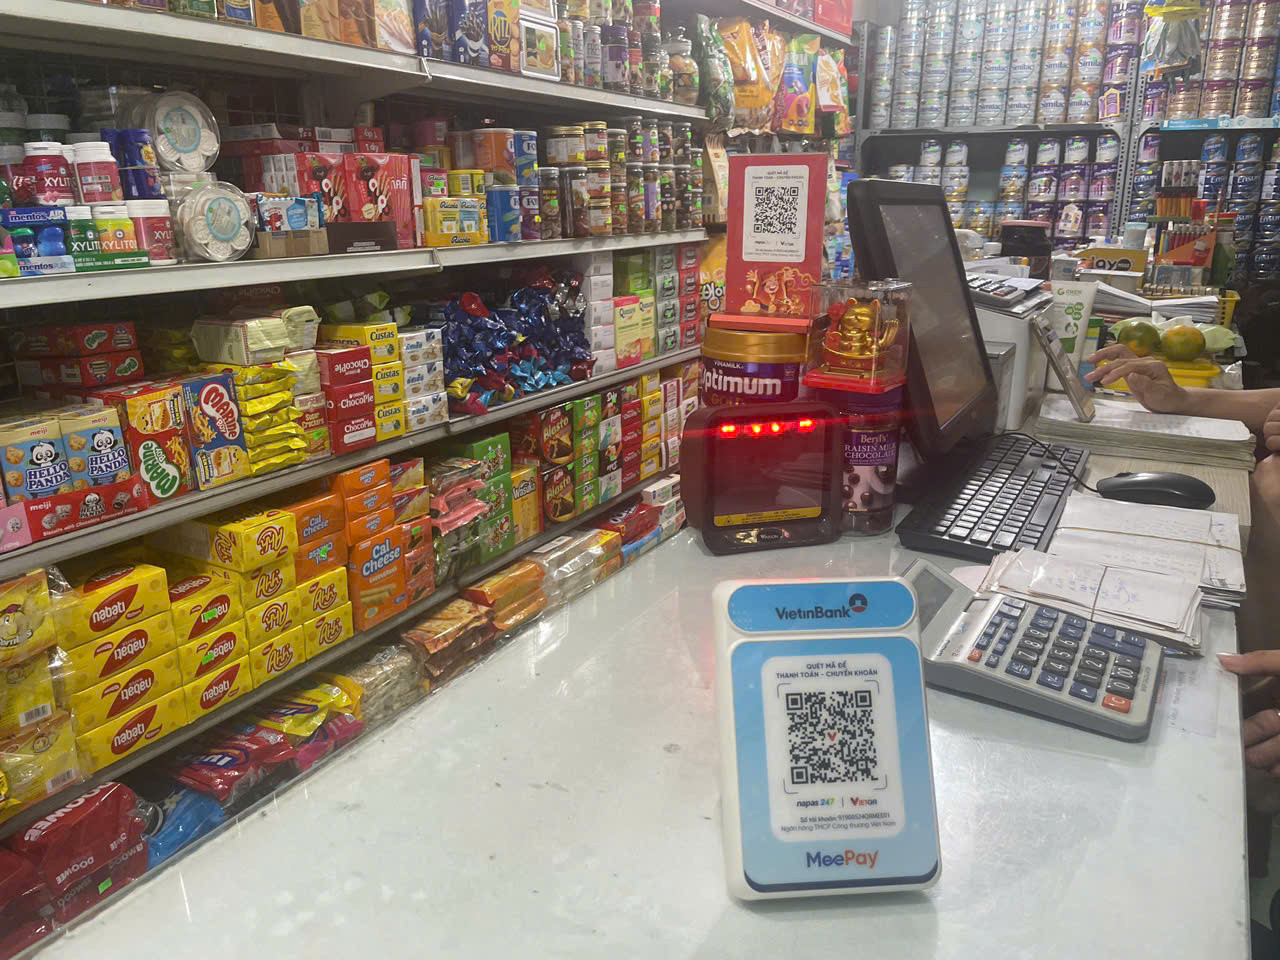
Chị Phương Hiền, tiểu thương kinh doanh tạp hóa tại chợ Hoàng Hoa Thám (TP.HCM), cho biết chị đã sử dụng mã QR trong vài năm nay. Theo chị, hình thức này giúp sạp hàng tiếp cận nhóm khách trẻ, vốn có thói quen thanh toán bằng điện thoại.
"Mình tiết kiệm được thời gian kiểm tiền, khỏi lo nhận nhầm tiền giả hay phải nhặt từng đồng lẻ để trả lại. Tuy nhiên, nhiều lúc mạng đứt đúng giờ cao điểm, khách chuyển tiền xong máy chưa báo, hoặc họ đưa màn hình chuyển khoản xong đi mất, đến tối đối soát mới biết giao dịch lỗi thì coi như mất trắng món hàng", chị Hiền chia sẻ.
Thực tế, sự tiện lợi của thanh toán số không đồng nghĩa với việc mọi giao dịch đều an toàn tuyệt đối. Nếu người bán chỉ nhìn vào ảnh chụp màn hình do khách cung cấp mà không kiểm tra tiền thực nhận trong tài khoản, nguy cơ thất thoát vẫn có thể xảy ra.
Chị Ánh, tiểu thương kinh doanh hàng ăn tại chợ Hoàng Hoa Thám, lại đánh giá tích cực về hiệu quả quản lý. Chị cho biết, từ khi sử dụng mã QR, việc bán hàng và theo dõi các khoản thu nhanh hơn.
"Khách không phải chờ trả lại tiền thừa, còn tôi cũng không phải lo chuẩn bị tiền lẻ. Cuối ngày chỉ cần mở ứng dụng ngân hàng là có thể kiểm tra các khoản tiền khách đã chuyển, đối chiếu doanh thu dễ dàng hơn", chị Ánh nói.
Ở góc độ người mua, chị Thanh, một người dân sống ở khu vực chợ Bàu Cát, cho biết thanh toán điện tử đã trở thành thói quen trong sinh hoạt hằng ngày.
Chị thường dùng ứng dụng ngân hàng để thanh toán tiền học cho con, tiền điện, Internet và mua sắm. Khi đi chợ hoặc mua hàng rong, chị cũng ưu tiên chuyển khoản nếu người bán có mã QR.
"Điều tôi thích nhất là không phải mất thời gian đi lại hay xếp hàng, mọi giao dịch đều có lịch sử lưu lại để kiểm tra khi cần", chị Thanh chia sẻ.
Những ý kiến này cho thấy thanh toán không tiền mặt mang lại lợi ích rõ rệt cho cả người mua và người bán. Tuy nhiên, câu chuyện tiết kiệm chi phí đối với các hộ kinh doanh nhỏ vẫn còn nhiều khía cạnh cần xem xét.
Tiện lợi nhưng vẫn phát sinh chi phí
Điểm đáng chú ý là không phải hình thức thanh toán điện tử nào cũng có cùng cơ chế tính phí.
Với mã QR cá nhân liên kết trực tiếp tài khoản ngân hàng, người bán có thể nhận tiền chuyển khoản mà không phải trả phí khởi tạo mã. Trong khi đó, các giải pháp thanh toán dành cho đơn vị kinh doanh, máy POS, cổng thanh toán hoặc dịch vụ trung gian có thể áp dụng biểu phí riêng, tùy nhà cung cấp, loại giao dịch và hợp đồng.
Anh Minh, chủ gian hàng hoa quả tại chợ Bàu Cát (TP.HCM), cho biết sử dụng mã QR cá nhân giúp anh không phát sinh phí nhận chuyển khoản. Tuy nhiên, nếu mở rộng quy mô và sử dụng các giải pháp thanh toán chuyên nghiệp, chi phí có thể tăng lên.
“Khách chuyển khoản qua mã QR cá nhân thì tôi thường không mất phí nhận tiền. Tuy nhiên, nếu sử dụng máy POS hoặc các giải pháp thanh toán của đơn vị trung gian, người bán có thể phải chịu phí dịch vụ tùy theo loại giao dịch và nhà cung cấp. Với ngành hàng nông sản, thực phẩm có biên lợi nhuận thấp, dù chỉ phát sinh thêm một khoản phí nhỏ trên mỗi giao dịch thì cộng dồn trong tháng cũng ảnh hưởng đến lợi nhuận. Vì vậy, tôi vẫn phải cân nhắc giữa sự tiện lợi và chi phí khi lựa chọn phương thức thanh toán”, anh Minh nói.
Với những hộ kinh doanh có doanh thu lớn, chi phí giao dịch có thể trở thành khoản đáng kể. Đặc biệt, các ngành hàng có biên lợi nhuận thấp như thực phẩm, nông sản và hàng tiêu dùng phải tính toán kỹ trước khi lựa chọn giải pháp thanh toán.
Không chỉ phí giao dịch, việc sử dụng thanh toán số còn có thể kéo theo chi phí đầu tư điện thoại, máy POS, đường truyền Internet hoặc phần mềm quản lý. Những khoản này không phải hộ kinh doanh nào cũng cần trang bị, nhưng nếu sử dụng thì phải tính vào chi phí vận hành.
Một vấn đề khác là khoảng cách giữa thời điểm nhận tiền và nhu cầu sử dụng tiền mặt.
Chị Phương, tiểu thương bán đồ ăn sáng, cho biết khách hàng thường xuyên chuyển khoản những khoản tiền nhỏ, từ vài chục nghìn đồng mỗi giao dịch. Tuy nhiên, khi nhập nguyên liệu tại chợ đầu mối, chị vẫn cần tiền mặt.
"Bán tô bún 30.000 đồng mà khách quẹt thẻ hay chuyển khoản liên tục, mỗi ngày tiền về lắt nhắt hàng chục giao dịch nhỏ lẻ. Cuối tháng gom tiền lại đi rút tiền mặt để nhập hàng tận gốc ở chợ đầu mối - nơi người ta vẫn chỉ ăn tiền mặt - lại tốn thêm phí rút tiền và tốn công chạy ra cây ATM. Thành ra chi phí vận hành không giảm, mà dòng tiền lại bị chậm một nhịp so với việc thu tiền mặt 'trao tay' ngay tại chỗ", chị Phương nói.
Như vậy, lợi ích tiết kiệm không thể chỉ tính bằng việc người bán không phải đếm tiền hay chuẩn bị tiền lẻ. Họ còn phải xem xét chi phí chuyển đổi, khả năng tiếp cận tiền mặt và mức độ phù hợp của phương thức thanh toán với chuỗi cung ứng.
Theo quy định về cung ứng dịch vụ thanh toán không dùng tiền mặt tại Văn bản hợp nhất số 75/VBHN-NHNN ngày 26/5/2026, đơn vị chấp nhận thanh toán phải niêm yết công khai, không được phân biệt giá hoặc thu thêm tiền, phụ phí đối với giao dịch thanh toán không dùng tiền mặt so với thanh toán bằng tiền mặt. Quy định này cũng đặt ra trách nhiệm đối với đơn vị chấp nhận thanh toán trong việc kiểm tra, giám sát các thiết bị và công cụ thanh toán, trong đó có mã QR.
Điều đó đồng nghĩa, tiểu thương không thể tùy ý cộng thêm phụ phí thanh toán điện tử vào hóa đơn của khách để bù đắp chi phí dịch vụ.
Bài toán tiết kiệm nằm ở cách lựa chọn phương thức thanh toán
Theo số liệu Ngân hàng Nhà nước công bố ngày 29/9/2026, trong 8 tháng năm 2026, số lượng giao dịch thanh toán không dùng tiền mặt tăng hơn 34%, giá trị giao dịch tăng hơn 13% so với cùng kỳ năm trước. Trong đó, thanh toán qua Internet tăng hơn 46% về số lượng và gần 22% về giá trị; giao dịch qua điện thoại di động tăng hơn 35% về số lượng.
Trước đó, đến hết năm 2025, gần 89% người dân Việt Nam từ 15 tuổi trở lên có tài khoản giao dịch tại ngân hàng hoặc tổ chức được phép khác. Giá trị thanh toán không dùng tiền mặt đạt khoảng 28 lần GDP, tăng mạnh so với mức 13 lần GDP năm 2019.
Những con số cho thấy thanh toán điện tử đang mở rộng nhanh chóng. Không chỉ người trẻ, nhiều nhóm khách hàng và hộ kinh doanh truyền thống cũng đã tiếp cận phương thức giao dịch này.
Quỳnh Nhi, sinh viên năm 2 cho biết gần như mọi khoản chi tiêu hằng ngày của mình đều được thanh toán bằng điện thoại, từ mua cà phê, ăn sáng đến đặt xe và mua hàng trực tuyến.
"Việc quét mã QR chỉ mất vài thao tác, nhanh và thuận tiện. Ngoài ra, lịch sử giao dịch giúp tôi biết mỗi tháng mình chi tiêu bao nhiêu, từ đó chủ động hơn trong quản lý tài chính cá nhân", Nhi chia sẻ.
Thanh toán số cũng đang được mở rộng sang nhiều lĩnh vực khác như nộp thuế, thanh toán học phí, viện phí, tiền điện, nước và các khoản phí dịch vụ công. Việc giảm thao tác thủ công, hạn chế sử dụng chứng từ giấy và lưu lại lịch sử giao dịch góp phần tiết kiệm thời gian, tăng tính minh bạch.
Tuy nhiên, đối với tiểu thương, hiệu quả kinh tế của phương thức này phụ thuộc vào quy mô kinh doanh và cách sử dụng dịch vụ. Một sạp hàng nhỏ chỉ cần nhận chuyển khoản qua tài khoản ngân hàng có thể không cần đầu tư máy POS hay phần mềm chuyên dụng. Ngược lại, cửa hàng có lượng giao dịch lớn, cần quản lý nhiều nhân viên và đối soát doanh thu có thể thấy lợi ích rõ hơn khi sử dụng giải pháp thanh toán tích hợp.
Bên cạnh chi phí, người bán còn phải đối mặt với những rủi ro như mất kết nối Internet, giao dịch chậm xác nhận, nhầm lẫn nội dung chuyển khoản hoặc bị lừa đảo bằng hình ảnh xác nhận giả. Việc kiểm tra số dư và thông báo giao dịch trực tiếp trên ứng dụng ngân hàng là thao tác cần thiết để hạn chế thất thoát.
Theo ông Nguyễn Tất Thái, Phó Vụ trưởng Vụ Dự báo, thống kê, Ngân hàng Nhà nước Việt Nam, sau khi kết thúc Đề án phát triển thanh toán không dùng tiền mặt giai đoạn 2021-2025, việc thúc đẩy thanh toán số được chuyển thành nhiệm vụ thường xuyên, gắn với kế hoạch hành động của ngành ngân hàng nhằm triển khai Nghị quyết 57-NQ/TW và các nghị quyết liên quan của Chính phủ.
Định hướng này cho thấy thanh toán không tiền mặt không còn là một chương trình khuyến khích sử dụng dịch vụ ngân hàng đơn thuần, mà đã trở thành một phần trong tiến trình chuyển đổi số của nền kinh tế.
Dù vậy, với người buôn bán nhỏ, vấn đề không phải là có nên sử dụng thanh toán điện tử hay không, mà là sử dụng giải pháp nào để không phát sinh chi phí vượt quá lợi ích nhận được.
Một mã QR miễn phí có thể đáp ứng nhu cầu của sạp hàng nhỏ. Một hệ thống POS hoặc phần mềm quản lý có thể phù hợp hơn với cửa hàng có quy mô lớn. Người bán cần so sánh biểu phí, điều kiện sử dụng, thời gian tiền về tài khoản và khả năng rút tiền trước khi lựa chọn.
Thanh toán không tiền mặt chỉ thực sự giúp tiểu thương tiết kiệm khi giảm được tổng chi phí vận hành, hạn chế thất thoát và hỗ trợ quản lý doanh thu hiệu quả. Nếu chỉ chuyển từ tiền mặt sang giao dịch điện tử nhưng phải gánh thêm nhiều khoản phí không cần thiết, lợi ích kinh tế sẽ không còn như kỳ vọng.