
CEO Strive: Bitcoin có rơi xuống đáy, doanh nghiệp tiền mã hóa vẫn có cách sống khỏe
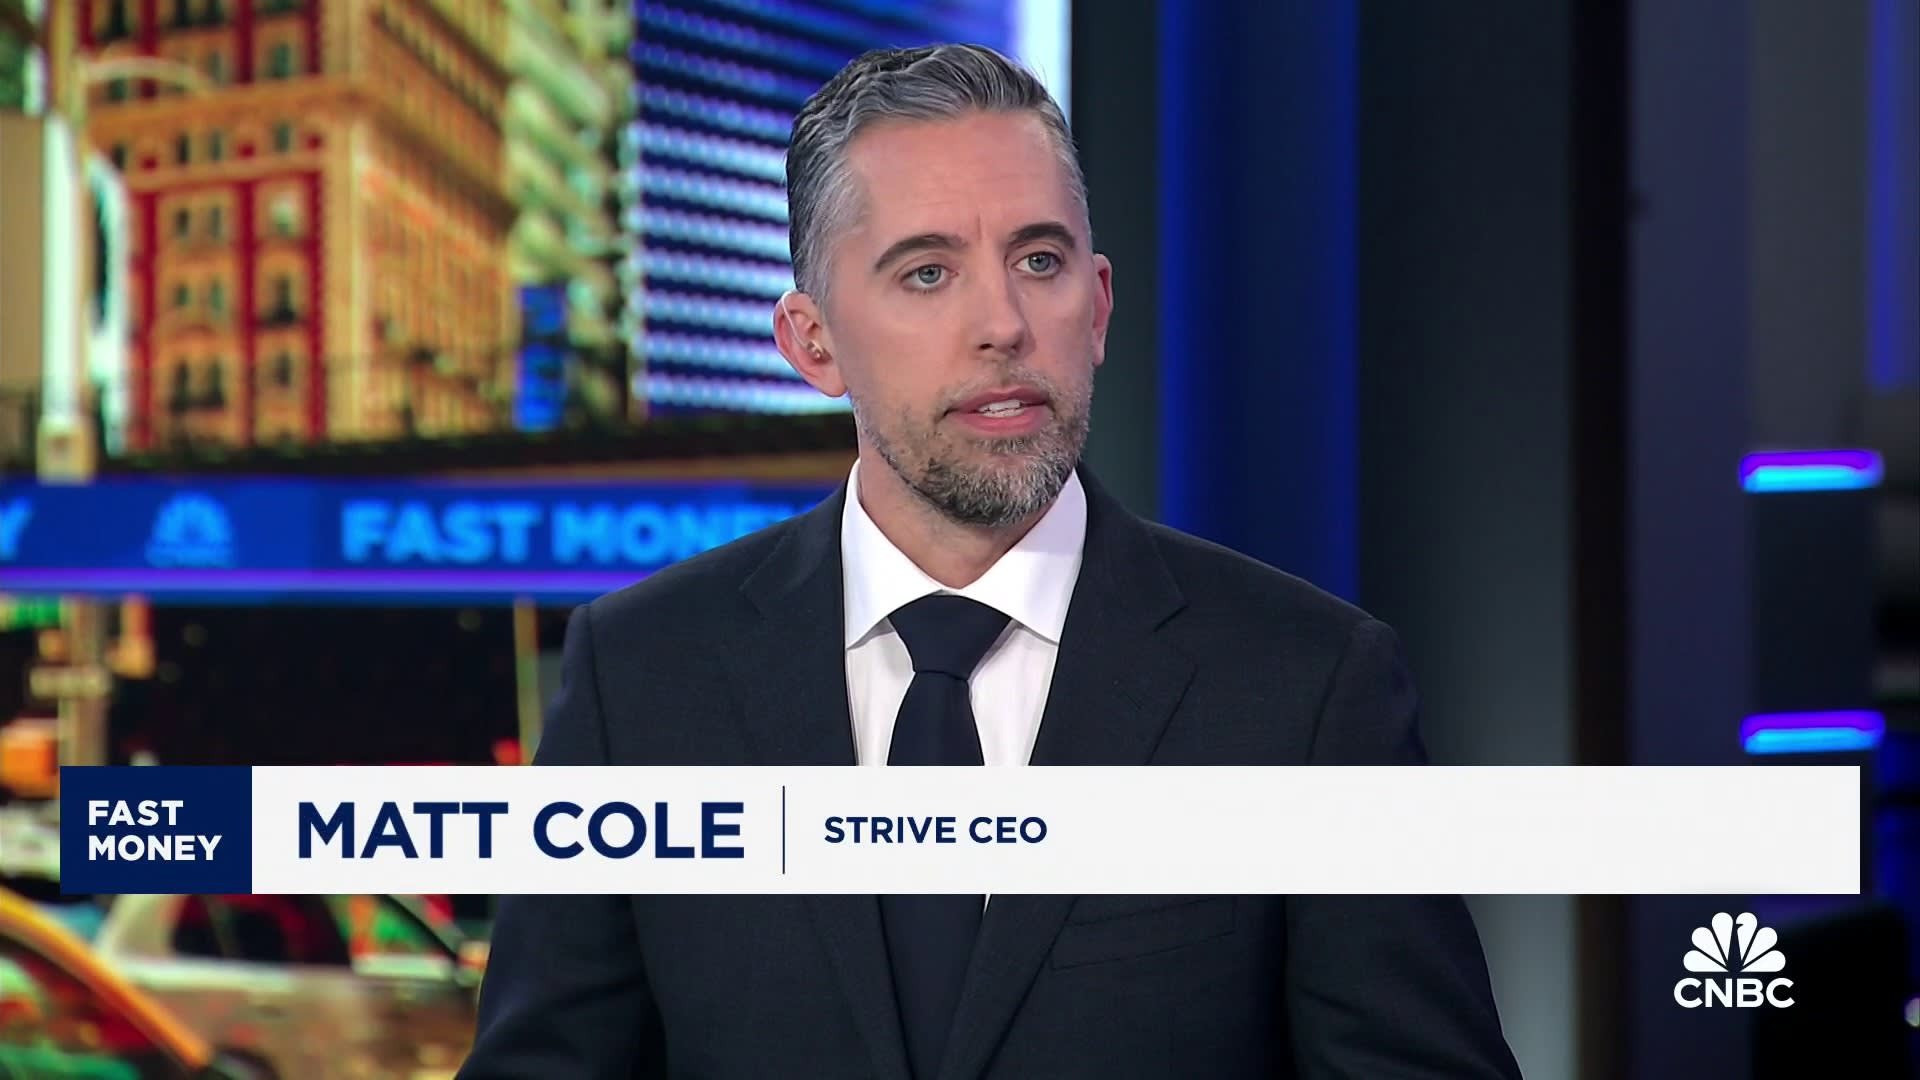
Trong lúc Bitcoin liên tục lao dốc, Matt Cole, CEO Strive Inc., khẳng định công ty có thể tồn tại ngay cả khi đồng tiền mã hóa lớn nhất thế giới mất gần như toàn bộ giá trị.
Lí do nằm ở cấu trúc tài chính không sử dụng nợ vay, giúp doanh nghiệp tránh nguy cơ bị thanh lí tài sản khi thị trường rơi vào khủng hoảng. Tuy nhiên, chiến lược này cũng đặt ra một bài toán không nhỏ về chi phí vốn và khả năng duy trì lợi ích cho cổ đông.
Tiền mã hóa xuống đáy cũng không khiến Strive phá sản?
Trong cuộc trò chuyện với nhà đầu tư Anthony Pompliano trên chương trình Pomp Podcast vừa qua, Cole cho biết Strive được thiết kế để không rơi vào tình trạng buộc phải bán Bitcoin khi giá tài sản lao dốc. Điểm khác biệt nằm ở chỗ doanh nghiệp huy động vốn thông qua cổ phiếu ưu đãi vĩnh viễn thay vì sử dụng các khoản vay thế chấp bằng Bitcoin. “Bởi vì chúng tôi chỉ có vốn cổ phần ưu đãi, không có nợ vay. Chúng tôi không có ngưỡng thanh lí”, Cole giải thích.
Theo CEO Strive, đây là lợi thế quan trọng nếu so sánh với những nhà đầu tư sử dụng đòn bẩy tài chính để mua Bitcoin. Khi giá tiền mã hóa giảm mạnh, giá trị tài sản thế chấp có thể không còn đủ bảo đảm cho khoản vay. Các bên cho vay khi đó có quyền thanh lí vị thế, khiến nhà đầu tư mất tài sản ngay cả khi họ vẫn tin tưởng vào triển vọng dài hạn của Bitcoin.
Cole nhắc đến những đợt biến động lớn trên thị trường tiền mã hóa, khi hàng tỉ USD vị thế giao dịch bị thanh lí chỉ trong thời gian ngắn. Theo ông, Strive muốn tránh hoàn toàn cơ chế rủi ro này bằng cách không đặt tài sản Bitcoin dưới áp lực của các khoản nợ có tài sản bảo đảm.
Tuyên bố của Cole được đưa ra trong lúc thị trường đang trải qua một đợt điều chỉnh đáng kể. Theo dữ liệu lịch sử của Yahoo Finance, Bitcoin đóng cửa ngày 10/11 ở khoảng 73.720 USD, giảm xuống 71.343 USD ngày 12/11, tiếp tục về 68.249 USD ngày 13/11 và còn khoảng 64.856 USD ngày 16/11.
Đến ngày 17/11, Bitcoin tiếp tục giao dịch quanh vùng 63.000-65.000 USD. Dữ liệu cập nhật ngày 18/11 của CoinGlass ghi nhận giá khoảng 63.978 USD, giảm 1,54% trong 24 giờ và thấp hơn 13,21% so với một tuần trước đó. Như vậy, Bitcoin đã mất khoảng 13% giá trị chỉ trong vòng một tuần, cho thấy sức ép bán tháo vẫn chưa biến mất.
Diễn biến này khiến tuyên bố của CEO Strive trở nên đáng chú ý: thay vì dự đoán Bitcoin sẽ sớm phục hồi, Cole muốn chứng minh rằng doanh nghiệp có thể chịu đựng ngay cả kịch bản thị trường tồi tệ hơn nhiều.
Dự phòng tiền mặt để vượt qua thị trường giá xuống
Cole cho biết Strive đã xây dựng chiến lược tài chính dựa trên giả định Bitcoin có thể giảm tới 80% trong một chu kì thị trường giá xuống. Theo đó, công ty duy trì khoảng 85-90% tài sản trên bảng cân đối kế toán dưới dạng Bitcoin, trong khi 10-15% còn lại là tiền mặt.
Khoản tiền mặt này đóng vai trò như một vùng đệm thanh khoản, giúp doanh nghiệp đáp ứng các nghĩa vụ tài chính trong thời kì thị trường suy giảm mà không phải bán lượng Bitcoin đang nắm giữ. “Chúng tôi có thể vượt qua bất kì thị trường giá xuống nào từng xảy ra trong lịch sử mà thậm chí không cần bán một Bitcoin nào”, Cole nói.
Ông thậm chí cho rằng phương án dự phòng của công ty có thể đang được xây dựng quá thận trọng. Trong trường hợp buộc phải bán 2-5% lượng Bitcoin nắm giữ để đáp ứng nhu cầu tài chính, đây vẫn là mức rủi ro có thể chấp nhận được đối với một doanh nghiệp, thay vì dẫn đến nguy cơ sụp đổ.
Đây không phải lần đầu Cole đưa ra lập luận này. Hồi tháng 6, ông từng cho biết Strive có đủ tiền mặt để tiếp tục chi trả cổ tức trong một kịch bản thị trường giá xuống tương tự giai đoạn 2022-2023, mà không phải bán Bitcoin.
Cấu trúc huy động vốn của Strive hiện dựa trên hai loại cổ phiếu ưu đãi. Loại thứ nhất là Variable Rate Series A Perpetual Preferred Stock, có mã SATA, với mức cổ tức biến đổi 13% và dự kiến tăng lên 13,25% vào tháng 12. Loại thứ hai là Series A Perpetual SATS Preferred Stock, mã SATS, có mức cổ tức 15%.
Điểm đáng chú ý là cổ phiếu ưu đãi vĩnh viễn không có ngày đáo hạn như một khoản vay thông thường. Nhà đầu tư nắm giữ loại chứng khoán này được hưởng cổ tức theo các điều kiện phát hành, trong khi doanh nghiệp không phải đối mặt với một thời hạn hoàn trả gốc cố định như trái phiếu hoặc khoản vay.
Tuy nhiên, không có nợ vay không đồng nghĩa với việc Strive không có nghĩa vụ tài chính. Công ty vẫn phải quản lí các khoản phân phối cổ tức, bảo đảm thanh khoản và duy trì khả năng tiếp cận thị trường vốn. Đây là những yếu tố có thể trở thành áp lực nếu Bitcoin giảm sâu và kéo dài.
Canh bạc chống lại đồng USD và bài toán lợi ích cổ đông
Đằng sau cấu trúc tài chính này là một chiến lược đầu tư dài hạn mà Cole mô tả như một canh bạc chống lại đồng USD. Theo ông, Strive không chỉ đơn thuần mua và nắm giữ Bitcoin mà còn đặt cược vào khả năng đồng tiền pháp định tiếp tục mất giá theo thời gian do chính sách tiền tệ và sự gia tăng cung tiền.
“Đồng USD sẽ không bao giờ ngừng mất giá. Vì vậy, chúng tôi luôn ở vị thế bán khống đồng USD, bởi chúng tôi phát hành cổ phiếu ưu đãi vĩnh viễn và sẽ trả cổ tức mãi mãi”, Cole nói.
Cách diễn giải của CEO Strive khá đặc biệt. Công ty huy động vốn bằng cách phát hành cổ phiếu ưu đãi có mức cổ tức được xác định trước, sau đó sử dụng phần lớn nguồn lực để tích lũy Bitcoin. Nếu Bitcoin tăng giá nhanh hơn tốc độ tăng trưởng của nghĩa vụ cổ tức, giá trị tài sản ròng của doanh nghiệp có thể được cải thiện, qua đó tạo lợi ích cho cổ đông phổ thông.
Ngược lại, nếu Bitcoin tăng trưởng chậm hơn chi phí vốn, chiến lược này sẽ trở nên kém hiệu quả. Cole thừa nhận rằng để cổ đông phổ thông thực sự hưởng lợi, Bitcoin phải tăng giá nhanh hơn mức cổ tức 13-15% mà Strive cam kết với những người nắm giữ cổ phiếu ưu đãi.
Đây chính là điểm mấu chốt trong mô hình kinh doanh của Strive. Không có nguy cơ bị chủ nợ buộc thanh lí Bitcoin không có nghĩa doanh nghiệp mặc nhiên thành công. Nếu giá Bitcoin suy giảm trong thời gian dài, giá trị tài sản của công ty có thể co lại, trong khi nghĩa vụ chi trả cổ tức vẫn tồn tại. Khả năng huy động vốn mới cũng có thể trở nên khó khăn hơn khi tâm lí nhà đầu tư chuyển sang trạng thái phòng thủ.
Diễn biến cổ phiếu ASST phần nào phản ánh những lo ngại đó. Theo dữ liệu lịch sử của Strive trên Nasdaq, cổ phiếu này đóng cửa ở mức 23,20 USD ngày 11/11, sau đó giảm liên tiếp trong những phiên tiếp theo: còn 22,25 USD ngày 12/11, 21,36 USD ngày 13/11 và 18,81 USD ngày 16/11, tương đương mức giảm gần 19% chỉ trong ba phiên giao dịch. Đến phiên 17/11, giá tiếp tục biến động mạnh và các nguồn dữ liệu ghi nhận mức đóng cửa quanh 18,09 USD, giảm thêm khoảng 3,8%.
Như vậy, trong khi CEO khẳng định doanh nghiệp có thể sống sót ngay cả khi Bitcoin gần như mất sạch giá trị, cổ phiếu phổ thông của chính công ty lại đang chịu sức ép đáng kể từ đợt điều chỉnh trên thị trường.
Sự khác biệt giữa hai vấn đề này rất quan trọng. Khả năng tồn tại của doanh nghiệp không đồng nghĩa với khả năng bảo toàn giá trị khoản đầu tư của cổ đông. Strive có thể không bị buộc phải bán Bitcoin, nhưng nhà đầu tư nắm giữ cổ phiếu ASST vẫn phải đối mặt với nguy cơ giá cổ phiếu giảm sâu, pha loãng lợi ích hoặc thời gian chờ đợi để khoản đầu tư sinh lời kéo dài hơn dự kiến.
Về bản chất, Cole đang đặt cược vào một viễn cảnh mà Bitcoin trở thành tài sản tăng giá dài hạn, đủ sức vượt qua chi phí vốn của doanh nghiệp. Cấu trúc không nợ vay giúp Strive có thêm thời gian để chờ đợi viễn cảnh đó, nhưng không thể bảo đảm rằng chiến lược sẽ mang lại lợi nhuận.
Vì thế, phát biểu Bitcoin có thể rơi xuống 1 cent mà Strive vẫn sống khỏe nên được hiểu là tuyên bố về khả năng chống chịu thanh khoản và cấu trúc vốn, chứ không phải lời khẳng định rằng cổ đông sẽ không chịu thiệt hại. Trong cuộc chơi tích lũy Bitcoin bằng vốn huy động từ thị trường, sống sót qua mùa đông tiền số mới chỉ là điều kiện đầu tiên. Bài toán khó hơn là tồn tại đủ lâu để Bitcoin tăng giá và tạo ra giá trị vượt quá chi phí mà doanh nghiệp phải trả cho nguồn vốn đó.