
Mở rộng phương thức cho vay dựa trên dòng tiền
Các ngân hàng đẩy mạnh cho vay ưu đãi để giảm chi phí vốn cho doanh nghiệp. Tuy nhiên, khi tín dụng chịu áp lực về quy mô và kỳ hạn, phát triển thị trường vốn trở thành yêu cầu cấp thiết.
Trong những tháng cuối năm, khi nhu cầu vốn phục vụ sản xuất, kinh doanh tăng cao, các ngân hàng liên tục triển khai những gói tín dụng ưu đãi, giảm lãi suất cho vay để hỗ trợ doanh nghiệp.
Tuy nhiên, giảm chi phí vay mới chỉ giải quyết một phần bài toán. Về dài hạn, nền kinh tế cần thêm những kênh huy động vốn hiệu quả để giảm áp lực lên hệ thống ngân hàng và đáp ứng nhu cầu đầu tư trung, dài hạn.
Doanh nghiệp đón cơ hội giảm chi phí vốn
Ông Nguyễn Đức Lệnh, Phó giám đốc Ngân hàng Nhà nước (NHNN) Khu vực 2, cho biết đến cuối tháng 10/2026, tổng huy động vốn của các tổ chức tín dụng trên địa bàn TP.HCM đạt hơn 5,9 triệu tỉ đồng, tăng 12,2% so với cuối năm 2025 và tăng 17,52% so với cùng kỳ.
Theo ông Lệnh, nguồn vốn huy động tăng trưởng giúp các tổ chức tín dụng đáp ứng nhu cầu vốn cho tăng trưởng tín dụng, đồng thời thực hiện nhiệm vụ hỗ trợ doanh nghiệp và thúc đẩy tăng trưởng kinh tế trong những tháng cuối năm. Theo đó, dư nợ tín dụng trên địa bàn trong 10 tháng năm nay đạt hơn 5,85 triệu tỉ đồng, tăng 12,5% so với cuối năm 2025 và tăng 18,2% so với cùng kỳ.
Riêng tiền gửi tiết kiệm dân cư và tiền gửi có kỳ hạn đạt hơn 3,97 triệu tỉ đồng, chiếm 67,3% tổng huy động vốn trên địa bàn và tăng 13,1% so với cuối năm. Cùng với việc góp phần ổn định kinh tế vĩ mô, tỉ giá và thị trường ngoại hối, tăng trưởng nguồn vốn huy động còn tác động tích cực đến mặt bằng lãi suất, tạo điều kiện định hướng giảm lãi suất để hỗ trợ doanh nghiệp và tăng trưởng kinh tế trong những tháng cuối năm cũng như thời gian tới.
Trên phạm vi cả nước, số liệu mới nhất từ NHNN cho thấy đến ngày 26/10/2026, dư nợ tín dụng toàn nền kinh tế đạt khoảng 20,8 triệu tỉ đồng, tăng 11,94% so với cuối năm 2025. Ước tính, quy mô tín dụng đã tăng thêm hơn 2,2 triệu tỉ đồng từ đầu năm.
So với cuối tháng 9/2026, khi dư nợ tín dụng toàn hệ thống đạt khoảng 20,75 triệu tỉ đồng, tăng 11,59% so với cuối năm 2025, quy mô tín dụng đã tăng thêm khoảng 50.000 tỉ đồng sau gần một tháng, tính theo các số liệu được làm tròn.
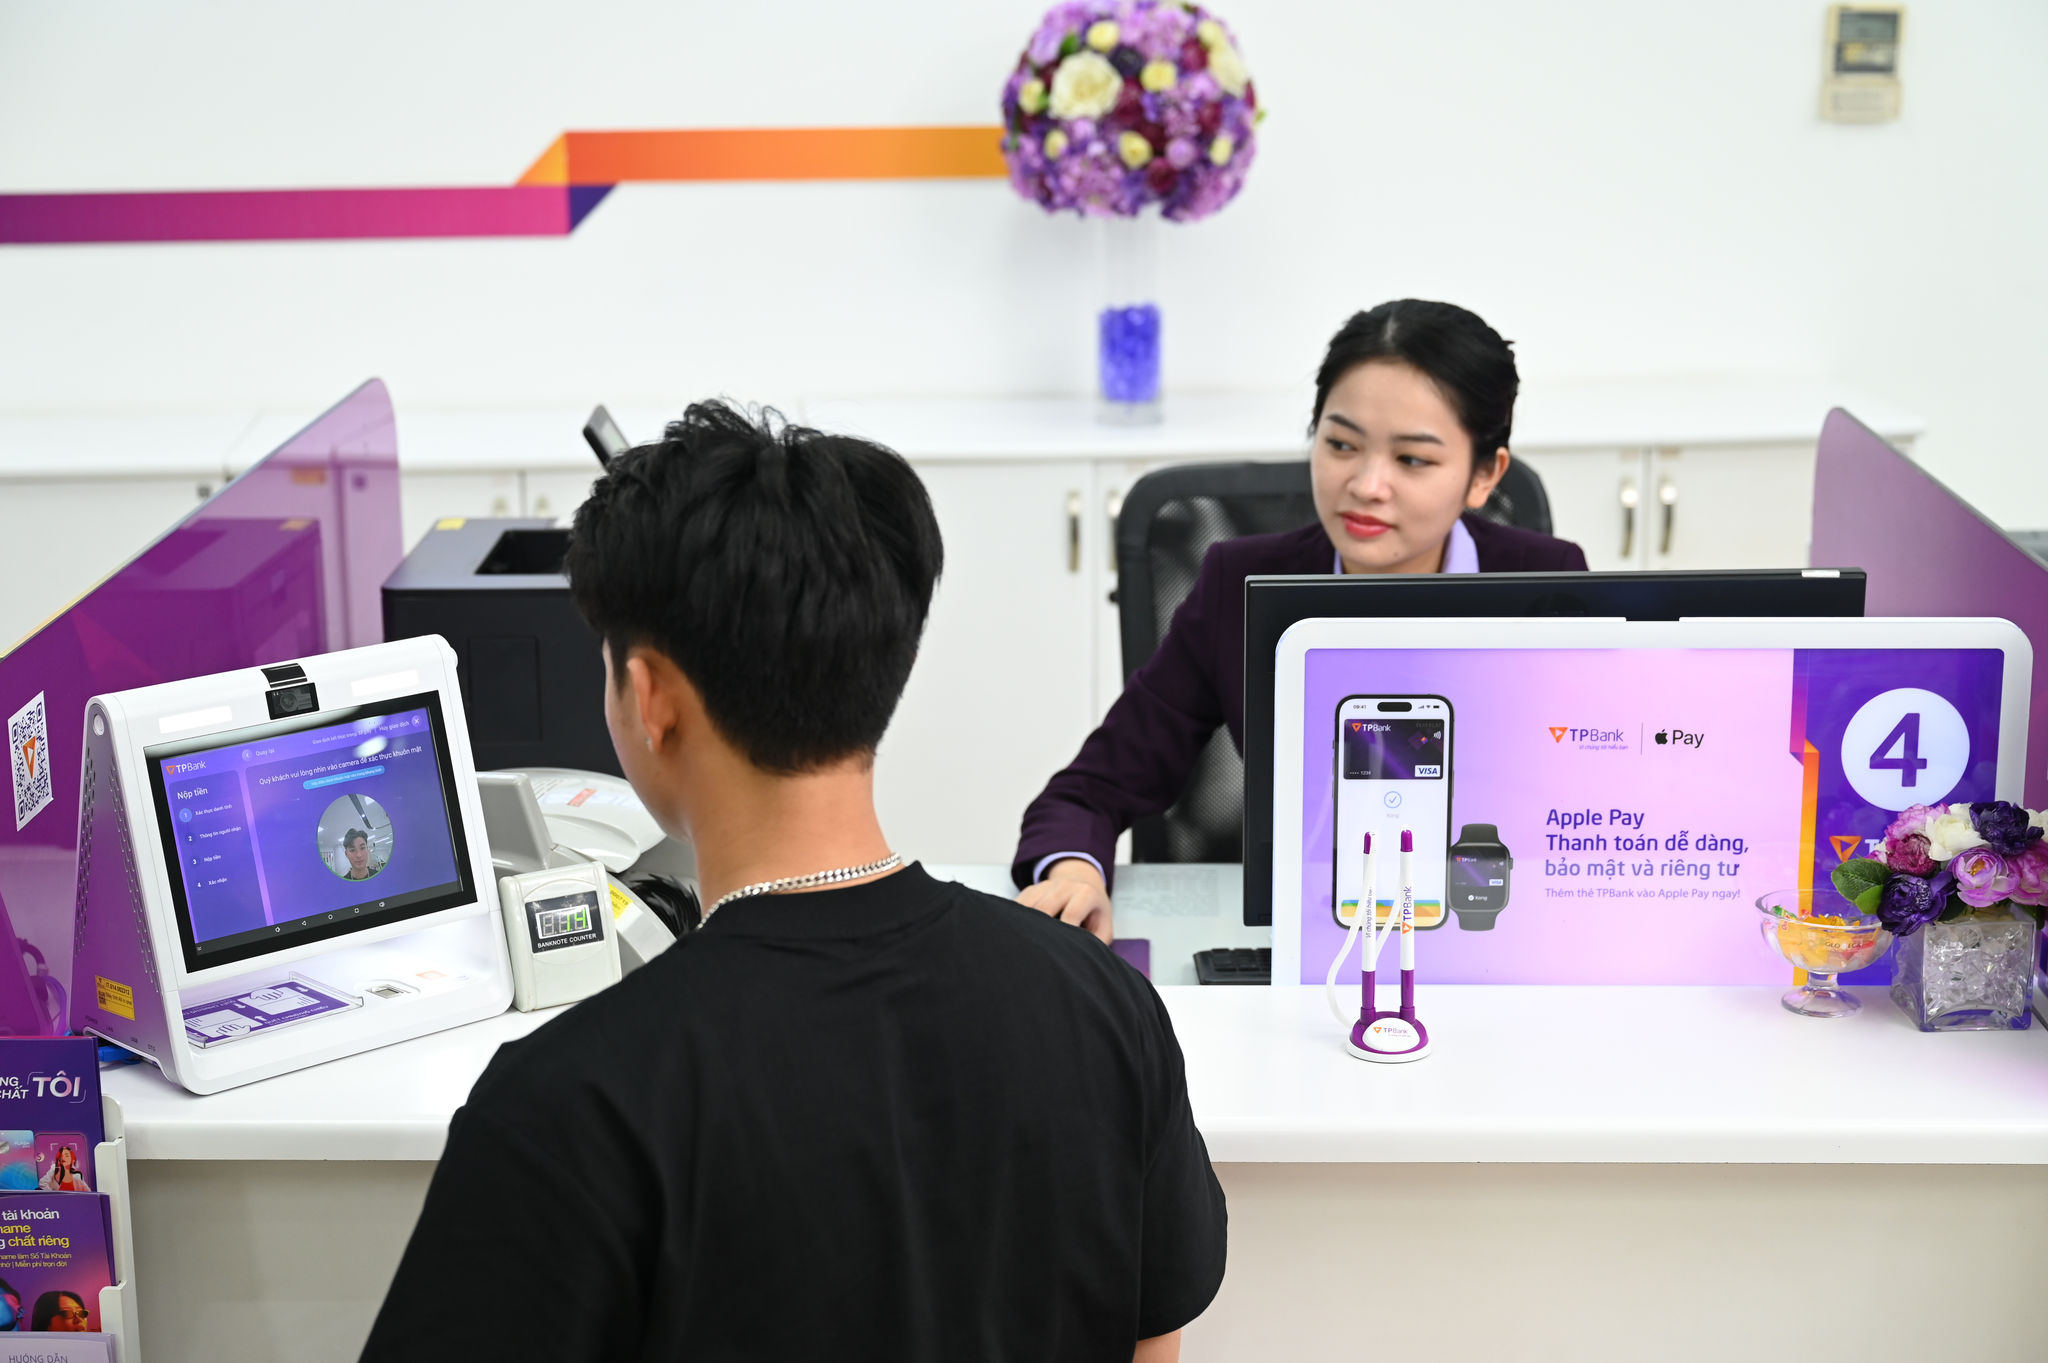
Trong những tháng cuối năm 2026, nhu cầu tín dụng được dự báo tiếp tục tăng cao hơn huy động vốn khi doanh nghiệp bước vào mùa kinh doanh cao điểm. Trong bối cảnh đó, các ngân hàng liên tục triển khai những gói tín dụng ưu đãi, hướng dòng vốn vào hoạt động sản xuất, kinh doanh và các lĩnh vực ưu tiên nhằm hỗ trợ doanh nghiệp.
Đơn cử, từ nay đến hết tháng 12/2026, TPBank dành hạn mức tín dụng 5.000 tỉ đồng triển khai chương trình ưu đãi cho doanh nghiệp thuộc các ngành trọng tâm như xây lắp, điện, viễn thông, dược phẩm, vật tư y tế và doanh nghiệp có hoạt động xuất nhập khẩu.
Theo chương trình, các khoản vay có kỳ hạn tối đa 12 tháng, thời gian hưởng ưu đãi tối đa 3 tháng. Đáng chú ý, lãi suất cho vay trong tháng đầu tiên chỉ từ 7,5%/năm. Sau thời gian ưu đãi, lãi suất được áp dụng theo quy định của ngân hàng.
Nguồn vốn này được kỳ vọng giúp doanh nghiệp bổ sung vốn lưu động, thanh toán chi phí đầu vào, duy trì hoạt động sản xuất và thực hiện đơn hàng đúng tiến độ. Đối với doanh nghiệp xuất nhập khẩu, nhu cầu vốn thường gắn với chu kỳ thanh toán và giao nhận hàng hóa. Vì vậy, giảm chi phí vay trong giai đoạn đầu có thể giúp doanh nghiệp cải thiện khả năng cân đối tài chính và sử dụng vốn hiệu quả hơn.
Tương tự, Sacombank triển khai gói tín dụng ưu đãi quy mô 10.000 tỉ đồng dành riêng cho khách hàng doanh nghiệp mới hoạt động trong lĩnh vực xuất nhập khẩu và doanh nghiệp có vốn đầu tư trực tiếp nước ngoài (FDI). Chương trình áp dụng mức lãi suất hỗ trợ 7,9%/năm, từ ngày 2/11 đến hết tháng 12/2026.
Trước đó, vào tháng 8/2026, Sacombank đã triển khai gói tín dụng quy mô gần 100.000 tỉ đồng dành cho khách hàng doanh nghiệp hiện hữu thuộc các nhóm ngành trên, với mức giảm lãi suất từ 1,5–2 điểm phần trăm, tương ứng lãi suất cho vay từ 8,5–9,5%/năm.
Ở phân khúc bán lẻ, Sacombank dành 20.000 tỉ đồng hỗ trợ khách hàng cá nhân. Trong đó, 10.000 tỉ đồng dành cho nhu cầu sản xuất, kinh doanh, đặc biệt là hộ kinh doanh; 10.000 tỉ đồng còn lại hỗ trợ giảm lãi suất cho khách hàng hiện hữu đủ điều kiện. Mức giảm từ 1,5–2 điểm phần trăm/năm góp phần giảm áp lực tài chính, tạo thêm dư địa để khách hàng duy trì hoạt động.
Tại Vietcombank, chương trình cho vay ưu đãi được triển khai từ ngày 19/10 đến hết năm 2026, với mức giảm lãi suất 1,5–2 điểm phần trăm/năm nhằm hỗ trợ doanh nghiệp và khách hàng phục vụ sản xuất, kinh doanh. Riêng các khoản vay ngắn hạn thuộc một số lĩnh vực thiết yếu được giảm tới 3 điểm %/năm. Tính đến đầu tháng 11, Vietcombank đã giải ngân khoảng 150.000 tỉ đồng cho gần 25.000 khách hàng theo chương trình này.
Bên cạnh việc giảm chi phí vay, Vietcombank cũng tìm cách tháo gỡ những rào cản khiến doanh nghiệp khó tiếp cận tín dụng, đặc biệt là doanh nghiệp nhỏ và vừa.
Ông Bạch Thành Long, Phó tổng giám đốc Vietcombank, cho biết: Thiếu tài sản bảo đảm, nhất là bất động sản, vẫn là một trong những trở ngại đối với doanh nghiệp nhỏ và vừa khi tiếp cận vốn vay. Trước thực tế này, Vietcombank đang từng bước mở rộng phương thức cho vay dựa trên dòng tiền, sử dụng dữ liệu giao dịch và hoạt động kinh doanh thực tế làm cơ sở đánh giá tình hình tài chính cũng như khả năng trả nợ của doanh nghiệp.
Theo ông Long, đối với những doanh nghiệp có quan hệ giao dịch tại Vietcombank, ngân hàng có thể phân tích lịch sử thanh toán, doanh thu qua tài khoản và các dòng tiền phát sinh để đánh giá hiệu quả kinh doanh, khả năng thực hiện phương án trả nợ.
Trên cơ sở đó, việc cấp tín dụng được xem xét phù hợp với năng lực tài chính và dòng tiền thực tế của từng doanh nghiệp, qua đó từng bước giảm sự phụ thuộc vào tài sản bảo đảm, mở rộng cơ hội tiếp cận vốn cho những doanh nghiệp hoạt động hiệu quả nhưng hạn chế về tài sản thế chấp.
Giải bài toán vốn dài hạn ở đâu?
Theo ông Đào Minh Tú, Phó chủ tịch kiêm Tổng thư ký Hiệp hội Ngân hàng Việt Nam (VNBA), lãi suất chịu tác động đồng thời từ quy luật cung – cầu vốn và các yếu tố chủ quan trong điều hành chính sách kinh tế vĩ mô. Vì vậy, điều hành lãi suất luôn là bài toán khó, đòi hỏi phải cân bằng nhiều mục tiêu và lợi ích khác nhau.
Ở góc độ người gửi tiền, ai cũng mong muốn nhận được mức lãi suất cao để tối ưu khoản tiền nhàn rỗi. Ngược lại, doanh nghiệp và người đi vay luôn kỳ vọng lãi suất thấp nhằm giảm chi phí vốn, mở rộng đầu tư, sản xuất, kinh doanh.
Trong khi đó, ngân hàng đóng vai trò trung gian giữa người gửi tiền và người vay vốn. Để duy trì hoạt động, các ngân hàng phải bảo đảm khoảng chênh lệch hợp lý giữa lãi suất huy động và lãi suất cho vay, đủ bù đắp chi phí vận hành, bảo đảm an toàn hệ thống và tạo ra mức lợi nhuận tối thiểu.
Khi nguồn vốn thiếu hụt hoặc thanh khoản chịu áp lực, ngân hàng có thể phải tăng lãi suất huy động để thu hút tiền gửi. Ngược lại, nếu lãi suất cho vay được duy trì ở mức thấp nhưng lãi suất huy động không đủ hấp dẫn, việc thu hút nguồn vốn từ người dân và các tổ chức cũng có thể gặp khó khăn. Điều này cho thấy việc giảm lãi suất cho vay không thể tách rời bài toán huy động vốn và bảo đảm cân đối nguồn vốn của các tổ chức tín dụng.
“Tuy nhiên, để đạt mục tiêu tăng trưởng kinh tế hai con số, yêu cầu giảm lãi suất để hỗ trợ doanh nghiệp và thúc đẩy đầu tư đang trở nên cấp thiết hơn. Đây không chỉ là vấn đề chi phí vốn của doanh nghiệp mà còn liên quan trực tiếp đến khả năng mở rộng đầu tư, tạo động lực tăng trưởng cho nền kinh tế. Chính vì thế, để có được tăng trưởng hai con số, việc giảm lãi suất là một trong những yêu cầu rất cần thiết, rất cấp bách hiện tại”, ông Tú nhấn mạnh.
Dù vậy, giảm lãi suất để kích thích đầu tư chỉ là một phần của bài toán cung ứng vốn cho nền kinh tế. Khi tín dụng ngân hàng chiếm tỉ trọng lớn và dư địa mở rộng cho vay đối mặt với những giới hạn nhất định, việc phát triển các kênh huy động vốn khác trở thành yêu cầu quan trọng trong dài hạn.
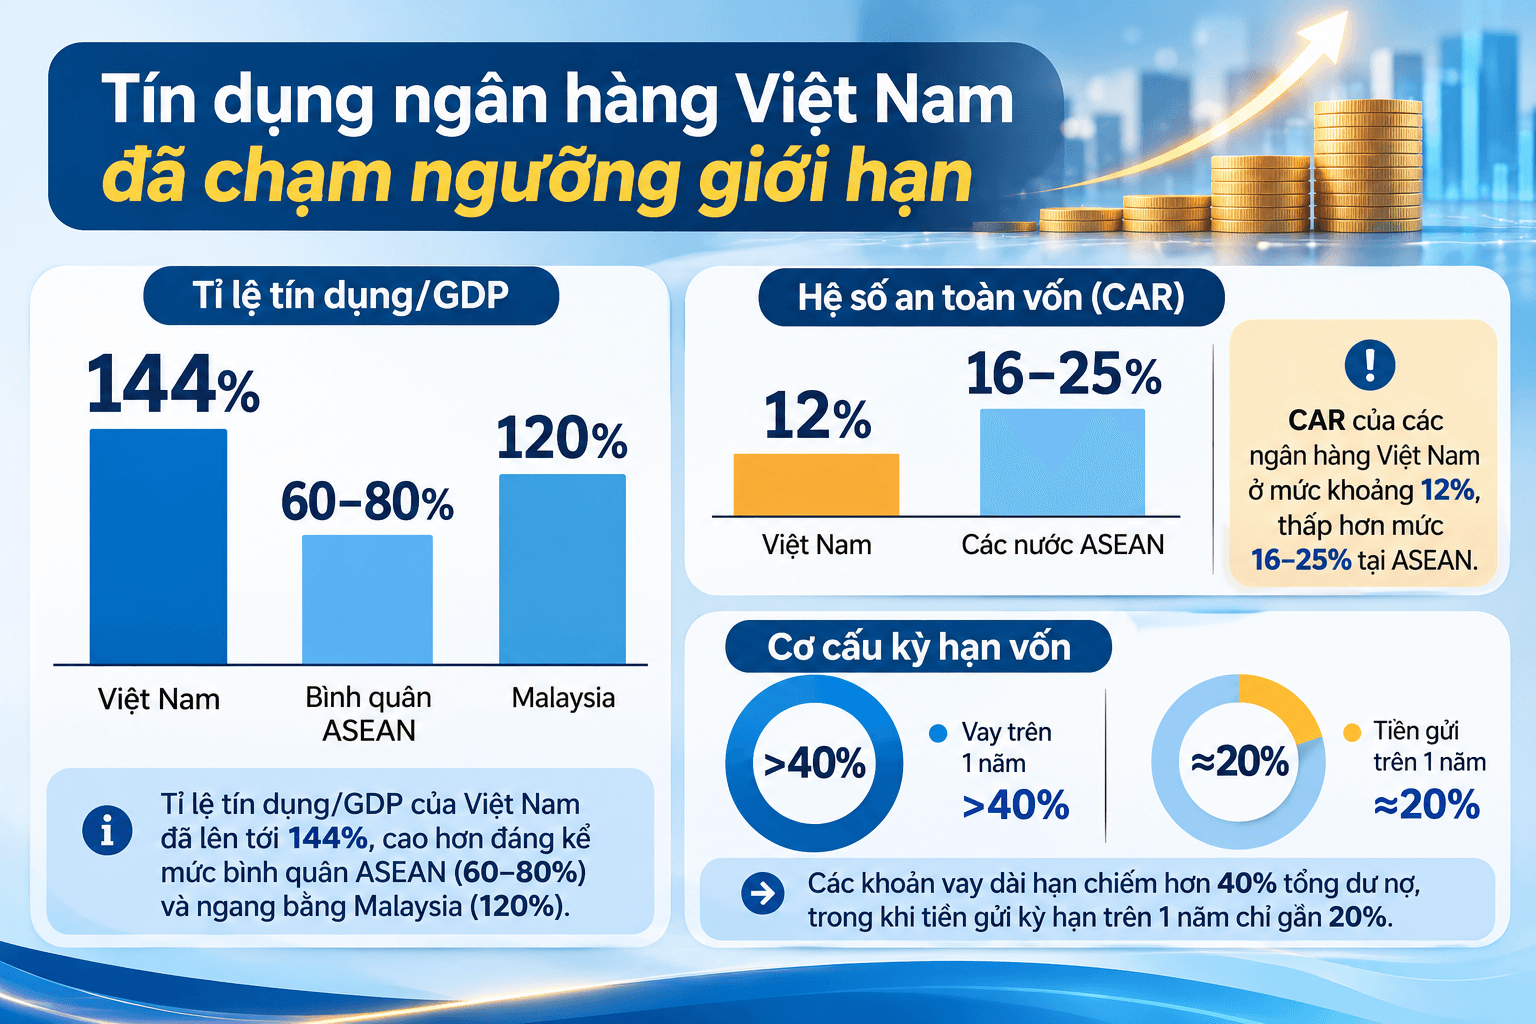
Ông Đinh Đức Minh, Giám đốc đầu tư cấp cao tại VinaCapital, cho rằng: Tín dụng ngân hàng tại Việt Nam đang tiến gần đến những giới hạn nhất định. Tỉ lệ tín dụng/GDP của Việt Nam đã lên tới 144%, trong khi mức bình quân tại các nước ASEAN khoảng 60–80%, riêng Malaysia vào khoảng 120%.
Bên cạnh đó, hệ số an toàn vốn (CAR) của các ngân hàng Việt Nam ở mức khoảng 12%, thấp hơn mức 16–25% tại các nước ASEAN. Cơ cấu kỳ hạn vốn cũng tạo thêm áp lực, khi các khoản vay có thời hạn trên một năm chiếm hơn 40% tổng dư nợ tín dụng, trong khi tiền gửi có kỳ hạn trên một năm chỉ chiếm gần 20%.
“Những con số này cho thấy áp lực không chỉ nằm ở quy mô tín dụng mà còn ở khả năng bảo đảm nguồn vốn và cân đối kỳ hạn trong hệ thống ngân hàng. Vì vậy, bên cạnh việc điều hành lãi suất, nền kinh tế cần khai thông thêm các nguồn lực tài chính và phát triển những kênh cung ứng vốn có khả năng chia sẻ gánh nặng với hệ thống tín dụng”, ông Minh nói.
Theo ông Đào Minh Tú, về giải pháp dài hạn là phải đưa nguồn vốn đang nhàn rỗi ngoài hệ thống ngân hàng vào phục vụ nền kinh tế, chẳng hạn thông qua Kho bạc Nhà nước, các quỹ đầu tư và tổ chức bảo hiểm. Việc sử dụng hiệu quả những nguồn lực này có thể góp phần bổ sung vốn cho đầu tư mà không tạo thêm áp lực quá lớn lên hoạt động huy động vốn của các ngân hàng.
Bên cạnh việc khai thông các nguồn vốn nhàn rỗi, bài toán dài hạn còn nằm ở khả năng phát triển thị trường vốn đủ minh bạch và hiệu quả để thu hút nguồn lực xã hội, đồng thời phân bổ vốn phù hợp với mức độ rủi ro và nhu cầu đầu tư của nền kinh tế.
Theo các chuyên gia tại PVI Asset Management (PVI AM): Để thị trường vốn phát triển bền vững, trước hết cần nâng cao tính minh bạch và chất lượng công bố thông tin. Thông tin doanh nghiệp không nên chỉ dừng ở các chỉ tiêu tài chính cơ bản mà cần phản ánh thực chất dòng tiền, cơ cấu nợ, các nghĩa vụ nợ tiềm ẩn, giao dịch với bên liên quan, mục đích sử dụng vốn và việc thực hiện các cam kết sau phát hành.
Cùng với đó, doanh nghiệp cần cải thiện chất lượng quản trị, nâng cao chuẩn mực báo cáo tài chính và từng bước áp dụng các thông lệ quốc tế phù hợp. Khi thông tin đáng tin cậy hơn, nhà đầu tư có cơ sở đánh giá đúng tình hình tài chính và triển vọng của doanh nghiệp, qua đó giảm mức bù đắp rủi ro mà họ yêu cầu. Điều này không chỉ củng cố niềm tin thị trường mà còn góp phần giảm chi phí huy động vốn cho doanh nghiệp.
Một yêu cầu quan trọng khác là nâng cao chất lượng các công cụ nợ, đặc biệt là trái phiếu doanh nghiệp.
Theo PVI AM, vấn đề không đơn thuần là kiểm soát quy mô nợ mà còn phải bảo đảm sự phù hợp giữa kỳ hạn vay và khả năng tạo dòng tiền để trả nợ. Doanh nghiệp cần có phương án thanh toán nghĩa vụ nợ dựa trên dòng tiền thực tế, thay vì phụ thuộc quá nhiều vào việc vay mới hoặc phát hành thêm để đảo nợ.
Đồng thời, các quy định và thông lệ liên quan đến tài sản bảo đảm, quyền của trái chủ, điều khoản mua lại trước hạn, nghĩa vụ công bố thông tin, sự kiện vi phạm và thứ tự ưu tiên thanh toán cần được chuẩn hóa rõ ràng. Việc phát triển hoạt động xếp hạng tín nhiệm độc lập cũng có ý nghĩa quan trọng, giúp nhà đầu tư đánh giá tốt hơn khả năng trả nợ của tổ chức phát hành.
Theo đó, rủi ro cần được định giá và phân bổ phù hợp. Doanh nghiệp có mức độ rủi ro cao hơn vẫn có thể tiếp cận thị trường vốn, nhưng chi phí huy động phải phản ánh tương xứng với rủi ro mà nhà đầu tư chấp nhận.
Bên cạnh chất lượng thông tin và công cụ huy động vốn, thị trường cũng cần thu hút thêm nguồn vốn dài hạn từ các nhà đầu tư tổ chức như doanh nghiệp bảo hiểm, quỹ đầu tư, quỹ hưu trí và các đơn vị quản lý tài sản chuyên nghiệp.
Cuối cùng, thị trường vốn phát triên cần được hỗ trợ bởi hạ tầng giao dịch, thanh toán và quản lý hiện đại, cùng hệ thống sản phẩm đa dạng để đáp ứng nhu cầu của nhiều nhóm nhà đầu tư.
Theo PVI AM, khi các yếu tố này được phát triển đồng bộ, thị trường vốn có thể trở thành kênh dẫn vốn hiệu quả hơn cho nền kinh tế, hỗ trợ doanh nghiệp tiếp cận nguồn lực ngoài tín dụng ngân hàng và tạo điều kiện để các nhà đầu tư phân bổ vốn theo khẩu vị rủi ro, mục tiêu lợi nhuận. Qua đó, gánh nặng cung ứng vốn trung và dài hạn được chia sẻ với hệ thống ngân hàng, góp phần nâng cao tính bền vững của toàn bộ hệ thống tài chính.