
Quản lí tài sản số: Đừng trói công nghệ, hãy kiểm soát rủi ro tài chính
Khi thị trường tài sản số đã phát triển trước khi khung pháp lí hoàn thiện, Việt Nam đứng trước bài toán vừa bảo vệ nhà đầu tư, vừa không cản trở đổi mới sáng tạo.
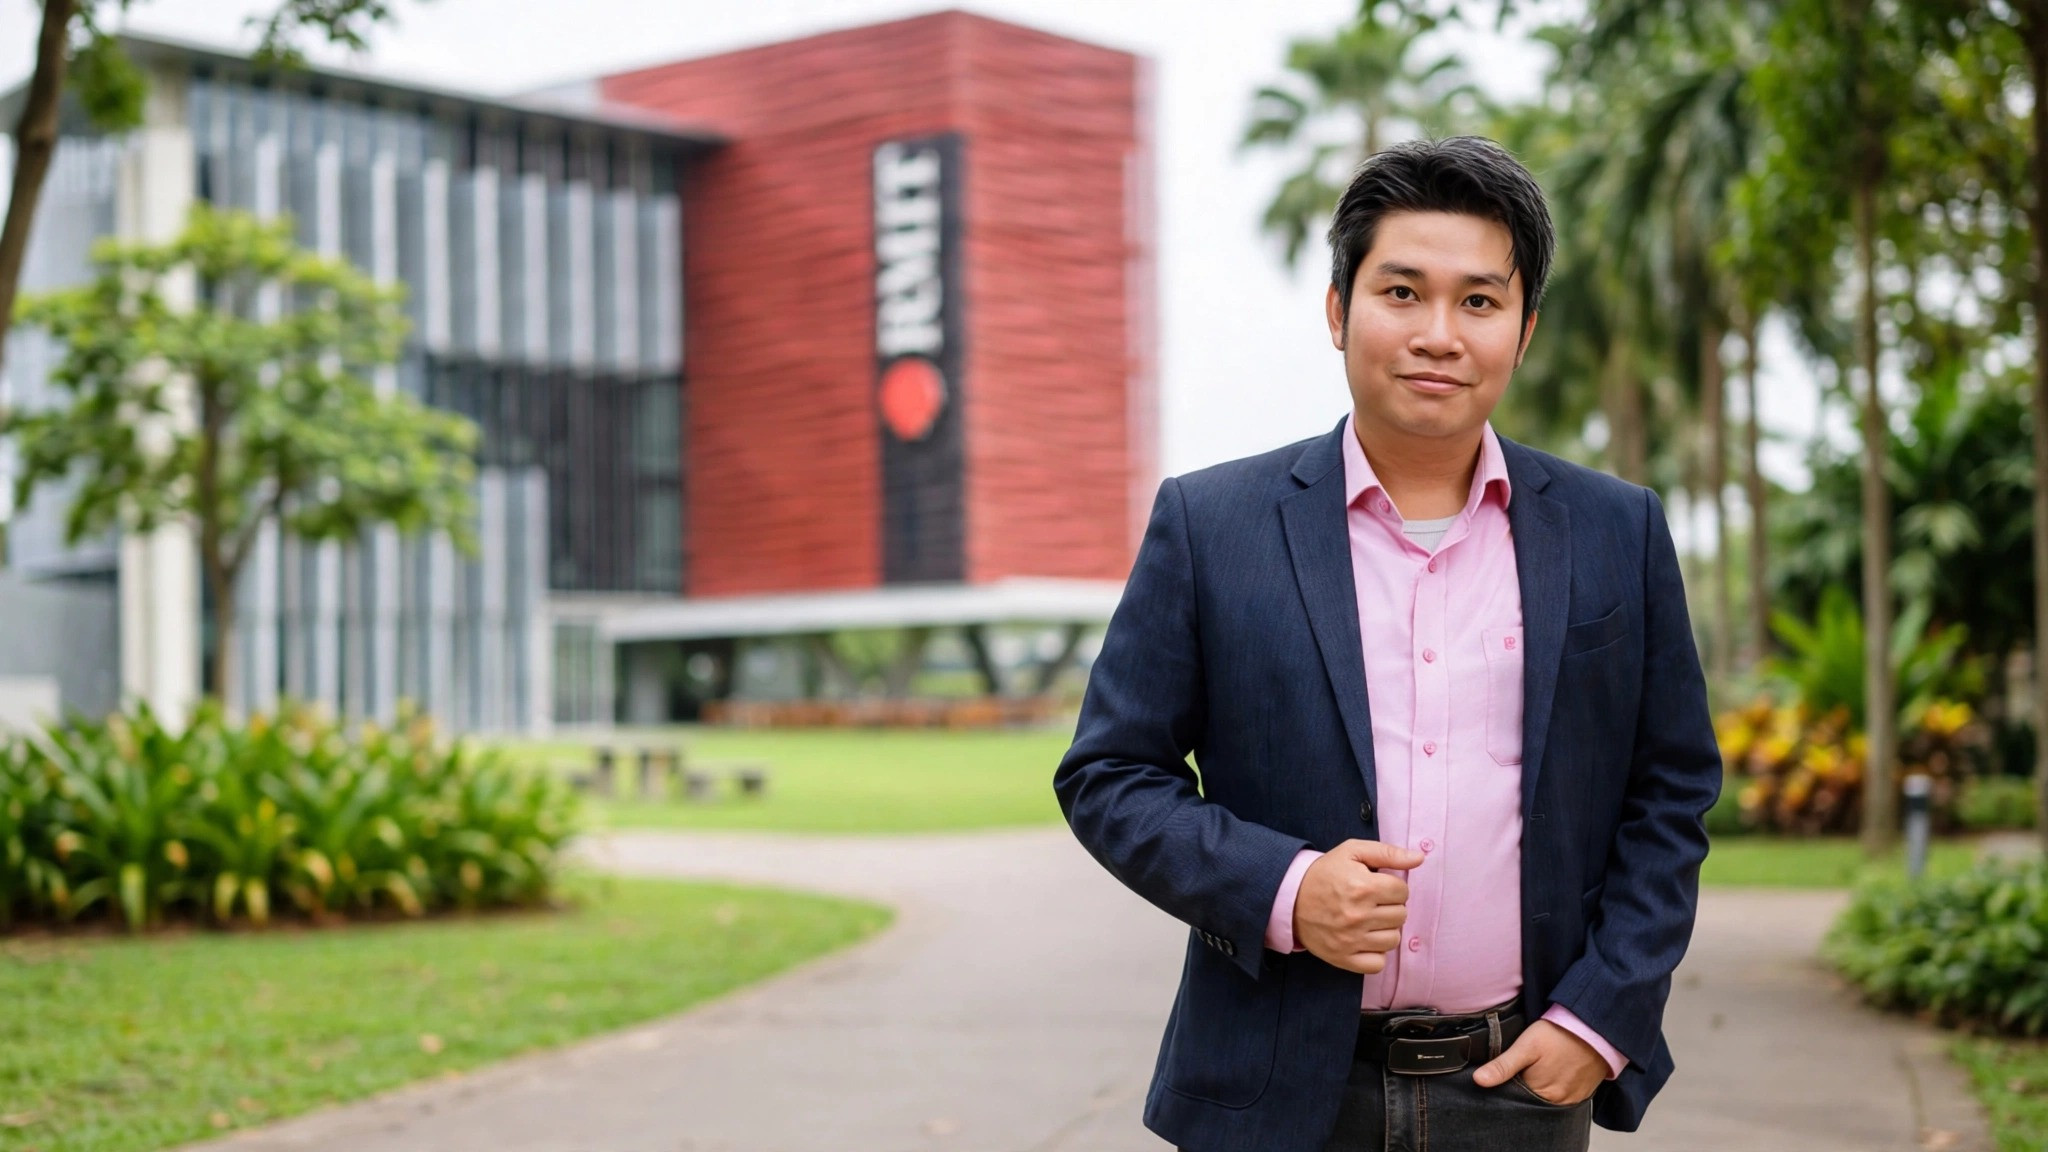
Theo Tiến sĩ Nguyễn Công Thành, giảng viên ngành Kinh tế số, Đại học RMIT Việt Nam, trọng tâm chính sách không nên là kiểm soát cứng công nghệ blockchain, mà phải dựa trên bản chất rủi ro của từng hoạt động tài chính, từ lưu kí, giao dịch đến thanh toán và phát hành stablecoin.
Quản lí tài sản số theo rủi ro, không áp một khuôn cho mọi ứng dụng blockchain
Blockchain thường được nhắc đến như nền tảng công nghệ đứng sau tiền mã hóa và nhiều loại tài sản số. Tuy nhiên, theo Tiến sĩ Nguyễn Công Thành, giảng viên ngành Kinh tế số, Đại học RMIT Việt Nam chia sẻ riêng với Tạp chí Một Thế Giới, việc xây dựng chính sách cho lĩnh vực này cần phân biệt rõ công nghệ nền tảng với các dịch vụ tài chính được phát triển trên đó.
“Quan điểm của tôi là chúng ta nên quản lí dựa trên bản chất rủi ro của hoạt động tài chính thay vì tìm cách ‘trói’ cứng công nghệ”, ông nói.
Theo ông Thành, có thể hình dung blockchain như một lớp hạ tầng dùng để ghi nhận và xác thực giao dịch. Nhưng việc sử dụng công nghệ này để số hóa chứng từ, chuyển tiền hay triển khai các hoạt động sử dụng đòn bẩy tài chính sẽ tạo ra những loại rủi ro rất khác nhau. Vì vậy, nếu chỉ tập trung quản lí công nghệ mà không xem xét bản chất hoạt động, chính sách có thể vừa thiếu hiệu quả trong kiểm soát rủi ro, vừa tạo ra rào cản không cần thiết đối với các ứng dụng hữu ích.
Nguyên tắc ông đề xuất là: “Hoạt động tương tự, rủi ro tương tự thì tiêu chuẩn giám sát cũng phải tương tự”.
Cách tiếp cận này đặt nghĩa vụ quản lí vào đúng chủ thể và dịch vụ phát sinh rủi ro. Chẳng hạn, tổ chức lưu kí phải có trách nhiệm bảo vệ tài sản khách hàng; sàn giao dịch cần minh bạch giá và kiểm soát xung đột lợi ích; còn dịch vụ thanh toán phải bảo đảm an toàn, đáp ứng yêu cầu phòng chống rửa tiền và có cơ chế xử lí khiếu nại rõ ràng.
Với stablecoin, loại tài sản số thường được thiết kế để duy trì giá trị ổn định so với một tài sản tham chiếu, vấn đề cốt lõi nằm ở tính minh bạch của tài sản dự trữ và khả năng chuyển đổi trở lại tiền theo cam kết. Người nắm giữ cần có cơ sở để biết tài sản bảo chứng có thực sự tồn tại hay không, đồng thời hiểu rõ điều kiện và khả năng rút tiền.
Trong khi đó, hợp đồng thông minh và ví số đòi hỏi những tiêu chuẩn bảo mật chuyên biệt. Một lỗ hổng trong mã lập trình, cơ chế xác thực hoặc quy trình quản lí khóa có thể dẫn đến mất tài sản mà các biện pháp giám sát tài chính truyền thống khó xử lí đầy đủ.
Nhìn từ góc độ này, quản lí tài sản số không thể chỉ dựa trên tên gọi của sản phẩm. Hai dịch vụ cùng sử dụng blockchain nhưng có chức năng khác nhau không nên mặc nhiên chịu một bộ tiêu chuẩn giống nhau. Ngược lại, một hoạt động có bản chất tương tự dịch vụ tài chính truyền thống cần được xem xét dưới những yêu cầu giám sát tương xứng, ngay cả khi được triển khai bằng công nghệ mới.
Đối với Việt Nam, bài toán này càng trở nên cấp thiết khi các hoạt động giao dịch tiền mã hóa đã hình thành trước khi hệ thống quy định hoàn thiện. Theo ông Thành, Luật Công nghiệp công nghệ số có hiệu lực từ năm 2026 cùng cơ chế thí điểm thị trường tài sản mã hóa theo Nghị quyết 05/2025/NQ-CP đã tạo ra những nền tảng quan trọng. Tuy nhiên, việc xây dựng quy định mới chỉ là bước khởi đầu.
“Câu chuyện lúc này không còn là chạy theo số lượng sản phẩm nữa, mà trọng tâm phải là hiệu quả thực thi”, ông nhấn mạnh.
Điều đó đồng nghĩa với việc cần đánh giá khả năng giám sát hoạt động thực tế, phát hiện vi phạm, bảo vệ tài sản khách hàng và xử lí tranh chấp. Một khung pháp lí dù đầy đủ trên văn bản cũng khó tạo dựng niềm tin nếu nhà đầu tư không có cơ chế bảo vệ hữu hiệu khi xảy ra sự cố.
Dòng vốn và bất định chính sách: Hai yếu tố không thể bỏ qua
Bên cạnh đặc điểm công nghệ và mô hình kinh doanh, ông Thành cho rằng cơ quan quản lí cần chú ý đến sự vận động của dòng vốn và những rủi ro có thể lan truyền trong toàn hệ thống tài chính.
Các nghiên cứu trước đây của ông về hệ thống ngân hàng và doanh nghiệp cho thấy thanh khoản thị trường có liên quan đến mức độ chấp nhận rủi ro của dòng vốn. Khi tiền dồi dào và chi phí vốn thấp, nhà đầu tư có xu hướng sẵn sàng tham gia những tài sản rủi ro hơn, trong đó có tiền mã hóa.
Đáng chú ý, trong nghiên cứu cùng nhóm cộng sự được công bố trên tạp chí Journal of Financial Stability năm 2026, dữ liệu tại Mỹ cho thấy những giai đoạn dư thừa thanh khoản thường đi kèm mức sinh lời hằng tháng của tiền mã hóa cao hơn khoảng 12 điểm phần trăm. Tuy nhiên, khi bất định chính sách gia tăng, mối liên hệ này suy yếu khoảng 54%.
Ông Thành lưu ý rằng kết quả nghiên cứu không chứng minh quan hệ nhân quả tuyệt đối. Dù vậy, những con số này cho thấy thị trường tài sản số không vận động độc lập với điều kiện tài chính vĩ mô và môi trường chính sách.
Khi thanh khoản dồi dào, dòng vốn có thể tìm đến các tài sản biến động mạnh để tìm kiếm lợi nhuận. Nếu thiếu cơ chế giám sát phù hợp, tâm lí chấp nhận rủi ro có thể khiến nhà đầu tư đánh giá thấp khả năng thua lỗ, sử dụng đòn bẩy quá mức hoặc tập trung tài sản vào những nền tảng chưa bảo đảm năng lực quản trị.
Ở chiều ngược lại, bất định chính sách có thể làm thay đổi kì vọng của thị trường, khiến dòng vốn phản ứng mạnh trước thông tin về quy định, điều kiện hoạt động hoặc khả năng tiếp cận dịch vụ. Vì vậy, chính sách không chỉ cần kiểm soát hành vi của từng tổ chức mà còn phải theo dõi những rủi ro có khả năng tác động rộng hơn đến thị trường.
Từ góc nhìn này, hiệu quả quản lí cần được đánh giá bằng khả năng nhận diện và hạn chế rủi ro thực tế, thay vì chỉ đếm số lượng quy định hoặc sản phẩm được đưa vào khuôn khổ pháp lí. Các yêu cầu về minh bạch thông tin, bảo vệ tài sản khách hàng, kiểm soát xung đột lợi ích và phòng chống rửa tiền cần đi cùng năng lực giám sát dòng vốn và thực thi nhất quán.
Bài toán cuối cùng, theo ông Thành, là tìm được điểm cân bằng giữa an toàn và đổi mới. Nếu quản lí quá lỏng lẻo, người dùng và nhà đầu tư có thể phải gánh chịu những rủi ro vượt quá khả năng kiểm soát. Nhưng nếu quy định cứng nhắc, không phân biệt mức độ rủi ro giữa các mô hình, những ứng dụng blockchain có giá trị cũng có thể mất cơ hội phát triển.
“Một chính sách quản lí thông minh là phải bảo vệ được người dùng, bảo vệ được nhà đầu tư, nhưng đồng thời vẫn giữ được không gian đủ mở cho những đổi mới sáng tạo”, ông Thành kết luận.
RWA phải có quyền tài sản thực, không chỉ câu chuyện đầu tư
Bổ sung thêm góc nhìn quản lí tài sản số dựa trên bản chất rủi ro thay vì áp đặt khuôn khổ cứng nhắc lên công nghệ blockchain, ông Nguyễn Khắc Việt Bách, CEO Quỹ BlockBase Private Capital chia sẻ với Một Thế Giới rằng với tài sản thực được mã hóa (RWA), trọng tâm không nằm ở việc token được tạo ra bằng công nghệ nào, mà ở quyền lợi kinh tế thực sự mà nó mang lại cho người nắm giữ.

Theo ông Bách, bốn yếu tố gồm tài sản cơ sở, tính pháp lí, thanh khoản và nhu cầu của nhà đầu tư không có vai trò ngang nhau. Trong đó, tính pháp lí phải được đặt lên hàng đầu, nhưng cần hiểu đây là khả năng bảo vệ và cưỡng chế thực thi quyền của người sở hữu token đối với tài sản hoặc dòng tiền ngoài đời thực, chứ không chỉ là giấy phép dành cho sàn giao dịch.
“Một token RWA về bản chất chỉ là một lời hứa rằng người giữ nó có quyền đối với tài sản hoặc dòng tiền ngoài đời thực”, ông phân tích. Nếu khi tranh chấp xảy ra, quyền đó không được tòa án hoặc trọng tài công nhận và thi hành, token dù gắn với một tài sản có thật vẫn có nguy cơ trở thành công cụ đầu cơ. “Ranh giới giữa RWA và token đầu cơ nằm đúng ở điểm đó, không nằm ở công nghệ”, ông nhấn mạnh.
Yếu tố tiếp theo là nhu cầu thực của nhà đầu tư. Theo ông Bách, cần xem xét liệu nhà đầu tư tổ chức có sẵn sàng nắm giữ sản phẩm đến ngày đáo hạn vì dòng tiền mà nó tạo ra hay không, hay người mua chỉ kì vọng bán lại với giá cao hơn. Đây cũng là cách phân biệt giữa một sản phẩm tài chính có giá trị sử dụng và một token chủ yếu vận hành dựa trên kì vọng tăng giá.
Đáng chú ý, ông Bách cho rằng thanh khoản nên được xem là kết quả của chất lượng tài sản và nhu cầu thị trường, thay vì mục tiêu phải tạo ra bằng mọi giá. Một sản phẩm RWA có nền tảng pháp lí vững chắc, dòng tiền rõ ràng vẫn có thể chấp nhận thanh khoản thấp trong giai đoạn đầu, tương tự trái phiếu doanh nghiệp truyền thống. Theo ông, điều đó lành mạnh hơn việc bơm thanh khoản nhân tạo cho một sản phẩm thiếu nền tảng thực chất.
Quan điểm này bổ sung một khía cạnh quan trọng cho bài toán quản lí tài sản số tại Việt Nam: thay vì chỉ kiểm soát công nghệ hoặc thúc đẩy số lượng sản phẩm, chính sách cần xác định rõ quyền tài sản, trách nhiệm của các bên và khả năng thực thi cam kết. Khi những yếu tố đó được bảo đảm, blockchain mới có thể trở thành hạ tầng hỗ trợ đổi mới tài chính, thay vì chỉ tạo thêm một lớp vỏ công nghệ cho hoạt động đầu cơ.