
Stablecoin bước vào hệ thống tài chính Mỹ, các nước không thể chậm chân
Khi Đạo luật GENIUS của Mỹ về stablecoin chuẩn bị có hiệu lực từ ngày 18/1 năm tới, các đồng tiền số neo giá USD sẽ chính thức tiến sâu hơn vào hệ thống tài chính được quản lí.
Trong khi Mỹ đẩy nhanh quá trình này, Hàn Quốc vẫn tranh luận về tỷ lệ sở hữu của ngân hàng và các sàn giao dịch tiền mã hóa. Những khác biệt trong cách tiếp cận đang đặt ra câu hỏi lớn về khả năng tham gia vào hệ thống tài chính blockchain đang hình thành.
Stablecoin có thể mở rộng từ thị trường tiền số sang hệ thống tài chính truyền thống
Đạo luật GENIUS, được Mỹ xây dựng nhằm thiết lập khuôn khổ quản lí stablecoin, dự kiến có hiệu lực từ ngày 18/1 năm tới. Đây được xem là một bước quan trọng trong quá trình đưa các đồng stablecoin neo theo USD vào khuôn khổ tài chính chính thức.
Khác với những tài sản số có mức biến động lớn, stablecoin được thiết kế để duy trì giá trị tương đối ổn định, phổ biến nhất là neo theo đồng USD. Khi được đặt trong một khuôn khổ pháp lí rõ ràng, stablecoin có thể mở rộng vai trò từ công cụ giao dịch trong thị trường tiền mã hóa sang thanh toán, chuyển tiền và quyết toán.
Sự thay đổi này có thể kéo theo một bước phát triển rộng hơn của tài chính blockchain, trong đó các tài sản tài chính truyền thống như cổ phiếu, trái phiếu, quỹ thị trường tiền tệ hay tiền gửi được token hóa và giao dịch trên blockchain.
Sự phổ biến của stablecoin USD cũng có thể tác động đến các thị trường ngoại hối, kiều hối và thanh toán quốc tế. Thay vì phải đi qua nhiều lớp trung gian tài chính, các giao dịch có thể được thực hiện trực tiếp trên mạng lưới blockchain, với stablecoin đóng vai trò tài sản thanh toán.
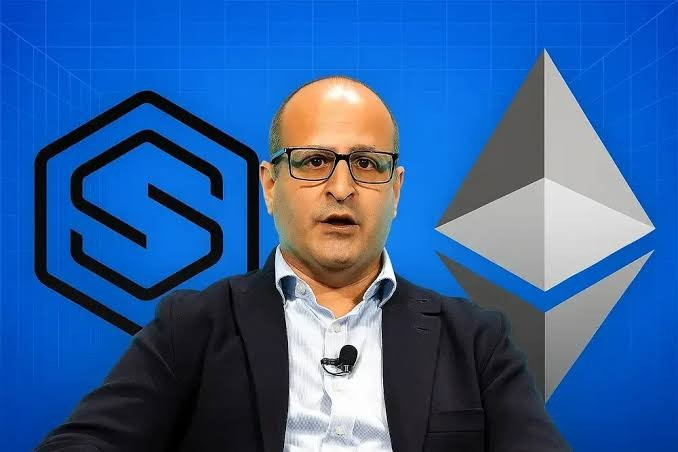
Joseph Chalom, CEO SharpLink, cho rằng thế giới đang tiến tới một hệ thống trong đó stablecoin, tiền gửi được token hóa và các quỹ thị trường tiền tệ được token hóa cùng tồn tại.
“Chúng ta đang bước vào một kỉ nguyên nơi stablecoin, tiền gửi token hóa và quỹ thị trường tiền tệ token hóa cùng tồn tại”, ông Chalom nói.
Ông từng có khoảng 20 năm làm việc tại BlackRock, phụ trách hoạt động liên quan đến tài sản số. Khi các quỹ ETF Bitcoin giao ngay đầu tiên tại Mỹ được phê duyệt năm 2024, ông tham gia quản lí hoạt động liên quan và các cuộc trao đổi với cơ quan quản lí Mỹ. Ông cũng tham gia quá trình BlackRock trở thành đối tác quản lí tài sản độc quyền đối với phần dự trữ của USD Coin (USDC).
Từ kinh nghiệm đó, Chalom cho rằng:“Đây không phải là cuộc trò chuyện về crypto; đây là câu chuyện về việc xây dựng hệ thống tài chính của tương lai”.


Hàn Quốc tranh luận về ngân hàng và quyền sở hữu stablecoin
Trong khi Mỹ đang tiến tới một khuôn khổ liên bang cho stablecoin, Hàn Quốc vẫn chưa có luật chuyên ngành hoàn chỉnh để định nghĩa và phân loại các tài sản số, bao gồm stablecoin.
Một trong những điểm gây tranh luận là đề xuất giới hạn tỉ lệ sở hữu của cổ đông lớn tại các sàn giao dịch tiền mã hóa ở khoảng 15-20%, cùng phương án yêu cầu ngân hàng nắm giữ hơn 50% quyền sở hữu trong các tổ chức phát hành stablecoin.
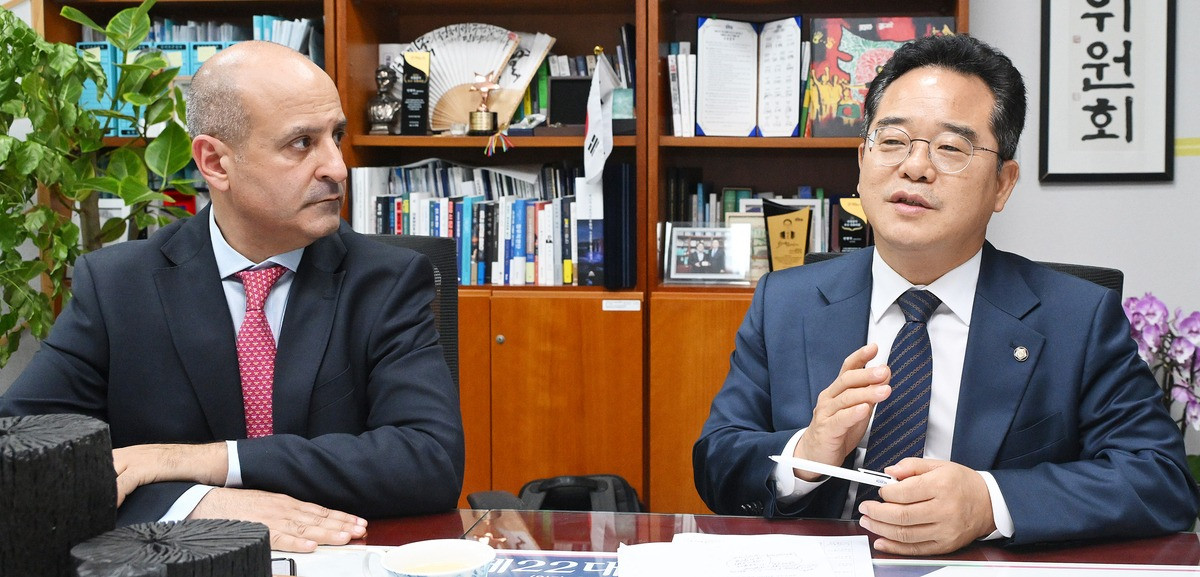
Những vấn đề này được Chalom đề cập trong cuộc đối thoại với nghị sĩ Min Byoung-dug của Đảng Dân chủ Hàn Quốc tại Seoul. Theo Chalom, Mỹ không có quy định liên bang đặt trần sở hữu đối với các sàn giao dịch tiền mã hóa. Hoạt động giao dịch tiền mã hóa chịu sự điều chỉnh của pháp luật cấp bang, với quy định có thể khác nhau giữa các bang, nhưng ở cấp liên bang không tồn tại một mức trần sở hữu như đề xuất đang được thảo luận tại Hàn Quốc.
Đối với phương án yêu cầu ngân hàng nắm giữ “50% cộng một cổ phần” trong đơn vị phát hành stablecoin, Chalom cũng cho biết Mỹ không có quy định tương tự. “Không có quy định nào tại Mỹ yêu cầu ngân hàng phải nắm giữ cổ phần chi phối. Không có một con số cố định như trên 51% hay trên 50%”, ông nói.
Theo Chalom, thay vì kiểm soát cơ cấu sở hữu ngay từ đầu, Mỹ sử dụng những cơ chế quản lí nhằm bảo đảm hoạt động của doanh nghiệp sau khi được cấp phép. Cơ quan quản lí có thể can thiệp khi giao dịch cổ phần vượt qua một quy mô nhất định và giấy phép hoạt động có thể bị thu hồi nếu doanh nghiệp không đáp ứng các yêu cầu sau đó.
Nghị sĩ Min đồng tình với quan điểm này. Ông bày tỏ: “Ý tưởng rằng ngân hàng an toàn còn tất cả những chủ thể khác thì không lành mạnh là không hợp lí”, đồng thời cho rằng việc dành cơ hội phát hành stablecoin chủ yếu cho ngân hàng có thể trở thành một rào cản gia nhập thị trường và hạn chế đổi mới.
Ông cho rằng vấn đề lớn hơn nằm ở yêu cầu ngân hàng phải nắm “50% cộng một cổ phần”. Dù thừa nhận lợi nhuận lớn từ hoạt động của các sàn giao dịch có thể đặt ra câu hỏi về việc chia sẻ lợi ích với xã hội, ông cho rằng tỷ lệ sở hữu nên được thảo luận thay vì mặc định ngân hàng phải nắm quyền kiểm soát.
Từ “ai được tham gia” sang “tham gia phải chịu trách nhiệm”
Điểm chung trong quan điểm của Chalom và Min là thay vì tập trung quá mức vào việc ai được phép tham gia thị trường, nhà quản lí nên chú trọng vào cách các chủ thể hành xử sau khi tham gia.
Chalom cho rằng bất kì tổ chức nào cũng có thể phát hành stablecoin nếu đáp ứng những yêu cầu cốt lõi như giao dịch tự nguyện, nhận diện khách hàng, tuân thủ các biện pháp trừng phạt kinh tế và giám sát thị trường.
Kinh nghiệm quản lí dự trữ USDC tại BlackRock cũng khiến ông nhấn mạnh vai trò của minh bạch. Theo Chalom, dự trữ cần được hình thành từ những tài sản có tính thanh khoản và chất lượng cao, danh mục được công bố thường xuyên, có kiểm toán bên ngoài và quan trọng nhất là phải có cơ chế cho phép người nắm giữ đổi stablecoin lấy tài sản dự trữ ngay cả trong điều kiện thị trường căng thẳng.
“Khi chúng tôi quản lí dự trữ USDC tại BlackRock, chúng tôi đặt minh bạch lên hàng đầu”, ông nói, đồng thời nhấn mạnh việc sử dụng các tổ chức lưu kí đủ điều kiện và công bố danh mục nắm giữ hằng ngày.
Theo ông, các sản phẩm tài sản số vốn đã có mức biến động cao, vì vậy nguyên tắc hạn chế nhu cầu sử dụng đòn bẩy cần được tính ngay từ thiết kế sản phẩm.
Ông Min cũng cho rằng thị trường nên mở cửa cho nhiều chủ thể, nhưng nghĩa vụ trong quá trình hoạt động phải được quy định rõ và hành vi vi phạm phải chịu trách nhiệm.
“Quản lí đầu vào tạo ra sự bất công, trong khi quản lí hành vi khiến chính doanh nghiệp phải chịu trách nhiệm”, ông nói.
Hai bên đồng thời cho rằng Hàn Quốc cần sớm giải quyết tranh luận về cơ cấu sở hữu và đẩy nhanh việc xây dựng luật khung về tài sản số. Trong lúc nhiều nền kinh tế đang đưa tài sản số vào các khuôn khổ quản lí chính thức, việc kéo dài tranh luận có thể khiến Hàn Quốc chậm hơn trong quá trình hình thành thị trường tài chính mới.
Với Chalom, bài toán còn liên quan đến chủ quyền tiền tệ. Hàn Quốc có quy mô thương mại quốc tế lớn và nhạy cảm với dòng vốn xuyên biên giới, do đó việc để stablecoin USD chiếm lĩnh thị trường nội địa có thể tạo ra những tác động dài hạn.
“Nếu Hàn Quốc muốn trở thành cường quốc tài chính số, nước này cần một công cụ thanh toán được định danh bằng won, và điều đó phải bắt đầu từ stablecoin”, ông nói.
Ông cho rằng một stablecoin nội tệ có thể giúp Hàn Quốc tham gia vào hệ thống thanh toán số đang hình thành, thay vì chỉ trở thành nơi sử dụng các đồng stablecoin ngoại tệ.
Những tranh luận tại Hàn Quốc cho thấy stablecoin đang dần được đặt ra ngoài phạm vi thuần túy của thị trường tiền mã hóa. Khi được kết nối với thanh toán, tài sản token hóa và AI, stablecoin có thể trở thành một lớp hạ tầng mới của tài chính số.
Với Việt Nam, câu chuyện này cũng đặt ra một bài toán tương tự: không chỉ là cho phép hay không cho phép giao dịch tài sản số, mà là xây dựng một khung pháp lí đủ rõ để stablecoin, thanh toán số và tài sản tài chính token hóa có thể phát triển trong một môi trường được quản lí. Khi stablecoin USD ngày càng được sử dụng rộng rãi cho thanh toán và chuyển tiền xuyên biên giới, việc chậm hình thành các quy định phù hợp có thể khiến thị trường trong nước chủ yếu sử dụng các công cụ do nước ngoài phát hành, thay vì chủ động tham gia xây dựng hạ tầng tài chính số của chính mình.
Trong bối cảnh Mỹ và nhiều nền kinh tế khác đang nhanh chóng định hình luật chơi cho tài sản số, bài toán đối với Việt Nam không chỉ là theo kịp công nghệ, mà còn là xác định cách thức quản lí để vừa bảo vệ người sử dụng, vừa tạo không gian cho đổi mới và bảo đảm dư địa phát triển của hệ thống tài chính trong kỉ nguyên blockchain.