
Trung Quốc đang chuyển rủi ro bán nhà trên giấy từ người mua về chủ đầu tư
Suốt nhiều năm, người mua nhà trên giấy tại Trung Quốc phải chấp nhận một nghịch lí là trả tiền rất sớm để nhận một căn nhà có thể hoàn thành nhiều năm sau.
Loạt cải cách mới đang tìm cách đảo ngược quan hệ này. Khi chủ đầu tư phải xây dựng nhiều hơn trước khi được bán, còn tiền vay mua nhà chỉ được giải ngân ở giai đoạn muộn hơn, người mua không còn đóng vai trò “nguồn vốn đầu tiên” cho dự án như trước. Nhưng đổi lại, giá nhà, khả năng tiếp cận tín dụng và tốc độ bán hàng cũng có thể thay đổi.
Khi người mua không còn phải “đặt cược” quá sớm vào một căn nhà trên giấy
Điểm đáng chú ý nhất trong cuộc cải cách bán nhà của Trung Quốc không nằm ở việc thuật ngữ “bán nhà trên giấy” có biến mất hay không, mà ở câu hỏi: Ai phải gánh rủi ro trong khoảng thời gian từ lúc kí hợp đồng đến khi căn nhà được bàn giao?
Trong mô hình bán nhà hình thành trong tương lai trước đây, người mua có thể xuống tiền khi công trình còn đang xây dựng. Khoản tiền này trở thành một nguồn vốn quan trọng để chủ đầu tư tiếp tục triển khai dự án. Nếu thị trường thuận lợi, tiền từ những người mua mới liên tục chảy vào, giúp doanh nghiệp duy trì tốc độ xây dựng và mở rộng hoạt động.
Nhưng chính cơ chế đó cũng tạo ra một khoảng cách lớn giữa thời điểm người dân bỏ tiền và thời điểm họ nhận được căn nhà. Trong trường hợp dự án gặp vấn đề về tài chính, khoảng cách này trở thành rủi ro. Công trình chậm tiến độ, chủ đầu tư thiếu tiền, trong khi người mua vẫn phải đối mặt với nghĩa vụ tài chính của mình.
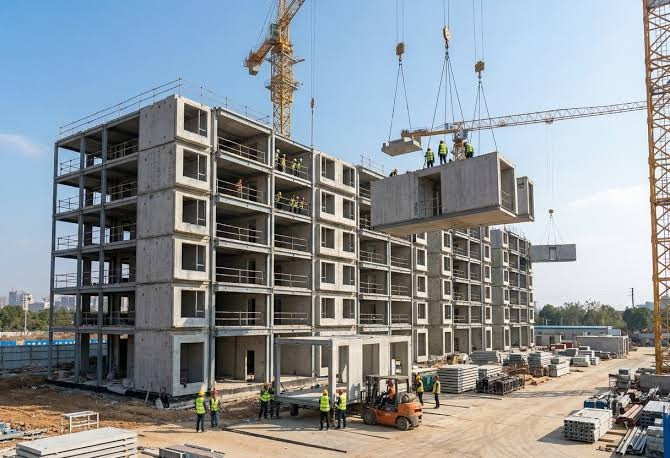
Thông báo được Bộ Nhà ở và Phát triển đô thị - nông thôn, Bộ Tài nguyên thiên nhiên và Tổng cục Giám sát tài chính Trung Quốc ban hành ngày 28/8/2026 bắt đầu thu hẹp khoảng cách đó. Theo quy định mới, nếu một dự án tiếp tục bán nhà hình thành trong tương lai, từng tòa nhà phải hoàn thành phần kết cấu chính và cất nóc trước khi được bán. Đồng thời, tiền người mua nộp vào dự án phải được đưa vào tài khoản chịu sự giám sát.
Điều này làm thay đổi đáng kể bản chất của giao dịch. Người mua vẫn có thể mua một căn nhà chưa hoàn thiện hoàn toàn, nhưng họ không còn mua quá sớm khi công trình mới chỉ ở những bước đầu tiên.
Một số địa phương đang triển khai quy định này theo hướng khá rõ. Bắc Kinh yêu cầu dự án mới muốn bán trước phải hoàn thành phần kết cấu chính và có xác nhận nghiệm thu phần kết cấu. Thượng Hải cũng quy định dự án mới phải hoàn thành phần kết cấu chính và cất nóc; tiền bán trước được giám sát toàn bộ quá trình và chỉ được giải phóng sau khi dự án hoàn tất nghiệm thu tổng thể.
Với người mua, thay đổi này quan trọng ở chỗ họ không còn phải “đặt cược” quá sớm vào khả năng tài chính của chủ đầu tư. Khi công trình đã đi qua một chặng lớn, rủi ro dự án chưa thể biến mất, nhưng khoảng thời gian từ lúc người mua trả tiền đến lúc nhận nhà được thu hẹp.
Đây cũng là lí do Bắc Kinh đồng thời thúc đẩy bán nhà hoàn thiện. Văn bản trung ương yêu cầu các dự án mới ưu tiên phương thức bán nhà đã hoàn thành, hướng tới nguyên tắc “thấy nhà thật, mua nhà thật”. Với nhà hoàn thiện, người mua có thể đánh giá trực tiếp chất lượng, không gian, cảnh quan và tình trạng thực tế của căn hộ thay vì chỉ dựa vào bản vẽ và cam kết của chủ đầu tư.
Ngân hàng giải ngân muộn hơn: Thay đổi tưởng nhỏ nhưng chạm đúng “mạch máu” của thị trường
Nếu yêu cầu cất nóc trước khi bán là thay đổi dễ nhìn thấy, thì một thay đổi khác nằm ở phía ngân hàng lại có ý nghĩa không kém: Tiền vay mua nhà của người dân cũng được đẩy xuống phía sau tiến độ xây dựng.
Trong mô hình cũ, người mua nhà không chỉ bỏ tiền của mình mà còn có thể nhanh chóng đưa nguồn vốn vay ngân hàng vào chuỗi tài chính của dự án. Vì vậy, một căn nhà được bán trước không chỉ tạo ra một giao dịch bán hàng; nó còn giúp chủ đầu tư tiếp cận thêm dòng tiền từ khoản vay của người mua.
Cải cách mới tìm cách làm ngược lại. Văn bản ngày 28/8 quy định tiền đặt cọc, tiền trả trước và khoản vay mua nhà của người mua phải được đưa vào tài khoản chịu sự giám sát. Các quy định triển khai tại địa phương cho thấy hướng đi này còn được cụ thể hóa mạnh hơn. Chẳng hạn, Bắc Kinh quy định đối với dự án được cấp phép bán trước sau ngày 28/8, khoản vay mua nhà chỉ được giải ngân sau khi dự án hoàn tất thủ tục đăng kí hoàn công; tiền vay được thanh toán theo cơ chế chỉ định vào tài khoản giám sát.
Thượng Hải cũng đưa ra quy định tương tự: với dự án được cấp phép bán trước sau ngày 28/8, khoản vay mua nhà chỉ được giải ngân sau khi dự án hoàn tất thủ tục ghi nhận hoàn công và tiền vay phải được chuyển vào tài khoản chịu giám sát.
Về bản chất, đây là cách Trung Quốc cố tách khoản vay của người mua khỏi nhu cầu vốn ngắn hạn của chủ đầu tư. Trước đây, khi một căn hộ được bán sớm, tiền của người mua và tiền ngân hàng có thể nhanh chóng trở thành dòng tiền cho dự án. Nay, chủ đầu tư phải tự chứng minh rằng dự án đã tiến đủ xa mới có thể tiếp cận nguồn tiền đó.
Điều này khiến bài toán vốn của doanh nghiệp trở nên khó hơn. Họ phải chuẩn bị vốn chủ sở hữu, vay khoản vay phát triển dự án và duy trì khả năng tài chính đủ lâu để đưa công trình đến những mốc xây dựng quan trọng. Nhà nước cũng đồng thời thiết lập cơ chế ngân hàng chủ trì dự án, trong đó một ngân hàng chịu trách nhiệm chính hoặc đứng đầu nhóm ngân hàng cấp vốn cho dự án.
Như vậy, ngân hàng không còn đơn thuần xuất hiện ở cuối giao dịch để cho người dân vay tiền mua nhà. Ngân hàng được kéo sâu hơn vào quá trình tài trợ và giám sát dự án, trong khi tiền của người mua được đặt ở vị trí muộn hơn trong chuỗi tài chính.
Với người dân, điều này tạo thêm một lớp bảo vệ. Nếu khoản vay chưa được giải ngân khi công trình còn dang dở, nguy cơ tiền vay của họ đi quá xa so với tiến độ thực tế của căn nhà sẽ giảm. Nhưng cái giá của sự an toàn đó là chủ đầu tư phải chịu áp lực vốn lớn hơn.


Người mua an toàn hơn, nhưng không có nghĩa nhà sẽ rẻ hơn
Một cuộc cải cách chuyển rủi ro từ người mua sang doanh nghiệp không thể chỉ có mặt tích cực. Khi chủ đầu tư phải bỏ vốn nhiều hơn trước, chi phí tài chính và yêu cầu về khả năng thanh toán cũng tăng lên.
Trước đây, một doanh nghiệp có thể dựa vào tốc độ bán hàng để tạo dòng tiền cho quá trình xây dựng tiếp theo. Nay, doanh nghiệp phải chuẩn bị nguồn lực lâu hơn trước khi nhận được tiền của khách hàng. Nếu không có vốn chủ sở hữu đủ mạnh hoặc không tiếp cận được khoản vay phát triển dự án, việc khởi động dự án mới sẽ khó hơn.
Đây chính là một trong những tác động lớn nhất của cải cách: Thị trường không chỉ thay đổi cách bán nhà, mà còn thay đổi điều kiện để một doanh nghiệp được quyền phát triển dự án.
Những doanh nghiệp có bảng cân đối lành mạnh, khả năng huy động vốn tốt và lịch sử bàn giao đáng tin cậy có thể thích nghi. Ngược lại, các doanh nghiệp phụ thuộc quá nhiều vào tốc độ bán trước để xoay vòng tiền sẽ chịu sức ép lớn hơn.
Từ góc độ người mua, điều này có thể dẫn tới một nghịch lí. Họ được bảo vệ tốt hơn trước rủi ro dự án dang dở, nhưng nguồn cung mới có thể chậm lại nếu nhiều chủ đầu tư không đủ sức đáp ứng yêu cầu vốn. Chi phí tài chính của doanh nghiệp cũng có thể được phản ánh vào giá bán.
Nói cách khác, nhà an toàn hơn không đồng nghĩa với nhà chắc chắn rẻ hơn. Trung Quốc dường như đang chấp nhận sự đánh đổi này để giải quyết một vấn đề lớn hơn. Sau khủng hoảng bất động sản, ưu tiên không còn là làm sao để doanh nghiệp bán được càng nhiều căn hộ càng nhanh càng tốt, mà là làm sao để căn nhà đã bán có thể được hoàn thành và bàn giao.
Bởi vậy, chính sách mới không chỉ yêu cầu siết tiền bán trước mà còn thúc đẩy bán nhà hoàn thiện, tăng trách nhiệm của công ty phát triển dự án và áp dụng cơ chế ngân hàng chủ trì. Văn bản trung ương cũng yêu cầu thúc đẩy “giao nhà đồng thời giao giấy chứng nhận quyền sở hữu”, nhằm rút ngắn khoảng cách giữa việc nhận nhà và hoàn tất quyền sở hữu của người mua.
Nếu nhìn xuyên suốt các thay đổi, có thể thấy một sự đảo chiều khá rõ. Trong mô hình cũ, người mua xuất hiện tương đối sớm trong chuỗi tài chính của dự án. Họ trả tiền khi căn nhà còn đang được xây, khoản vay mua nhà có thể nhanh chóng trở thành nguồn tiền cho dự án, còn chủ đầu tư dùng tốc độ bán hàng để duy trì vòng quay vốn.
Trong mô hình mới, chủ đầu tư phải đi trước một bước. Dự án phải xây dựng đến một mức nhất định, nguồn vốn phát triển phải được chuẩn bị, ngân hàng phải theo sát dòng tiền, rồi tiền của người mua mới đi vào hệ thống ở giai đoạn an toàn hơn.
Đó chính là thay đổi cốt lõi đối với người mua nhà Trung Quốc. Họ không còn được kì vọng phải đóng vai ngân hàng đầu tiên của chủ đầu tư.
Và nếu cải cách này tiếp tục được thực hiện nhất quán, rủi ro của thị trường bất động sản sẽ dần được chuyển về nơi nó vốn thuộc về: Doanh nghiệp phát triển dự án phải chịu trách nhiệm về năng lực tài chính của mình, còn ngân hàng phải đánh giá khả năng hoàn thành của dự án trước khi đưa vốn vào.
Người mua vẫn phải trả tiền cho căn nhà. Nhưng ngày càng ít hơn, họ phải trả tiền để giúp chủ đầu tư chứng minh rằng mình có thể xây được căn nhà đó.