

Các hãng laptop xem lại kế hoạch rời Trung Quốc vì chi phí linh kiện tăng vọt
Ngành máy tính cá nhân (PC) đang chuẩn bị đối mặt với sức mua yếu do giá linh kiện tăng cao, trong khi các nhà sản xuất laptop phải cân nhắc lại chiến lược dịch chuyển sản xuất khỏi Trung Quốc.
Các hãng laptop xem xét lại kế hoạch chuyển hoạt động sản xuất ra khỏi Trung Quốc
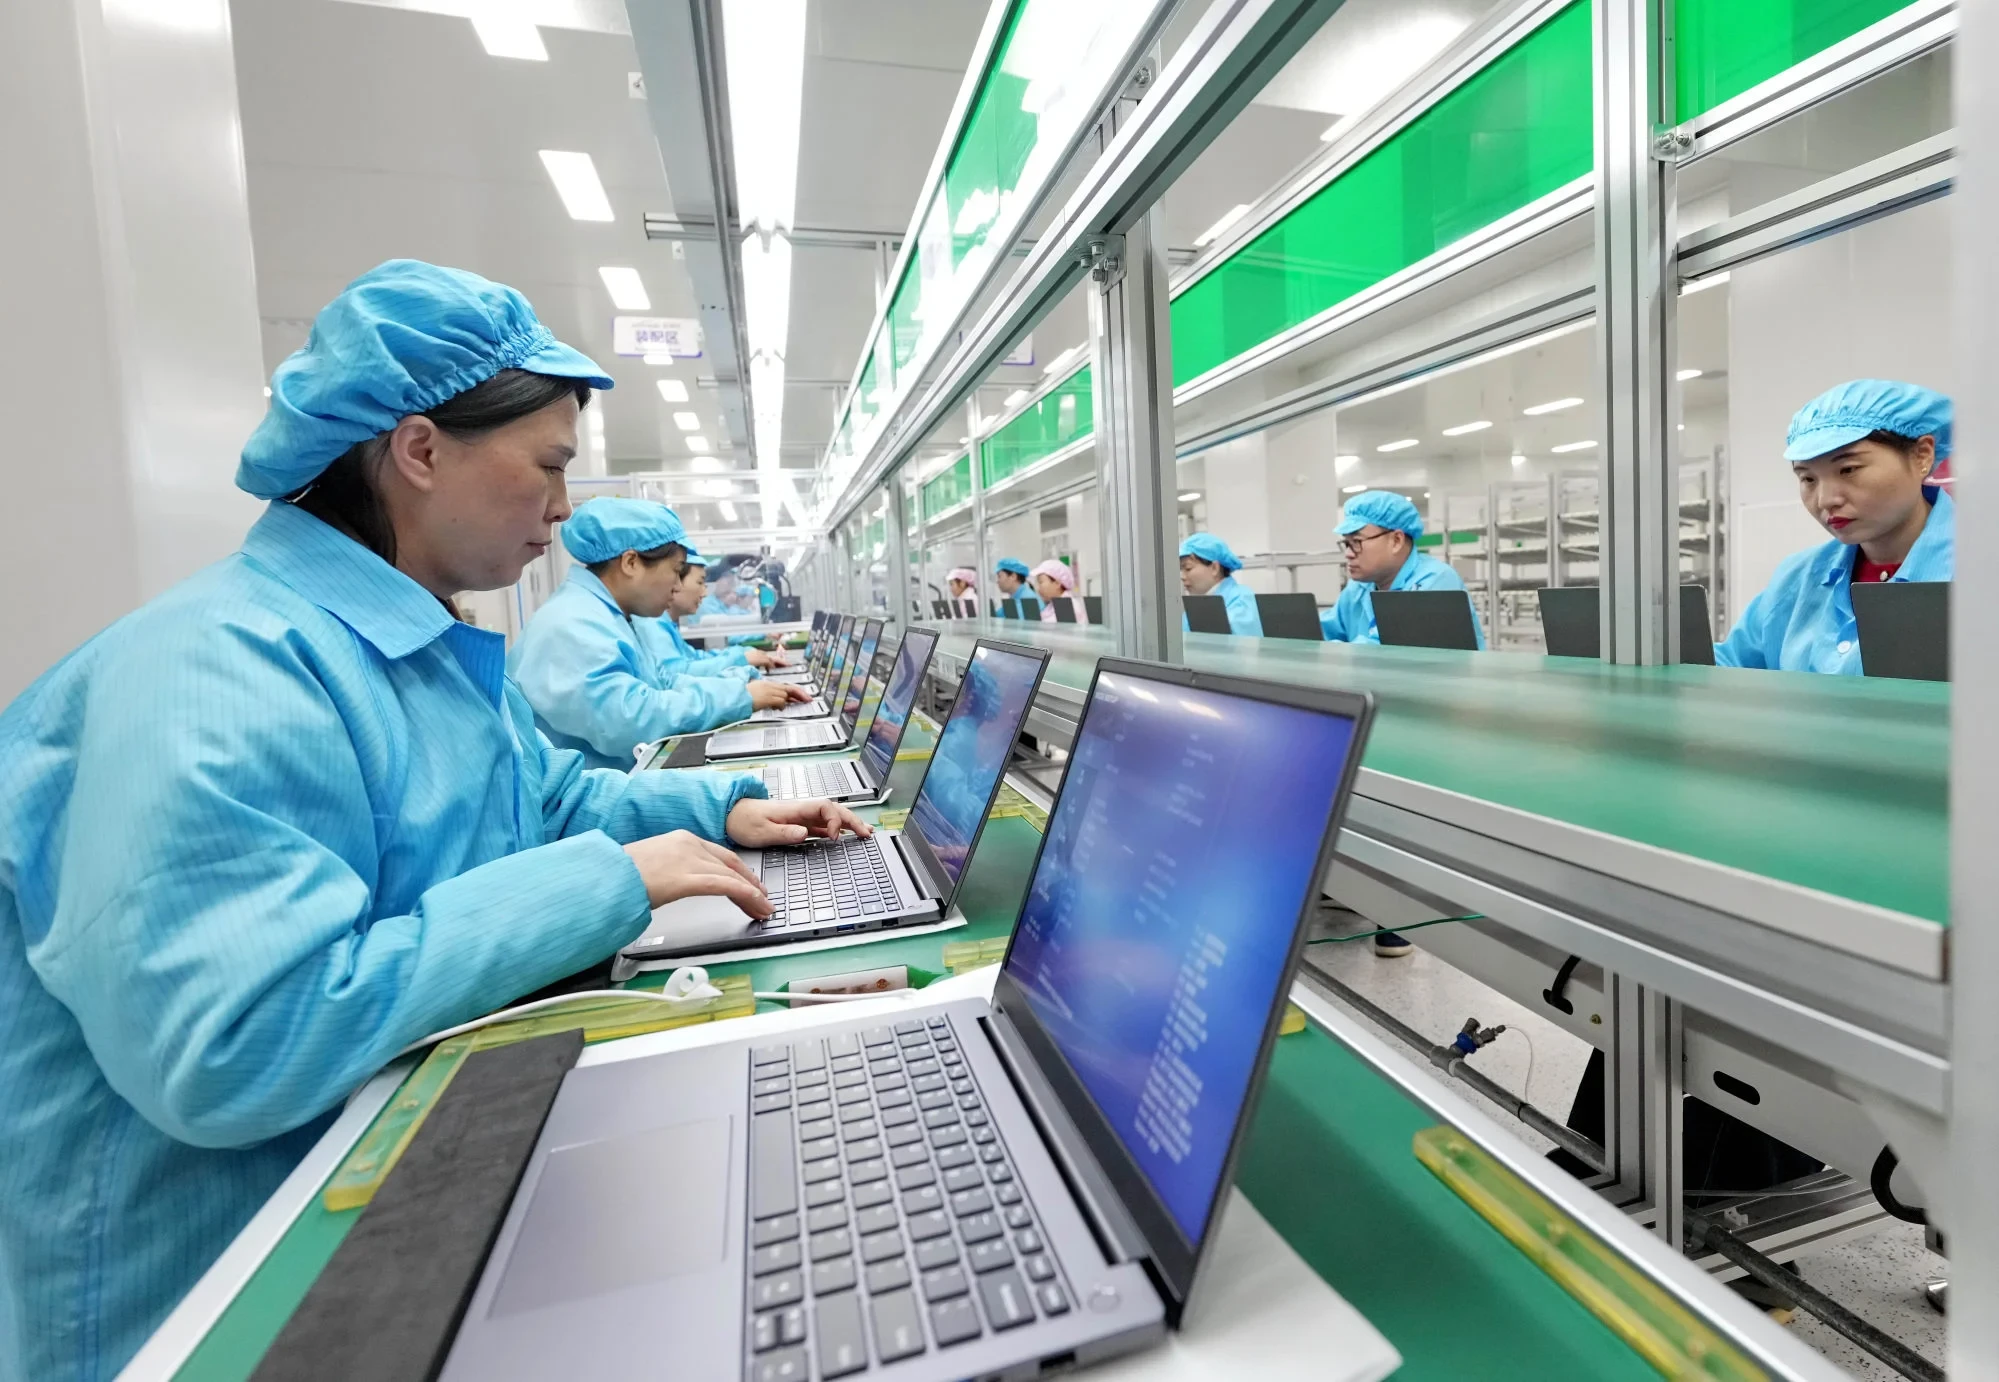
Theo hãng nghiên cứu thị trường TrendForce (Đài Loan), chi phí linh kiện tăng chóng mặt đang bào mòn lợi nhuận, buộc các nhà sản xuất laptop xem xét lại kế hoạch chuyển hoạt động sản xuất ra khỏi Trung Quốc, thậm chí cân nhắc đưa dây chuyền trở lại quốc gia này.
TrendForce dự báo tỉ trọng laptop được sản xuất bên ngoài Trung Quốc đại lục sẽ giảm xuống còn 21% trong năm 2026, so với khoảng 24% năm 2025, và xuống dưới 20% vào 2027.
“Điều này cho thấy các thương hiệu đang đánh giá lại sự cân bằng giữa đa dạng hóa chuỗi cung ứng và hiệu quả sản xuất, trong bối cảnh chính sách và chi phí liên tục thay đổi”, TrendForce nhận định trong báo cáo công bố hôm 9/10.
Vài năm qua, những nhà sản xuất laptop lớn đã mở rộng hoạt động sản xuất sang các quốc gia bên ngoài Trung Quốc nhằm giảm thiểu tác động từ thuế quan thương mại và căng thẳng địa chính trị.
Chẳng hạn, năm 2023, Dell đặt mục tiêu đến năm 2024 sẽ không còn sử dụng chip sản xuất tại Trung Quốc trong các sản phẩm của mình, đồng thời dự kiến chuyển khoảng một nửa hoạt động sản xuất ra khỏi nước này vào năm 2025. Trong khi đó, Apple đã chuyển một phần hoạt động lắp ráp thiết bị sang Việt Nam và Ấn Độ.
Tuy nhiên, theo TrendForce, nếu các rào cản thương mại không gia tăng đáng kể, các hãng laptop có thể ưu tiên hiệu quả kinh tế hơn việc giảm thiểu rủi ro địa chính trị.
“Nếu áp lực thuế quan không tăng thêm, các hãng có thể chuyển trọng tâm từ giảm thiểu rủi ro chính sách sang những yếu tố như chi phí sản xuất, mức độ hoàn thiện của chuỗi cung ứng và hiệu quả vận hành”, TrendForce nhận định.
Sự thay đổi chiến lược được dự báo diễn ra đúng lúc ngành PC chuẩn bị đối mặt với nhu cầu tiêu dùng ảm đạm do giá linh kiện tăng cao. TrendForce dự báo lượng laptop xuất xưởng trên toàn cầu sẽ giảm nhẹ, dưới 5%, trong năm 2027.
Tuy nhiên, nếu giá chip tiếp tục tăng, các hãng laptop có thể buộc phải tăng giá bán để bù đắp chi phí. Khi đó, thị trường có nguy cơ suy giảm mạnh hơn, với lượng laptop xuất xưởng giảm khoảng 7 - 9%, theo TrendForce.
Các linh kiện phần cứng chủ chốt ngày càng đắt đỏ. TrendForce ước tính CPU (bộ xử lý trung tâm), DRAM (bộ nhớ truy cập ngẫu nhiên động) và SSD (ổ lưu trữ thể rắn) cộng lại chiếm khoảng 68% tổng chi phí linh kiện cấu thành một mẫu laptop phổ thông có giá bán lẻ đề xuất 900 USD trong quý III/2026.
Áp lực càng gia tăng khi lượng PC xuất xưởng trên toàn cầu giảm khoảng 20% trong quý III/2026 so với cùng kì 2025, xuống còn 62,7 triệu chiếc, theo một báo cáo riêng được công ty nghiên cứu IDC công bố hôm 8/10.
Jitesh Ubrani, Giám đốc nghiên cứu mảng thiết bị tiêu dùng của IDC, cho rằng các nhà sản xuất và nhà phân phối đã tăng mua, tích trữ hàng trong nửa đầu năm để đón đầu đợt tăng giá bộ nhớ. Việc đưa đơn hàng lên sớm hơn dự kiến khiến nhu cầu trong quý III suy yếu, do một phần lượng mua hàng thường diễn ra trong giai đoạn này đã được thực hiện từ trước.
“Giá PC sẽ tiếp tục ở mức cao. Trong bối cảnh tình hình kinh tế vĩ mô xấu đi, triển vọng trong vài quý tới có nguy cơ tiếp tục xấu đi trước khi cải thiện”, Jitesh Ubrani nhận định.
Lenovo vẫn dẫn đầu thị trường PC
Dù thị trường suy giảm, thứ hạng thị phần của các nhà sản xuất PC lớn nhìn chung không thay đổi đáng kể.
Theo dữ liệu của IDC, Lenovo của Trung Quốc vẫn đứng đầu thế giới với thị phần 23,8%, dù lượng PC xuất xưởng trong quý III giảm 22,6% so với cùng kì năm ngoái.
HP giữ vị trí thứ hai với thị phần 16,5%, sau khi lượng PC xuất xưởng giảm 30,9%. Dell đứng thứ ba, với lượng PC xuất xưởng giảm 25% trong quý III.
Cơn sốt AI khiến linh kiện PC ngày càng đắt đỏ
Đằng sau áp lực tăng giá laptop là cuộc cạnh tranh nguồn cung bộ nhớ giữa thị trường máy tính tiêu dùng và các trung tâm dữ liệu AI. Các nhà cung cấp đang ưu tiên năng lực sản xuất cho những sản phẩm có nhu cầu cao từ máy chủ AI, khiến nguồn cung bộ nhớ dành cho PC chịu thêm sức ép.
Theo TrendForce, ngày 30/9, giá hợp đồng DRAM thông thường được dự báo tăng 10 - 15% trong quý IV/2026 so với quý trước, trong khi giá NAND flash có thể tăng 15 - 20%. Đây là giá hợp đồng giữa các doanh nghiệp, không đồng nghĩa giá bán lẻ RAM hay ổ SSD cho người tiêu dùng sẽ tăng đúng mức tương ứng.
Xu hướng này còn có thể kéo dài sang năm 2027. TrendForce cảnh báo nguồn cung DRAM dành cho PC có nguy cơ giảm khi các nhà sản xuất chuyển thêm năng lực sản xuất sang bộ nhớ phục vụ máy chủ. Trong khi đó, nhu cầu mở rộng hạ tầng AI tiếp tục thúc đẩy các nhà cung cấp dịch vụ điện toán đám mây mua thêm linh kiện.
Tác động đã thể hiện rõ trong kết quả kinh doanh của các nhà sản xuất chip nhớ. Ngày 7/10, Samsung Electronics dự báo lợi nhuận hoạt động quý III/2026 đạt mức kỷ lục 107.400 tỉ won (khoảng 80,2 tỉ USD), gần gấp 9 lần cùng kỳ năm ngoái. Hãng cho biết nhu cầu chip nhớ phục vụ AI là động lực quan trọng, trong bối cảnh nguồn cung toàn cầu khan hiếm và giá tăng mạnh. Tuy nhiên, chi phí linh kiện tăng cũng gây sức ép lên các mảng kinh doanh thiết bị di động và điện tử tiêu dùng.
Với các hãng laptop, bài toán vì thế ngày càng khó giải quyết. Tăng giá bán có thể khiến người tiêu dùng trì hoãn nâng cấp máy, còn giữ giá lại làm lợi nhuận bị thu hẹp. Một phương án khác là giảm dung lượng RAM hoặc SSD trong các mẫu máy phổ thông để kiểm soát chi phí, nhưng điều này có thể khiến sản phẩm kém hấp dẫn hơn.
Vì vậy, cuộc đua AI đang tạo ra tác động lan rộng ngoài thị trường trung tâm dữ liệu. Khi nguồn lực sản xuất được ưu tiên cho những khách hàng có nhu cầu lớn và khả năng chi trả cao, người mua laptop có thể phải trả nhiều tiền hơn hoặc chấp nhận cấu hình thấp hơn để sở hữu máy mới.