

Chẩn bệnh PNJ: Cổ đông nội bộ đổi vai, ai đứng cùng rủi ro với nhà đầu tư?
Một bệnh nhân không chỉ được chẩn đoán qua tấm phim chụp lúc nhập viện, mà qua toàn bộ diễn tiến từ triệu chứng đầu tiên. Với PNJ, tấm phim chụp gần nhất là phiên 29/9, khi cổ phiếu rơi về 28.600 đồng — vùng thấp nhất 6 năm.
Nhưng để hiểu vì sao bệnh nhân này trở nặng đúng vào thời điểm sắp họp đại hội cổ đông bất thường 21/10, cần lần lại toàn bộ hồ sơ bệnh án, từ triệu chứng đầu tiên hồi đầu tháng 7.
Triệu chứng khởi phát: khi lãnh đạo còn "dang tay" đỡ giá
Đầu tháng 7, chuyên án của Công an Thanh Hóa phanh phui đường dây buôn lậu kim cương liên quan chính công ty con của PNJ — P-Lab. Cổ phiếu PNJ đổ đèo từ 68.000 đồng xuống 30.750 đồng chỉ trong một tháng, thổi bay hơn 23.800 tỷ đồng vốn hóa.
Đây là giai đoạn "cấp cứu" đầu tiên, và phản ứng của cổ đông nội bộ lúc đó rất rõ ràng: ông Cao Ngọc Duy (em trai Chủ tịch Cao Thị Ngọc Dung) mua vào 300.000 cổ phiếu, Tổng Giám đốc Phan Quốc Công mua vào 1 triệu cổ phiếu. Quy mô nhỏ so với thanh khoản thị trường, nhưng đủ để phát đi một thông điệp: lãnh đạo vẫn tin vào doanh nghiệp.
Song song, PNJ tự dựng lên một cơ chế chưa từng có tiền lệ trong ngành kim hoàn: chính sách trả chậm T+120 ngày cho khách mang hàng đến bán lại, chia làm 5 đợt từ 10% đến 20% mỗi lần. Đây là liều thuốc cầm máu thanh khoản, nhưng cũng là liều thuốc đắng: nó xác nhận trước thị trường rằng PNJ đang thiếu tiền mặt nghiêm trọng để đối phó làn sóng thu đổi.
Giai đoạn "xét nghiệm": con số thiệt hại lộ diện
Ngày 20/8, kết luận giám định của Công an Thanh Hóa xác nhận toàn bộ kim cương tang vật là hàng thật, hành vi trục lợi là cá nhân cựu Giám đốc P-Lab, không đi vào hệ thống bán lẻ chính thức của PNJ. Cổ phiếu tăng trần, trắng bên bán với 11 triệu đơn vị đặt mua — thị trường thở phào.
Nhưng đó chỉ là kết luận pháp lý. Xét nghiệm tài chính mới thực sự đáng lo. Từ tháng 7 đến đầu tháng 9, PNJ đã bỏ ra thực gần 5.000 tỷ đồng để mua lại hàng hóa từ khách, chịu tổn thất 1.446 tỷ đồng.
Báo cáo soát xét bán niên cho thấy lợi nhuận sau thuế chỉ còn 729 tỷ đồng, giảm 35% và thấp hơn 38% so với số liệu chưa kiểm toán trước đó.
Đây là lúc bệnh án bắt đầu cho thấy dấu hiệu không đơn thuần là một cú sốc pháp lý nhất thời, mà là một tổn thương thanh khoản kéo dài.
Chuyển biến: từ "trấn an" sang "bảo toàn" — ngày 4/9
Đây là điểm ngoặt đầu tiên trong hành vi của cổ đông nội bộ. Ngày 4/9, hai con gái bà Cao Thị Ngọc Dung (bà Trần Phương Ngọc Hà và bà Trần Phương Ngọc Thảo) đăng ký bán tổng cộng 25 triệu cổ phiếu, trị giá hơn 900 tỷ đồng theo thị giá lúc đó.
Lý do công bố rất cụ thể: tạo nguồn để bà Dung cho PNJ vay bổ sung vốn lưu động, lãi suất thị trường. Đến nay khoản vay đã giải ngân một phần khoảng 700 tỷ đồng.
Về bản chất tài chính, đây là một cú chuyển vai ngoạn mục. Khi còn là cổ đông, gia đình Chủ tịch chịu rủi ro thị giá cùng toàn bộ nhà đầu tư: cổ phiếu mất 50% thì tài sản họ cũng mất 50%.
Khi bán ra lấy tiền cho công ty vay, họ rời khỏi vị trí "người chịu rủi ro cuối cùng" để bước sang vị trí chủ nợ được ưu tiên thanh toán, có lãi suất cố định, không còn dính với biến động thị giá.
Đỉnh điểm: ba tin cùng lúc, chiều thứ Sáu 25/9
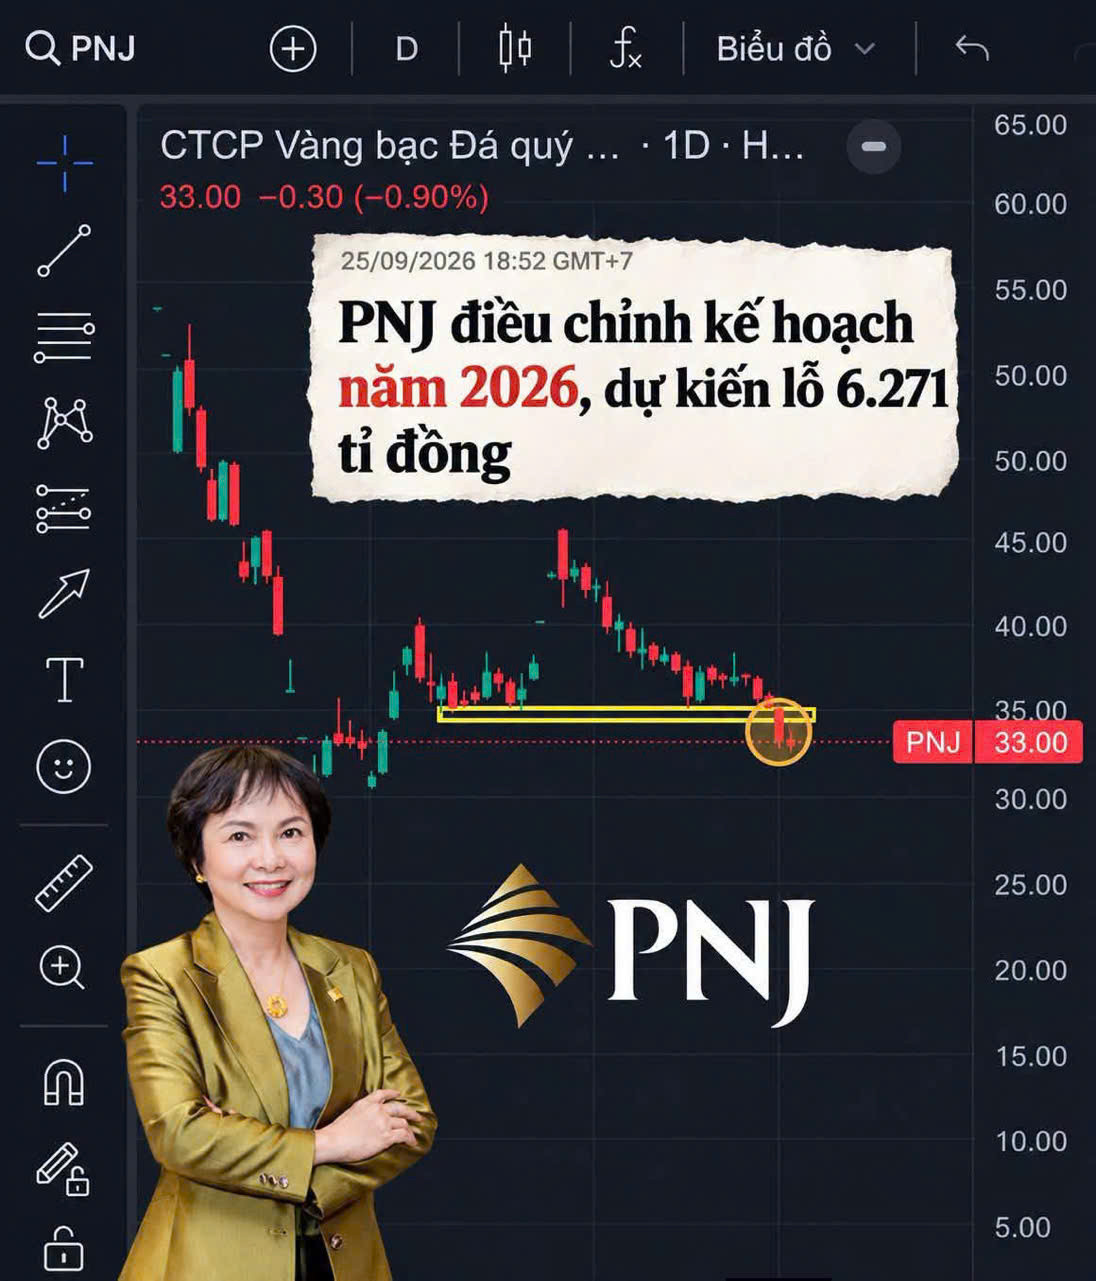
Đúng giờ đóng cửa phiên giao dịch ngày 25/9, thời điểm thông tin ít bị soi xét nhất trong tuần, PNJ công bố dồn dập ba tin:
Một, kế hoạch lỗ sau thuế kỷ lục 6.271 tỷ đồng cho cả năm 2026, do phải trích lập dự phòng gần 7.100 tỷ đồng cho nghĩa vụ thu đổi hàng hóa sẽ trình đại hội cổ đông bất thường ngày 21/10. Cổ tức 2025 giảm từ 20% xuống còn 10% đã trả, năm 2026 không có cổ tức tiền mặt.
Hai, hai tháng 7 và 8 riêng lẻ đã lỗ 61 tỷ đồng, so với mức lãi 325 tỷ đồng cùng kỳ 2025, một sự đảo chiều gần 400 tỷ đồng chỉ trong hai tháng. PNJ cần huy động bổ sung tới 8.000 tỷ đồng, tương đương một nửa vốn hóa hiện tại, để "đảm bảo nền tảng tài chính".
Ba, cùng ngày, ông Cao Ngọc Duy đăng ký bán 9 triệu cổ phiếu trong tháng 10, gấp 30 lần số ông từng mua để trấn an thị trường hồi tháng 7. Khác với hai cháu gái, lý do lần này chỉ ghi chung chung: "đáp ứng nhu cầu tài chính cá nhân", không nói rõ có dùng để cho PNJ vay hay không.
Ba tin này, đặt cạnh nhau, tạo thành một bức tranh khó tránh khỏi diễn giải: đúng lúc doanh nghiệp công bố cần khách hàng — tức cổ đông — góp thêm 8.000 tỷ đồng để cứu vãn tài chính, thì người hiểu rõ nhất tình hình nội bộ lại đang rút bớt phần vốn chịu rủi ro của chính mình ra khỏi cuộc chơi.
Phản ứng của thị trường: hai phiên giảm sàn liên tiếp
Thị trường không cần đợi đến đại hội cổ đông để đưa ra chẩn đoán của riêng mình. Phiên đầu tuần 28/9, PNJ giảm sàn về 30.700 đồng, trắng bên mua ngay từ khi mở cửa, nghĩa là không một lệnh mua nào đủ sức đối ứng ở mức giá sàn. Sang phiên 29/9, đà bán tiếp tục, cổ phiếu lùi về 28.600 đồng, giảm 6,84% trong phiên, chạm vùng thấp nhất 6 năm.
Đáng chú ý, dữ liệu dòng tiền cho thấy khối ngoại đã bán ròng 4 phiên liên tiếp tính đến 28/9, và VPB chứ không phải cổ phiếu ngân hàng khác, mới là tâm điểm bán ròng khối ngoại trong cùng giai đoạn, cho thấy áp lực rút vốn đang lan ra diện rộng hơn một mã đơn lẻ. Với riêng PNJ, chuỗi giảm sàn hai phiên liên tiếp, cộng dồn với đà giảm từ đỉnh tháng 1, đưa thị giá về mức thấp nhất kể từ 2020, thời điểm PNJ còn chưa trải qua cú sốc P-Lab.
Đọc bệnh án: ai đang đứng cùng rủi ro với nhà đầu tư?
Nhìn toàn cảnh diễn tiến từ tháng 7 đến 29/9, có ba lớp bất đối xứng đang lộ diện.
Thứ nhất là bất đối xứng thông tin theo thời gian. Nội bộ PNJ là người duy nhất biết trước quy mô thực của khoản mua lại gần 5.000 tỷ đồng và mức trích lập dự phòng sắp công bố, trong khi cổ đông đại chúng chỉ nhận được thông tin đầy đủ vào đúng thời điểm không thể tránh né nữa, chiều thứ Sáu 25/9.
Thứ hai là bất đối xứng vị thế rủi ro. Gia đình Chủ tịch, qua cơ chế bán cổ phiếu — cho vay lại, đã tự chuyển 34 triệu cổ phiếu từ trạng thái "cùng chịu rủi ro thị giá với cổ đông" sang trạng thái "chủ nợ được ưu tiên thanh toán".
Đây là điều hợp pháp: Luật Doanh nghiệp cho phép HĐQT thông qua khoản vay tới 35% tổng tài sản, còn khoản của bà Dung chỉ khoảng 5%, không tài sản đảm bảo, lãi suất thị trường.
Nhưng hợp pháp không đồng nghĩa với đồng hành: trong khi cổ đông nhỏ lẻ phải chọn giữa nộp thêm tiền mặt hoặc chấp nhận pha loãng tại đợt huy động 8.000 tỷ đồng sắp tới, gia đình sáng lập đã tránh được cả hai lựa chọn ấy từ trước.
Thứ ba là bất đối xứng về thời điểm hành động. Mua vào diễn ra công khai, quy mô nhỏ, ngay khi khủng hoảng vừa nổ ra, đúng lúc thị trường cần trấn an nhất. Bán ra diễn ra dồn dập, quy mô lớn gấp hàng chục lần, đúng vào lúc số liệu thiệt hại thực sự được xác nhận. Một bên là hành động mang tính biểu tượng, một bên là hành động mang tính phòng thủ tài sản thực chất.
Điều gì sẽ được đưa ra tại đại hội cổ đông ngày 21/10
Bệnh án tính đến thời điểm này cho thấy PNJ đang đồng thời điều trị hai loại tổn thương: một là niềm tin thị trường vào giấy kiểm định PNJ-LAB sau vụ P-Lab, hai là cấu trúc vốn sau khoản lỗ dự kiến lớn nhất kể từ khi niêm yết, bằng gần một nửa vốn chủ sở hữu. Phương án huy động 8.000 tỷ đồng sẽ được trình cụ thể tại đại hội 21/10, và đây mới là nơi câu trả lời thực sự lộ diện: PNJ chọn vay nợ, phát hành cho cổ đông hiện hữu, hay phát hành riêng lẻ — mỗi phương án phân bổ gánh nặng và rủi ro pha loãng theo một cách khác nhau giữa các nhóm cổ đông.
Với những gì đã diễn ra trong ba tháng qua, giới đầu tư đại chúng có lý do để đặt câu hỏi ngay tại đại hội: nếu khoản vay 1.080 tỷ đồng từ bà Dung với lãi suất thị trường thực sự là giải pháp tối ưu, vì sao ông Cao Ngọc Duy không chọn con đường tương tự như hai cháu gái, mà lại bán dứt 9 triệu cổ phiếu với lý do cá nhân?
Đó là câu hỏi mà bản thân các con số trong bệnh án chưa thể trả lời thay cổ đông.

