Cuộc chiến giành sự chú ý của GenZ: Ai sẽ thắng?
GenZ Việt Nam ngày càng nhạy cảm với xuất xứ hàng hóa sau những scandal thực phẩm không rõ nguồn gốc. Thứ viral trên TikTok hôm nay có thể trở thành thứ bị tẩy chay vì một clip "kiểm tra thành phần" ngày mai.
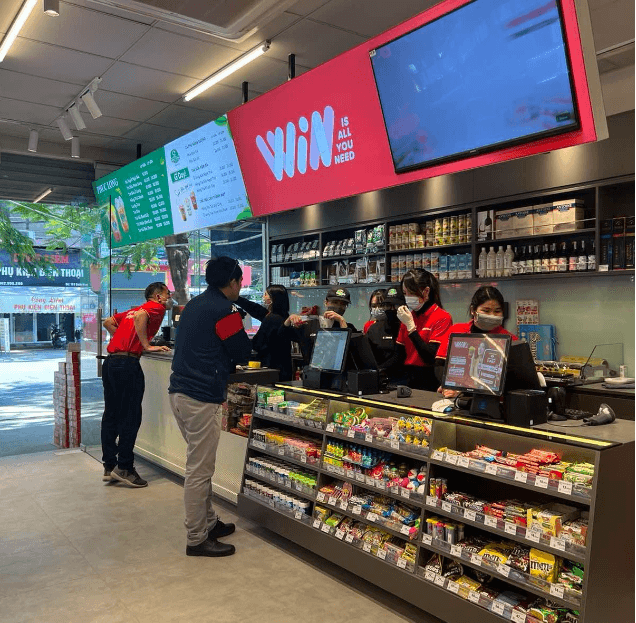
Ngày 9/9/2026, Masan ra mắt hệ sinh thái WINLife với 27 cửa hàng WIN đầu tiên tại Hà Nội và TP.HCM. Đây chính là "mô hình hoàn toàn mới" của Masan nhằm vào thế hệ GenZ.
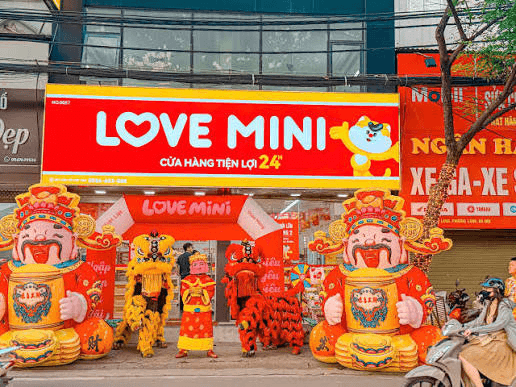
Love Mini tên chuỗi tiện lợi cho giới trẻ, là công ty con của Tập đoàn Đầu tư Quốc tế Love Mini Hồng Kông, do ông Xiangfu Liu — người Hồ Nam, Phó chủ tịch Phòng Thương mại Trung Quốc tại Việt Nam — làm Chủ tịch và CEO, vừa vào Việt Nam đã đặt ra mục tiêu 3.000 cửa hàng toàn quốc, 100 đại lý tỉnh/thành, 100+ KOL hàng đầu. Hiện tại đã có khoảng 200 cửa hàng!
Có một câu hỏi đang khiến các phòng marketing của nhiều tập đoàn bán lẻ lớn mất ngủ: nếu GenZ là khách hàng chủ lực của thập niên tới, tại sao họ lại cực kỳ khó giữ chân?
Câu trả lời không phải ở sản phẩm, cũng không phải ở giá cả hay địa điểm. Nó nằm ở một thứ trừu tượng hơn nhiều: GenZ không mua hàng — họ tham gia vào một trải nghiệm, và rời đi ngay khi trải nghiệm đó hết thú vị.
Hiểu được logic đó, và hiểu được ai đang tiếp cận đúng, là chìa khóa để dự báo cuộc đua bán lẻ Việt Nam trong 5 năm tới.
Chân dung khách hàng khó chiều nhất lịch sử ngành bán lẻ
GenZ Việt Nam, thế hệ sinh từ 1997 đến 2012, hiện chiếm khoảng 25% dân số, đang bước vào giai đoạn có thu nhập đầu tiên. Họ là nhóm tuổi mua sắm trực tuyến tích cực nhất, chiếm 53,4% trong số người tiêu dùng số mua ít nhất mỗi tuần một lần. Riêng trong ngành thực phẩm và đồ uống, GenZ chiếm tới 63,61% người dùng thường xuyên mua online.
Nhưng đây là nơi hầu hết các tập đoàn bán lẻ hiểu sai về họ: GenZ không đơn giản là "người mua online". Họ là người khám phá online: phát hiện sản phẩm qua TikTok, kiểm chứng qua review, so sánh giá qua Shopee, nhưng quyết định mua lại có thể diễn ra hoàn toàn khác tùy tình huống.
Một nghiên cứu của Decision Lab cho thấy mức tiêu thụ trà sữa của GenZ cao hơn các thế hệ khác tới 6,7 lần, không phải vì họ thích trà sữa hơn, mà vì trà sữa là thứ có mặt khắp nơi trong hành trình sống của họ, từ bước chân ra đường đến lúc ngồi học nhóm.
Đây là "tư duy tiêu thụ theo hành trình" thay vì "tư duy mua sắm theo điểm đến". Và nó phá vỡ hoàn toàn mô hình bán lẻ truyền thống vốn được xây dựng trên logic: khách hàng có nhu cầu → tìm điểm bán → mua hàng.
Với GenZ, thứ tự đó không nhất thiết phải như vậy. Họ không biết mình cần gì cho đến khi thấy TikTok review về nó. Họ không lên kế hoạch ghé cửa hàng, họ đang đi ngang qua thì thấy, vào xem thì mua.
Và quan trọng hơn: 80% GenZ được khảo sát cho biết họ sẽ đợi đến khi có sale mới mua, tức là lòng trung thành thương hiệu hoàn toàn bị điều kiện hoá bởi giá và thời điểm, không phải bởi cảm xúc tích lũy.
McKinsey gọi đây là "peer-driven commerce", nơi niềm tin không đến từ quảng cáo mà đến từ cộng đồng, từ bình luận của reviewer, từ bài viết trong group tiêu dùng, từ video trải nghiệm thật trên mạng. Điểm bán hàng thực sự không phải cửa hàng, không phải app, mà là khoảnh khắc một người bạn trong nhóm chat nói "mày thử cái này chưa?"
Bốn chiến lược đang cạnh tranh để giành GenZ và những điểm mù của mỗi bên
WINLife (Masan) — Hệ sinh thái hoành tráng nhưng liệu có đủ "cool"?
Mô hình WIN ra mắt tháng 9/2026 là tham vọng lớn nhất của Masan trong cuộc đua đô thị: tích hợp WinMart+, Techcombank, Dr.Win, Phúc Long và Reddi trong một không gian thiết kế theo phong cách Tây Âu, tư vấn bởi công ty Paris từng thiết kế showroom cho Dior và Louis Vuitton.
Đây là mô hình "trạm" đúng nghĩa — một điểm dừng giải quyết được nhiều nhu cầu cùng lúc. Logic đó hoàn toàn phù hợp với GenZ đang thiếu thời gian và ghét sự phức tạp. Nhưng vấn đề là: Dior và Louis Vuitton không phải thứ GenZ Việt Nam có ngân sách để mua. Thiết kế đẹp là điểm cộng, nhưng nó cũng có thể tạo ra khoảng cách tâm lý nếu GenZ cảm thấy không gian đó "không phải dành cho mình". Starbucks từng mắc bẫy này tại Việt Nam khi định vị quá cao.
Điểm mạnh thực sự của WIN với GenZ là Phúc Long, chuỗi F&B đã có cộng đồng người hâm mộ trẻ thực sự, và hệ thống hội viên WiN với dữ liệu hành vi chi tiết. Nhưng 27 cửa hàng thử nghiệm tại Hà Nội và TP.HCM vẫn còn quá ít để tạo ra thói quen ghé thăm.
Love Mini — Đánh đúng vào "nội địa Trung" đang viral nhưng thiếu niềm tin dài hạn
Love Mini xuất hiện đúng thời điểm vàng của một xu hướng đang bùng nổ: đồ ăn vặt Trung Quốc viral trên TikTok. Chân gà nội địa Trung tăng trưởng doanh số 150% trong 6 tháng. Miến ăn liền Trùng Khánh tăng 250%. Que cay, rong biển cháy tỏi... những sản phẩm không ai biết tên nhưng xuất hiện trên mọi màn hình điện thoại của GenZ khi lướt TikTok.
Chiến lược 100 KOL hàng đầu của Love Mini là bước đi đúng hướng: đây chính xác là kênh tiếp cận GenZ hiệu quả nhất hiện tại. Và mô hình nhượng quyền 3.000 cửa hàng, nếu thực hiện được, sẽ tạo ra sự hiện diện vật lý đủ rộng để "chạm" được khách hàng khi họ đang ở gần.
Nhưng Love Mini có một rủi ro không thể bỏ qua trong bối cảnh sau chiến dịch chống hàng giả năm 2025: GenZ Việt Nam ngày càng nhạy cảm với xuất xứ hàng hóa sau những scandal thực phẩm không rõ nguồn gốc. Thứ viral trên TikTok hôm nay có thể trở thành thứ bị tẩy chay vì một clip "kiểm tra thành phần" ngày mai. Và Love Mini, với toàn bộ định vị xoay quanh hàng nhập khẩu Trung Quốc, chưa có câu trả lời rõ ràng cho câu hỏi đó.
Chuỗi tiện lợi ngoại (Circle K, GS25, 7-Eleven) — Sân nhà của GenZ đô thị nhưng đang mất dần cạnh tranh về "discovery"
Circle K và GS25 là nơi GenZ đô thị đã quen mua từ lúc còn đi học. Vị trí đắc địa, mở 24/7, đồ ăn ấm sẵn — đây là những "trạm" mà GenZ ghé không cần lý do đặc biệt.
Nhưng câu hỏi là: các chuỗi này có gì để GenZ đăng lên Instagram story không? Một lon Coca trong tủ lạnh Circle K không tạo ra nội dung. Một gói snack Hàn Quốc độc lạ từ GS25 thì có thể, nhưng GS25 chưa khai thác tối đa lợi thế đó. Sản phẩm nhập khẩu Hàn Quốc là tài sản thương hiệu tự nhiên của GS25, nhưng nó chưa được đóng gói thành câu chuyện đủ hấp dẫn để GenZ tự nguyện trở thành kênh truyền thông của chuỗi.
Các cửa hàng ăn vặt local viral: đối thủ không ai đếm nhưng không ai có thể bỏ qua
Đây là phân khúc khó phân tích nhất nhưng lại quan trọng nhất khi nói đến GenZ: hàng ngàn cửa hàng ăn vặt nhỏ lẻ: từ tiệm xiên que 40 món giá 69k ở Thạch Thất đến quán chân gà cuộn ngõ nhỏ Hà Nội, đang chiếm một lượng lớn "sự chú ý" và "ngân sách ăn vặt" của GenZ mà không một hệ thống chuỗi nào đếm được.
Những cửa hàng này không có app, không có hội viên, không có hệ thống logistics, nhưng họ có TikTok. Một video "review xiên bẩn đêm muộn" đạt vài triệu view có thể tạo ra hàng trăm khách mới trong tuần tiếp theo. Đây là "chạm" thuần tuý: không cần trạm.
Ai sẽ thắng? Ba kịch bản có thể xảy ra
Kịch bản thứ nhất (và có lẽ là khả năng cao nhất) là không ai thắng tuyệt đối. GenZ sẽ tiếp tục mua sắm theo một bản đồ hành trình phi tuyến tính: khám phá trên TikTok, mua thử qua Shopee, hài lòng thì ghé cửa hàng, chán thì chuyển sang thứ khác. Các chuỗi lớn sẽ chiếm thị phần nhờ độ phủ và hệ thống, nhưng "sự chú ý", thứ quý giá nhất với GenZ, vẫn sẽ phân tán giữa hàng trăm thương hiệu nhỏ viral theo tuần.
Kịch bản thứ hai là WIN (Masan) thắng ở tầng lớp GenZ đô thị có thu nhập. Nếu Phúc Long và không gian WIN tạo ra "điểm check-in" đủ hấp dẫn, nếu hệ thống hội viên WiN đủ thông minh để cá nhân hóa ưu đãi, và nếu Masan có thể biến mỗi cửa hàng WIN thành nơi GenZ muốn được nhìn thấy đang ở đó, đây sẽ là kẻ thắng trong phân khúc trung-cao đô thị. Nhưng điều đó đòi hỏi Masan phải nghĩ về WIN như một thương hiệu lifestyle, không phải một mô hình tiện lợi tích hợp.
Kịch bản thứ ba, và thú vị nhất, là GS25 hoặc một chuỗi Hàn Quốc đột phá bằng cách biến lợi thế "hàng Hàn viral" thành một chiến lược nội dung có hệ thống. Nếu GS25 tạo ra một chương trình "exclusive K-snack" mỗi tháng, hợp tác với KOL thực phẩm có triệu follow để review, và biến mỗi cửa hàng thành điểm "unboxing" thực phẩm Hàn Quốc độc quyền, họ có thể chiếm một góc rất lớn trong tâm trí GenZ theo cách mà các chuỗi Việt Nam chưa nghĩ đến.
Điều thực sự quyết định cuộc đua
Suy cho cùng, cuộc chiến giành GenZ không phải cuộc chiến về sản phẩm, vị trí hay giá cả, mặc dù tất cả đều quan trọng. Đó là cuộc chiến về khả năng trở thành một phần trong "câu chuyện GenZ kể về bản thân mình".
GenZ mua cà phê Highlands vì ngồi ở đó nhìn đẹp khi check-in. Họ mua đồ ăn vặt viral TikTok vì muốn nói với bạn bè "tao đã thử rồi". Họ ghé WIN vì muốn thấy mình là người sống hiện đại, tiện lợi và thông minh. Họ mua đồ ở cửa hàng nhỏ local vì muốn ủng hộ những thứ "chân thật".
Tất cả những lựa chọn đó không xuất phát từ nhu cầu tiêu dùng thuần tuý. Chúng xuất phát từ việc mỗi sản phẩm, mỗi không gian, mỗi thương hiệu đang giúp GenZ xây dựng bản sắc của chính họ.
Kẻ thắng trong cuộc đua này sẽ là kẻ hiểu rằng bán hàng cho GenZ không phải là đặt sản phẩm trước mắt họ, mà là trở thành thứ họ muốn được nhìn thấy đang sử dụng.
Và đó là bài toán mà không có hệ thống logistics, không có hội viên triệu người, không có vốn đầu tư tỷ đô nào có thể tự mình giải được, nếu thiếu đi thứ duy nhất GenZ thực sự trao: sự chú ý tự nguyện.