

Doanh nghiệp Thái nghĩ gì khi quy mô kinh tế Việt Nam sắp vượt Thái Lan?
Hiện giờ, quy mô kinh tế Việt Nam đã tương đương khoảng 91% Thái Lan và được dự báo có thể vượt Thái Lan trong 1-2 năm tới.
Những thay đổi này đang khiến cách nhìn của doanh nghiệp Thái về Việt Nam chuyển từ một đối thủ cạnh tranh sang đối tác kinh tế và mắt xích quan trọng trong chuỗi cung ứng khu vực.
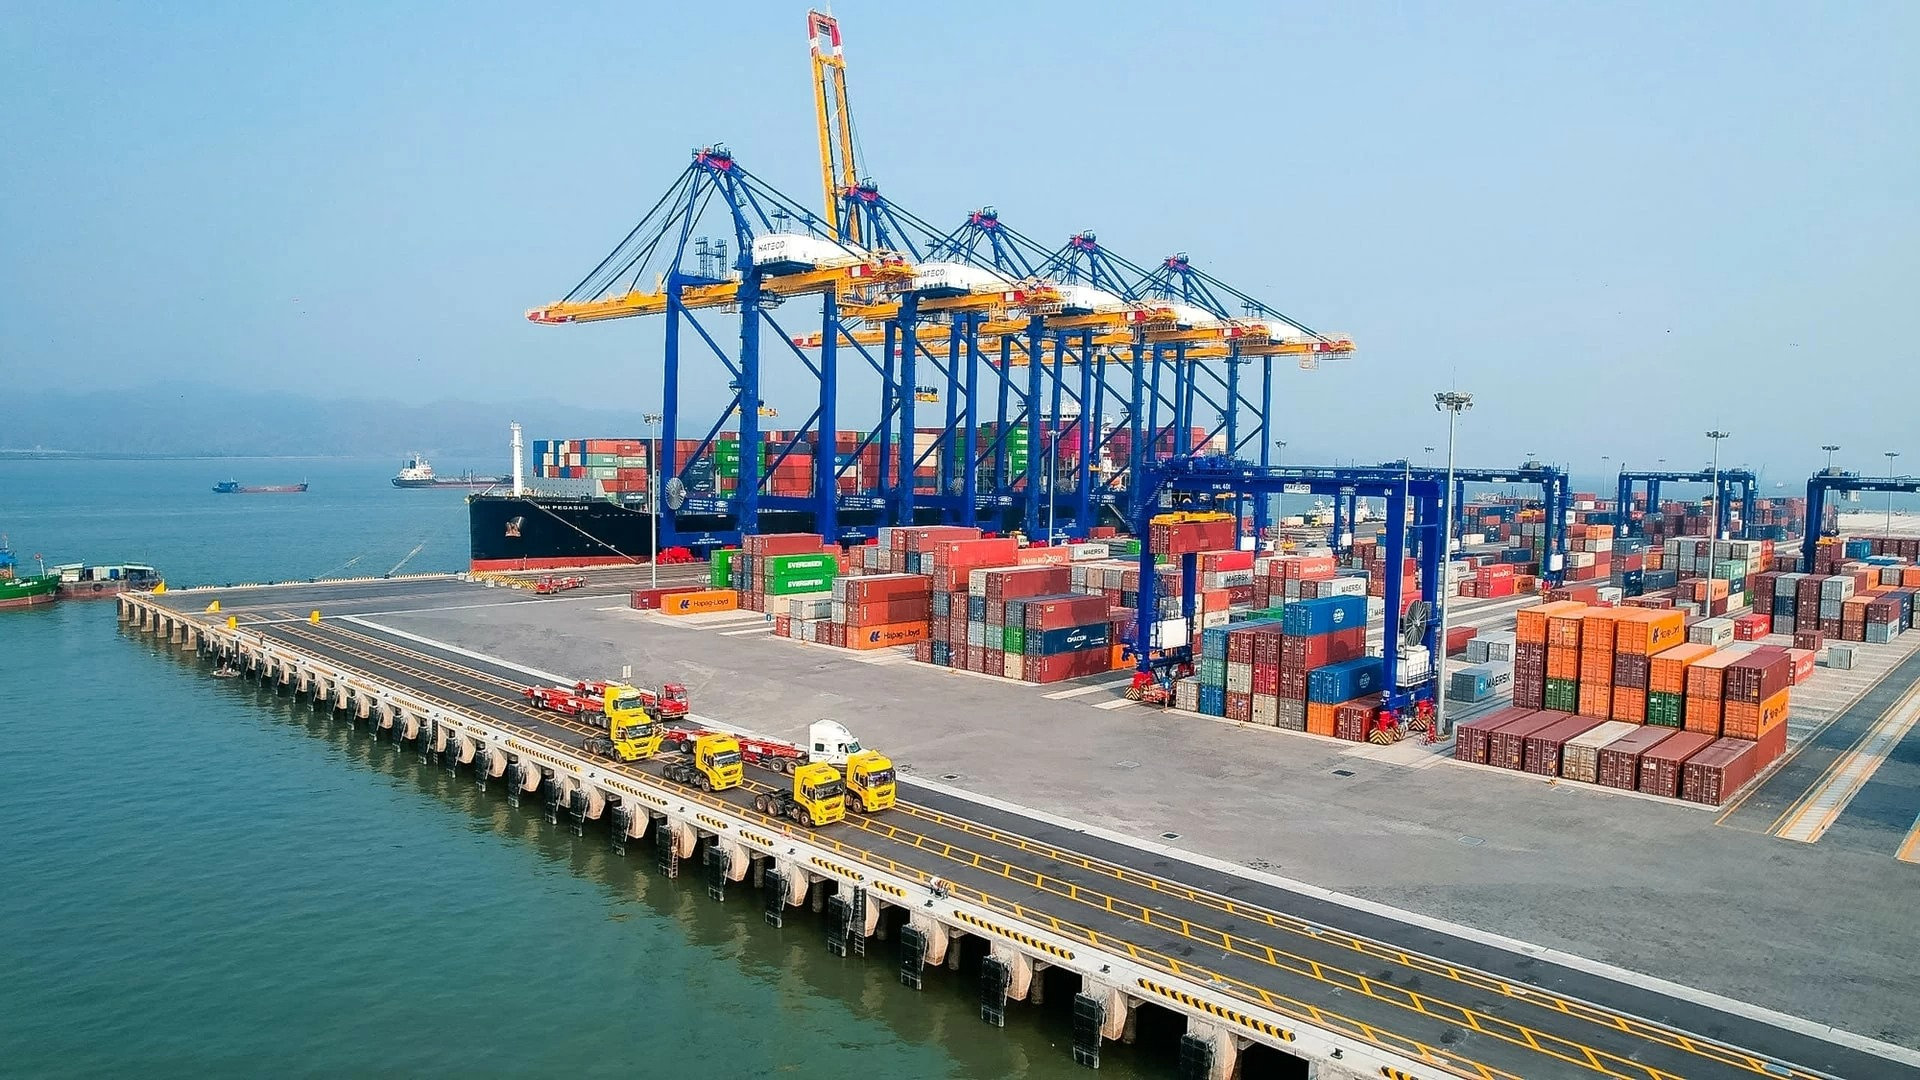
Hơn 500 tỉ baht vốn doanh nghiệp Thái Lan đã đổ vào Việt Nam
Trong nhiều năm, Việt Nam thường được doanh nghiệp Thái Lan nhìn nhận như một thị trường xuất khẩu giàu tiềm năng và một địa điểm sản xuất có lợi thế về chi phí. Nhưng cách tiếp cận này đang thay đổi khi quy mô nền kinh tế Việt Nam tăng nhanh, thị trường nội địa mở rộng và vai trò của Việt Nam trong các chuỗi cung ứng khu vực ngày càng rõ nét.
Ông Sanan Angubolkul, Chủ tịch Hội Hữu nghị Thái Lan - Việt Nam - đồng thời là Chủ tịch cấp cao Phòng Thương mại Thái Lan, cho rằng: Quan hệ kinh tế giữa hai nước đang bước vào một giai đoạn mới. Việt Nam trước đây có thể được xem là đối thủ trong sản xuất và xuất khẩu. Nhưng hiện ngày càng được nhìn nhận như một đối tác thương mại và đối tác chiến lược, nơi hai bên có thể kết hợp những lợi thế khác nhau để cùng phát triển.
Theo số liệu của Chính phủ Việt Nam vào giữa năm 2026, các doanh nghiệp Thái Lan có khoảng 797 - 805 dự án đầu tư còn hiệu lực tại Việt Nam, với tổng vốn đăng kí khoảng 15,4 tỉ USD, tương đương hơn 508 tỉ baht nếu tính theo tỉ giá 33 baht/USD.
Quy mô này đưa Thái Lan vào nhóm những nhà đầu tư nước ngoài lớn tại Việt Nam và đứng thứ hai trong ASEAN, sau Singapore.
Dòng vốn Thái Lan cũng không tập trung vào một ngành duy nhất. Các doanh nghiệp nước này đang hiện diện trong năng lượng tái tạo, hóa dầu, sản xuất và chế biến, bán lẻ, khu công nghiệp cùng nhiều lĩnh vực công nghiệp hỗ trợ.
Những cái tên như SCG, Tập đoàn CP, Central Retail, Big C, AMATA, B.Grimm, GULF, WHA, Banpu, PTT hay các ngân hàng thương mại Thái Lan đã xây dựng hoạt động kinh doanh tại Việt Nam trong nhiều năm.
Theo ông Sanan, sức hút của Việt Nam không chỉ nằm ở chi phí sản xuất cạnh tranh. Các doanh nghiệp Thái còn nhìn vào quy mô thị trường nội địa, lực lượng lao động, đầu tư cơ sở hạ tầng và mạng lưới các hiệp định thương mại tự do ngày càng rộng.
Trường hợp AMATA là một ví dụ. Doanh nghiệp này đang mở rộng hệ sinh thái khu công nghiệp tại Việt Nam với quy mô hơn 2.500 ha. Riêng dự án Amata City Phú Thọ được cấp giấy chứng nhận đầu tư vào cuối năm 2025, có diện tích 476 ha và tổng vốn khoảng 185 triệu USD.
Những khoản đầu tư như vậy cho thấy doanh nghiệp Thái không chỉ tìm kiếm lợi thế chi phí ngắn hạn, mà đang tính đến việc xây dựng năng lực sản xuất, hậu cần và chuỗi cung ứng trong thời gian dài.
GDP Việt Nam tiến sát Thái Lan, cán cân cạnh tranh thay đổi
Một trong những yếu tố khiến Việt Nam ngày càng được chú ý là tốc độ tăng trưởng kinh tế. Theo số liệu được ông Sanan dẫn lại, GDP Việt Nam tăng 8,18% trong nửa đầu năm 2026, trong đó quý II tăng 8,39%. Chính phủ Việt Nam cũng đặt mục tiêu duy trì tốc độ tăng trưởng kinh tế ở mức khoảng 10% mỗi năm trong dài hạn.
Trong khi đó, Phó giáo sư, tiến sĩ Ath Pisalvanich, giảng viên Khoa Kinh tế Đại học Rangsit và chuyên gia về kinh tế, thương mại quốc tế, ước tính GDP Việt Nam đạt khoảng 514,7 tỉ USD năm 2025 và 528 tỉ USD năm 2026. Các con số tương ứng của Thái Lan lần lượt khoảng 577 tỉ USD và 580 tỉ USD.
Như vậy, quy mô GDP Việt Nam hiện tương đương khoảng 91% Thái Lan. Phó giáo sư Ath cho rằng nếu xu hướng này tiếp tục, Việt Nam có thể vượt Thái Lan về quy mô GDP vào khoảng năm 2028. Ông Sanan thậm chí cho rằng khoảng thời gian này có thể chỉ còn 1-2 năm.
Dù các dự báo phụ thuộc vào tốc độ tăng trưởng thực tế, tỉ giá và phương pháp tính GDP danh nghĩa, khoảng cách thu hẹp nhanh giữa hai nền kinh tế đang tạo ra những thay đổi đáng kể trong cách các tập đoàn đa quốc gia phân bổ vốn.
Việt Nam không còn đơn thuần là nơi đặt nhà máy để sản xuất hàng hóa rồi xuất khẩu. Với thị trường nội địa lớn, vị trí trong chuỗi cung ứng châu Á và mạng lưới thương mại rộng, Việt Nam ngày càng được xem xét như một trung tâm vừa sản xuất, vừa tiêu thụ và kết nối thị trường.
Một lợi thế khác được ông Sanan nhấn mạnh là mạng lưới hiệp định thương mại tự do của Việt Nam. Việt Nam hiện có 16-17 hiệp định thương mại tự do đã kí kết hoặc đang có hiệu lực, kết nối với hơn 50 đối tác thương mại, trong đó có CPTPP, EVFTA, RCEP và UKVFTA.
Đặc biệt, CPTPP và Hiệp định thương mại tự do Việt Nam - Liên minh châu Âu tạo thêm điều kiện để doanh nghiệp đặt cơ sở sản xuất tại Việt Nam và tiếp cận những thị trường lớn.
Trong khi đó, Thái Lan chưa có hiệp định thương mại tự do mang tính ràng buộc với Liên minh châu Âu và chưa tham gia CPTPP. Khoảng cách này tạo sức ép để Bangkok đẩy nhanh các thỏa thuận thương mại mới.
Từ góc nhìn của ông Sanan, Thái Lan không nhất thiết phải cạnh tranh với Việt Nam bằng cách trở thành một nền kinh tế có chi phí thấp hơn. Thay vào đó, nước này cần cạnh tranh bằng tốc độ, công nghệ, hiệu quả và sự ổn định trong môi trường kinh doanh.
Ông đề xuất Thái Lan tập trung vào việc đẩy nhanh các hiệp định thương mại tự do, rút ngắn thủ tục và thời gian cấp phép, bảo đảm nguồn năng lượng xanh với chi phí cạnh tranh và nâng cao kĩ năng lao động, đặc biệt trong trí tuệ nhân tạo, bán dẫn, điện tử tiên tiến, robot và tự động hóa.
Từ cạnh tranh sang “cạnh tranh cùng hợp tác”
Khoảng cách kinh tế thu hẹp không nhất thiết dẫn tới cạnh tranh gay gắt hơn giữa Việt Nam và Thái Lan. Ngược lại, các doanh nghiệp hai nước đang có thêm lý do để kết nối.
Ông Sanan gọi cách tiếp cận mới là “co-opetition”, tức vừa cạnh tranh vừa hợp tác. Thay vì đặt câu hỏi Việt Nam hay Thái Lan sẽ giành phần thắng, hai nền kinh tế có thể khai thác những lợi thế khác nhau để hình thành một chuỗi giá trị chung.
Thương mại song phương hiện đã vượt 20 tỉ USD và được kì vọng đạt khoảng 22,1 tỉ USD vào năm 2025. Trong 4 tháng đầu năm 2026, kim ngạch đạt khoảng 8,6 tỉ USD. Mục tiêu nâng thương mại hai chiều lên 25 tỉ USD được đánh giá là có cơ sở, nếu các rào cản về logistics, thương mại và thủ tục tiếp tục được tháo gỡ.
Điểm quan trọng nằm ở việc kết nối chuỗi cung ứng. Việt Nam có thế mạnh về sản xuất quy mô lớn và lắp ráp điện tử, trong khi Thái Lan có nền công nghiệp phát triển trong các lĩnh vực ôtô, hóa dầu, thực phẩm, điện tử công suất, khu công nghiệp, năng lượng và dịch vụ hạ tầng.
Hai bên vì thế có thể bổ trợ thay vì nhất thiết phải cạnh tranh trực tiếp trên mọi lĩnh vực. Các doanh nghiệp vừa và nhỏ của Thái Lan, đặc biệt tại khu vực Đông Bắc, cũng có thể kết nối với Việt Nam thông qua hành lang Thái Lan - Lào - Việt Nam để tiếp cận các cảng biển và thị trường Trung Quốc.
Những lĩnh vực mới như năng lượng sạch, khu công nghiệp xanh, chuỗi cung ứng xe điện và kinh tế carbon thấp cũng mở ra không gian hợp tác.
Phó giáo sư Ath cho rằng bốn lĩnh vực có thể đóng vai trò quan trọng trong việc kết nối hai nền kinh tế gồm chuỗi cung ứng công nghiệp, doanh nghiệp vừa và nhỏ, kinh tế carbon thấp và logistics. Việt Nam đồng thời có thể trở thành cửa ngõ để kết nối Thái Lan với Trung Quốc và tiểu vùng sông Mekong.
Trong nông nghiệp, ông Sanan cho rằng cạnh tranh không nên chỉ dựa trên sản lượng mà cần chuyển sang các sản phẩm có giá trị gia tăng cao, chú trọng thương hiệu, truy xuất nguồn gốc, thực phẩm tốt cho sức khỏe và công nghệ thực phẩm. Ngành điện tử cũng cần dịch chuyển từ lắp ráp sang điện tử công suất, bảng mạch in, các khâu sau sản xuất bán dẫn và trung tâm thiết kế.
Chuyến thăm cấp Nhà nước tới Việt Nam của nhà vua Thái Lan từ ngày 14 đến 16/9/2026 (trong dịp hai nước kỉ niệm 50 năm thiết lập quan hệ ngoại giao) vì vậy không chỉ mang ý nghĩa biểu tượng. Theo ông Sanan, đây còn là cơ hội củng cố niềm tin của cộng đồng doanh nghiệp cho các kế hoạch đầu tư trong 20-30 năm tới.
Ông đề xuất tầm nhìn ba năm để Việt Nam và Thái Lan trở thành “hai động lực tăng trưởng của Đông Nam Á lục địa”, dựa trên thế mạnh riêng của mỗi nước.
Trong lúc chuỗi cung ứng toàn cầu đang tái cấu trúc, dòng vốn Thái Lan hơn 500 tỉ baht tại Việt Nam cho thấy quan hệ kinh tế hai nước đã đi xa hơn câu chuyện tận dụng chênh lệch chi phí. Các doanh nghiệp đang tìm kiếm thị trường, năng lực sản xuất, chuỗi cung ứng và những không gian hợp tác mới.
Khi quy mô hai nền kinh tế ngày càng xích lại gần nhau, cạnh tranh vẫn sẽ tồn tại. Nhưng cùng lúc, nhu cầu hợp tác cũng tăng lên. Với doanh nghiệp hai nước, bài toán phía trước không chỉ là giành thêm thị phần của nhau, mà còn là tìm cách kết nối những thế mạnh riêng thành một chuỗi giá trị có sức cạnh tranh cao hơn trong ASEAN.