
Giao dịch AI trên 10 triệu đồng vào diện rủi ro cao: Ngân hàng hết đường chối trách nhiệm?
Mọi giao dịch cá nhân vượt 10 triệu đồng/lần và quyết định cho vay từ 50 triệu đồng do AI tự động thực hiện chính thức bị đưa vào nhóm rủi ro cao theo Thông tư 53/2026.
Giao dịch AI trên 10 triệu đồng vào diện rủi ro cao
Thông tư 53/2026 của Ngân hàng Nhà nước đã lần đầu tiên thiết lập hệ thống phân loại rủi ro dựa trên quy mô giá trị giao dịch do AI tự động thực hiện.
Theo đó, đối với khách hàng cá nhân, bất kì giao dịch nào vượt ngưỡng 10 triệu đồng mỗi lần hoặc có tổng giá trị lũy kế trong ngày trên 20 triệu đồng do AI tự động kích hoạt đều lập tức bị xếp vào nhóm rủi ro cao.
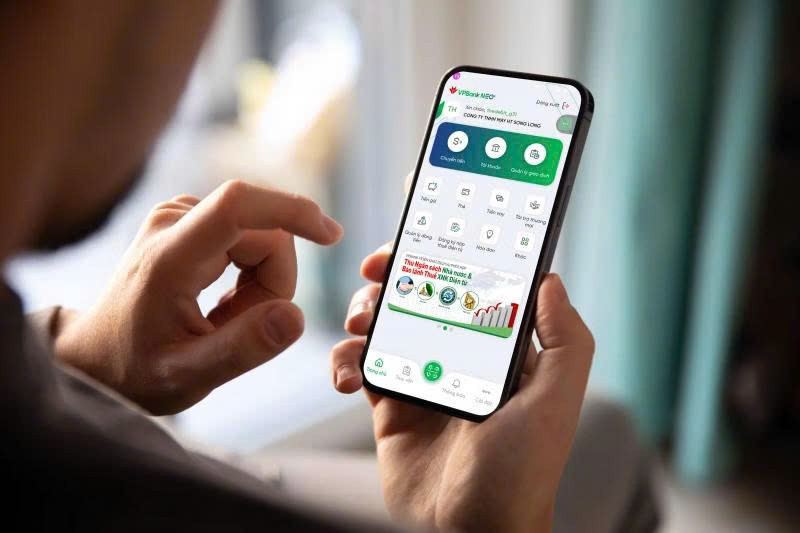
Với tệp khách hàng tổ chức, các mốc định lượng này được nâng lên tương ứng là trên 50 triệu đồng mỗi lần và vượt 100 triệu đồng trong ngày. Không dừng lại ở mảng thanh toán, các hệ thống AI tự động phê duyệt khoản vay từ 50 triệu đồng trở lên cũng chịu sự giám sát đặc biệt của phân nhóm này.
Song song với việc phân tầng rủi ro, Ngân hàng Nhà nước cũng dựng lên một "trần hạn mức" cứng nhằm giới hạn biên độ thiệt hại tối đa trong trường hợp hệ thống gặp sự cố hoặc bị chiếm quyền điều khiển.
Tổng giá trị giao dịch mà AI được phép tự động thực hiện cho một khách hàng trong ngày tuyệt đối không được vượt quá hạn mức nội bộ của tổ chức tín dụng, đồng thời không được chạm quá ngưỡng 100 triệu đồng đối với cá nhân và 500 triệu đồng đối với tổ chức.
Những con số biết nói này đóng vai trò như một bộ lọc kĩ thuật bắt buộc, ép các ngân hàng phải thiết kế những hàng rào kiểm toán thuật toán và giám sát tương xứng với mức độ rủi ro của từng dòng tiền.
Xóa bỏ cơ chế trốn tránh trách nhiệm
Đứng trước những quy định mang tính siết chặt này, tâm lí của người dùng dịch vụ ngân hàng số đang có sự đan xen giữa nhu cầu tiện ích và nỗi lo bảo mật.
Anh Minh Quân, một nhân viên văn phòng tại phường Cầu Giấy (Hà Nội) vốn có thói quen sử dụng các tính năng thanh toán tự động thông minh để chi trả hóa đơn sinh hoạt và phân bổ danh mục đầu tư cá nhân, bày tỏ sự ủng hộ dù thừa nhận sẽ có đôi chút bất tiện ban đầu.
Theo anh Quân, việc giới hạn ngưỡng 10 triệu đồng kèm theo yêu cầu xác thực sinh trắc học đa lớp có thể làm chậm đi đôi nhịp trải nghiệm "một chạm" quen thuộc, nhưng trong bối cảnh tội phạm công nghệ cao liên tục biến tướng với các thủ đoạn giả mạo khuôn mặt và giọng nói bằng deepfake, sự thận trọng này là lá chắn cần thiết để bảo vệ mồ hôi công sức của người dân.
Dưới lăng kính chuyên môn, trao đổi với Một Thế Giới, PGS.TS Đinh Trọng Thịnh - chuyên gia kinh tế, giảng viên cao cấp, nguyên Trưởng Bộ môn Quản trị Tài chính Quốc tế, Học viện Tài chính -nhận định việc định lượng hóa các ngưỡng rủi ro trong Thông tư 53/2026 là một bước đi kịp thời và trúng đích của cơ quan điều hành.
Ông phân tích rằng trí tuệ nhân tạo AI suy cho cùng vẫn là sản phẩm của xác suất thống kê dựa trên dữ liệu quá khứ, hoàn toàn không có khả năng thấu cảm hay tự chịu trách nhiệm pháp lí trước những biến cố bất thường.
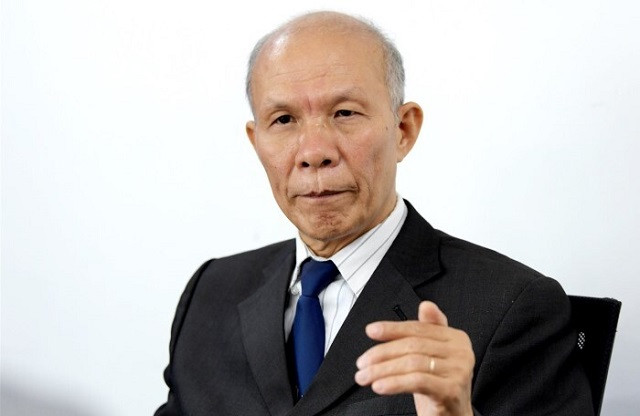
Việc vạch rõ ranh giới 10 triệu đồng cho cá nhân hay 50 triệu đồng cho tổ chức giúp chấm dứt tình trạng các nhà băng quá phụ thuộc vào công nghệ mà buông lỏng khâu hậu kiểm, đồng thời buộc giới chủ ngân hàng phải đầu tư bài bản vào hạ tầng kiểm định mô hình trước khi giao phó quyền định đoạt dòng tiền cho thuật toán.
Điểm nhấn sâu sắc và mang tính nhân văn nhất của Thông tư 53/2026 chính là việc tái khẳng định nguyên tắc "con người là trung tâm" thông qua cơ chế quy trách nhiệm không khoan nhượng.
Văn bản pháp quy này nhấn mạnh AI tuyệt đối không thể thay thế thẩm quyền và trách nhiệm của con người, đồng thời buộc các tổ chức tín dụng phải chịu trách nhiệm toàn diện trước pháp luật và khách hàng đối với mọi quyết định hoặc sự hỗ trợ ra quyết định do AI tạo ra.
Đáng chú ý, Ngân hàng Nhà nước đã bịt kín mọi kẽ hở thoái thác trách nhiệm khi cấm các đơn vị viện dẫn lí do về đặc tính kĩ thuật, tính tự chủ của hệ thống hay sai sót từ bên cung cấp công nghệ thứ ba để miễn trừ, giảm nhẹ nghĩa vụ bồi thường thiệt hại cho khách hàng.
Theo lộ trình chuyển tiếp được quy định, tất cả các hệ thống AI đã vận hành chính thức trước ngày 15/11/2026 sẽ chỉ có hơn ba tháng để hoàn tất việc nâng cấp, chuẩn hóa thuật toán và đáp ứng trọn vẹn các tiêu chuẩn an toàn mới trước cột mốc hạn chót là ngày 1/3/2027.
Khoảng thời gian này đòi hỏi các nhà băng phải rà soát lại toàn bộ kho dữ liệu, xây dựng cơ chế giám sát thời gian thực và đào tạo đội ngũ chuyên gia đủ năng lực kiểm soát các mô hình học máy phức tạp.
Sự ra đời của Thông tư 53/2026 không nhằm mục đích kìm hãm đà tiến của công nghệ mà đang định hình lại chuẩn mực phát triển của ngân hàng số tại Việt Nam.
Khi tốc độ xử lí siêu việt của AI được đặt dưới sự giám sát nghiêm ngặt của kỉ luật pháp lí và trách nhiệm giải trình của con người, hệ thống tài chính sẽ có đủ sức đề kháng để tiến xa hơn, bảo đảm sự hài hòa giữa khát vọng đổi mới sáng tạo và quyền lợi tối thượng của hàng chục triệu khách hàng.