

Heo ‘thép’ của đại gia Hoà Phát và heo ăn chuối của bầu Đức: Ai thắng?
Bầu Đức tuyên bố từ bỏ mô hình "từ trang trại đến bàn ăn" như dự định ban đầu. Báo chí sau đó ghi nhận các chi nhánh Bapi tại TP.HCM, Hà Nội, Đà Nẵng, Bình Dương đều đã ngừng hoạt động.
Một bên là đàn heo ăn chuối từng được tung hô như "phát kiến", nay giá vốn vượt doanh thu. Bên kia là mô hình "kỷ luật thép" của một tập đoàn thép, kỳ vọng vẫn có lãi khi thị trường xuống đáy.
Cùng sân chơi, hai cách thắng thua
Ngày 13/10/2026, đúng Ngày Doanh nhân Việt Nam, hai bài báo về hai tập đoàn tư nhân cùng xuất hiện về chăn nuôi heo. Bài thứ nhất dựa theo báo cáo tài chính hợp nhất quý II của Hoàng Anh Gia Lai đặt câu hỏi "đàn heo ăn chuối của bầu Đức giờ ra sao?".
Bài thứ hai là cuộc trò chuyện với bà Phạm Thị Hồng Vân, Tổng giám đốc Hòa Phát Agri, người nói về việc đưa tư duy công nghiệp vào chuồng trại.
Đặt cạnh nhau, chúng cho thấy hai bức tranh trái ngược trong cùng một ngành. Có điều "tối" và "sáng" ở đây là của riêng mảng heo, không phải của cả doanh nghiệp. Năm 2025, HAGL báo lợi nhuận sau thuế khoảng 2.242 tỷ đồng, cao nhất lịch sử, nhờ trái cây đạt khoảng 5.790 tỷ đồng doanh thu. Heo chỉ còn chiếm khoảng 2,8% doanh thu.
Từ "mất ngủ vì vui" đến giá vốn vượt doanh thu
Tháng 3/2022, trong "tâm thư" gửi cổ đông, ông Đoàn Nguyên Đức (bầu Đức) đặt kế hoạch lãi ngàn tỷ, lấy trồng chuối và nuôi heo làm mũi nhọn. Ông kể mình từng mất ngủ vì vui khi tìm ra công thức dùng chuối thải loại nuôi heo.
Có một chi tiết đáng chú ý ngay từ đó: tháng 8/2022, lượng chuối dùng làm thức ăn gia súc của HAGL là 16.003 tấn, nhiều hơn lượng chuối xuất khẩu là 12.484 tấn. Khi "phụ phẩm" nhiều hơn sản phẩm chính, câu chuyện tuần hoàn đẹp đẽ đã mang theo một bài toán kinh tế không nhỏ.
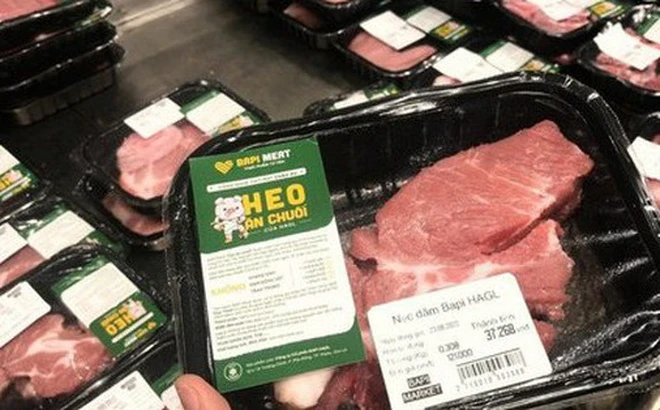
Ngày 17/9/2022, tại lễ ra mắt Bapi, HAGL công bố dự kiến năm 2023 đưa ra 1 triệu con heo ăn chuối, 20 triệu con gà đi bộ và khoảng 1.000 cửa hàng Bapi Food, 80% theo nhượng quyền. Lúc cao điểm, chuỗi có gần 200 cửa hàng.
Rồi giấc mơ "từ trang trại đến bàn ăn" co lại rất nhanh. Cuối năm 2023, HAGL chuyển nhượng toàn bộ 2,75 triệu cổ phần tại Bapi HAGL, sau 583 ngày đồng hành. Khoản lỗ 11 tỷ đồng ghi nhận qua công ty liên kết trong năm 2023 không được phần lãi bù đắp.
Bầu Đức tuyên bố từ bỏ mô hình "từ trang trại đến bàn ăn" như dự định ban đầu. Báo chí sau đó ghi nhận các chi nhánh Bapi tại TP.HCM, Hà Nội, Đà Nẵng, Bình Dương đều đã ngừng hoạt động.
Mảng trang trại cũng không dễ chịu hơn. Quý II/2024 từng có biên lợi nhuận gộp (gross margin) 27%, cao nhất kể từ khi vận hành. Lúc đó giá heo tăng cao, còn ông Đức thì tiếc nuối vì đàn đang gây dở, chưa có heo để bán.
Sang 2025, sản lượng tiêu thụ chỉ còn 72.231 con so với 181.400 con của năm 2024. Doanh thu bán heo còn 209 tỷ đồng, giảm khoảng 79% so với năm trước, trong khi giá vốn (COGS) vượt doanh thu. Theo báo cáo thường niên, lỗ gộp khoảng 162 tỷ đồng.
Sang năm 2026 vẫn chưa có dấu hiệu đảo chiều. Sáu tháng đầu năm, doanh thu bán heo khoảng 92,2 tỷ đồng, giá vốn 122,2 tỷ, lỗ gộp khoảng 30 tỷ. Riêng quý II, doanh thu 76,5 tỷ so với giá vốn 97,6 tỷ. HAGL giải thích bằng ba lý do: giá thức ăn cao, dịch tả heo châu Phi (ASF) phức tạp và thịt nhập khẩu cạnh tranh.
Tại Đại hội đồng cổ đông 2026, ông Đức nói chu kỳ chăn nuôi khoảng 1,5 năm và dịch bệnh khiến việc triển khai không phù hợp có thể làm giảm hiệu quả đầu tư. Năm nay HAGL không xây thêm chuồng, chỉ tái đàn. Diện tích chuối giữ ở mức 7.000 ha, còn nguồn lực chuyển sang cà phê và dâu tằm.
"Ông vua thép" học làm nông
Hòa Phát vào nông nghiệp từ năm 2015, theo mô hình chuỗi khép kín mà tập đoàn đã quen từ ngành thép. Bà Hồng Vân, người chuyển từ lĩnh vực nội thất sang, kể mình phải "bỏ hết bộ nhớ" của ngành cũ để học lại từ đầu. Theo bà, mô hình dựa trên ba điểm.
Điểm thứ nhất là đầu tư đồng bộ: giống năng suất cao nhập từ Mỹ, Đan Mạch, Australia, chuồng trại và dây chuyền tự động hóa. Điểm thứ hai là quản trị bằng dữ liệu, với các chỉ số quen thuộc của ngành: số heo con khỏe mạnh trên mỗi nái mỗi năm (PSY), lượng thức ăn trên mỗi kg tăng trọng (FCR), tỷ lệ hao hụt, công suất chuồng. Điểm thứ ba là an toàn sinh học (biosecurity), được bà gọi là "yếu tố sống còn".
Chi tiết cụ thể nhất nằm ở điểm thứ ba. Đội ngũ bám trại, ăn ngủ tại trại theo kỷ luật kiểu quân đội, mỗi tháng về nhà một lần. Quay lại trang trại, họ phải cách ly 48 giờ và tắm sát khuẩn trước khi vào khu nuôi. Bà nhấn mạnh quy trình này có từ trước khi ASF xuất hiện. Cùng nguyên tắc ấy được áp dụng cho gà và bò, trong đó có trang trại gà đẻ khoảng 1,2 triệu con ở miền Bắc.
Về giá, bà cho biết gần đây heo Hòa Phát bán khoảng 54.000 đồng/kg, trong khi thị trường 50.000–51.000 đồng/kg và giá thành kế hoạch 45.000–48.000 đồng/kg. Với trọng lượng xuất bán 115–120 kg mỗi con, phép tính thô cho thấy lãi khoảng 0,7–1,1 triệu đồng mỗi con. Đây là con số suy ra từ số liệu kế hoạch do chính doanh nghiệp công bố, chưa phải số đã kiểm toán. Bà cũng nói doanh nghiệp phải xuất đàn đúng kỳ, không thể găm hàng chờ giá như nông hộ nhỏ.
Điều đáng chú ý là sự tiết chế. Bà dẫn ngành chăn nuôi Việt Nam giai đoạn 2016–2018 và Trung Quốc, nơi chăn nuôi heo trong nhà cao tầng cùng nguồn cung tăng mạnh khiến giá heo hơi thấp suốt khoảng 4 năm. Vì vậy Hòa Phát đặt mục tiêu khoảng 900.000 heo thịt mỗi năm, tăng dần theo lộ trình, không chạy theo sản lượng.
Giải phẫu dữ liệu: khác nhau ở đâu?
Thứ nhất, ở điểm xuất phát. Heo ăn chuối bắt đầu từ lợi thế đầu vào (chuối thải loại), còn Hòa Phát bắt đầu từ năng lực vận hành. Lợi thế đầu vào chỉ giải quyết một phần chi phí. Phần còn lại, từ con giống, dịch bệnh đến chu kỳ đàn, vẫn phải được quản trị bằng kỷ luật.
Thứ hai, ở nhịp đàn. HAGL từng ngừng mở rộng rồi tiếc khi giá lên, tái đàn rồi lại đối mặt chu kỳ 1,5 năm. Hòa Phát luân chuyển đàn theo kế hoạch, đến kỳ thì xuất. Đây là nhận định của người viết dựa trên các phát ngôn nêu trên, cần đọc thêm các cáo bạch khi doanh nghiệp phát hành để kiểm chứng.
Thứ ba, ở việc ôm hay không ôm chuỗi. HAGL muốn đi từ trang trại đến cửa hàng và dừng lại ở khâu bán lẻ. Hòa Phát, qua lời kể của CEO, tập trung vào sản xuất quy mô lớn.
Để có cái nhìn sâu hơn giữa hai mô hình, người viết bóc tách dữ liệu mảng heo 3 năm gần nhất theo BCTC và hồ sơ IPO của 2 bên để thấy biên lợi nhuận đi ngược nhau thế nào.
1. HAGL - Đàn heo ăn chuối: Từ kỳ vọng thành gánh nặng
Nếu nhìn lại hành trình của HAGL, mảng heo đi theo hình chữ V ngược. Năm 2023 là đỉnh sản lượng, là năm HAGL vẫn còn nuôi mạnh tay. Báo cáo tháng cho thấy mỗi tháng bán 33.000 - 41.000 con, cả năm ước tính xuất chuồng gần 197.000 con. Doanh thu chăn nuôi cả năm loanh quanh 1.900 - 2.000 tỷ. Bầu Đức lúc đó còn nói "lãi gần 100 tỷ khi xuất 200.000 con". Biên gộp vẫn dương mỏng, nhưng được coi là thành công vì tận dụng được 21.000 tấn chuối thải loại làm thức ăn.
Năm 2024 là điểm gãy. Khi giá heo xuống đáy năm 2023, HAGL chủ động dừng tái đàn để dồn vốn cho chuối và sầu riêng. Kết quả là sản lượng năm 2024 chỉ còn 181.400 con theo báo cáo thường niên, nhưng doanh thu mảng heo tụt xuống còn khoảng 1.004 tỷ, giảm gần 1.000 tỷ so với 2023. Báo cáo ghi nhận quý IV/2024 mảng heo đã lỗ gộp. Đây là lúc mô hình tuần hoàn bộc lộ điểm yếu: khi bạn giảm đàn vì giá thấp, bạn cũng mất luôn nguồn tiêu thụ chuối thải, mà chi phí cố định chuồng trại vẫn còn.
Năm 2025 là cú rơi tự do. Doanh thu heo chỉ còn 209 tỷ, giảm 79% so với 2024. Nhưng giá vốn lại lên tới 371 tỷ. Nghĩa là bán 1 đồng heo thì bỏ ra 1,77 đồng vốn, lỗ gộp 162 tỷ, biên gộp âm 77,5%. Sản lượng chỉ còn 72.231 con. Tỷ trọng heo trong tổng doanh thu HAGL từ mức 27,8% năm 2023 giờ chỉ còn 2,8%. Cả tập đoàn lãi kỷ lục 2.242 tỷ năm 2025, nhưng 100% là nhờ trái cây 5.780 tỷ, còn heo thì kéo lùi.
Sang 6 tháng đầu 2026, tình trạng chưa cải thiện: doanh thu 92,2 tỷ nhưng giá vốn 122,2 tỷ, tiếp tục lỗ gộp 30 tỷ. Nói cách khác, HAGL càng nuôi càng lỗ, nên chiến lược 2026 là không xây chuồng mới, chỉ tái đàn cầm chừng.
Bản chất biên âm này đến từ đâu? HAGL không công bố FCR, nhưng với giá vốn cao hơn doanh thu, có thể suy ra FCR rất cao và tỷ lệ hao hụt do dịch tả châu Phi lớn. Lợi thế "chuối miễn phí" chỉ giúp giảm 10-15% chi phí thức ăn, không bù được chi phí chết, chi phí thuốc, và chi phí vận hành khi công suất chuồng chỉ chạy 30-40%.
2. Hoà Phát Agri (HPA) - Từ tay ngang thành cỗ máy in tiền
Ngược lại hoàn toàn, HPA đi theo hình chữ V đúng nghĩa, biên lợi nhuận nở ra từng năm. Năm 2023 là đáy ngành. Cả ngành heo lỗ vì giá thấp và dịch. Doanh thu HPA khoảng 6.300 tỷ, lợi nhuận gộp chỉ 544 tỷ, biên gộp khoảng 8-9%. Lợi nhuận sau thuế chỉ 204 tỷ, đóng góp 3% cho tập đoàn Hòa Phát. Đây là năm Hòa Phát vẫn chịu đựng nhờ an toàn sinh học đã làm từ trước dịch.
Năm 2024 là cú bật. Doanh thu lên 7.084 tỷ, tăng 12,2%, nhưng lợi nhuận gộp vọt lên 1.462 tỷ, tăng 169% so với 2023. Biên gộp từ 8,6% nhảy lên 21%. Lợi nhuận sau thuế 1.038 - 1.040 tỷ, gấp 5 lần năm 2023, biên ròng 15,1%, ROE 30,6%, ROA 21,4%. Riêng mảng heo đóng góp hơn 1.000 tỷ lợi nhuận, chiếm 44% doanh thu của HPA. Vì sao? Năm này nguồn cung thị trường thiếu do dịch, nhưng Hòa Phát giữ được đàn nhờ trại khép kín, nên bán được sản lượng lớn với giá cao.
Năm 2025 là đỉnh cao. Doanh thu 8.326 tỷ, tăng 18%, lợi nhuận sau thuế 1.600 tỷ, tăng 55%, cao nhất 10 năm. Biên gộp 9 tháng đầu năm đạt 27%, mức hiếm gặp trong ngành chăn nuôi. 6 tháng đầu năm đã lãi 939 tỷ, bằng 83% cả năm 2024.
Điểm then chốt CEO Hồng Vân tiết lộ: giá thành Hòa Phát chỉ 45.000-48.000đ/kg, trong khi thị trường bán 50.000-51.000đ, Hòa Phát bán được 54.000đ nhờ heo đều, khỏe. Nghĩa là ngay khi thị trường xuống 52.000đ, Hòa Phát vẫn lãi 6.000-9.000đ/kg, tương đương biên gộp 12-18% trên mỗi con 115-120kg. Đó là lý do "100 đồng vốn bỏ ra thu về 83 đồng lãi" - không phải biên gộp, mà là hiệu suất sử dụng vốn trên vòng quay.
Tại sao một bên âm 77%, một bên dương 21%?
Nếu đặt 2 câu chuyện cạnh nhau, chúng ta sẽ thấy khác biệt không nằm ở con heo, mà ở cách tính toán về vốn.
HAGL nghĩ theo kiểu "tiết kiệm chi phí đầu vào": Có sẵn chuối thải thì cho heo ăn, giảm được đồng nào hay đồng đó. Nhưng mô hình này không giải được bài toán hao hụt. Khi dịch tả châu Phi quét qua, heo chết, FCR tăng, thì chuối miễn phí cũng vô nghĩa. Thêm nữa, HAGL còn ôm thêm chi phí bán lẻ BAPI 200 cửa hàng, vốn không phải sở trường.
Hòa Phát nghĩ theo kiểu "tối đa hóa hiệu suất đồng vốn": Đầu tư một lần cho giống xịn từ Mỹ, Đan Mạch, chuồng tự động, hệ thống số hóa đo PSY, FCR từng ngày, và kỷ luật trại kiểu quân đội cách ly 48h. Chi phí đầu tư ban đầu rất cao, nhưng nó khóa được 2 biến số chết người là dịch bệnh và hao hụt. Khi ngành khủng hoảng, Hòa Phát không mất đàn, nên biên nở ra.
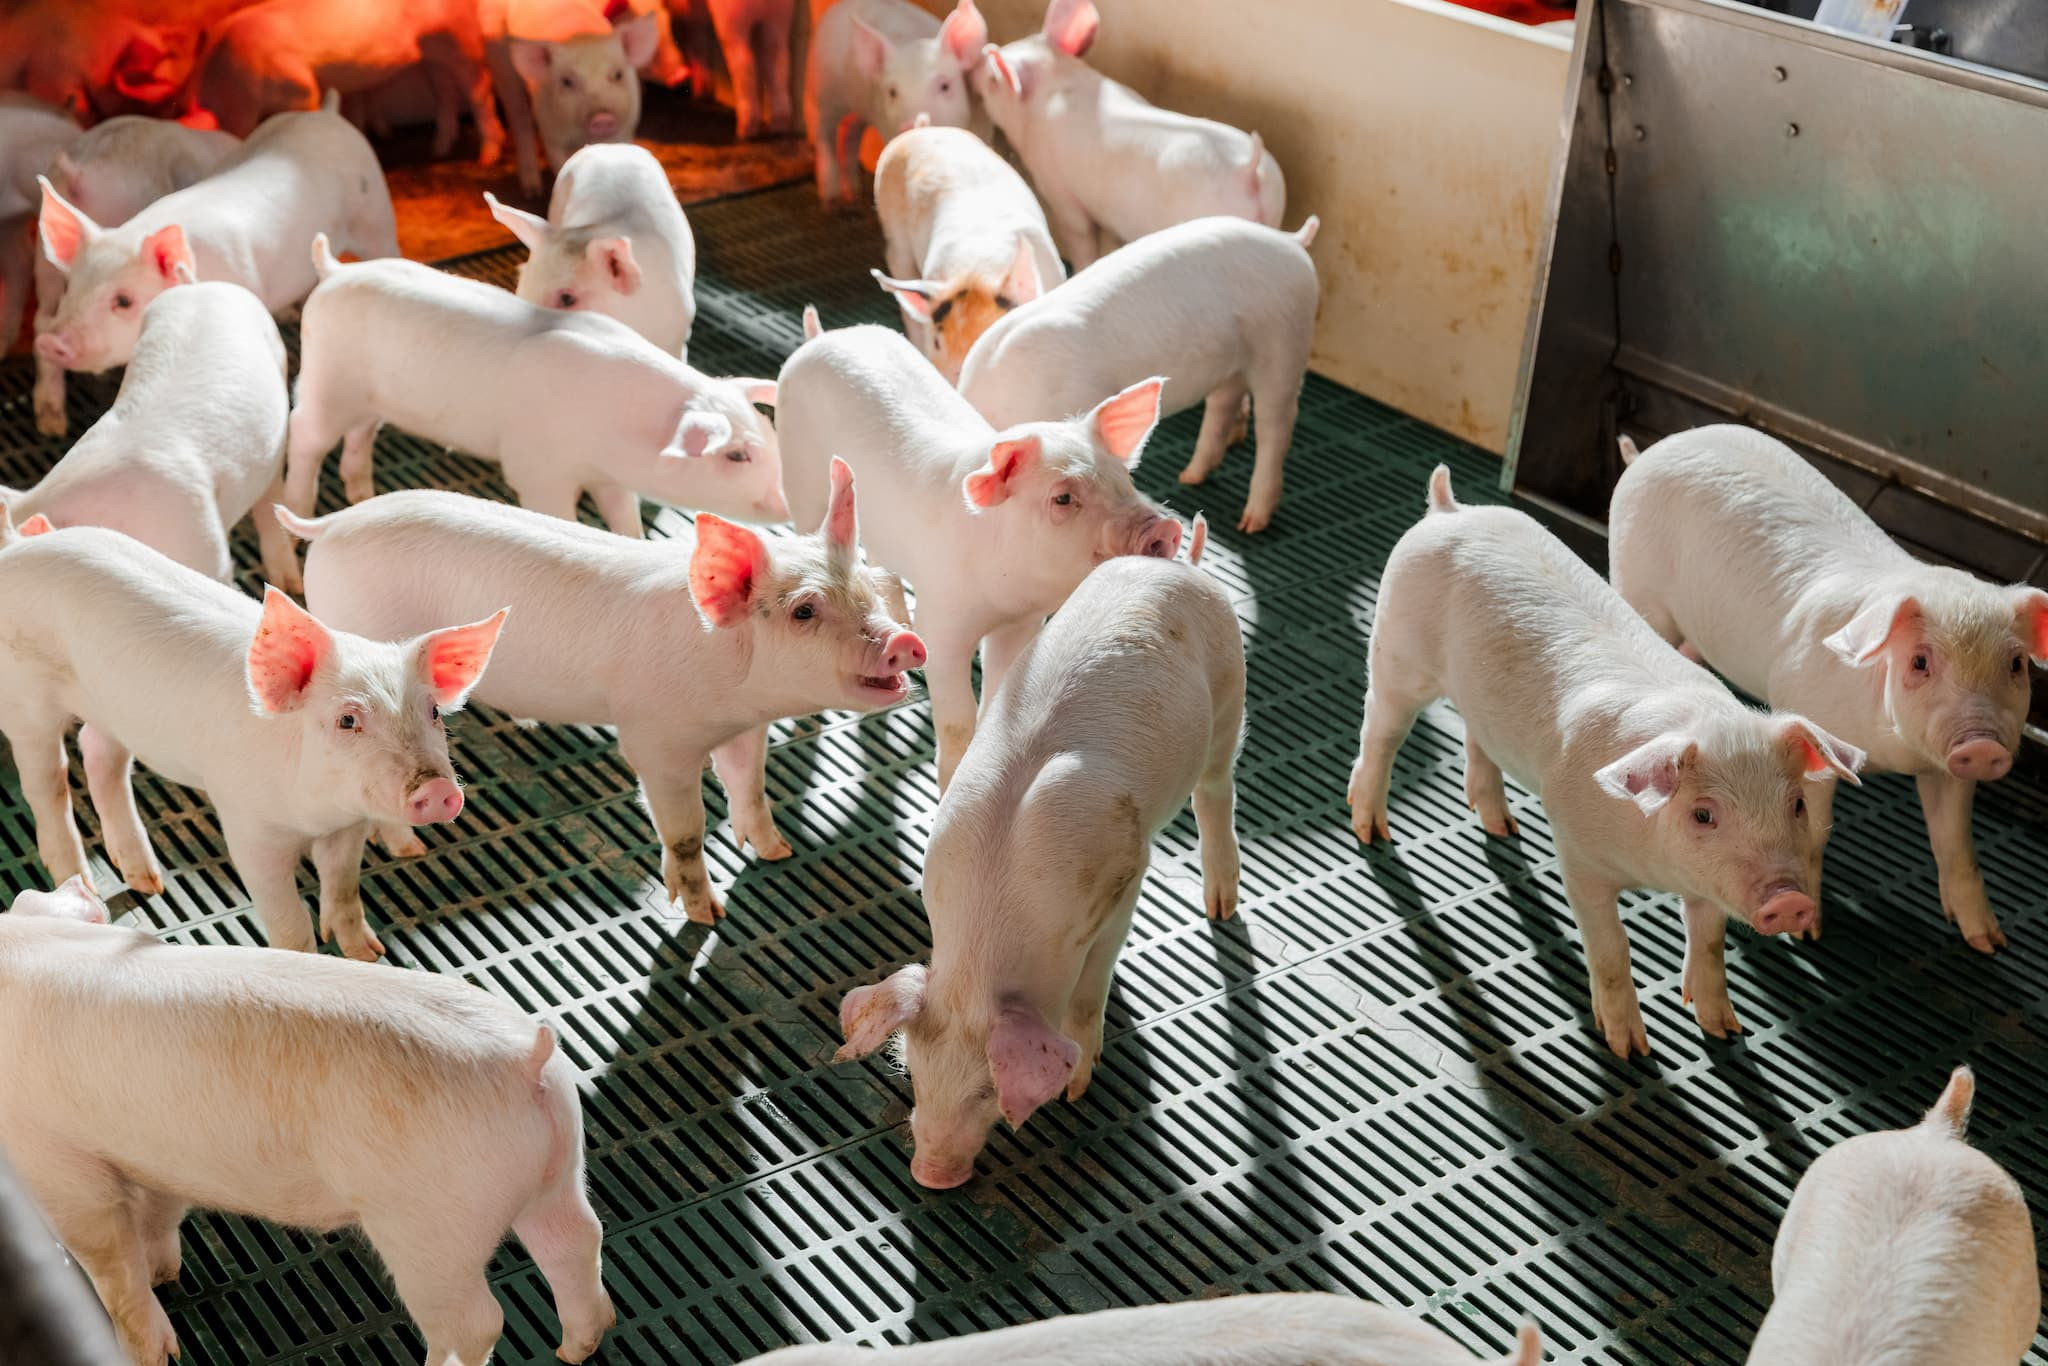
Nói thẳng: "HAGL làm nông nghiệp để giải quyết phụ phẩm, Hòa Phát làm nông nghiệp như làm thép". Một bên lấy nông nghiệp làm chỗ xả van cho trái cây, một bên lấy công nghiệp làm khung xương cho nông nghiệp.
Đó là lý do trong BCTC, HAGL phải ghi chú "dừng nuôi khi giá thấp" - tức là mô hình phụ thuộc giá, còn Hòa Phát ghi "duy trì sản xuất ổn định nhờ an toàn sinh học" - tức là mô hình kiểm soát được giá. Khi thị trường xấu, mô hình phụ thuộc giá sẽ lỗ gộp âm 77%, mô hình kiểm soát được giá vẫn lãi gộp 27%.
Chính bà Hồng Vân cảnh báo ngưỡng cạnh tranh sẽ cao hơn khi nhiều tập đoàn cùng rót hàng nghìn, thậm chí chục nghìn tỷ đồng vào chăn nuôi. Nếu hôm nay là câu chuyện "lỗ" của heo ăn chuối, ngày mai có thể là câu chuyện "dư cung" của cả ngành.
Và cái giá của kỷ luật thép, một tháng mới về nhà một lần của người công nhân, là điều chưa ai nói tới.