

Lãi lớn, ngân hàng sẽ giảm lãi suất thực chất?
Lợi nhuận ngân hàng tăng trưởng tích cực, nhưng yêu cầu giảm lãi suất đang đặt ra bài toán cân đối giữa hỗ trợ doanh nghiệp, chi phí vốn và hiệu quả kinh doanh.
Bức tranh lợi nhuận 9 tháng đầu năm cho thấy sự phân hóa về quy mô và tốc độ tăng trưởng giữa các ngân hàng. Trong khi một số nhà băng ghi nhận mức lãi hàng chục nghìn tỷ đồng, các ngân hàng khác duy trì đà tăng trưởng nhờ tín dụng và nguồn thu ngoài lãi.
Lợi nhuận ngân hàng tăng trưởng, nhiều nhà băng lãi lớn
Ngày 27-10, Ngân hàng TMCP Á Châu (ACB) công bố kết quả kinh doanh 9 tháng năm 2026, với dư nợ cho vay khách hàng đạt khoảng 765.000 tỷ đồng, tăng 11,5% so với đầu năm.
Phân khúc doanh nghiệp tiếp tục là động lực tăng trưởng chính, tập trung ở các lĩnh vực thương mại, chế biến, chế tạo. Trong quý 3, phân khúc bán lẻ và doanh nghiệp nhỏ và vừa (SME) tiếp tục duy trì đà tăng, lần lượt đạt 2,2% và 2,8%, so với mức tăng bình quân 2,7% của toàn ngân hàng trong quý.
Lũy kế 9 tháng, ACB ghi nhận lợi nhuận trước thuế hơn 16.600 tỷ đồng, hoàn thành 74% kế hoạch năm. Riêng quý 3, lợi nhuận đạt gần 5.900 tỷ đồng, tăng 9% so với cùng kỳ. Tổng thu nhập hoạt động cốt lõi đạt gần 28.000 tỷ đồng, tăng hơn 9% so với cùng kỳ. Trong đó, thu nhập lãi thuần đạt hơn 23.000 tỷ đồng, tăng hơn 16%; thu nhập từ dịch vụ đạt hơn 2.600 tỷ đồng, tăng 16%.
Dù không còn ghi nhận các khoản thu nhập bất thường như cùng kỳ, hoạt động kinh doanh khác vẫn đóng góp gần 2.300 tỷ đồng vào tổng thu nhập. Điều đó cho thấy nguồn thu của ACB tiếp tục dựa vào các hoạt động kinh doanh cốt lõi, đồng thời duy trì đóng góp từ các mảng ngoài lãi.
VPBank ghi nhận lợi nhuận trước thuế 9 tháng đầu năm 2026 đạt 29.911 tỷ đồng, tăng 47% so với cùng kỳ. Riêng quý 3, lợi nhuận đạt 11.031 tỷ đồng, tăng hơn 20%, trong khi tổng thu nhập hoạt động đạt 22.084 tỷ đồng, tăng 10%.
Động lực chính đến từ thu nhập lãi thuần quý 3 đạt 18.158 tỷ đồng, tăng 21%; lãi thuần dịch vụ đạt 3.089 tỷ đồng, tăng 29%. Tuy nhiên, ngân hàng ghi nhận khoản lỗ 729 tỷ đồng từ kinh doanh ngoại hối và lỗ 363 tỷ đồng từ chứng khoán kinh doanh.
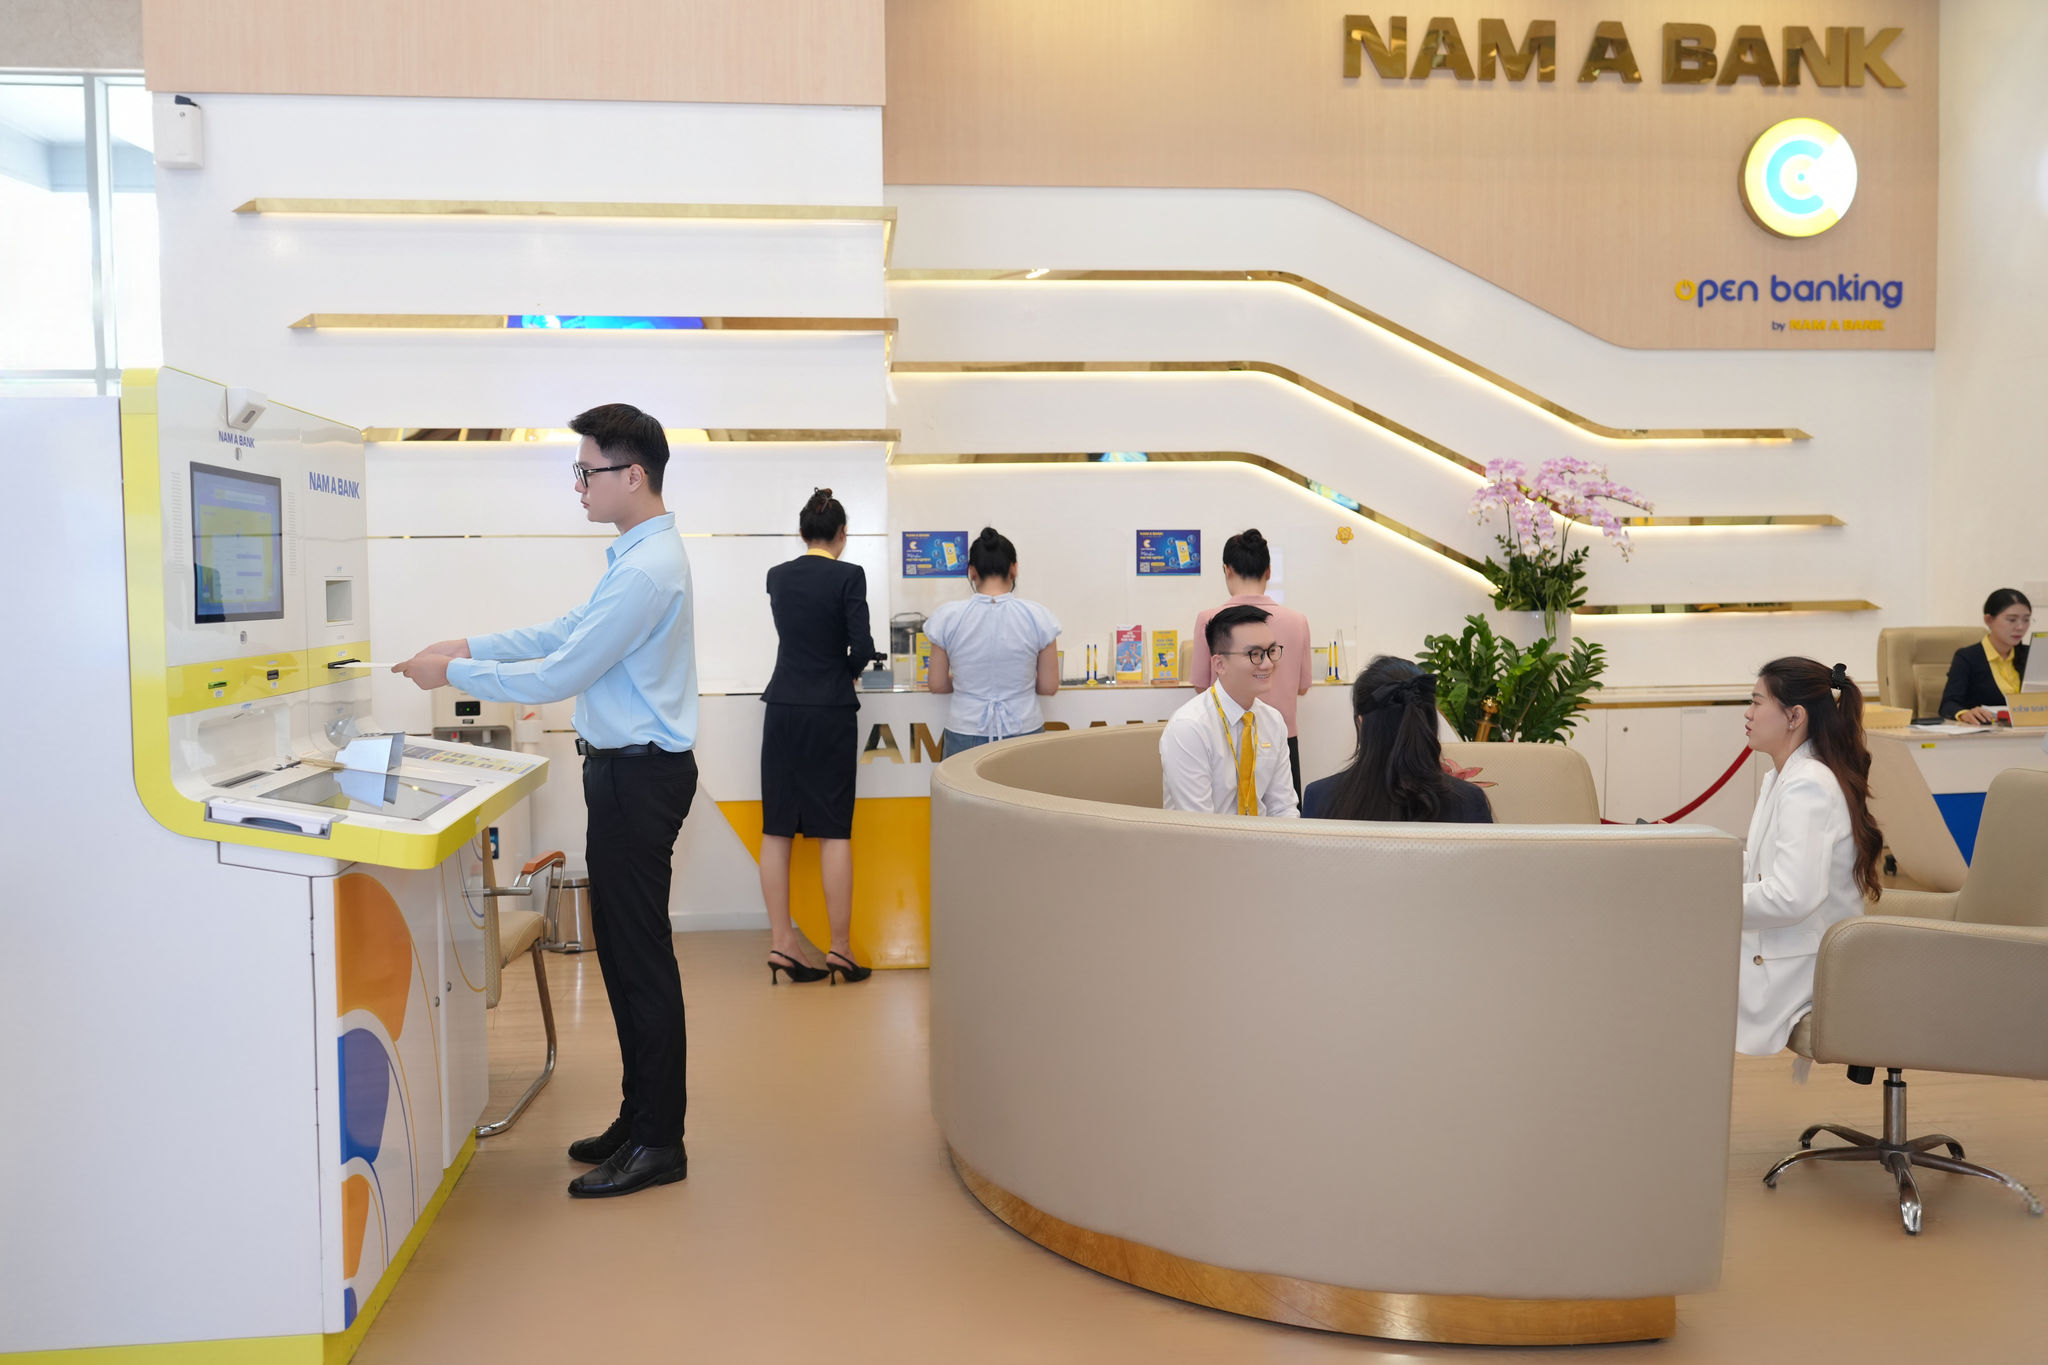
Trong khi đó, Nam A Bank ghi nhận lợi nhuận trước thuế 9 tháng đầu năm 2026 đạt hơn 4.700 tỷ đồng, tăng 25% so với cùng kỳ. Với mục tiêu lợi nhuận trước thuế cả năm đạt 6.200 tỷ đồng, Nam A Bank đã thực hiện gần 80% kế hoạch sau 9 tháng.
Đáng chú ý, thu nhập ngoài lãi đóng góp 26% tổng thu nhập hoạt động, trong khi kinh doanh giấy tờ có giá tăng trưởng 30% so với cùng kỳ đóng góp 5% vào lợi nhuận trước thuế.
Đến ngày 30-9-2026, tổng tài sản Nam A Bank tiệm cận 465.000 tỷ đồng. Huy động vốn từ tổ chức kinh tế, dân cư và phát hành giấy tờ có giá đạt gần 254.000 tỷ đồng, tăng gần 20% so với cuối năm 2025, dư nợ tín dụng tăng 10,8%.
Về định hướng tín dụng, Nam A Bank cho biết ưu tiên vốn cho các lĩnh vực có chuỗi giá trị khép kín, giá trị xuất khẩu cao như trà, thủy sản, cà phê, cao su. Đồng thời tập trung vào các ngành có dòng tiền ổn định như giáo dục, y tế. Ngân hàng cũng cho biết giảm mạnh tỷ trọng cho vay bất động sản, hướng tới cân bằng giữa tăng trưởng tín dụng, chất lượng tài sản và các chỉ tiêu an toàn.
Vietbank ghi nhận lợi nhuận trước thuế riêng lẻ tạm tính 9 tháng đầu năm nay đạt 1.297 tỷ đồng, tăng 50% so với cùng kỳ năm trước, tương ứng tăng thêm 432 tỷ đồng.
Thu nhập lãi thuần đạt 2.470 tỷ đồng, tăng 12%. Các nguồn thu ngoài lãi cũng tăng trưởng tích cực: lãi từ kinh doanh ngoại hối đạt 99 tỷ đồng, tăng 30%; lãi từ chứng khoán đầu tư đạt 79 tỷ đồng, gấp 3,7 lần cùng kỳ; lãi thuần từ hoạt động dịch vụ đạt 129 tỷ đồng, tăng 7%. Hoạt động khác đóng góp 181 tỷ đồng.
Tại Hội nghị Nhà đầu tư ngày 15-10, SHB cập nhật kết quả kinh doanh ước tính 9 tháng đầu năm, với lợi nhuận trước thuế đạt 14.309 tỷ đồng, tăng 17% so với cùng kỳ và hoàn thành khoảng 81% kế hoạch năm.
Tổng tài sản đến ngày 30-9 đạt khoảng 993.512 tỷ đồng, tăng 11,38% so với cuối năm ngoái, tiến sát mốc 1 triệu tỷ đồng. Huy động vốn thị trường 1 đạt 720.839 tỷ đồng, tăng 12,19%; dư nợ tín dụng đạt 678.540 tỷ đồng, tăng 9,52%...
Giảm lãi suất cho vay, ngân hàng chịu thêm sức ép
Trong bối cảnh lợi nhuận nhiều ngân hàng tăng trưởng tích cực, việc giảm lãi suất cho vay tiếp tục được triển khai nhằm hỗ trợ doanh nghiệp, khơi thông dòng vốn và thúc đẩy hoạt động sản xuất, kinh doanh. Tuy nhiên, bài toán cân đối chi phí vốn và hiệu quả kinh doanh vẫn đặt ra áp lực cho các nhà băng.
Đối với doanh nghiệp nhỏ và vừa (SME), ACB tiếp tục triển khai các gói cho vay ưu đãi, kết hợp giải pháp quản lý dòng tiền, thanh toán và dịch vụ ngân hàng nhằm hỗ trợ doanh nghiệp tiếp cận vốn, tối ưu chi phí tài chính và nâng cao hiệu quả hoạt động.
Mới đây, ACB công bố triển khai chương trình cho vay ưu đãi dành cho doanh nghiệp với mức giảm lãi suất từ 1,5–2%/năm. Trước đó, chương trình ưu đãi giảm 1% lãi suất của ngân hàng đã ghi nhận khoảng 5.000 tỷ đồng được giải ngân.
Tại MSB, ngân hàng này triển khai gói tín dụng 10.000 tỷ đồng dành cho doanh nghiệp, với lãi suất cho vay bằng VND từ 7,5%/năm, thấp hơn tối thiểu 2 điểm phần trăm so với mức thông thường. Gói tín dụng ưu đãi này tập trung hỗ trợ nhu cầu vốn phục vụ sản xuất, kinh doanh, nhất là các lĩnh vực ưu tiên và động lực tăng trưởng kinh tế.
Song song với việc giảm lãi suất cho vay, MSB điều chỉnh giảm 0,5 điểm phần trăm lãi suất huy động ở các kỳ hạn từ 6 tháng trở lên. Sau điều chỉnh, lãi suất tiền gửi 12 tháng cao nhất tại quầy là 6%/năm, còn gửi trực tuyến là 6,3%/năm...
Từ góc nhìn của ngân hàng thương mại, ông Từ Tiến Phát, Tổng Giám đốc ACB, chia sẻ: “Giảm lãi suất giúp doanh nghiệp giảm áp lực chi phí vốn trong ngắn hạn, nhưng khả năng cạnh tranh dài hạn phụ thuộc vào cách doanh nghiệp tiếp cận và sử dụng nguồn lực.
Vì vậy, ACB không chỉ tập trung mở rộng tín dụng mà còn hướng đến nâng cao chất lượng dòng vốn, đồng hành cùng doanh nghiệp cải thiện năng lực tài chính, quản trị và phát triển thị trường. Tăng trưởng chỉ thực sự có ý nghĩa khi nguồn vốn ngân hàng góp phần tạo ra năng lực tăng trưởng mới cho nền kinh tế” ông Phát nói.
Từ phía cơ quan quản lý, NHNN yêu cầu các ngân hàng thương mại nghiêm túc thực hiện việc giảm lãi suất huy động và cho vay trên toàn hệ thống ngân hàng thương mại một cách thực chất.
Cụ thể, các ngân hàng phải giảm tối thiểu 0,5 điểm phần trăm/năm lãi suất tiền gửi bình quân đối với các giao dịch phát sinh mới ở kỳ hạn từ 6 tháng trở lên trong những tháng cuối năm 2026, so với mức lãi suất của chính ngân hàng tại kỳ báo cáo từ ngày 11 đến 20-10-2026.
Để theo dõi các ngân hàng thương mại thực hiện nghiêm túc chỉ đạo của NHNN trong việc giảm thực chất lãi suất tiền gửi và cho vay, NHNN sẽ theo dõi số liệu lãi suất bình quân đối với các giao dịch phát sinh mới trong các tháng cuối năm 2026 thông qua hệ thống báo cáo thống kê về việc yêu cầu thực hiện báo cáo lãi suất.
Ngân hàng thương mại nào không thực hiện nghiêm chỉ đạo sẽ có biện pháp xử lý, trong đó có thể bị xem xét giảm hoặc giao thấp chỉ tiêu tăng trưởng tín dụng trong năm tới.