

2,1 tỉ USD chờ ‘đổ bộ’ và dấu hỏi về một động thái ‘lạ’ trên thị trường
Khoảng 2,1 tỉ USD vốn thụ động đang chờ "đổ bộ" vào cổ phiếu Việt Nam sau khi thị trường được FTSE Russell nâng hạng từ 21/9. Trong khi đó, khối ngoại quay lại mua ròng mạnh 2 phiên gần đây.
2,1 tỉ USD không chờ đến ngày 21/9 mới giải ngân
Tuy nhiên, 2,1 tỉ USD sẽ không đồng loạt ‘đổ bộ’ vào đúng một ngày 21/9, mà có thể rải theo nhiều đợt. Đây là khoản vốn thụ động được các công ty chứng khoán ước tính - 2,1 tỉ USD - có thể phân bổ vào thị trường Việt Nam theo sự thay đổi tỉ trọng trong các bộ chỉ số FTSE.
SSI Research mới đây ước tính đợt giải ngân đầu tiên của các quỹ mô phỏng các chỉ số toàn cầu thuộc FTSE sẽ diễn ra vào ngày 18/9, với giá trị mua ròng khoảng 240,49 triệu USD, tập trung vào 27 cổ phiếu Việt Nam. Đây là thời điểm trước ngày 21/9, khi các chỉ số mới chính thức có hiệu lực. Như vậy, phiên giao dịch ngày 18/9 thậm chí còn đáng chú ý hơn cho việc quan sát dòng tiền FTSE và cách nó đi vào thị trường như thế nào.
SSI đồng thời cũng lưu ý, ngày 18/9 cũng là thời điểm một số quỹ ETF ngoại lớn như Xtrackers, VanEck, Fubon và các quỹ mô phỏng FTSE GEIS cùng tái cơ cấu danh mục. Vì vậy, giao dịch ngày này có thể là sự cộng hưởng của hai nguồn: Dòng tiền mua 27 cổ phiếu theo rổ FTSE GEIS và dòng tiền tái cơ cấu các quỹ ETF hiện hữu.
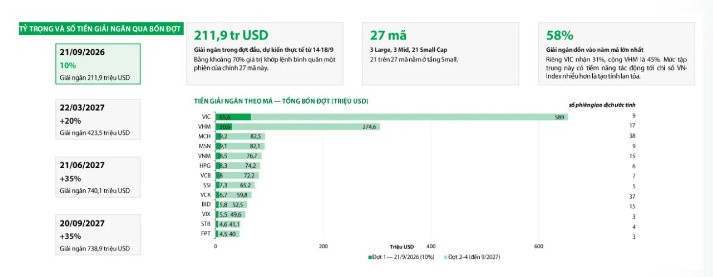
2,1 tỉ USD sẽ đi vào đâu?
Theo các ước tính được công bố, dòng tiền từ quá trình nâng hạng không trải đều trên toàn thị trường mà tập trung mạnh vào một nhóm cổ phiếu vốn hóa lớn, có thanh khoản và đáp ứng các tiêu chí của bộ chỉ số. Trong danh sách được kỳ vọng hưởng lợi, 5 cái tên VIC, VHM, MCH, MSN và VNM có thể nhận khoảng 58% lượng vốn của các đợt giải ngân. Đặc biệt, VIC là cổ phiếu được kỳ vọng nhận lượng vốn lớn nhất, tiếp đến là VHM.
Như vậy, dòng tiền thụ động có khả năng tạo tác động rất không đồng đều giữa các cổ phiếu, có thể làm thay đổi tương quan cung - cầu ở một số cổ phiếu vốn hóa lớn. Đây cũng là lý do giới đầu tư đặc biệt quan tâm đến VIC và VHM. Nếu các ước tính về dòng tiền trở thành hiện thực, hai cổ phiếu này sẽ là những địa chỉ hấp thụ một phần rất lớn dòng vốn mới.
Khối ngoại mua ròng 2 phiên: tín hiệu sớm hay chỉ là sự trùng hợp?
Tuy nhiên, điều nghịch lý là ngay trước thời điểm giải ngân được chờ đợi, khối ngoại lại đang mua mạnh cổ phiếu ngân hàng, trong khi VIC và VHM lại nằm trong nhóm bị bán ròng mạnh.
Ngày 14/9, trong một phiên VN-Index giảm gần 7 điểm xuống 1.788,23 điểm, nhà đầu tư nước ngoài bất ngờ mua ròng khoảng 812,5 tỉ đồng; riêng giao dịch khớp lệnh, giá trị mua ròng khoảng 821,7 tỉ đồng. Đáng chú ý, dòng tiền khớp lệnh tập trung vào ngân hàng và công nghệ thông tin. VPB được mua ròng khoảng 149 tỉ đồng, MBB 136 tỉ đồng, TCB 131 tỉ đồng, FPT 117 tỉ đồng, VCB 95 tỉ đồng; SSB và BID cũng nằm trong nhóm được mua mạnh. Ở chiều ngược lại, HPG, VIC và VNM bị bán ròng đáng kể.
Sang ngày 15/9, xu hướng này tiếp diễn. Khối ngoại mua ròng 731,5 tỉ đồng trên toàn thị trường, trong đó riêng HoSE là khoảng 718,8 tỉ đồng. VCB dẫn đầu với 228,7 tỉ đồng, BID gần 125 tỉ đồng, TCB 104,7 tỉ đồng, MBB 98,3 tỉ đồng, CTG 96,3 tỉ đồng, SSB 92,1 tỉ đồng và HDB 83,9 tỉ đồng.
Tính chung hai phiên, khối ngoại đã mua ròng khoảng 1.544 tỉ đồng. Đáng chú ý hơn là SSB tăng trần trong cả hai phiên, trong khi lực mua ngoại tại mã này tiếp tục xuất hiện. Nhưng nếu đây là sự chuẩn bị cho dòng tiền FTSE, một câu hỏi cần đặt ra là tại sao VIC và VHM không nằm trong nhóm được mua mạnh?
Hai phiên mua ròng của khối ngoại nếu là dòng tiền FTSE, câu hỏi cần đặt ra là tại sao VIC và VHM không nằm trong nhóm được mua mạnh?
Ngày 15/9, khối ngoại bán ròng VIC khoảng 343,4 tỉ đồng và VHM khoảng 212,4 tỉ đồng. Trong khi đó, nhóm ngân hàng lại đồng loạt được gom mạnh. Đây là chi tiết khiến diễn biến hai phiên vừa qua đáng được nhìn nhận thận trọng hơn thay vì đơn giản kết luận rằng “dòng tiền nâng hạng đã vào”.
Tiền nâng hạng hay tiền chủ động?
Có ít nhất một lý do để chưa thể đồng nhất hai dòng tiền này. Thứ nhất, 2,1 tỉ USD là dòng vốn thụ động dựa trên chỉ số. Khi các quỹ mô phỏng chỉ số FTSE thực hiện giao dịch, danh mục của họ phải bám theo thành phần và tỉ trọng của chỉ số. Trong khi đó, dòng tiền chủ động của các quỹ nước ngoài không bị ràng buộc như vậy. Nhà quản lý quỹ có thể mua ngân hàng, công nghệ, dầu khí hay những cổ phiếu khác dựa trên định giá, triển vọng lợi nhuận và chiến lược phân bổ tài sản.
Thứ hai, ngày 18/9 sẽ có nhiều dòng tiền cùng lúc. SSI lưu ý các quỹ ETF ngoại lớn và các quỹ mô phỏng FTSE GEIS có cùng mốc tái cơ cấu. Vì vậy, lực mua/bán ở từng cổ phiếu có thể phản ánh nhiều yếu tố chồng lấn chứ không chỉ riêng câu chuyện nâng hạng.
Thứ ba, thị trường có thể đã phản ánh trước một phần kỳ vọng. Việc nhà đầu tư biết trước danh mục và quy mô dòng tiền khiến các cổ phiếu được kỳ vọng hưởng lợi có thể được mua trước khi các quỹ thực sự giải ngân. Khi tiền theo chỉ số FTSE vào thị trường, một bộ phận nhà đầu tư ngắn hạn lại có thể tận dụng cơ hội để chốt lời.
Điều gì đáng theo dõi trong phiên 18/9?
Theo SSI, khoảng 240,49 triệu USD trên tổng số 2,1 tỉ USD có thể được giải ngân vào 27 cổ phiếu trong đợt đầu từ ngày 18/9. Đây mới là một phần của quy mô vốn được kỳ vọng trong toàn bộ quá trình. Vì vậy, thị trường cần quan sát không chỉ tổng giá trị mua ròng của khối ngoại mà còn dòng tiền thực sự đi vào những mã nào.
Nếu VIC, VHM và nhóm cổ phiếu được dự báo nhận tỷ trọng vốn lớn đồng thời xuất hiện lực mua đáng kể, câu chuyện dòng tiền thụ động sẽ có thêm cơ sở. Ngược lại, nếu dòng tiền tiếp tục tập trung vào ngân hàng như VCB, BID, TCB, MBB, CTG, HDB hay SSB, trong khi VIC và VHM vẫn bị bán, điều đó có thể cho thấy dòng tiền ngoại đang vận động theo nhiều câu chuyện khác nhau chứ chưa thể quy toàn bộ cho hiệu ứng FTSE.
Phiên giao dịch ngày 18/9 có thể là thời điểm dòng tiền thụ động đầu tiên được nhìn thấy rõ hơn, và có thể chứng kiến cách dòng tiền này được phân bổ và phản ứng của thị trường sau khi tiền thực sự vào. Trong khi đó, hai phiên 14 và 15/9 với hơn 1.500 tỉ đồng mua ròng, đặc biệt là lực mua mạnh tại nhóm ngân hàng và SSB, khối ngoại đang tạo ra một tín hiệu đáng chú ý. Tuy nhiên, một phần “đáp số” chỉ có thể rõ ràng khi thị trường đi qua hai mốc 18/9 và 21/9.