Cơn sóng ngân hàng ngoại: Từ VPBank đến Techcombank, một kịch bản đang lặp lại?
Đặt hai thương vụ cạnh nhau không chỉ để so sánh quy mô tiền bạc, mà để nhìn ra một mô-típ đang định hình lại cách dòng vốn ngoại tiếp cận nhóm ngân hàng tư nhân top đầu Việt Nam
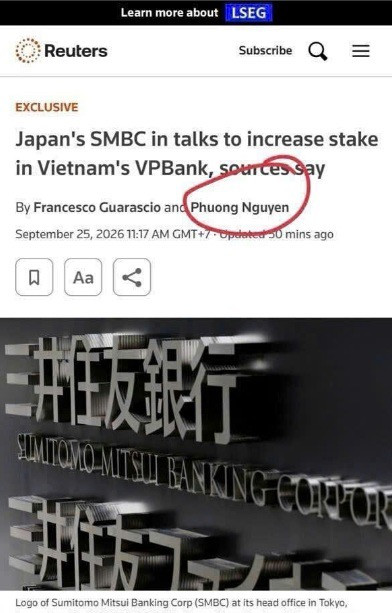
Chiều 25/9, cổ phiếu VPB tăng kịch trần gần 7%, khớp lệnh đột biến gần 47 triệu đơn vị (gấp đôi phiên trước) sau khi Reuters đưa tin độc quyền: SMBC đang đàm phán nâng sở hữu tại VPBank từ 15% lên khoảng 20%.
Kịch bản này nghe quen. Đúng một tháng trước, ngày 26/8, cũng chính hãng tin này từng làm cổ phiếu TCB tăng trần với thông tin BNP Paribas và KB Kookmin đàm phán mua 15% cổ phần Techcombank, thương vụ định giá tới 2 tỷ USD.
Và đáng chú ý hơn cả nội dung tin, là một chi tiết ít ai để ý: cả hai bài "exclusive" này đều có chung một cái tên trong nhóm tác giả — Phuong Nguyen.
Đặt hai thương vụ cạnh nhau không chỉ để so sánh quy mô tiền bạc, mà để nhìn ra một mô-típ đang định hình lại cách dòng vốn ngoại tiếp cận nhóm ngân hàng tư nhân top đầu Việt Nam, và cả cách thông tin về những thương vụ ấy được tung ra thị trường.
Hai thương vụ, một logic dòng vốn
SMBC không phải gương mặt mới ở VPBank. Năm 2023, ngân hàng Nhật này đã chi 1,5 tỷ USD mua 15% cổ phần, chấp nhận mức giá cao hơn thị giá khoảng 40%, một khoản premium điển hình cho quyền kiểm soát chiến lược.
Lần này, câu chuyện không phải "vào mới" mà là "đào sâu thêm": nâng từ 15% lên 20%, tận dụng room ngoại đặc biệt 49% mà VPBank có được nhờ tham gia tái cơ cấu GPBank, một đặc quyền pháp lý gần như không tổ chức tín dụng tư nhân nào khác ở Việt Nam đang có.
Thương vụ Techcombank mang một logic khác. BNP Paribas và KB Kookmin không phải cổ đông hiện hữu, mà là hai ứng viên bên ngoài cùng nhắm vào một suất "nhà đầu tư chiến lược" duy nhất, với quy mô lớn hơn hẳn: 2 tỷ USD cho tối thiểu 15% vốn, định giá theo mức khoảng 2 lần P/B, cao hơn thị giá tới 55%.
Đây là mức premium vượt xa cả những gì SMBC từng trả cho VPBank năm 2023, phản ánh tham vọng định giá của Techcombank, ngân hàng tư nhân lớn thứ ba Việt Nam về tổng tài sản, nơi CEO từng đặt mục tiêu vốn hóa 20 tỷ USD.
Điểm chung nằm ở động cơ phía người mua: cả SMBC lẫn hai ngân hàng Pháp — Hàn đều muốn bám theo tầng lớp khách hàng đang phình to của Việt Nam: tín dụng, bảo hiểm, quản lý tài sản cho giới trung lưu và doanh nghiệp FDI.
VPBank hấp dẫn SMBC vì mạng lưới doanh nghiệp Nhật đang mở rộng sản xuất tại Việt Nam; Techcombank hấp dẫn BNP Paribas và KB Kookmin vì thế mạnh ngân hàng tư nhân và khách hàng thu nhập cao, mảng đã giúp lợi nhuận ròng ngân hàng này tăng 22,5% trong nửa đầu năm 2026.
Nút thắt giống hệt nhau: ai trả giá cho "quyền kiểm soát"
Ở cả hai thương vụ, rào cản không nằm ở chiến lược mà ở một con số duy nhất: định giá. VPBank muốn lặp lại mức premium như năm 2023, còn SMBC (theo các nguồn tin của Reuters) "chưa sẵn sàng" trả mức chênh lệch tương tự, nên đang cân nhắc phương án mua gom trực tiếp trên sàn thay vì tham gia phát hành riêng lẻ.
Một phép tính từ VnBusiness cho thấy nếu mua đều, khối lượng khoảng 600 triệu cổ phiếu VPB (tương đương 13.800 tỷ đồng) sẽ cần gần 40 phiên giao dịch — một lộ trình chậm, nhưng giúp SMBC né được cái giá mà VPBank đang đòi.
Ở Techcombank, độ chênh lệch còn lớn hơn về bản chất: mức định giá 2 lần P/B mà ngân hàng này hướng tới cao hơn thị giá tới 55%, và quan trọng hơn, có tới hai ứng viên cùng cạnh tranh một suất duy nhất, nghĩa là Techcombank giữ thế chủ động thương lượng mạnh hơn nhiều so với VPBank, nơi chỉ có một đối tác hiện hữu đang đàm phán nâng thêm tỷ lệ.
Một chi tiết đáng ngại: khi "nguồn tin giấu tên" tự mâu thuẫn
Đây là điểm khiến thương vụ Techcombank trở thành bài học cảnh giác cho bất kỳ ai đang đọc tin SMBC — VPBank hôm nay. Chỉ một ngày sau bài "exclusive" ngày 26/8, chính Reuters phải cập nhật: BNP Paribas khẳng định không có kế hoạch mua cổ phần Techcombank.
KB Kookmin thì nói thẳng ngân hàng Việt Nam "chỉ là một trong hàng chục ứng viên đang được rà soát", còn lâu mới tới giai đoạn đàm phán cụ thể.
Một bài viết trên 1thegioi.vn sau đó đặt thẳng câu hỏi: thông tin dạng này là "chất xúc tác" cho thị trường, hay là "bẫy nhà đầu tư"?
Diễn biến ấy không có nghĩa tin về VPBank — SMBC là sai. Nhưng nó cho thấy mô hình "tin độc quyền từ nguồn giấu tên làm cổ phiếu tăng trần, rồi một bên liên quan phủ nhận vài ngày sau" đã từng xảy ra trên cùng nhóm cổ phiếu ngân hàng tư nhân lớn của Việt Nam, chỉ cách nhau một tháng.
Đây là chi tiết bất kỳ tòa soạn hay nhà đầu tư nào cũng nên đưa vào diện theo dõi trước khi khẳng định thương vụ VPBank sẽ đi đến đâu — không phải để nghi ngờ độ xác thực của nguồn tin, mà để giữ khung tường thuật ở đúng mức độ thận trọng mà chính Reuters cũng đang áp dụng: cả VPBank lẫn SMBC hiện đều từ chối bình luận chính thức.
Khác biệt về thế cạnh tranh sẽ quyết định tốc độ
Nếu Techcombank có lợi thế "kén chọn" nhờ hai ứng viên cạnh tranh, VPBank lại đứng ở thế ngược lại: chỉ có một đối tác duy nhất, nhưng đối tác đó đã gắn bó ba năm và đang nắm phương án thay thế thực tế — mua gom trên sàn.
Về lý thuyết, điều này khiến khả năng VPBank phải nhượng bộ giá cao hơn so với kịch bản của Techcombank, nơi áp lực cạnh tranh giữa hai ứng viên có thể đẩy giá lên chứ không phải xuống.
Khả năng cao nhất: giao dịch SMBC — VPBank sẽ khép lại trong năm 2026 với một mức giá trung gian — thấp hơn premium 40% của 2023, nhưng vẫn cao hơn thị giá thuần túy, đủ để VPBank giữ thể diện đàm phán mà không đẩy SMBC quay sang phương án gom sàn kéo dài 40 phiên.
Với Techcombank, kịch bản mở hơn nhiều: khả năng thực sự chốt được một trong hai đối tác trong ngắn hạn thấp hơn, đúng như phản ứng "đính chính" đã cho thấy: đây vẫn là câu chuyện đang ở giai đoạn rất sớm, dễ còn biến động trước khi ngã ngũ.