
Hộ, cá nhân kinh doanh cần làm ngay điều này để không mất tiền oan
Hộ kinh doanh, tiểu thương, người bán hàng... nên sử dụng một tài khoản riêng cho hoạt động sản xuất, kinh doanh. Việc này giúp quản lý dòng tiền rõ ràng, thuận tiện đối soát và giải trình nguồn gốc các khoản tiền khi cơ quan chức năng yêu cầu
Trước phản ánh của nhiều hộ kinh doanh về việc lo bị truy thu thuế từ các giao dịch qua tài khoản ngân hàng, Tạp chí Một Thế Giới trao đổi với ThS-LS Nguyễn Văn Được, TGĐ Công ty TNHH Kế toán và Tư vấn thuế Trọng Tín, Ủy viên Thường trực Hội Tư vấn thuế Việt Nam, về cách phân biệt dòng tiền và doanh thu, cũng như những lưu ý để hạn chế rủi ro về thuế.
Từ ngày 1/3/2026, tài khoản thanh toán phục vụ hoạt động kinh doanh của hộ kinh doanh phải tuân thủ quy định về tên tài khoản. Trong khi đó, theo Nghị định 68/2026/NĐ-CP, hộ kinh doanh, cá nhân kinh doanh phải thông báo cho cơ quan thuế các tài khoản và ví điện tử liên quan đến hoạt động sản xuất, kinh doanh. Tuy nhiên, việc một khoản tiền đi vào tài khoản không đồng nghĩa toàn bộ khoản tiền đó là doanh thu chịu thuế.
Hộ kinh doanh cần chứng từ gì để giải trình khi tài khoản có tiền nhận hộ, chuyển nhầm?
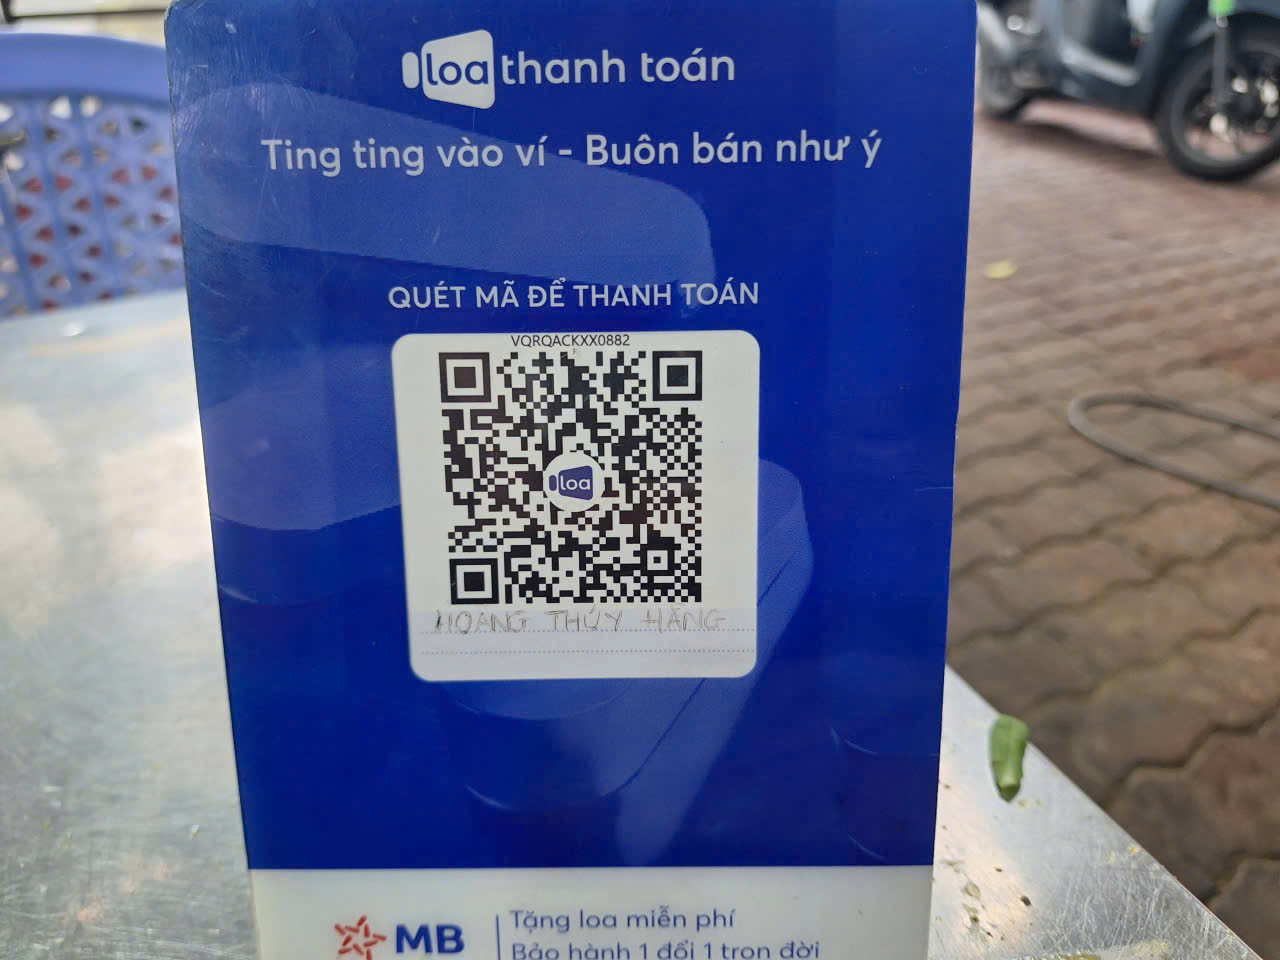
- Phóng viên: Nhiều hộ kinh doanh lo ngại tài khoản ngân hàng, đặc biệt tài khoản gắn với loa “ting ting” ( loa thông báo chuyển khoản-là thiết bị nhỏ gọn tự động phát ra âm thanh bằng giọng nói để đọc chính xác số tiền khi có khách hàng thanh toán thành công qua mã QR), có thể được cơ quan thuế đối soát để phát hiện chênh lệch doanh thu. Vậy hộ kinh doanh nên làm gì để tách bạch tiền kinh doanh với tiền cá nhân và có căn cứ giải trình đối với những khoản tiền chuyển vào tài khoản nhưng không phải doanh thu, thưa ông?
ThS-LS Nguyễn Văn Được: Theo quy định hiện hành, hộ kinh doanh, cá nhân kinh doanh có trách nhiệm thông báo cho cơ quan thuế các số tài khoản và số hiệu ví điện tử liên quan đến hoạt động sản xuất, kinh doanh. Pháp luật không bắt buộc mọi hộ kinh doanh phải thành lập một tài khoản riêng mang tên hộ kinh doanh.
Tuy nhiên, hộ kinh doanh nên sử dụng một tài khoản riêng cho hoạt động sản xuất, kinh doanh. Việc này giúp quản lý dòng tiền rõ ràng, thuận tiện đối soát và giải trình nguồn gốc các khoản tiền khi cơ quan chức năng yêu cầu.
Từ ngày 1/3/2026, quy định của Ngân hàng Nhà nước về tên tài khoản thanh toán cũng được thay đổi. Đối với tài khoản thanh toán tổ chức, tên tài khoản phải bao gồm tên của tổ chức theo giấy tờ pháp lý tương ứng. Đây là cơ sở để ngân hàng thực hiện việc mở và quản lý tài khoản theo đúng đối tượng sử dụng.
Trên thực tế, nếu hộ kinh doanh dùng chung một tài khoản cho cả hoạt động kinh doanh và chi tiêu cá nhân thì việc phân loại dòng tiền sẽ khó khăn hơn. Khi đó, hộ kinh doanh cần có hồ sơ, chứng từ và nội dung giao dịch rõ ràng để chứng minh bản chất của từng khoản tiền.
Ngược lại, khi dòng tiền kinh doanh được quản lý riêng, hộ kinh doanh sẽ thuận tiện hơn trong việc theo dõi doanh thu, chi phí, đối soát giao dịch và thực hiện nghĩa vụ thuế.
- Một trường hợp khá phổ biến là người bán hàng nhận chuyển khoản giúp người thân, bạn bè hoặc “đổi giúp tiền mặt”, thậm chí khách hàng chuyển nhầm rồi được hoàn lại. Những khoản tiền này có thể bị xác định là doanh thu hay không, thưa ông?
ThS-LS Nguyễn Văn Được: Về nguyên tắc, hộ kinh doanh không nên sử dụng tài khoản phục vụ hoạt động kinh doanh để nhận tiền hộ, tiền mượn hoặc thực hiện các giao dịch cá nhân. Nếu đã phát sinh những giao dịch này thì cần có căn cứ để chứng minh bản chất khoản tiền không phải doanh thu từ hoạt động kinh doanh.
Hộ kinh doanh nên lưu giữ các hồ sơ, chứng từ phù hợp như thỏa thuận, hợp đồng, nội dung trao đổi giao dịch hoặc các tài liệu khác có thể chứng minh nguồn gốc, mục đích của khoản tiền.
Đối với trường hợp khách hàng chuyển thừa tiền và hộ kinh doanh hoàn trả lại, nếu có căn cứ chứng minh đây là khoản tiền chuyển nhầm, chuyển thừa và đã được hoàn trả thì về bản chất, khoản tiền này không phải doanh thu từ hoạt động bán hàng, cung cấp dịch vụ.
Việc xác định doanh thu phải căn cứ vào bản chất giao dịch và các quy định về thuế áp dụng đối với hoạt động kinh doanh đó.
LS Nguyễn Văn Được
Dòng tiền và doanh thu là hai khái niệm khác nhau
- Nếu cơ quan thuế rà soát và thấy dòng tiền vào tài khoản lớn hơn doanh thu đã kê khai, nguyên tắc đối soát và xác định doanh thu chịu thuế được thực hiện như thế nào?
ThS-LS Nguyễn Văn Được: Không thể chỉ căn cứ vào tổng số tiền vào tài khoản để kết luận toàn bộ đó là doanh thu. Dòng tiền và doanh thu là hai khái niệm khác nhau.
Theo tôi, khi xác định doanh thu phải căn cứ vào bản chất của giao dịch, hàng hóa, dịch vụ cung cấp và các hồ sơ, chứng từ liên quan. Dòng tiền vào tài khoản là một nguồn dữ liệu để đối chiếu, kiểm tra việc kê khai doanh thu.
Ví dụ, trong tháng 3, một hộ kinh doanh có doanh thu bán hàng 500 triệu đồng nhưng thu được 600 triệu đồng. Trong 600 triệu đồng đó có 500 triệu đồng tiền hàng của tháng 3 và 100 triệu đồng là khoản công nợ của tháng trước được khách hàng thanh toán. Khi đó, dòng tiền nhận trong tháng là 600 triệu đồng nhưng không có nghĩa doanh thu tháng 3 là 600 triệu đồng.
Ngược lại, trong tháng 4, hộ kinh doanh có doanh thu 500 triệu đồng nhưng mới thu được 400 triệu đồng do khách hàng còn nợ 100 triệu đồng. Khi đó, số tiền thực nhận chưa phản ánh toàn bộ doanh thu phát sinh từ hoạt động bán hàng.
Vì vậy, dòng tiền là dữ liệu để xác minh, đối chiếu. Việc xác định doanh thu phải căn cứ vào bản chất giao dịch và các quy định về thuế áp dụng đối với hoạt động kinh doanh đó.
- Vậy làm thế nào để tránh việc đồng nhất toàn bộ tiền vào tài khoản, đặc biệt các khoản tiền qua tài khoản có thông báo “ting ting”, với doanh thu kinh doanh?
ThS-LS Nguyễn Văn Được: Theo quy định hiện hành, hộ kinh doanh, cá nhân kinh doanh phải tự kê khai đầy đủ, chính xác doanh thu phát sinh từ hoạt động sản xuất, kinh doanh và tự chịu trách nhiệm về nội dung kê khai. Đồng thời, hộ kinh doanh phải cung cấp sổ sách, hóa đơn, chứng từ và các tài liệu liên quan theo yêu cầu của cơ quan thuế khi kiểm tra.
Do đó, hộ kinh doanh cần chủ động lưu giữ hồ sơ để giải trình nguồn gốc các khoản tiền không phải doanh thu kinh doanh. Việc sử dụng một tài khoản riêng cho hoạt động kinh doanh cũng giúp quá trình này thuận lợi hơn.
Cơ quan thuế có trách nhiệm kiểm tra việc kê khai, xác định nghĩa vụ thuế theo quy định. Khi có chênh lệch giữa dữ liệu dòng tiền và doanh thu kê khai, cần xem xét bản chất từng khoản tiền thay vì mặc nhiên coi toàn bộ số tiền phát sinh trong tài khoản là doanh thu.
- Theo ông, cơ quan thuế, ngân hàng và các nền tảng thanh toán cần làm gì để vừa chống thất thu thuế, vừa hạn chế nguy cơ xác định nhầm doanh thu của hộ kinh doanh?
ThS-LS Nguyễn Văn Được: Cần có sự phối hợp giữa cơ quan thuế, ngân hàng và các nền tảng thanh toán, đồng thời có hướng dẫn rõ để hộ kinh doanh biết cách giải trình, đối chiếu trước khi nghĩa vụ thuế được xác định.
Hộ kinh doanh cũng là người nộp thuế và có các quyền theo pháp luật về quản lý thuế. Khi chưa rõ căn cứ xác định nghĩa vụ thuế, người nộp thuế có quyền yêu cầu cơ quan thuế giải thích, hướng dẫn theo quy định.
Bên cạnh đó, ngành thuế cần tiếp tục hỗ trợ người nộp thuế thông qua tuyên truyền, hướng dẫn, phần mềm và các công cụ kỹ thuật để hộ, cá nhân kinh doanh thực hiện đúng quy định.
- Còn đối với ngân hàng thương mại, việc phối hợp và cung cấp dữ liệu cần được thực hiện như thế nào?
ThS-LS Nguyễn Văn Được: Ngân hàng thực hiện việc mở và quản lý tài khoản theo quy định của pháp luật về hoạt động ngân hàng. Đối với hộ kinh doanh, việc thông báo cho cơ quan thuế các tài khoản, ví điện tử liên quan đến hoạt động sản xuất, kinh doanh cũng đã được quy định.
Điều quan trọng là dữ liệu tài khoản cần được sử dụng đúng mục đích trong công tác quản lý, đối soát. Khi có chênh lệch giữa dòng tiền và doanh thu kê khai, cần có bước xác minh để làm rõ bản chất của giao dịch.
LS Nguyễn Văn Được
Hộ, cá nhân kinh doanh cần chủ động
- Với các sàn thương mại điện tử có và không có chức năng thanh toán, trách nhiệm thuế của hộ kinh doanh được xác định ra sao, thưa ông?
ThS-LS Nguyễn Văn Được: Nghị định 117/2025/NĐ-CP đã quy định cơ chế quản lý thuế đối với hoạt động kinh doanh trên nền tảng thương mại điện tử, nền tảng số của hộ, cá nhân và có hiệu lực từ ngày 1/7/2025.
Đối với tổ chức quản lý sàn thương mại điện tử, nền tảng số có chức năng thanh toán thuộc diện khấu trừ, nộp thuế thay, tổ chức này thực hiện khấu trừ, khai và nộp thay thuế giá trị gia tăng, thuế thu nhập cá nhân theo quy định đối với các giao dịch thuộc phạm vi áp dụng.
Đối với hộ, cá nhân kinh doanh trên nền tảng thương mại điện tử không có chức năng thanh toán, người kinh doanh trực tiếp thực hiện nghĩa vụ kê khai, nộp thuế theo quy định.
Vì vậy, hộ kinh doanh cần xác định mình đang kinh doanh trên nền tảng nào, nền tảng đó có chức năng thanh toán hay không và thuộc cơ chế thuế nào để thực hiện đúng nghĩa vụ.
- Còn các đơn vị giao nhận, shipper có vai trò gì trong việc cung cấp dữ liệu phục vụ đối soát doanh thu?
ThS-LS Nguyễn Văn Được: Các đơn vị giao nhận có thể là một nguồn dữ liệu phục vụ việc đối soát hoạt động kinh doanh theo quy định. Tuy nhiên, việc xác định một khoản tiền có phải doanh thu hay không vẫn phải căn cứ vào bản chất giao dịch và các quy định về thuế.
Về tổng thể, hiện nay pháp luật đã hình thành cơ chế quản lý dựa trên nhiều nguồn dữ liệu, trong đó có dữ liệu từ người nộp thuế, ngân hàng và các nền tảng thương mại điện tử.
Hộ, cá nhân kinh doanh cũng cần nâng cao ý thức tuân thủ pháp luật, chủ động lưu giữ hồ sơ, chứng từ và giải trình rõ các khoản thu không phải doanh thu kinh doanh. Đây là cơ sở để việc quản lý thuế được thực hiện đúng, đồng thời bảo vệ quyền và lợi ích hợp pháp của người nộp thuế.
Xin cảm ơn ông!