
CEO Capital B: Chính quyền Mỹ đang coi Bitcoin như dự trữ quốc gia
Việc chính quyền Mỹ thành lập Kho dự trữ Bitcoin chiến lược, cùng chiến lược tích lũy ngày càng quyết liệt của các doanh nghiệp, đang đưa đồng tiền số này vào một cuộc thảo luận lớn hơn.
Liệu Bitcoin có thể trở thành một loại tài sản dự trữ dài hạn, nằm giữa thế giới tài chính truyền thống và nền kinh tế số?
Từ tài sản bị tịch thu đến “Kho dự trữ Bitcoin chiến lược” của chính quyền Mỹ
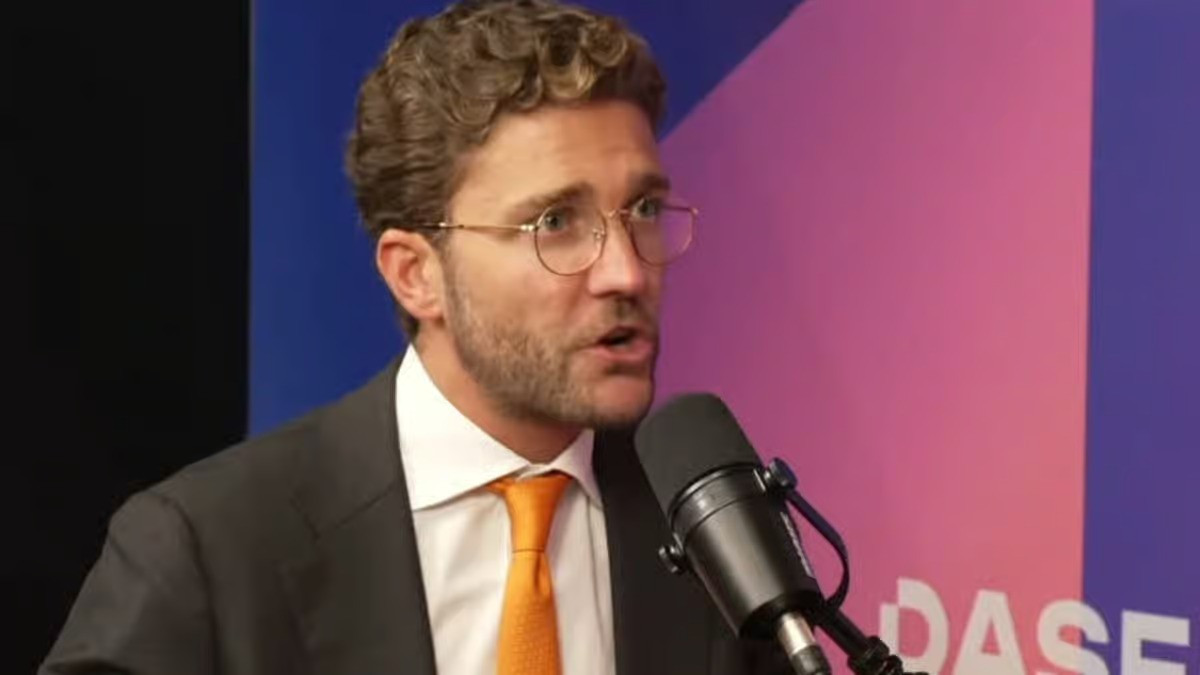
Tại hội nghị BTC ở Prague hôm 27/9, Alexandre Laizet, CEO Capital B, công ty được giới thiệu là doanh nghiệp kho bạc Bitcoin lớn nhất châu Âu, nhấn mạnh một thay đổi mà ông cho rằng có ý nghĩa đặc biệt đối với thị trường tiền số: Chính quyền Mỹ đang đối xử với Bitcoin như một tài sản dự trữ mà họ không có chủ trương bán ra.
Nhận định này có cơ sở từ một thay đổi chính sách đã được Washington công bố từ tháng 3/2025. Theo sắc lệnh hành pháp của Nhà Trắng, Mỹ thành lập Strategic Bitcoin Reserve – Kho dự trữ Bitcoin chiến lược, sử dụng số Bitcoin mà Bộ Tài chính Mỹ đang nắm giữ và đã được tịch thu, sau khi hoàn tất các thủ tục pháp lý liên quan. Số Bitcoin được đưa vào kho dự trữ này sẽ không bị bán và được duy trì như tài sản dự trữ của Mỹ.
Điểm đáng chú ý là chính sách không dừng ở việc “giữ lại” những Bitcoin đã có. Bộ Tài chính và Bộ Thương mại Mỹ còn được giao xây dựng các phương án để mua thêm Bitcoin, với điều kiện việc mua bổ sung phải trung lập về ngân sách và không tạo thêm chi phí cho người nộp thuế.
Tuy nhiên, nói rằng Mỹ đã tuyên bố Bitcoin là tài sản “không bán trong bất kì hoàn cảnh nào” cần được hiểu thận trọng. Văn bản chính thức có những ngoại lệ pháp lý nhất định đối với tài sản số của chính quyền, chẳng hạn trường hợp phải hoàn trả cho nạn nhân, phục vụ hoạt động thực thi pháp luật hoặc đáp ứng các nghĩa vụ theo luật tịch thu tài sản. Báo cáo chính sách của Nhà Trắng sau đó cũng mô tả Bitcoin trong Kho dự trữ là tài sản “thông thường không được bán”, thay vì khẳng định một lệnh cấm tuyệt đối trong mọi tình huống.
Dù vậy, ý nghĩa kinh tế của sự thay đổi vẫn rất đáng chú ý. Một tài sản từng bị xem chủ yếu như công cụ đầu cơ giờ đã xuất hiện trong một cấu trúc được chính quyền Mỹ gọi là kho dự trữ chiến lược.
Với Laizet, đây là tín hiệu quan trọng đối với các doanh nghiệp đang cân nhắc đưa Bitcoin vào bảng cân đối tài sản. Nếu chính quyền Mỹ lựa chọn duy trì Bitcoin như một tài sản dự trữ dài hạn, các tập đoàn có thêm một cơ sở để nhìn Bitcoin không chỉ như một khoản đầu tư có thể mua bán theo chu kì giá, mà như một tài sản khan hiếm có thể được nắm giữ trong nhiều năm.
Bitcoin có giới hạn nguồn cung tối đa 21 triệu đồng. Chính đặc điểm này khiến nó thường được ví như “vàng kĩ thuật số”. Nhưng khác với vàng, Bitcoin tồn tại hoàn toàn trên mạng lưới blockchain và có thể được chuyển giao trên phạm vi toàn cầu mà không cần vận chuyển vật chất.
Đó chính là điểm khiến câu chuyện về Bitcoin đang chuyển từ thị trường tiền số sang câu chuyện về cấu trúc tài chính.
“Cỗ máy tích lũy Bitcoin” và cách doanh nghiệp biến thị trường vốn thành nguồn mua BTC
Laizet cho rằng một phần rất lớn tài sản toàn cầu vẫn nằm trong cổ phiếu và trái phiếu. Đây chính là nơi chiến lược Bitcoin của các công ty niêm yết có thể tạo ra một mô hình mới.
Một doanh nghiệp đại chúng có thể phát hành cổ phiếu hoặc huy động nợ để có thêm vốn. Thay vì chỉ dùng số tiền đó để mở rộng nhà máy, mua doanh nghiệp hay đầu tư vào những tài sản truyền thống, công ty có thể sử dụng một phần vốn để mua Bitcoin và đưa số Bitcoin này vào kho bạc doanh nghiệp.
Nếu thị trường tiếp tục cung cấp vốn cho công ty, doanh nghiệp lại có thể huy động thêm tiền và tiếp tục mua Bitcoin.
Theo cách diễn giải của Laizet, vòng xoáy này vô tình trở thành một dạng “Bitcoin accumulation machine” có thể hiểu là cỗ máy tích lũy Bitcoin, trong đó thị trường vốn truyền thống trở thành nguồn nhiên liệu để gia tăng lượng Bitcoin mà doanh nghiệp nắm giữ.
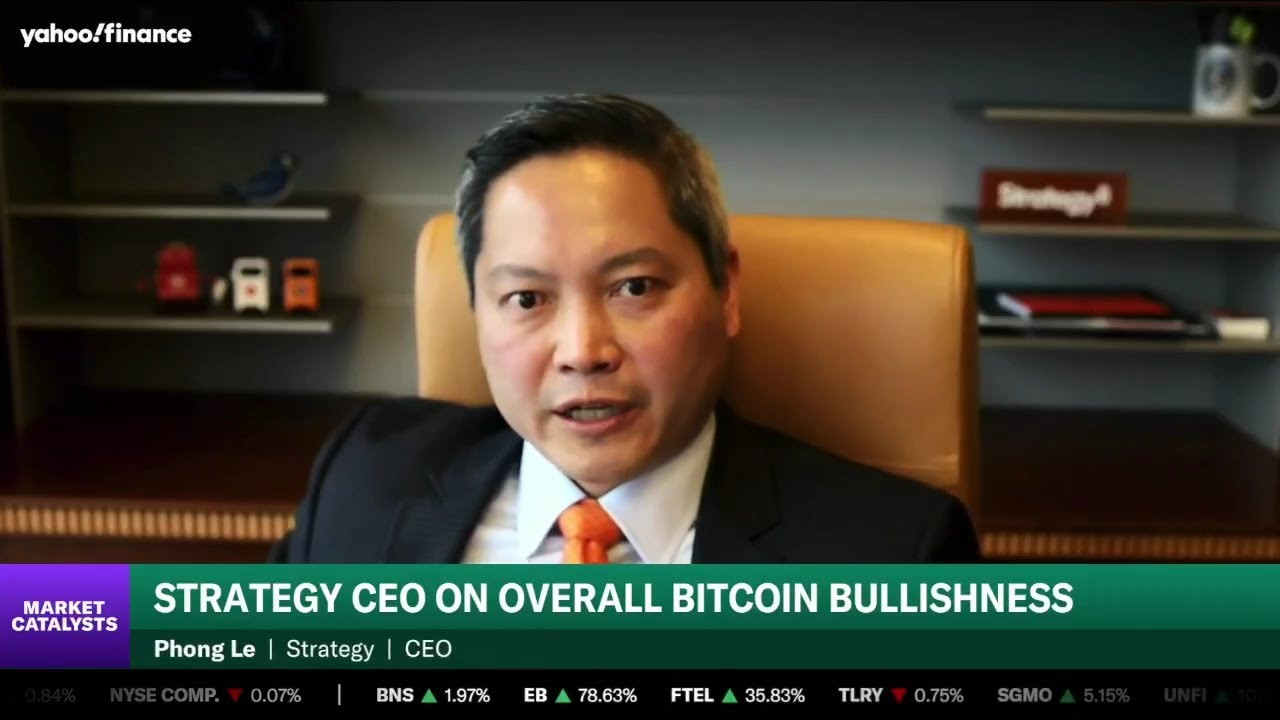
Capital B theo đuổi chính chiến lược này. Laizet cho biết công ty muốn mua Bitcoin nhanh nhất và nhiều nhất có thể, sau đó nắm giữ trong dài hạn. Điều đáng chú ý ở đây không chỉ là một doanh nghiệp mua Bitcoin. Mô hình này tạo ra mối quan hệ mới giữa thị trường chứng khoán và tài sản mã hóa.
Nhà đầu tư mua cổ phiếu của doanh nghiệp không trực tiếp sở hữu Bitcoin. Nhưng lượng Bitcoin trong kho bạc doanh nghiệp trở thành một phần quan trọng trong câu chuyện định giá của công ty. Khi doanh nghiệp phát hành thêm cổ phiếu hoặc vay nợ để mua Bitcoin, cấu trúc tài chính, lượng Bitcoin trên mỗi cổ phiếu và giá thị trường của Bitcoin cùng tác động tới cách nhà đầu tư nhìn nhận doanh nghiệp.
Mô hình này vì thế vừa mở ra một con đường để vốn truyền thống tiếp cận Bitcoin, vừa tạo thêm một lớp rủi ro. Giá Bitcoin biến động mạnh có thể tác động tới giá trị tài sản của doanh nghiệp; trong khi việc sử dụng nợ hoặc phát hành thêm cổ phiếu cũng có thể tạo ra những tác động khác nhau đối với cổ đông.
Nói cách khác, “kho bạc Bitcoin” không biến doanh nghiệp thành một tài sản an toàn chỉ vì Bitcoin được nắm giữ dài hạn. Nó tạo ra một cấu trúc tài chính mới mà thị trường vẫn đang tiếp tục thử nghiệm.
Từ Bitcoin sang tín dụng thế chấp bằng Bitcoin
Một bước phát triển khác được thảo luận tại BTC Prague hôm 27/9 là khả năng sử dụng Bitcoin làm nền tảng cho tín dụng và các tài sản mã hóa mới.
Các diễn giả tại sự kiện, trong đó có đại diện XCE Connecting Excellence Group, bàn về khả năng đưa Bitcoin vào các cơ chế khuyến khích doanh nghiệp cũng như sử dụng Bitcoin làm tài sản thế chấp cho những sản phẩm tài sản mã hóa.
Một ví dụ được nhắc tới là Bit Credit Protocol, với ý tưởng phát triển các loại tiền được bảo chứng bằng Bitcoin và có thể vận hành độc lập với hệ thống tiền pháp định truyền thống.
Nếu mô hình này phát triển, vai trò của Bitcoin sẽ thay đổi thêm một bước. Bitcoin không chỉ được mua để giữ trong kho bạc, mà còn có thể được sử dụng làm tài sản thế chấp để tạo ra tín dụng.
Đây là điểm đặc biệt quan trọng đối với thị trường tài chính số. Trong hệ thống truyền thống, nhiều loại tài sản có thể được thế chấp để vay vốn. Nếu Bitcoin được chấp nhận rộng rãi theo cách tương tự, một lượng Bitcoin nhất định có thể trở thành cơ sở để tạo ra nhiều lớp tài sản, khoản vay và sản phẩm tài chính phía trên nó.
Các diễn giả tại BTC Prague thậm chí thảo luận khả năng thị trường tín dụng được bảo chứng bằng Bitcoin trong tương lai có thể lớn hơn chính quy mô vốn hóa của Bitcoin. Đây là một nhận định về tiềm năng phát triển của thị trường, không phải quy mô đã được xác lập hiện nay.
Sự thay đổi lớn nhất vì thế có thể không nằm ở việc Bitcoin tăng hay giảm bao nhiêu phần trăm trong một năm. Nó nằm ở việc Bitcoin đang được đặt vào những cấu trúc vốn ngày càng quen thuộc với tài chính truyền thống như kho dự trữ doanh nghiệp, thị trường cổ phiếu, tín dụng, tài sản thế chấp và các sản phẩm tài chính được mã hóa.
Dù vậy, Bitcoin vẫn là một tài sản có mức biến động cao và quá trình thể chế hóa không đồng nghĩa rủi ro biến mất. Việc các chính quyền, ngân hàng, quỹ đầu tư hay doanh nghiệp tham gia nhiều hơn có thể làm thay đổi cấu trúc thị trường, nhưng không bảo đảm giá Bitcoin sẽ ổn định hay luôn tăng.
Điều đang thay đổi rõ hơn là vị trí của Bitcoin trong hệ thống tài chính. Từ một tài sản ra đời bên ngoài hệ thống tiền tệ truyền thống, Bitcoin đang từng bước được đưa vào chính những định chế từng đứng ngoài nó.
Và nếu xu hướng này tiếp tục, câu hỏi trong những năm tới có thể không còn đơn giản là “Bitcoin có phải tiền hay không?”, mà sẽ là một câu hỏi rộng hơn: Bitcoin sẽ chiếm vị trí nào trong bảng cân đối tài sản của chính quyền, doanh nghiệp và toàn bộ hệ thống tài chính số?