Ai thắng cuộc đua giành GenZ: Câu hỏi mà ngay cả Shopee cũng không dám trả lời
Ai sẽ thắng GenZ? Câu trả lời trung thực nhất hiện tại là: chưa ai. Không phải vì các thương hiệu không cố gắng. Mà vì GenZ đang thay đổi nhanh hơn tốc độ mà bất kỳ hệ thống bán lẻ nào có thể điều chỉnh.
Ngày 29/9/2026, tại buổi họp báo kỷ niệm 30 năm Hàng Việt Nam chất lượng cao, bà Vũ Kim Hạnh, người dành cả sự nghiệp để quan sát thị trường tiêu dùng nội địa, đặt ra một câu hỏi nghe có vẻ đơn giản nhưng đang khiến cả ngành bán lẻ Việt Nam mất ngủ: "Gen Z, Gen Alpha họ có mua hàng của Mỹ Hảo không?"
Mỹ Hảo, thương hiệu nước rửa chén đã nuôi sống hàng triệu gia đình Việt qua nhiều thập niên, không phải đang hỏi về sản phẩm của mình. Họ đang hỏi về sự sống còn.
Và câu hỏi đó, khi được đặt ra tại một sự kiện thương hiệu lớn nhất Việt Nam, cũng chính là câu hỏi mà Circle K, GS25, WinCommerce, Shopee và hàng chục tập đoàn bán lẻ tỷ đô đang âm thầm tự hỏi mỗi ngày.
Ai sẽ thắng trong cuộc đua giành sự chú ý của GenZ? Nhìn vào những gì đang xảy ra trong tháng 9/2026, câu trả lời trở nên phức tạp hơn bao giờ hết.
Shopee vẫn lớn, nhưng đang co lại theo cách đáng lo
Dữ liệu Metric/Tuki Agency cho giai đoạn 30 ngày từ 24/8 đến 22/9/2026 tiết lộ một bức tranh tinh tế hơn nhiều so với những gì các thông cáo báo chí thường kể: doanh thu toàn sàn Shopee đạt 22.364 tỷ đồng, giảm gần 603 tỷ so với tháng trước, tức giảm 3%. Lượt bán gần như đi ngang ở 157,5 triệu. Nhưng số sản phẩm có đơn giảm 12-13%, và số gian hàng có đơn giảm khoảng 6%.
Đọc đúng ba con số đó cùng nhau, một câu chuyện rõ ràng hiện ra: người mua chi nhiều hơn cho ít sản phẩm hơn từ ít người bán hơn. Thị trường không sụp đổ, nó đang tập trung. Người bán nhỏ lẻ bị đào thải. Người mua đang thận trọng hơn, chọn lọc hơn, và trung thành hơn với một số ít người bán đáng tin.
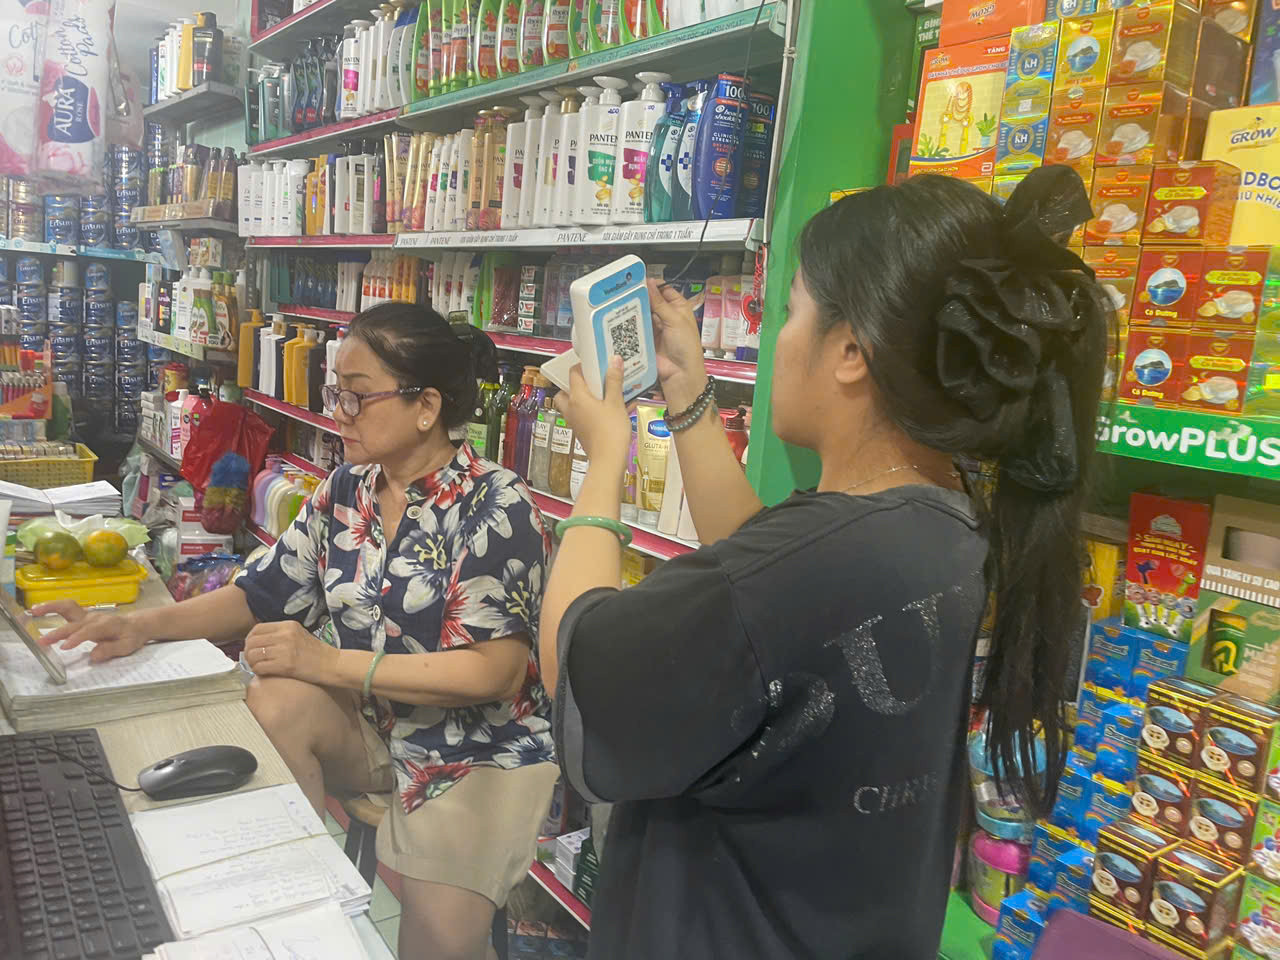
Đây là hệ quả trực tiếp của hai gọng kìm từ năm 2025: chiến dịch truy quét hàng giả làm xói mòn niềm tin vào các gian hàng không tên, và làn sóng siết chặt quản lý sàn khiến shop không đủ tiêu chuẩn biến mất. GenZ, vốn là nhóm tiêu dùng nhạy cảm nhất với câu chuyện xuất xứ và chất lượng sau những scandal thực phẩm đang bỏ phiếu bằng cách không mua từ những nơi họ không tin.
Nhưng điều đáng chú ý hơn là: ngay cả Shopee, với 66% thị phần và hàng trăm triệu đô đầu tư vào nền tảng, cũng không thể tự tin nói rằng mình đang thắng cuộc đua giành GenZ. Họ vẫn là kênh lớn nhất, nhưng "lớn nhất" và "được GenZ yêu thích nhất" là hai thứ ngày càng khác nhau.
Điều bà Hạnh nhìn thấy mà số liệu chưa nói hết
Câu chuyện Mỹ Hảo và Tài Ký mà bà Hạnh kể tại hội thảo HVNCLC 29/9 không phải câu chuyện về marketing hay kênh bán hàng. Đó là câu chuyện về một cuộc chuyển giao quyền lực tiêu dùng diễn ra ngay trong từng căn bếp Việt Nam.
Những bà nội trợ từng là khách hàng trung thành của Mỹ Hảo đang lớn tuổi, không còn thường xuyên đi chợ. Khi quyền mua sắm gia đình chuyển sang con gái, con dâu (tức là GenZ và thế hệ trẻ hơn) câu hỏi không còn là "thương hiệu này có tốt không" mà là "thương hiệu này có xuất hiện trên màn hình của tôi không."
Tài Ký, doanh nghiệp sản xuất bột bánh xèo, há cảo với doanh số 600-700 tỷ đồng/năm, đang để con trai chủ doanh nghiệp vận hành kênh thương mại điện tử dù chấp nhận lỗ. Người mẹ nói: "Cho phép nó lỗ". Bởi mục tiêu không phải lợi nhuận tháng này, mà là khách hàng của thập niên tới.
Đây là tư duy mà nhiều tập đoàn lớn với bộ máy ngân sách khổng lồ lại đang thiếu: sẵn sàng "lỗ ngắn hạn để thắng dài hạn" trong cuộc chiến giành GenZ. Ironically, chính những thương hiệu gia đình nhỏ (Mỹ Hảo, Tài Ký, ABC Bakery…) đang hành động nhanh và dứt khoát hơn nhiều tập đoàn bán lẻ hiện đại trong cuộc chuyển đổi này, vì họ hiểu rằng không có lựa chọn nào khác ngoài thích nghi.
Masan và nghịch lý "điểm chạm": Vừa mở vừa đóng
Cùng thời điểm đó, Masan đang trải qua một nghịch lý nội tại đáng chú ý. WinCommerce tháng 7/2026 đã có gần 5.300 điểm bán, lớn hơn bất kỳ chuỗi nào ở Việt Nam, với kế hoạch mở thêm 1.000-1.500 cửa hàng trong năm 2026. Hơn 90% cửa hàng mở mới đạt hòa vốn EBITDA ngay trong quý đầu tiên.
Nhưng song song với đà mở rộng đó, Masan đang âm thầm đóng bớt một số kiosk Phúc Long và thu hẹp một số "điểm chạm" tích hợp khác. Techcombank cũng giảm hiện diện tại một số vị trí trong chuỗi. Mô hình "hệ sinh thái tất cả trong một" từng được trình bày như tương lai của WinCommerce đang được điều chỉnh lại khi thực tế vận hành cho thấy không phải mọi "điểm chạm" đều có giá trị kinh tế thực.
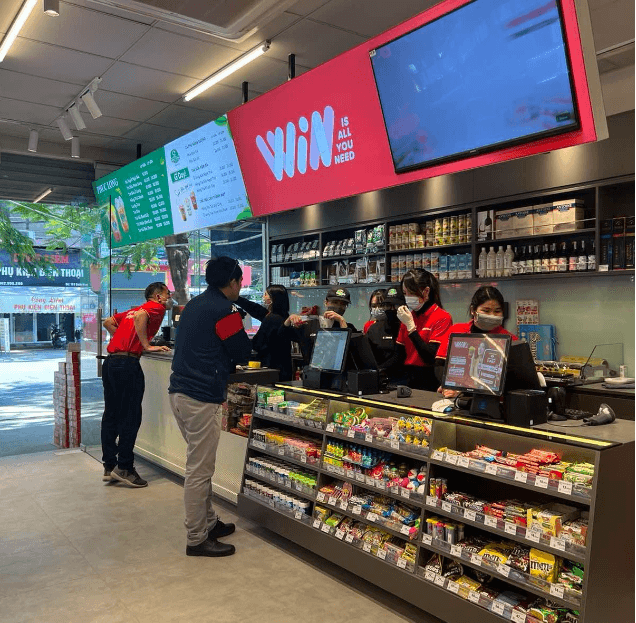
Và vào cuối tháng 10/2026, theo nguồn tin chưa được Masan xác nhận chính thức, tập đoàn sẽ thử nghiệm 5 cửa hàng tiện lợi theo mô hình hoàn toàn mới: hoạt động 24/7, phục vụ đồ ăn nhẹ và thức uống, tích hợp không gian làm việc và thư giãn, tại Hà Nội và TP.HCM. Rõ ràng đây là nước đi nhắm thẳng vào phân khúc GenZ đô thị.
Nhưng đây chính là điểm mà câu chuyện Masan và câu chuyện Mỹ Hảo gặp nhau: biết rằng cần thay đổi để tiếp cận GenZ là một chuyện: biết phải thay đổi theo cách nào mới là bài toán thực sự chưa có lời giải.
Ba cuộc chiến đang diễn ra đồng thời và không ai đang thắng rõ ràng
Nhìn vào bức tranh tháng 9/2026, có thể thấy thị trường đang chia thành ba cuộc chiến song song, mỗi cuộc có logic riêng.
Cuộc chiến thứ nhất là cuộc chiến về sự hiện diện vật lý. WinCommerce với 5.300 điểm bán đang dẫn đầu tuyệt đối về số lượng. AEON đang mở trung tâm thương mại thứ 8 tại Đà Nẵng. Circle K và GS25 đang cạnh tranh từng góc phố đô thị. Ohmee đang thử nghiệm 35 cửa hàng trong cây xăng Petrolimex. Love Mini đang nhắm mục tiêu 3.000 điểm bán qua nhượng quyền.
Nhưng chỉ riêng số lượng điểm bán không còn là lợi thế quyết định với GenZ, như bà Hạnh chỉ ra, người trẻ không nhất thiết đến cửa hàng để tìm sản phẩm. Họ đến cửa hàng sau khi đã quyết định mua trên điện thoại.
Cuộc chiến thứ hai là cuộc chiến về sự chú ý kỹ thuật số. TikTok Shop đang nắm gần 27% thị phần TMĐT và đang tăng. Shopee đang co lại về số lượng người bán nhưng tăng về giá trị đơn hàng trung bình. Các thương hiệu gia đình như Tài Ký đang "cho phép lỗ" để xây kênh số. KOL và micro-influencer đang quyết định số phận của nhiều sản phẩm FMCG hơn bất kỳ chiến dịch quảng cáo truyền thống nào.
Cuộc chiến thứ ba (và có lẽ là cuộc chiến quan trọng nhất) là cuộc chiến về niềm tin sau khủng hoảng hàng giả.
Dữ liệu Shopee tháng 8-9/2026 cho thấy người tiêu dùng đang rút lui khỏi những nơi họ không tin và tập trung vào những thương hiệu có thể kiểm chứng. GenZ, với tốc độ chia sẻ thông tin và khả năng "cancel" thương hiệu chỉ qua một clip unboxing tiêu cực, là nhóm có sức mạnh định hình niềm tin thị trường lớn nhất hiện tại.
Câu trả lời mà không ai dám nói thẳng
Ai sẽ thắng GenZ? Câu trả lời trung thực nhất hiện tại là: chưa ai. Không phải vì các thương hiệu không cố gắng. Mà vì GenZ đang thay đổi nhanh hơn tốc độ mà bất kỳ hệ thống bán lẻ nào có thể điều chỉnh. Họ không có một "điểm chạm" yêu thích cố định, họ có một bản đồ hành trình tiêu dùng phức tạp, phi tuyến tính, thay đổi theo xu hướng TikTok tuần này và thay đổi theo budget tháng sau.
Nhưng từ những gì đang diễn ra, có thể phác thảo ra ba đặc điểm của những thương hiệu đang tiếp cận đúng hướng, dù chưa thắng tuyệt đối.
Thứ nhất là những thương hiệu hiểu rằng GenZ không mua sản phẩm, họ mua câu chuyện và bản sắc. Mỹ Hảo đưa người học marketing về từ Mỹ không phải để làm quảng cáo đẹp hơn, mà để hiểu GenZ cần nghe gì, cần thấy gì để chọn nước rửa chén khi lần đầu tiên tự mua sắm cho gia đình riêng của mình.
Thứ hai là những thương hiệu chấp nhận "lỗ" để hiện diện ở đúng kênh. Tài Ký chấp nhận cho con trai lỗ trên TMĐT. Đây không phải đầu tư vào kênh bán hàng, đây là đầu tư vào sự quen thuộc. GenZ không mua những thứ họ không biết tên. Và cách duy nhất để họ biết tên là hiện diện liên tục trên màn hình của họ, dù ban đầu không có lợi nhuận.
Thứ ba (và đây là bài học mà ngay cả Masan với 5.300 cửa hàng đang phải học lại) là ít "điểm chạm" tốt hơn nhiều "điểm chạm" trung bình. Đóng kiosk Phúc Long ở vị trí không hiệu quả không phải thất bại,đó là sự thực dụng cần thiết. GenZ không bị ấn tượng bởi số lượng. Họ bị ấn tượng bởi chất lượng trải nghiệm tại từng điểm chạm cụ thể.
Một vòng tròn đang khép lại và mở ra
Có một điều thú vị khi đặt cuộc hội thảo HVNCLC 29/9 cạnh dữ liệu Shopee tháng 8-9 và thông tin thử nghiệm mô hình mới của Masan: tất cả đều đang nói về cùng một thứ, từ ba góc độ khác nhau.
Bà Vũ Kim Hạnh nói: người quyết định hầu bao gia đình đang thay đổi, và thương hiệu phải đi theo họ.
Dữ liệu Shopee nói: thị trường đang đào thải người bán không đáng tin và người mua đang chọn lọc hơn bao giờ hết.
Masan nói bằng hành động: 5.300 cửa hàng tạp hóa chưa đủ, cần thêm một mô hình khác để chạm được đến tệp khách hàng trẻ đang chiếm lĩnh các góc phố đô thị lúc 11 giờ đêm.
Ba tín hiệu đó hội tụ vào một kết luận: cuộc đua giành GenZ không kết thúc bằng việc ai mở nhiều cửa hàng nhất, ai đầu tư vào KOL nhiều nhất hay ai có app đẹp nhất. Nó kết thúc (nếu có kết thúc) bằng việc ai hiểu đúng nhất rằng GenZ không phải một thị trường để chinh phục. Họ là một cộng đồng cần được tham gia.
Và trong cộng đồng đó, không có chỗ cho những thương hiệu chỉ muốn bán mà không chịu lắng nghe.