
Trung tâm tài chính quốc tế cần làm gì để thu hút vốn và đưa vào nền kinh tế Việt Nam?
Theo chuyên gia tài chính Trần Quốc Hùng, bài toán của Trung tâm Tài chính Quốc tế không dừng ở việc tạo ra một “địa chỉ” hấp dẫn để các dòng vốn quốc tế tìm đến.
Quan trọng hơn, nguồn vốn sau khi vào trung tâm phải có khả năng lan tỏa sang doanh nghiệp trong nước và nền kinh tế địa phương. Nếu không giải được khâu này, trung tâm có thể thu hút được nhiều định chế tài chính nhưng tác động đến tăng trưởng thực vẫn hạn chế.
Ba mô hình trung tâm tài chính quốc tế và lựa chọn của Việt Nam
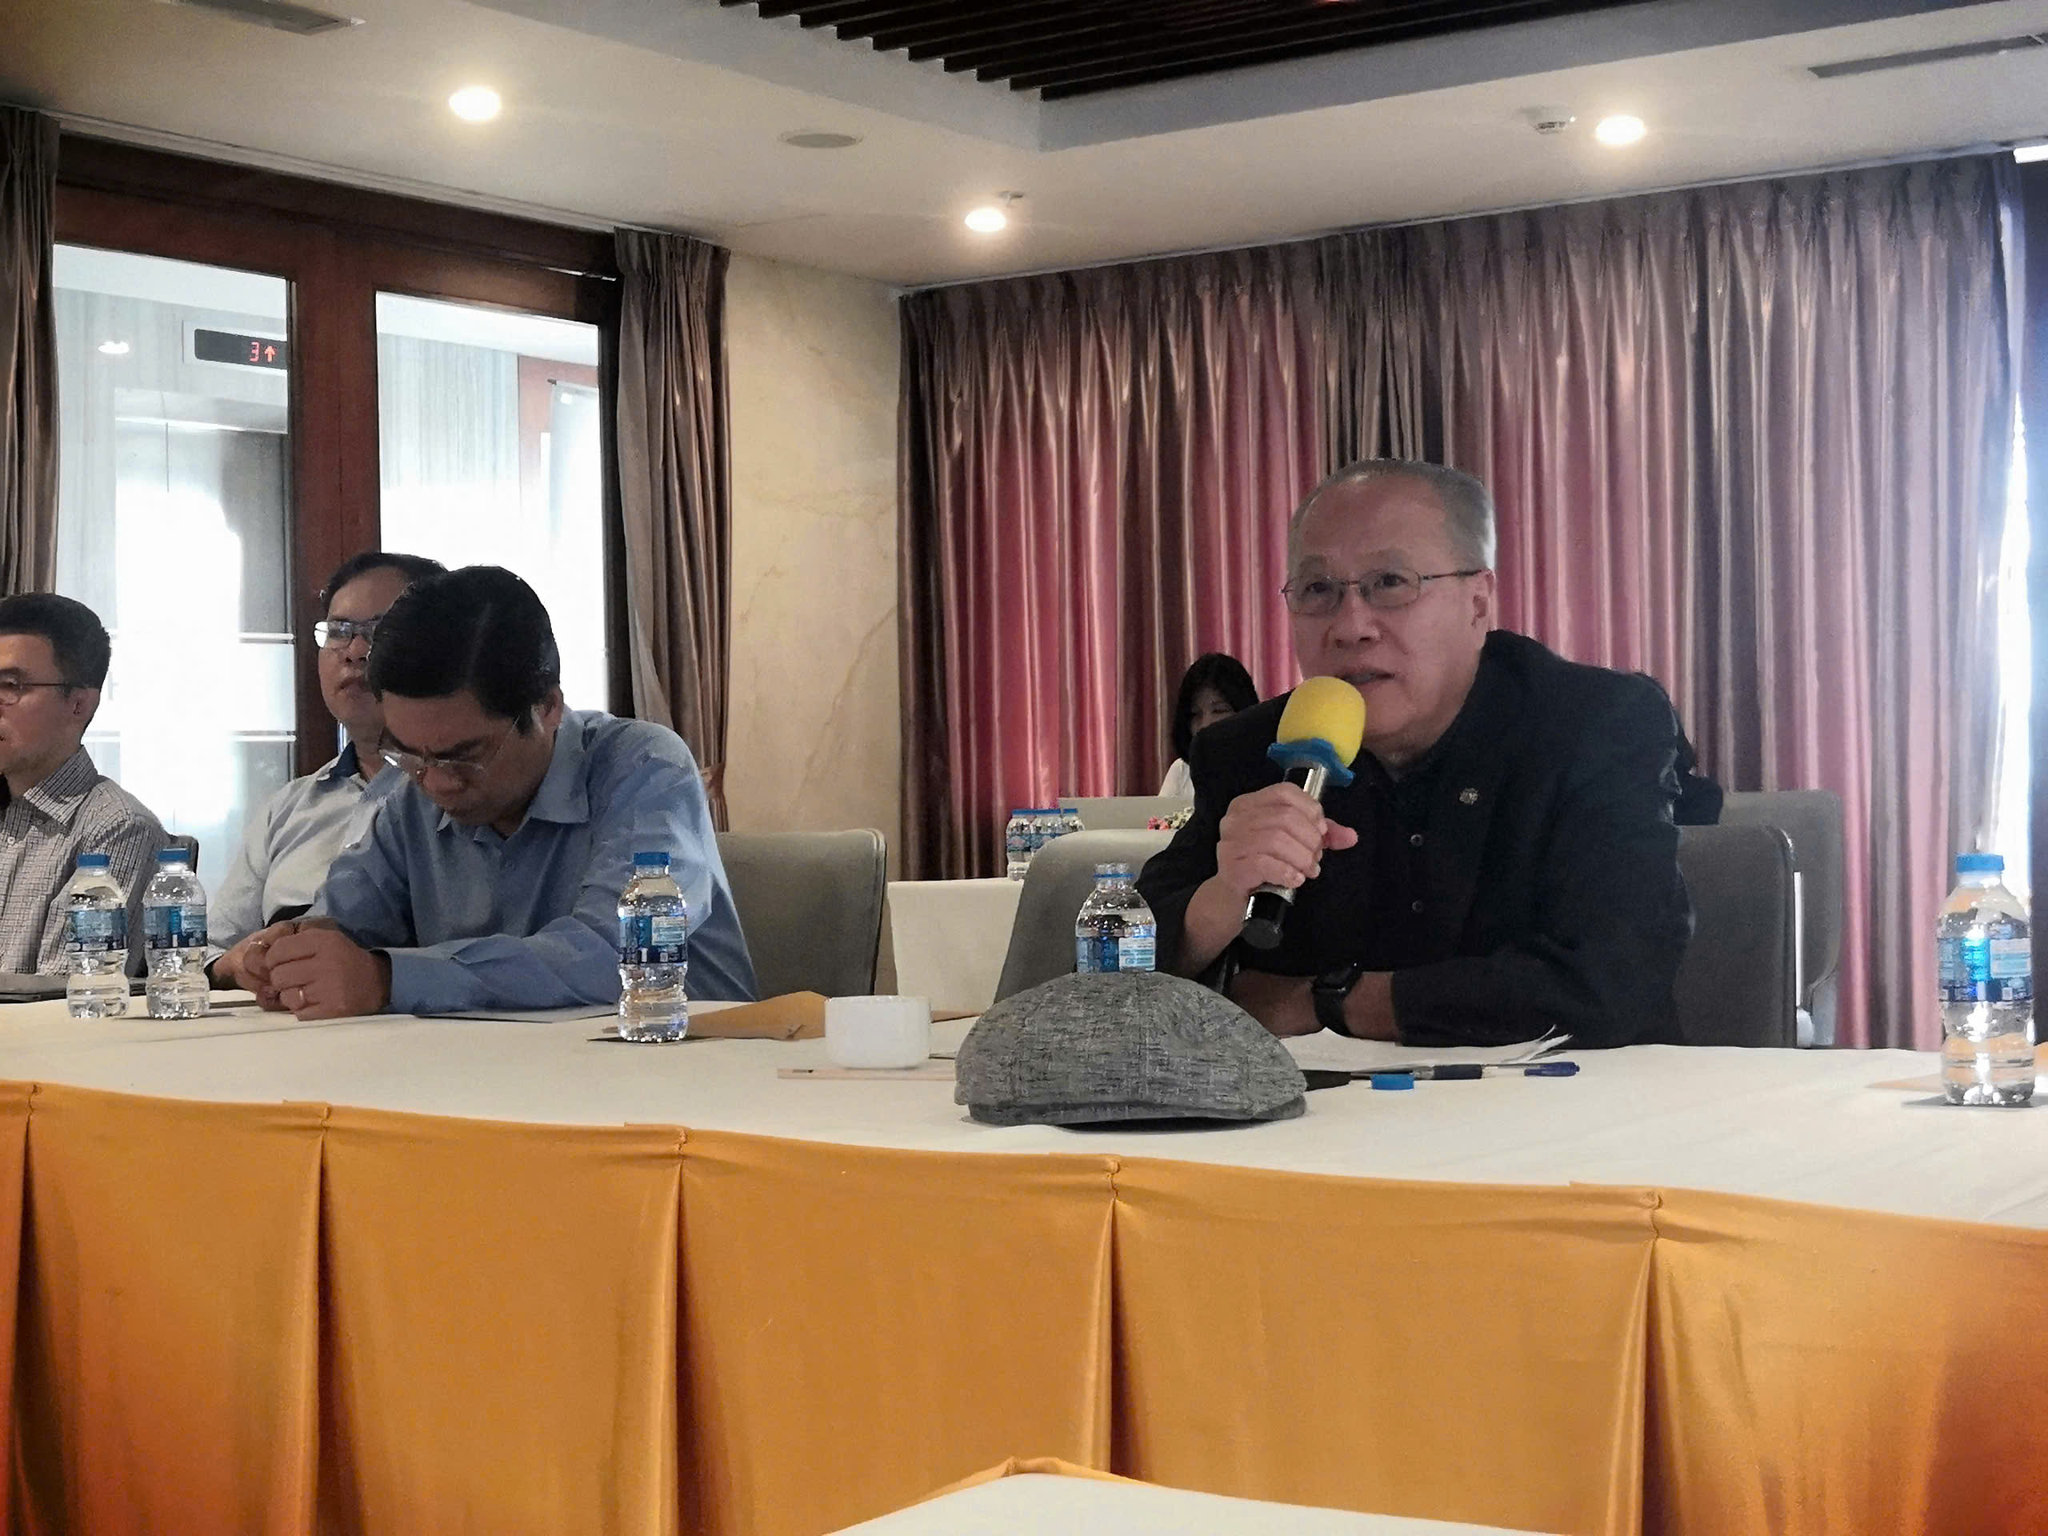
Theo ông Trần Quốc Hùng chia sẻ tại buổi giao lưu chuyên đề “Cạnh tranh địa kinh tế toàn cầu, tái cấu trúc chuỗi cung ứng & cơ hội cho doanh nghiệp Việt Nam”, trong quá trình hình thành các trung tâm tài chính quốc tế trên thế giới, có thể nhìn thấy ba mô hình tương đối điển hình, gắn với những nhu cầu phát triển khác nhau của nền kinh tế.
Mô hình thứ nhất là London, hình thành mạnh trong giai đoạn Anh công nghiệp hóa từ thế kỷ 18-19. Khi đó, Anh là một trong những quốc gia công nghiệp hóa sớm nhất thế giới, tạo ra lượng vốn tích lũy lớn. Nhu cầu đặt ra là đưa nguồn vốn này ra bên ngoài để đầu tư và tìm kiếm lợi nhuận.
Theo cách nhìn của ông Hùng, đây là mô hình trung tâm tài chính quốc tế theo hướng “chiều ra”, tức trung tâm đóng vai trò tập trung và tổ chức các nguồn lực tài chính để đầu tư ra nước ngoài, dựa trên hệ thống luật pháp của Anh.
Mô hình thứ hai là New York. Khi nước Mỹ bước vào giai đoạn phát triển mạnh, đặc biệt trong quá trình xây dựng hệ thống đường sắt xuyên liên bang và các công trình hạ tầng quy mô lớn, nền kinh tế Mỹ cần một lượng vốn khổng lồ. Trung tâm tài chính New York vì thế trở thành một đầu mối quan trọng để thu hút nguồn vốn quốc tế vào Mỹ.
Đây là mô hình “chiều vào”, tức lấy khả năng huy động vốn quốc tế để phục vụ trực tiếp cho quá trình phát triển của nền kinh tế trong nước.
Nhưng Việt Nam, theo ông Hùng, đang hướng đến một mô hình khác, gần với cách tiếp cận của Dubai. Điểm đặc biệt của mô hình này là tạo ra một không gian tài chính có mức độ hội nhập rất cao với thông lệ và luật lệ quốc tế, qua đó giúp các nhà đầu tư nước ngoài cảm thấy quen thuộc và an tâm khi tham gia.
“Ốc đảo” ở đây không có nghĩa là tách khỏi nền kinh tế, mà là tạo ra một môi trường thể chế đủ khác biệt để các dòng vốn quốc tế có thể vận hành theo những chuẩn mực mà họ đã quen thuộc.
Đó là lí do cơ chế giải quyết tranh chấp, hòa giải và các chuẩn mực pháp lí quốc tế có ý nghĩa đặc biệt. Nhà đầu tư quốc tế không chỉ quan tâm đến việc có cơ hội kiếm lợi nhuận hay không, mà còn quan tâm đến câu hỏi: Nếu xảy ra tranh chấp, quyền lợi của họ sẽ được bảo vệ bằng cơ chế nào?
Một trung tâm tài chính muốn cạnh tranh với các địa điểm khác vì thế không thể chỉ dựa vào ưu đãi thuế hay những chính sách thu hút đầu tư đơn thuần. Niềm tin vào thể chế, khả năng dự đoán của chính sách và cơ chế xử lí tranh chấp mới là những yếu tố quyết định để dòng vốn quốc tế ở lại lâu dài.
Ông Trần Quốc Hùng hiện là Cố vấn Cao cấp tại Trung tâm Địa Kinh tế (GeoEconomics Center) thuộc Hội đồng Đại Tây Dương (Atlantic Council), Washington, D.C., Mỹ và là cựu Phó Giám đốc tại Viện Tài chính Quốc tế (IIF). Với bề dày kinh nghiệm trong lĩnh vực kinh tế toàn cầu, tài chính quốc tế và thị trường vốn, ông đã xuất bản nhiều sách, công trình nghiên cứu, và thường xuyên xuất hiện với tư cách chuyên gia bình luận trên các phương tiện truyền thông quốc tế .
Thu hút vốn mới chỉ là bước đầu
Tuy nhiên, theo ông Trần Quốc Hùng, đây cũng chính là điểm mà Việt Nam cần đặc biệt lưu ý. Một trung tâm tài chính quốc tế có thể thu hút được ngân hàng, quỹ đầu tư, công ty tài chính, định chế quốc tế và nhiều dòng vốn xuyên biên giới. Nhưng sự hiện diện của những tổ chức đó tự thân chưa tạo ra tăng trưởng cho nền kinh tế.
“Cái vấn đề những cái đầu tư đó, là làm sao chuyển cái đầu tư đó vào trung tâm, và từ trung tâm đó lại chuyển sang cái kinh tế nội địa?”, ông đặt vấn đề. Đây có thể xem là một trong những câu hỏi quan trọng nhất đối với Trung tâm Tài chính Quốc tế tại TPHCM và Đà Nẵng.
Bởi mục tiêu cuối cùng của một trung tâm tài chính không phải là có thật nhiều công ty tài chính đặt văn phòng tại đó. Điều quan trọng hơn là nó phải trở thành một “bộ máy trung chuyển vốn”, kết nối nguồn lực tài chính quốc tế với những nhu cầu vốn thực của nền kinh tế.
Nếu dòng vốn chỉ dừng lại trong phạm vi các giao dịch tài chính giữa những định chế quốc tế với nhau, tác động lan tỏa có thể rất hạn chế. Ngược lại, nếu trung tâm có khả năng đưa nguồn vốn đến những doanh nghiệp đang cần vốn để mở rộng sản xuất, đổi mới công nghệ, phát triển hạ tầng hay tham gia chuỗi cung ứng toàn cầu, giá trị của trung tâm sẽ được thể hiện rõ hơn trong nền kinh tế thực.
Điều này đặc biệt quan trọng với Việt Nam trong bối cảnh nhu cầu vốn cho tăng trưởng ngày càng lớn. Các doanh nghiệp trong nước, nhất là doanh nghiệp tư nhân, doanh nghiệp đổi mới sáng tạo và những doanh nghiệp có khả năng tham gia chuỗi cung ứng quốc tế, luôn cần những nguồn vốn dài hạn, chi phí hợp lí và các hình thức tài trợ đa dạng hơn tín dụng ngân hàng truyền thống.
Một trung tâm tài chính quốc tế nếu làm tốt có thể mở thêm những cánh cửa đó. Thay vì doanh nghiệp Việt Nam phải tự mình tìm kiếm nguồn vốn ở bên ngoài, trung tâm có thể trở thành nơi kết nối họ với các quỹ đầu tư, ngân hàng quốc tế, tổ chức tài chính và các nhà đầu tư toàn cầu. Khi ấy, dòng vốn quốc tế không chỉ “đến Việt Nam” mà thực sự “đi vào nền kinh tế Việt Nam”.


Bài toán lớn nhất là tạo ra khả năng lan tỏa
Từ góc nhìn này, có lẽ thước đo thành công của Trung tâm Tài chính Quốc tế không nên chỉ là số lượng tổ chức tài chính quốc tế đăng ký hoạt động, quy mô dòng vốn đi qua trung tâm hay số giao dịch tài chính được thực hiện.
Một câu hỏi quan trọng hơn là: bao nhiêu nguồn vốn trong số đó đã thực sự đến được với doanh nghiệp Việt Nam và tạo ra năng lực sản xuất mới? Đây là sự khác biệt giữa một trung tâm tài chính chỉ làm nhiệm vụ trung chuyển tiền và một trung tâm tài chính thực sự trở thành động lực tăng trưởng.
Theo ông Hùng, đây cũng là vấn đề mà Trung tâm Tài chính Quốc tế tại TPHCM và Đà Nẵng cần đặt ra ngay từ đầu. “Nó hút được các công ty vào, nhưng mà sau đó nó phải chuyển” nguồn vốn sang nền kinh tế nội địa, bởi chính các doanh nghiệp trong nước mới là đối tượng có nhu cầu sử dụng nguồn vốn đó.
Nói cách khác, việc xây dựng trung tâm không thể kết thúc ở câu chuyện “thu hút”. Phần khó hơn nằm ở “kết nối” và “lan tỏa”.
Muốn vậy, trung tâm cần có cơ chế để các doanh nghiệp trong nước tiếp cận được những nguồn vốn quốc tế với điều kiện minh bạch, chi phí hợp lí và thủ tục đủ thuận lợi. Đồng thời, các định chế tài chính quốc tế cũng phải nhìn thấy những dự án, doanh nghiệp và cơ hội đầu tư đủ hấp dẫn trong nền kinh tế Việt Nam.
Khi hai phía gặp được nhau, trung tâm tài chính mới thực sự phát huy vai trò. Nếu không, Việt Nam có thể sở hữu một trung tâm hiện đại về mặt thể chế, thu hút được những tên tuổi tài chính quốc tế và tạo ra một thị trường giao dịch sôi động, nhưng mối liên hệ với nền kinh tế thực vẫn còn lỏng lẻo.
Bởi vậy, câu chuyện của Trung tâm Tài chính Quốc tế TPHCM và Đà Nẵng thực chất không chỉ là xây dựng một “địa chỉ” mới trên bản đồ tài chính toàn cầu. Đó là bài toán thiết kế một hệ thống dẫn vốn.
Vốn quốc tế phải vào được trung tâm; từ trung tâm phải đến được doanh nghiệp; từ doanh nghiệp phải tạo ra đầu tư, việc làm, công nghệ và năng lực sản xuất mới. Khi dòng chảy ấy được hình thành, trung tâm tài chính mới không còn là một “ốc đảo” đứng bên cạnh nền kinh tế, mà trở thành một phần của chính nền kinh tế.
Và đó có lẽ mới là thước đo quan trọng nhất của tham vọng xây dựng trung tâm tài chính quốc tế tại Việt Nam.