
Token hóa bất động sản: Mở rộng cơ hội đầu tư, bài toán lớn là kiểm soát rủi ro
Token hóa tài sản thực (tokenization) đang được quan tâm như một hướng phát triển mới của thị trường tài chính, đặc biệt trong lĩnh vực bất động sản vốn đòi hỏi nguồn vốn lớn và có tính thanh khoản hạn chế.
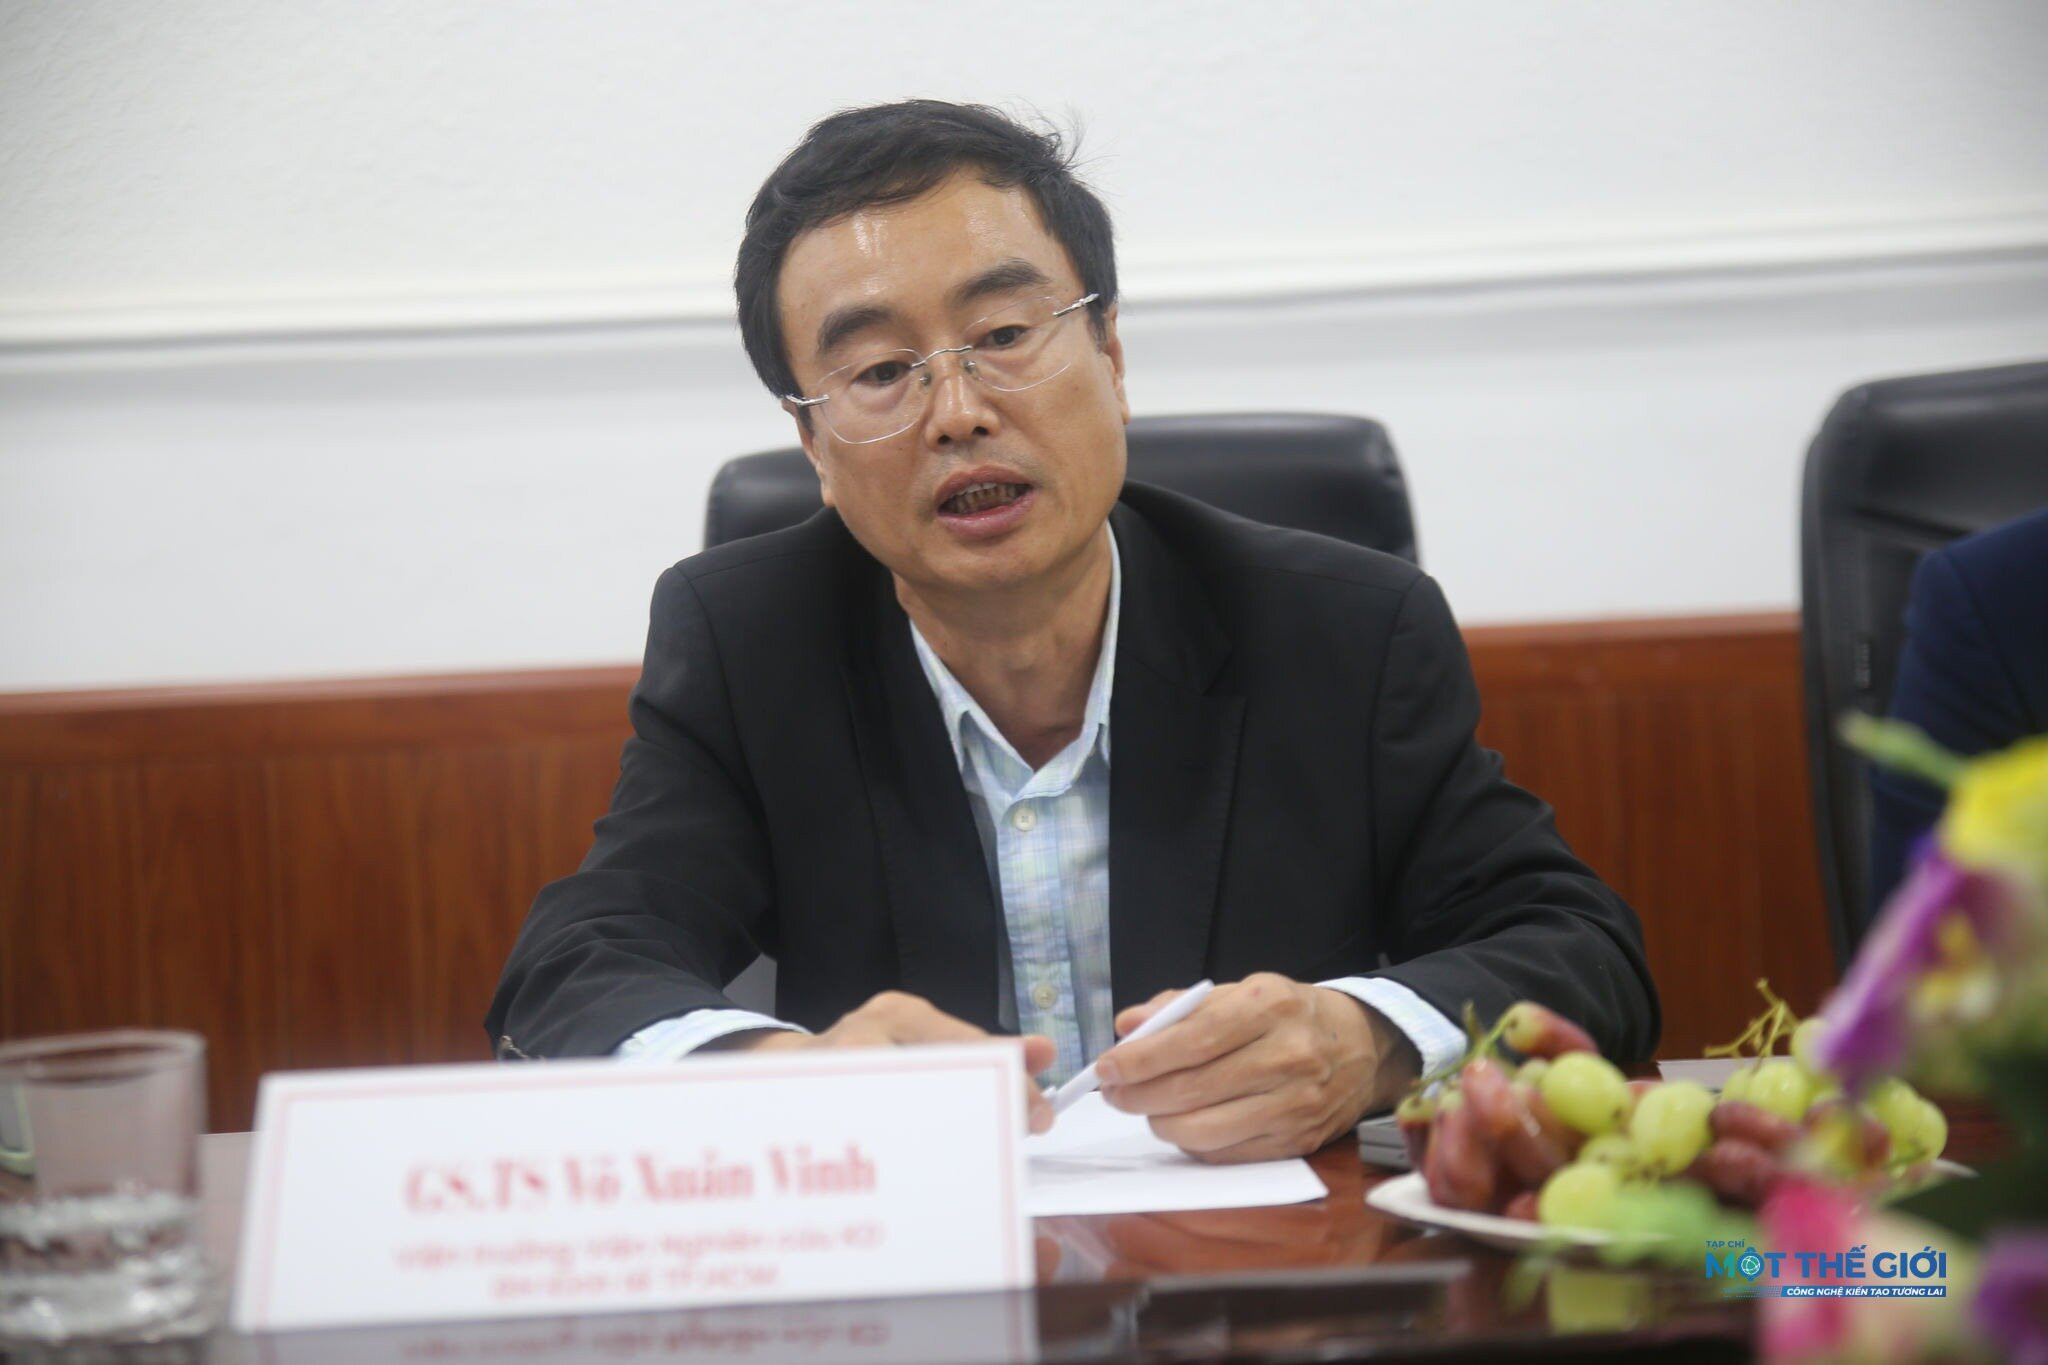
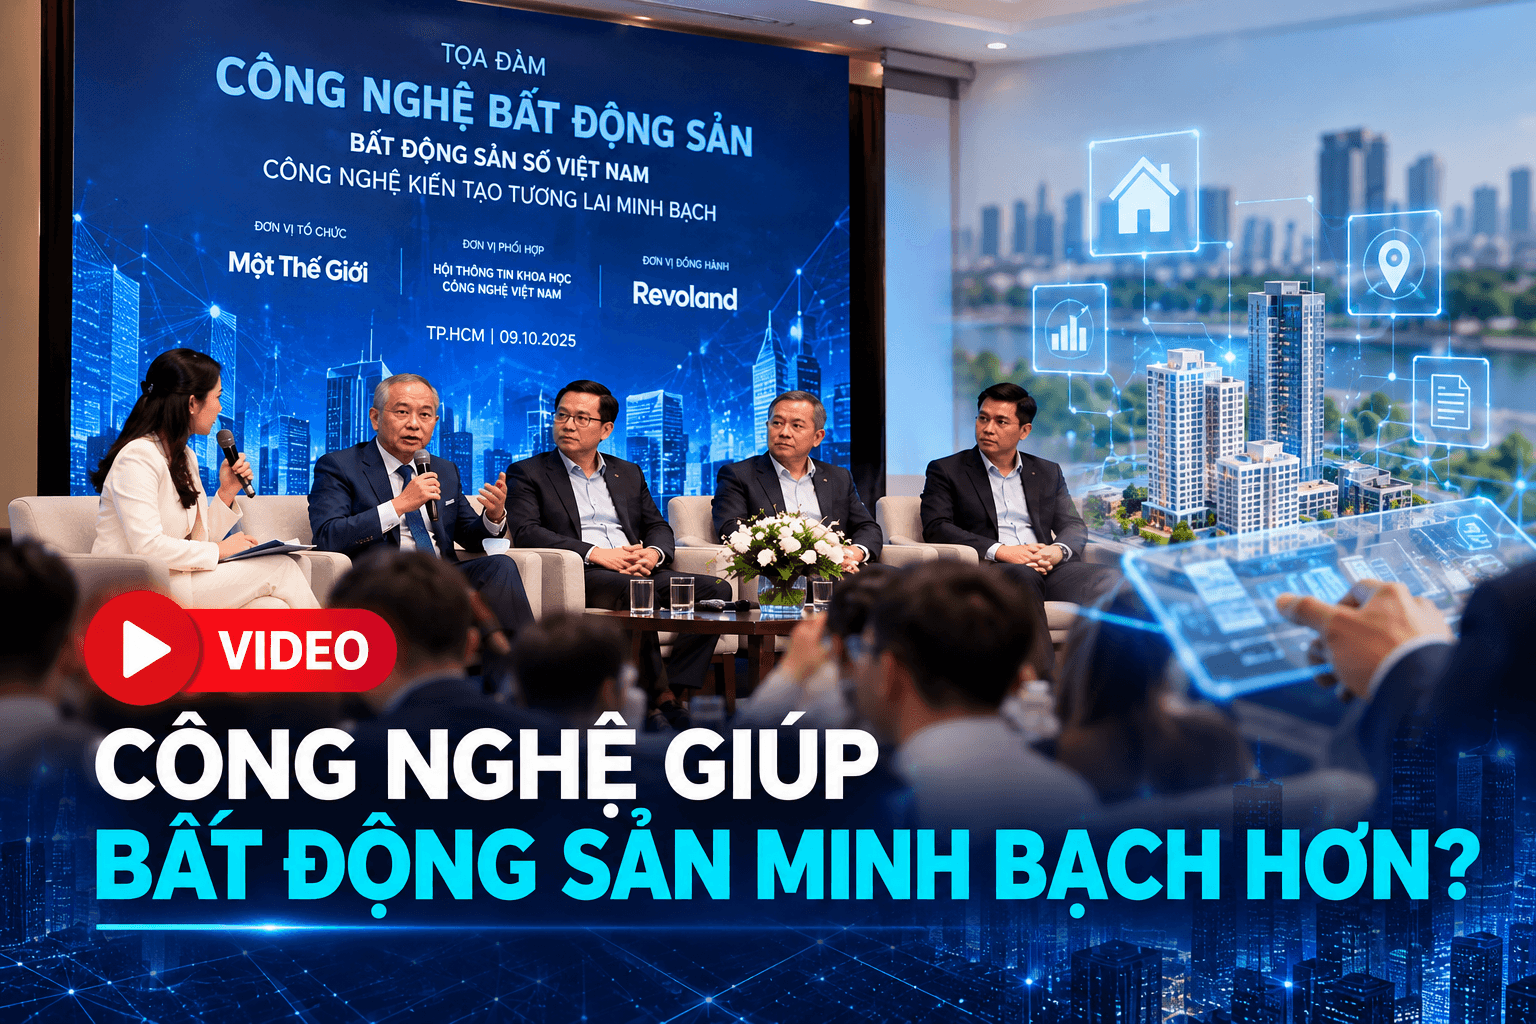
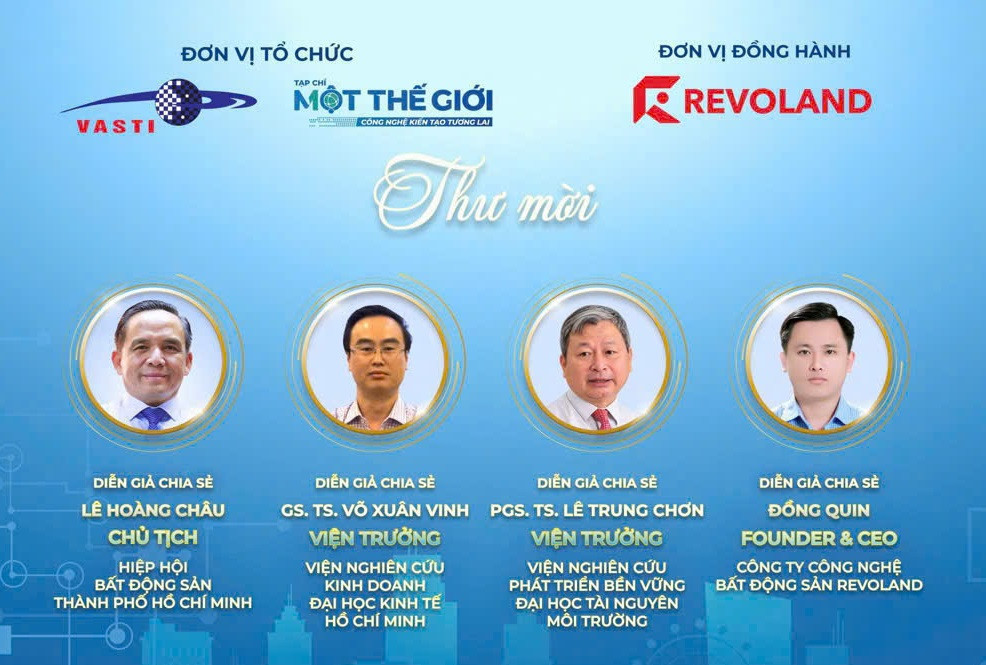
Theo GS.TS Võ Xuân Vinh (Viện trưởng Viện Nghiên cứu kinh doanh thuộc Đại học Kinh tế TP.HCM) chia sẻ tại Tọa đàm “Bất động sản số Việt Nam - Công nghệ kiến tạo tương lai minh bạch” do Tạp chí Một Thế Giới tổ chức vào chiều 9/10, công nghệ blockchain có thể tạo thêm công cụ huy động vốn, mở rộng cơ hội tham gia đầu tư, nhưng để mô hình này phát triển tại Việt Nam, yêu cầu thử nghiệm có kiểm soát và quản trị rủi ro cần được đặt lên hàng đầu.
Token hóa mở thêm hướng huy động vốn cho bất động sản
Thị trường bất động sản thường có rào cản gia nhập tương đối cao do giá trị tài sản lớn, trong khi việc mua bán, chuyển nhượng cũng cần thời gian và tuân thủ nhiều thủ tục. Trong bối cảnh đó, token hóa tài sản thực được kì vọng mở ra phương thức huy động vốn mới, giúp phân chia quyền lợi kinh tế gắn với tài sản thành những đơn vị nhỏ hơn, qua đó tạo điều kiện để nhiều nhà đầu tư tham gia.
Trao đổi về xu hướng này, GS.TS Võ Xuân Vinh cho biết: “Các công nghệ về blockchain thì có cho phép tạo ra một cách để thu hút vốn nhà đầu tư bất động sản. Thực ra, mô hình này xuất hiện ở Mỹ tương đối lâu rồi và các nước khác gọi là tokenization. Đó cũng là những mô hình kinh doanh mới”.
Về bản chất, token hóa là quá trình biểu diễn quyền hoặc lợi ích gắn với một tài sản dưới dạng token trên nền tảng công nghệ số, thường sử dụng blockchain để ghi nhận và quản lí giao dịch. Đối với bất động sản, token có thể đại diện cho một số quyền lợi kinh tế được xác định trong cấu trúc đầu tư, chẳng hạn quyền hưởng phần lợi nhuận từ hoạt động khai thác tài sản hoặc quyền lợi gắn với phần vốn góp.
Giả sử một dự án khách sạn cần nguồn vốn đầu tư lên đến hàng nghìn tỉ đồng. Thay vì một chủ thể phải tự huy động toàn bộ vốn, cấu trúc đầu tư có thể được thiết kế để nhiều nhà đầu tư cùng tham gia, mỗi người nắm giữ một phần quyền lợi tương ứng với số vốn đóng góp. Nếu dự án kinh doanh hiệu quả, nhà đầu tư có thể được hưởng phần lợi ích theo các điều khoản đã thỏa thuận.
GS.TS Võ Xuân Vinh phân tích rằng một dự án bất động sản có thể được chia thành nhiều phần đầu tư nhỏ hơn để huy động vốn từ nhiều người. Khi hoạt động khai thác tài sản tạo ra doanh thu, lợi ích của nhà đầu tư có thể được xác định thông qua cơ chế phân chia đã quy định. Đồng thời, giá trị của token có thể chịu tác động từ giá trị tài sản cơ sở và hiệu quả kinh doanh của dự án.
Cách tiếp cận này có tiềm năng mở rộng nguồn vốn cho các dự án, đồng thời tạo thêm lựa chọn cho những nhà đầu tư không đủ khả năng sở hữu toàn bộ một tài sản có giá trị lớn. Việc ứng dụng công nghệ số cũng có thể hỗ trợ ghi nhận giao dịch, quản lí quyền lợi và cung cấp thông tin về hoạt động đầu tư.
Tuy nhiên, cần phân biệt token hóa với việc đơn thuần chia nhỏ quyền sở hữu bất động sản. Token chỉ đại diện cho quyền lợi nào, có được chuyển nhượng hay không và nhà đầu tư được bảo vệ ra sao đều phụ thuộc vào cấu trúc pháp lí, hợp đồng và quy định áp dụng. Việc phát hành token cũng không mặc nhiên đồng nghĩa với việc nhà đầu tư trực tiếp sở hữu một phần quyền sử dụng đất hoặc quyền sở hữu bất động sản.
Thử nghiệm có kiểm soát để khai thác tiềm năng và hạn chế rủi ro
Tại Việt Nam, việc nghiên cứu các công cụ tài chính mới dựa trên công nghệ đang đặt ra yêu cầu vừa khuyến khích đổi mới, vừa bảo đảm an toàn cho thị trường. Trong bối cảnh Trung tâm Tài chính Quốc tế được định hướng trở thành nơi thúc đẩy thử nghiệm các mô hình tài chính mới, token hóa tài sản thực có thể là một hướng tiếp cận đáng chú ý đối với hoạt động huy động vốn và phát triển sản phẩm đầu tư.
Theo GS.TS Võ Xuân Vinh, các công cụ tài chính ứng dụng công nghệ có những ưu điểm nhất định, nhưng việc kiểm soát rủi ro phải được xem là một phần thiết yếu của quá trình triển khai. Ông nhận định: “Bản chất về mặt công nghệ thì nó là tốt, nhưng mà kiểm soát rủi ro cũng là một cái quan trọng”.
Đề cập đến blockchain, ông cho rằng công nghệ này có hai mặt: một mặt hỗ trợ bảo mật và ghi nhận thông tin, mặt khác có thể khiến việc giám sát trở nên phức tạp hơn. Đặc tính kĩ thuật của blockchain không tự động bảo đảm rằng mọi giao dịch đều hợp pháp, thông tin về tài sản cơ sở luôn chính xác hay nhà đầu tư sẽ không gặp tổn thất.
Trên thực tế, token hóa bất động sản có thể phát sinh nhiều rủi ro, từ việc định giá tài sản thiếu minh bạch, quyền lợi của người nắm giữ token không được xác định rõ ràng, đến nguy cơ dự án không tạo ra dòng tiền như kì vọng. Khả năng chuyển nhượng token cũng không đồng nghĩa với việc thị trường luôn có người mua hoặc tài sản có thể được thanh khoản nhanh chóng.
Do đó, việc triển khai thử nghiệm cần gắn với những yêu cầu cụ thể về tư cách pháp lí của đơn vị phát hành, quyền lợi của nhà đầu tư, cơ chế lưu kí và quản lí tài sản, công bố thông tin, kiểm toán dòng tiền cũng như phương thức giải quyết tranh chấp. Phạm vi thử nghiệm và đối tượng tham gia cần được xác định rõ để cơ quan quản lí có thể theo dõi, đánh giá hiệu quả và nhận diện rủi ro trước khi xem xét mở rộng.
GS.TS Võ Xuân Vinh đánh giá việc tạo không gian cho doanh nghiệp và các công ty khởi nghiệp thử nghiệm những mô hình mới dưới sự giám sát phù hợp là hướng đi tích cực. Theo ông, đây có thể là công cụ giúp thị trường Việt Nam phát triển thêm sản phẩm và phương thức huy động vốn.
Dù vậy, để token hóa thực sự trở thành kênh huy động vốn hiệu quả cho bất động sản, yếu tố quyết định không chỉ nằm ở công nghệ mà còn ở niềm tin của nhà đầu tư. Niềm tin đó cần được xây dựng trên cơ sở tài sản có thật, quyền lợi được xác định minh bạch, dòng tiền có thể kiểm chứng và cơ chế bảo vệ nhà đầu tư đủ rõ ràng.
Nếu đáp ứng được những điều kiện này, token hóa có thể góp phần đa dạng hóa nguồn vốn cho thị trường bất động sản và mở rộng cơ hội đầu tư. Ngược lại, nếu chỉ tập trung vào phát hành token mà thiếu nền tảng pháp lí và cơ chế giám sát tương xứng, công nghệ mới có thể tạo thêm những rủi ro thay vì giải quyết các hạn chế vốn có của thị trường.