
CEO Mastercard: Thanh toán xuyên biên giới là cơ hội cho stablecoin
Thanh toán xuyên biên giới đang nổi lên như ứng dụng thực tiễn rõ nét nhất của stablecoin, khi các giao dịch truyền thống vẫn mất nhiều ngày, chi phí thiếu minh bạch và gây áp lực lên dòng vốn doanh nghiệp.
Mastercard cùng hàng loạt tập đoàn tài chính, công nghệ đang đặt cược vào loại tiền mã hóa này, với tham vọng biến nó thành phương tiện luân chuyển tiền nhanh hơn, rẻ hơn và hiệu quả hơn.
Thanh toán xuyên biên giới trở thành điểm khởi đầu
Trong khi thị trường tiền mã hóa vẫn thường gắn stablecoin với hoạt động đầu tư và đầu cơ, các tập đoàn thanh toán quốc tế đang nhìn nhận loại tài sản mã hóa này từ một góc độ thực dụng hơn: khả năng cải thiện hệ thống thanh toán toàn cầu, đặc biệt là các giao dịch xuyên biên giới.
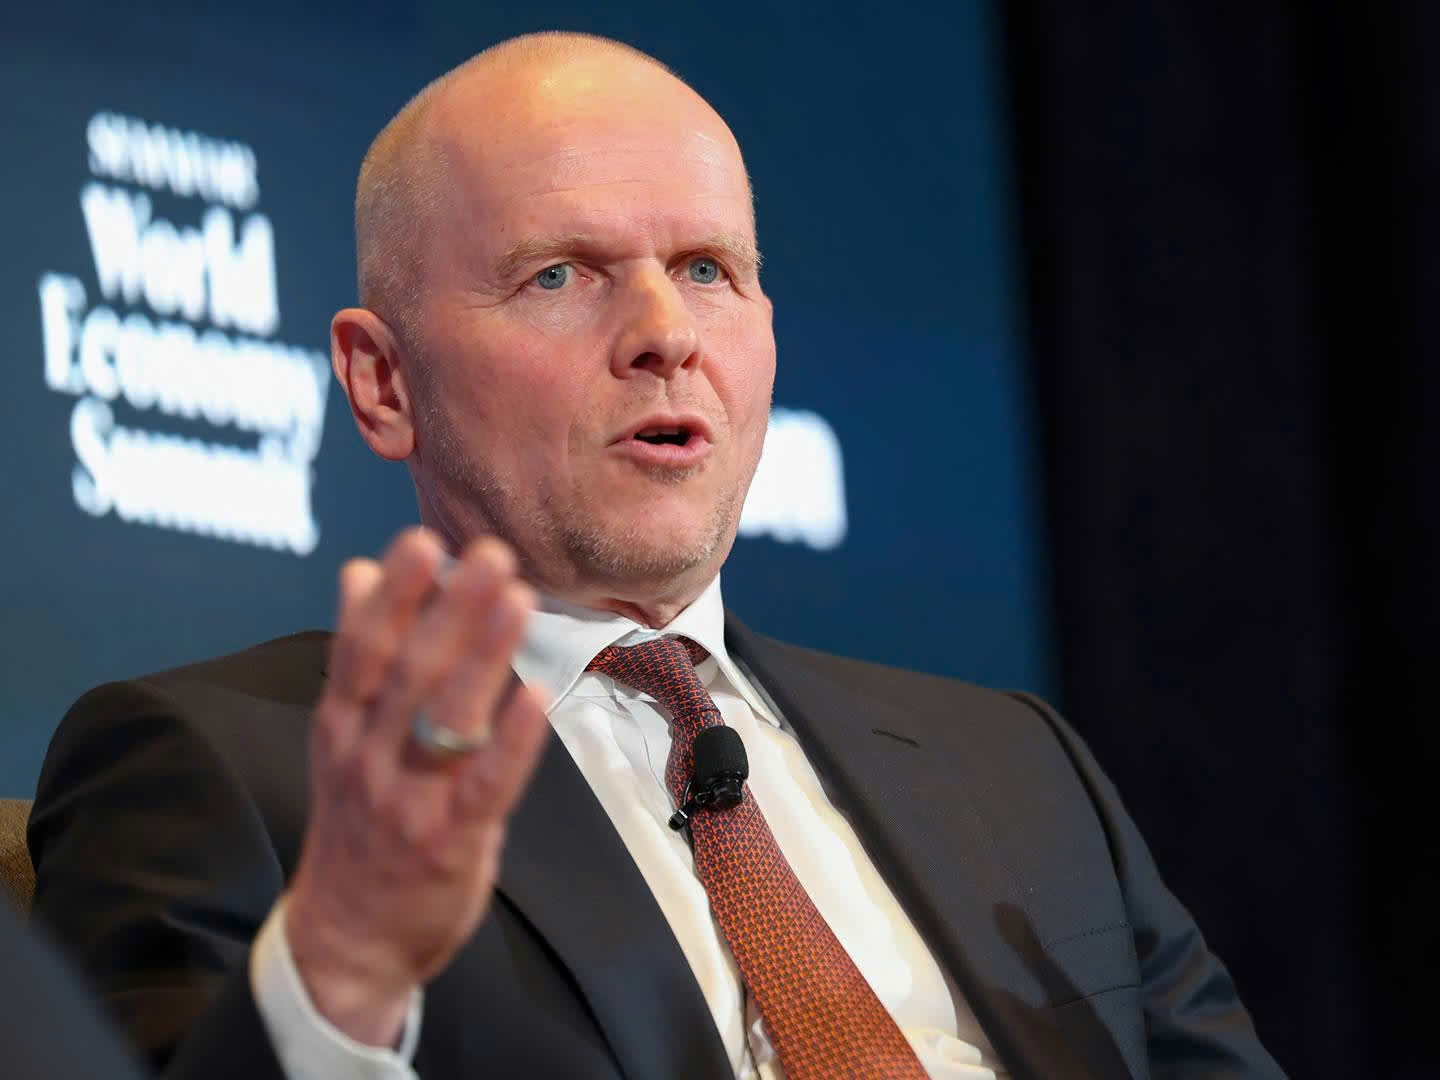
Theo Michael Miebach, Giám đốc điều hành Mastercard, thanh toán xuyên biên giới hiện là ứng dụng rõ ràng nhất của stablecoin và cũng là lĩnh vực ghi nhận sức hút lớn nhất đối với doanh nghiệp này.
Phát biểu trong cuộc phỏng vấn với Bloomberg TV tại London hôm 9/10, ông Miebach chỉ ra những bất cập của hệ thống thanh toán quốc tế hiện nay. Một giao dịch chuyển tiền xuyên biên giới có thể mất nhiều ngày để hoàn tất, trong khi các khoản phí đi kèm không phải lúc nào cũng rõ ràng.
“Xét từ góc độ vốn lưu động của một doanh nghiệp, nếu có thể chuyển tiền ngay lập tức thì điều đó sẽ tốt hơn rất nhiều”, ông Miebach nhấn mạnh.
Đây không đơn thuần là câu chuyện rút ngắn thời gian giao dịch. Đối với doanh nghiệp hoạt động tại nhiều quốc gia, tốc độ luân chuyển tiền có ảnh hưởng trực tiếp đến khả năng quản trị dòng tiền, thanh toán cho nhà cung cấp, thực hiện nghĩa vụ tài chính và sử dụng vốn hiệu quả.
Trong mô hình truyền thống, một khoản thanh toán quốc tế thường phải đi qua nhiều ngân hàng trung gian, hệ thống thanh toán và cơ chế đối soát khác nhau. Sự khác biệt về múi giờ, quy định pháp lí, quy trình kiểm soát và thời gian hoạt động của các tổ chức tài chính khiến dòng tiền không phải lúc nào cũng di chuyển liên tục.
Stablecoin có thể thay đổi cấu trúc này bằng cách cho phép chuyển giao giá trị trên nền tảng blockchain, với khả năng hoạt động gần như liên tục, thay vì phụ thuộc hoàn toàn vào giờ làm việc của hệ thống ngân hàng truyền thống.
Về bản chất, stablecoin là một dạng tiền mã hóa được thiết kế để duy trì giá trị tương đối ổn định, thường thông qua cơ chế neo với một tài sản truyền thống như đồng USD. Khác với Bitcoin hay nhiều loại tiền mã hóa có giá biến động mạnh, stablecoin hướng đến chức năng lưu trữ và chuyển giao giá trị với mức độ ổn định cao hơn.
Chính đặc điểm này khiến stablecoin ngày càng được các ngân hàng, tổ chức tài chính và doanh nghiệp thanh toán quan tâm. Thay vì chỉ là một tài sản phục vụ giới đầu tư tiền mã hóa, stablecoin đang được xem xét như một phương tiện thanh toán có thể bổ sung, thậm chí cải thiện một số khâu trong hạ tầng tài chính hiện hữu.

Mastercard và cuộc đua xây dựng hạ tầng tiền mã hóa
Sự quan tâm của Mastercard đối với stablecoin không dừng lại ở việc nghiên cứu xu hướng công nghệ. Tập đoàn này đang tham gia trực tiếp vào quá trình xây dựng hệ sinh thái, với mục tiêu đưa stablecoin tiến gần hơn đến các hoạt động thanh toán thực tế.
Mastercard cùng Visa, Stripe và khoảng 100 doanh nghiệp khác là những đơn vị hậu thuẫn cho Open Standard, một công ty mới được thành lập và gần đây đã phát hành một stablecoin neo theo đồng USD. Sáng kiến này hướng đến việc mở rộng khả năng sử dụng các token mã hóa trong hệ thống tài chính chính thống.
Theo ông Miebach, Mastercard muốn tham gia tạo ra một loại stablecoin có định hướng rõ ràng vào hoạt động luân chuyển tiền, thay vì chủ yếu phục vụ mục đích đầu tư.
Đây là một khác biệt đáng chú ý trong cách tiếp cận thị trường. Nếu stablecoin chỉ được xem như một công cụ đầu tư hoặc phương tiện giao dịch trong hệ sinh thái tiền mã hóa, phạm vi ứng dụng sẽ tương đối giới hạn. Nhưng khi được thiết kế và tích hợp vào hạ tầng thanh toán, loại tài sản này có thể trở thành một mắt xích trong chuỗi giao dịch giữa doanh nghiệp, ngân hàng, nhà cung cấp dịch vụ và người tiêu dùng.
Mastercard cũng đang đẩy mạnh chiến lược thông qua hoạt động mua bán và sáp nhập. Đầu năm nay, tập đoàn đã mua lại BVNK, một nhà cung cấp hạ tầng thanh toán và kết nối stablecoin, trong thương vụ có giá trị lên tới 1,8 tỉ USD.
Thương vụ này cho thấy Mastercard không muốn đứng ngoài quá trình hình thành một lớp hạ tầng thanh toán mới. Thay vì chỉ cung cấp mạng lưới thẻ và các dịch vụ thanh toán truyền thống, doanh nghiệp đang mở rộng năng lực sang lĩnh vực kết nối tài sản mã hóa với hệ thống tài chính hiện hữu.
Trong bối cảnh đó, stablecoin không nhất thiết phải thay thế thẻ thanh toán hay mạng lưới ngân hàng. Một kịch bản thực tế hơn là chúng trở thành lớp công nghệ bổ sung phía sau, giúp việc chuyển tiền và quyết toán giữa các tổ chức diễn ra nhanh hơn, trong khi người dùng cuối vẫn có thể tiếp tục sử dụng những phương thức thanh toán quen thuộc.
Ông Miebach cho biết đang gặp gỡ nhiều doanh nghiệp tại London để trao đổi về mức độ quan tâm ngày càng tăng đối với stablecoin. Theo ông, xu hướng này mở ra cơ hội kinh doanh cho Mastercard nhiều hơn là tạo ra mối đe dọa đối với mô hình hiện tại.
Tuy nhiên, lãnh đạo Mastercard cũng không cho rằng stablecoin sẽ sớm được áp dụng rộng rãi trong các giao dịch tiêu dùng đại chúng. Điều đó phản ánh khoảng cách giữa tiềm năng công nghệ và khả năng triển khai trên quy mô lớn. Để trở thành phương tiện thanh toán phổ biến, stablecoin vẫn cần giải quyết các vấn đề về pháp lí, bảo đảm giá trị, thanh khoản, bảo vệ người dùng và khả năng kết nối với hệ thống tài chính truyền thống.

Cơ hội lớn nhưng vẫn đối mặt rủi ro công nghệ
Sự trỗi dậy của stablecoin diễn ra trong bối cảnh các tổ chức tài chính truyền thống ngày càng cởi mở với tài sản mã hóa. Động lực đáng kể đến từ sự thay đổi trong môi trường chính sách tại Mỹ, đặc biệt dưới chính quyền Tổng thống Donald Trump.
Chính quyền Mỹ đang xem xét các sáng kiến nhằm thúc đẩy việc sử dụng stablecoin neo theo đồng USD ở nước ngoài. Nếu được triển khai, định hướng này có thể giúp mở rộng phạm vi hiện diện quốc tế của đồng USD thông qua các nền tảng thanh toán dựa trên blockchain.
Đối với Mỹ, đây không chỉ là câu chuyện đổi mới công nghệ tài chính mà còn liên quan đến vị thế của đồng tiền dự trữ chủ chốt thế giới. Khi stablecoin USD được sử dụng rộng rãi hơn trong các giao dịch quốc tế, nhu cầu nắm giữ và luân chuyển giá trị bằng đồng USD trên môi trường số cũng có thể gia tăng.
Tuy nhiên, sự phát triển của stablecoin không đồng nghĩa với việc mọi vấn đề của thanh toán xuyên biên giới đều được giải quyết. Tốc độ chuyển token trên blockchain có thể rất nhanh, nhưng hiệu quả của một giao dịch thực tế còn phụ thuộc vào khả năng chuyển đổi giữa tiền pháp định và stablecoin, tính thanh khoản tại từng thị trường, quy định chống rửa tiền và sự chấp nhận của các tổ chức tài chính.
Bên cạnh stablecoin, ông Miebach cũng đề cập đến tác động của trí tuệ nhân tạo đối với ngành thanh toán. Theo ông, AI về cơ bản là một công nghệ tích cực, nhưng đồng thời tạo ra những rủi ro mới, đặc biệt trong lĩnh vực gian lận tài chính.
“AI đang hỗ trợ những kẻ gian lận và lừa đảo nhiều không kém gì những người đang nỗ lực phòng chống chúng”, CEO Mastercard nhận định.
Cảnh báo này cho thấy cuộc chuyển đổi số của ngành tài chính không chỉ mở ra cơ hội nâng cao hiệu quả mà còn làm gia tăng mức độ phức tạp của các mối đe dọa an ninh. AI có thể giúp tổ chức tài chính nhận diện giao dịch bất thường, phân tích hành vi và phát hiện gian lận nhanh hơn. Nhưng chính công nghệ này cũng có thể bị lợi dụng để tạo ra những hình thức giả mạo tinh vi, thao túng danh tính và lừa đảo tự động hóa.
Nhìn rộng hơn, stablecoin và AI đang cùng lúc định hình lại tương lai ngành thanh toán, nhưng theo hai hướng bổ trợ nhau. Stablecoin hướng đến cải thiện tốc độ và hiệu quả luân chuyển tiền, trong khi AI góp phần nâng cao năng lực xử lí dữ liệu, quản trị rủi ro và bảo vệ giao dịch.
Với Mastercard, bài toán không phải lựa chọn giữa hệ thống thanh toán truyền thống và công nghệ mới, mà là tìm cách kết hợp chúng thành một hạ tầng thống nhất. Việc tham gia phát triển stablecoin, đầu tư vào doanh nghiệp cung cấp hạ tầng blockchain và theo đuổi các ứng dụng AI cho thấy tập đoàn đang chuẩn bị cho một thị trường thanh toán có cấu trúc khác biệt trong tương lai.
Dù stablecoin chưa sẵn sàng trở thành phương tiện thanh toán đại chúng, thanh toán xuyên biên giới có thể là cánh cửa đầu tiên đưa công nghệ này vào đời sống kinh tế. Khi tốc độ, chi phí và khả năng tiếp cận vốn trở thành những yếu tố cạnh tranh quan trọng, cuộc đua giữa các tập đoàn thanh toán sẽ không chỉ nằm ở việc ai sở hữu mạng lưới lớn hơn, mà còn ở việc ai xây dựng được hạ tầng chuyển tiền hiệu quả hơn trong nền kinh tế số.