Trung Quốc chưa lấy được thị phần dệt may của Việt Nam
Ngày 21/10, tại tọa đàm cập nhật thị trường dệt may thế giới trong khuôn khổ HanoiTex - HanoiFabric 2026, TS. Hoàng Mạnh Cầm, Chánh văn phòng Hội đồng quản trị Vinatex, cho biết hàng dệt may Trung Quốc phục hồi mạnh tại Mỹ và EU từ tháng 3, nhưng phần thị phần giành thêm này đến từ các đối thủ khác, chứ không phải từ Việt Nam.
Đáng chú ý, theo ông, nhiều “lực đỡ” giúp Việt Nam trụ vững năm 2026 sẽ không lặp lại năm 2027, trong khi khoảng cách thuế với Trung Quốc đang thu hẹp.
Theo số liệu của TS. Hoàng Mạnh Cầm, trong giai đoạn từ tháng 3 đến tháng 7, thị phần của Trung Quốc tại Mỹ tăng khoảng 6%, Việt Nam tăng khoảng 1%. Tổng tăng trưởng thị phần này tương ứng mức giảm của Indonesia, Ấn Độ, Bangladesh và các nước còn lại. Tại EU, Trung Quốc tăng 7,6%, Việt Nam tăng 0,4%, trong khi Thổ Nhĩ Kỳ, Ấn Độ, Bangladesh và các quốc gia khác đều giảm.
Việt Nam hiện chiếm 22,4% thị phần nhập khẩu dệt may của Mỹ, cao nhất, và giữ vị trí số một hơn một năm qua. Con số này nằm trong bối cảnh thị trường chung đi xuống: tháng 7, Mỹ nhập 9 tỉ USD hàng dệt may, giảm gần 10% so với cùng kì; lũy kế 7 tháng nhập gần 57 tỉ USD, giảm 7,7%. Tại EU, thị phần của Việt Nam duy trì quanh mức 4,5-4,7%, suy giảm không đáng kể.
Thuế ngang bằng, Trung Quốc hồi phục nhanh
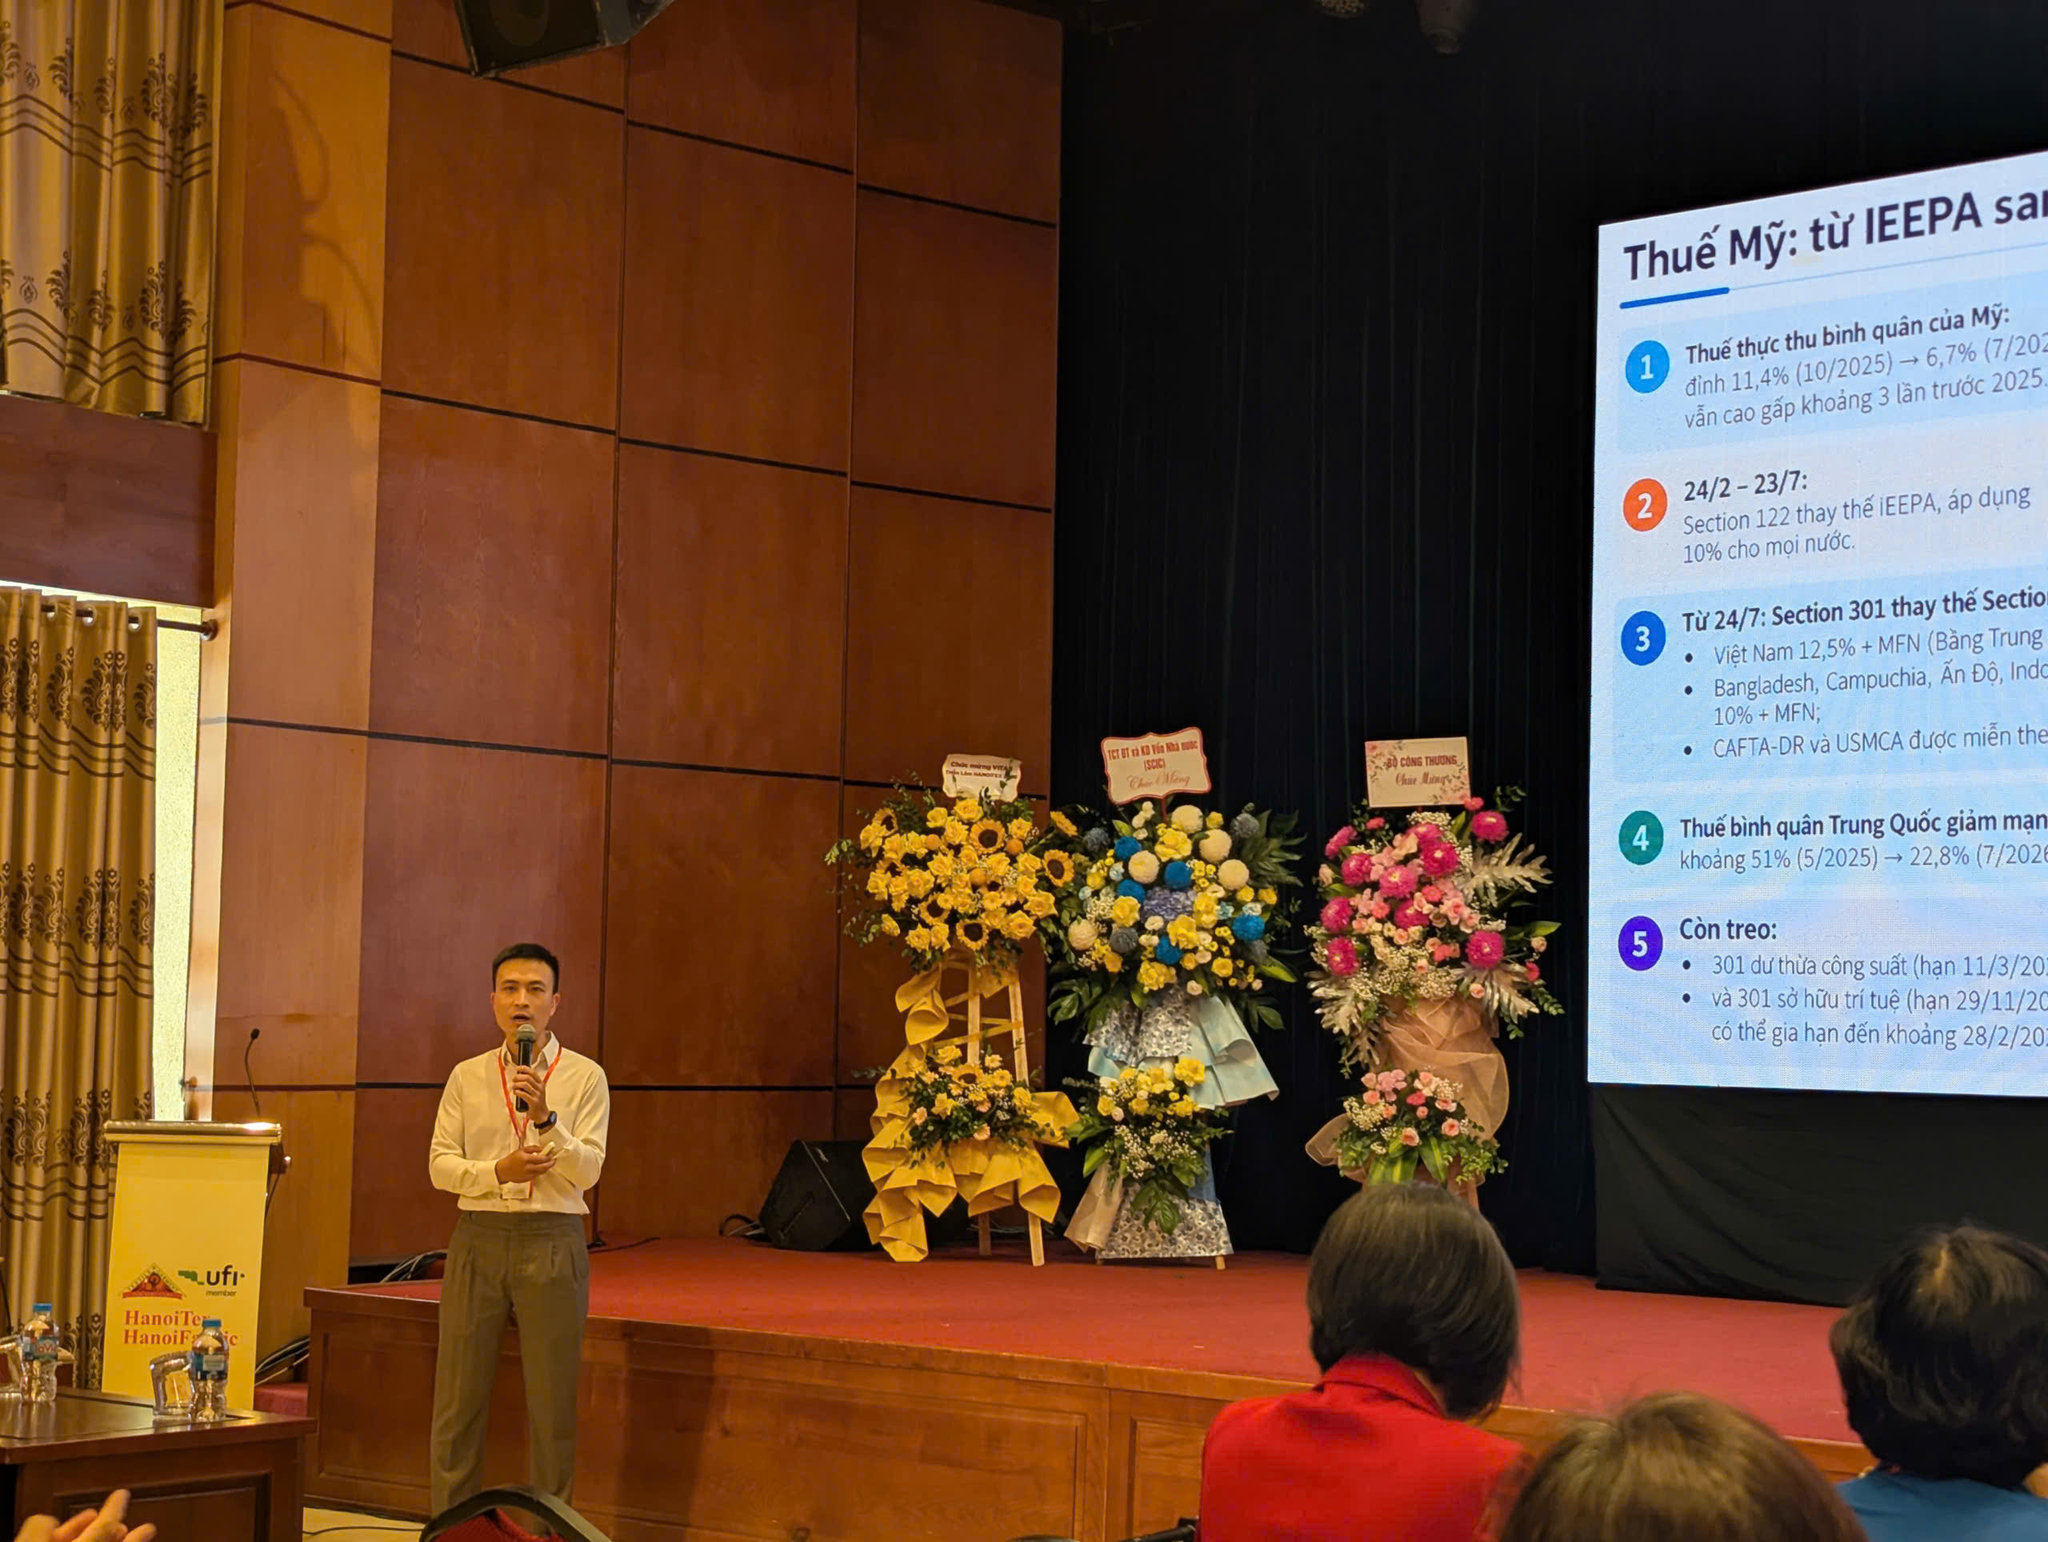
Theo TS. Hoàng Mạnh Cầm, điều đáng lo nhất là nhịp phục hồi của Trung Quốc trùng với thời điểm Mỹ áp mức thuế 10% cho mọi quốc gia theo Section 122 sau phán quyết của Tòa án Tối cao Mỹ hồi tháng 2. Mức này áp từ 24/2 đến 23/7.
Sau đó, theo kết luận điều tra Section 301, Việt Nam và Trung Quốc cùng chịu 12,5% cộng thuế tối huệ quốc, còn Bangladesh, Campuchia, Ấn Độ, Indonesia chịu 10% cộng thuế tối huệ quốc.
Thuế bình quân của Trung Quốc vì thế giảm từ khoảng 51% hồi tháng 5/2025 xuống khoảng 22,8% trong tháng 7/2026. Mức thuế của Việt Nam thấp hơn mức đối ứng ban đầu 46% và mức 20% năm ngoái, nhưng ông Cầm nhận định đây vẫn là bất lợi, vì khoảng cách thuế vốn là lợi thế của Việt Nam so với Trung Quốc đang thu hẹp, trong khi hàng Trung Quốc có giá rẻ, sản xuất được loạt lớn và cả nhóm hàng kĩ thuật tương đối cao.
Sức ép thể hiện rõ ở giá. Sau 8 tháng, xuất khẩu may mặc của Trung Quốc tăng thêm khoảng 6,1 tỉ USD, trong đó 4,9 tỉ USD vào Mỹ và 1,2 tỉ USD vào EU. Đơn giá hàng may mặc Trung Quốc vào Mỹ vẫn giảm khoảng 13,2% so với cùng kì để cạnh tranh.
6 "lực đỡ" của Việt Nam, phần lớn không lặp lại
Lí giải vì sao Việt Nam không mất thị phần, TS. Hoàng Mạnh Cầm chỉ ra 6 lực đỡ:
Cửa sổ thuế ngang bằng 5 tháng từ 24/2 đến 23/7, khi mọi nước cùng chịu 10%.
Mỹ hoàn thuế đối ứng cho các nhà nhập khẩu của họ, giúp giải phóng thanh khoản để nhập thêm hàng.
Đơn hàng đặt sớm trước mốc 24/7, khi các nhà nhập khẩu dự báo mức thuế Section 301 sẽ cao hơn.
Cầu sợi bông tăng mạnh của Trung Quốc.
Nền chi phí nguyên liệu thấp trong quý I, khi giá bông, xơ sợi và xăng dầu chưa tăng vì xung đột Trung Đông.
Các yếu tố kích cầu tiêu dùng tại Mỹ chỉ có một lần như World Cup 2026 và hoàn thuế thu nhập cá nhân.
TS. Hoàng Mạnh Cầm lưu ý, nhiều lợi thế trong số này sẽ không lặp lại trong năm tới.
Về dài hạn, Việt Nam còn ba nền tảng. Thứ nhất là vị trí số một tại Mỹ. Thứ hai, kết quả một khảo sát giới thời trang Mỹ cho thấy khoảng 60% doanh nghiệp mua trên 10% đơn hàng từ Việt Nam, so với 50% với Trung Quốc và 47% với Bangladesh. Thứ ba là vị trí số một về xuất khẩu sợi bông sang Trung Quốc, chiếm khoảng một nửa thị phần.
Sợi: đầu tàu nhưng cũng còn điểm yếu
Mảng sợi được đánh giá là điểm nóng. Theo TS. Hoàng Mạnh Cầm, xuất khẩu dệt sợi sang Trung Quốc tăng khoảng 1,9 tỉ USD trong tổng mức tăng khoảng 2,4 tỉ USD của toàn ngành sau 9 tháng, tức đóng góp khoảng 80% phần tăng thêm. Tuy nhiên, thị phần sợi của Việt Nam tại Trung Quốc đã giảm từ 56% năm ngoái xuống 46,3%, chủ yếu vào Ấn Độ (tăng 8,4 điểm phần trăm), Trung Á (5,3 điểm) và Indonesia (0,7 điểm).
Cùng lúc, tăng trưởng nhập khẩu sợi của Trung Quốc hạ từ 77% hồi tháng 5 xuống 38,7% trong tháng 8, và ông Cầm cho rằng nhu cầu cuối năm không lớn nên đà này nhiều khả năng tiếp tục giảm.
Năm 2027: Bốn nhóm rủi ro
Với năm 2027, ông Cầm nêu bốn nhóm rủi ro bên ngoài. Thứ nhất là nhu cầu: IMF giữ dự báo kinh tế toàn cầu tăng khoảng 3,4%, còn WTO dự báo nhập khẩu hàng hóa của Bắc Mỹ tăng 2,7%, châu Âu 1,4%. Thứ hai là giá năng lượng và vận tải: Cơ quan Thông tin năng lượng Mỹ dự báo giá dầu Brent bình quân năm 2027 đạt 84 USD một thùng, so với 69 USD năm 2025. Thứ ba là thuế: Bangladesh, Campuchia, Indonesia, Malaysia đã có thỏa thuận riêng với Mỹ về hạn ngạch thuế 0% nếu dùng bông, sợi Mỹ, còn Việt Nam và Trung Quốc chưa có. Hai cuộc điều tra liên quan Việt Nam vẫn chưa có kết luận, trong khi các hiệp định thương mại tự do của Ấn Độ với Anh và EU giảm thuế về 0% ngay khi có hiệu lực. Thứ tư là Trung Quốc: thừa công suất, nguy cơ xung đột thương mại với Mỹ và EU, cùng khả năng mô hình “Trung Quốc +1” thu hẹp khi mặt bằng thuế ngang nhau.
Trong nước, ông dự báo ngành sẽ chịu 4 sức ép trong năm 2027, gồm tiền lương, lãi suất, đầu tư công cạnh tranh vốn và lao động, và giá điện.