Doanh nghiệp Đồng Nai muốn vay vốn: Đừng chỉ nhìn tài sản thế chấp
Vướng mắc về tài sản bảo đảm, hồ sơ tài chính, chi phí vốn và thời gian giải ngân đang ảnh hưởng đến khả năng tiếp cận tín dụng của doanh nghiệp, nhất là doanh nghiệp nhỏ và vừa.
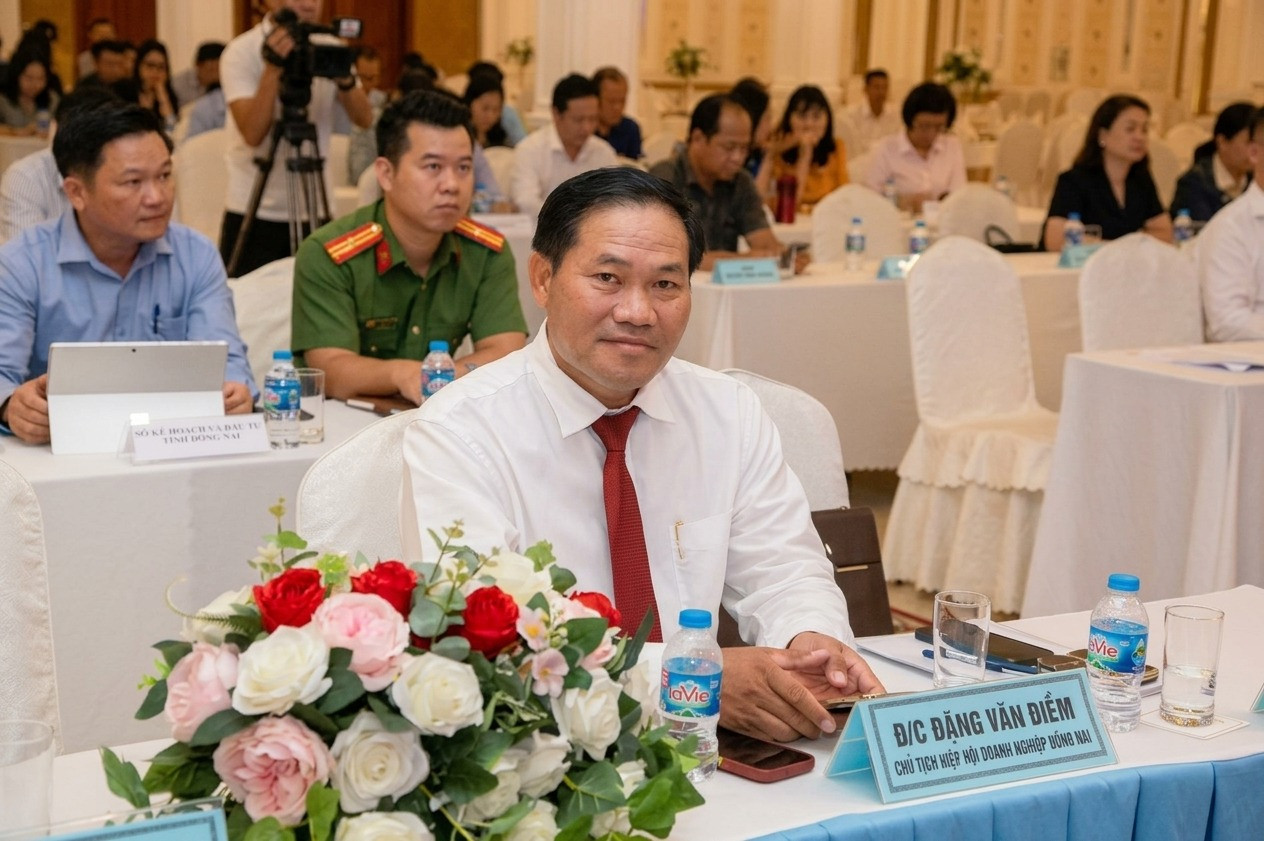
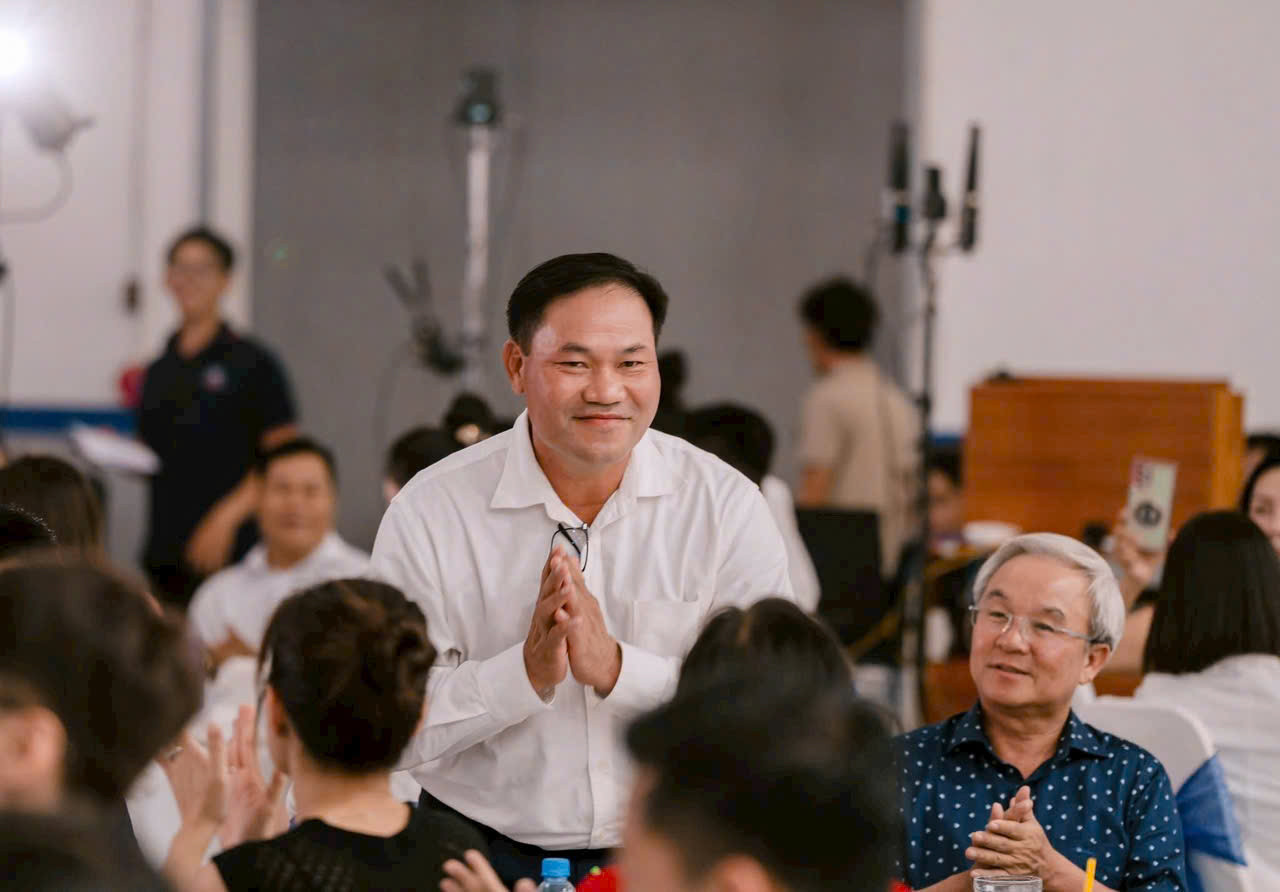
Trao đổi với phóng viên Một Thế Giới bên lề Hội nghị “Ngành ngân hàng đồng hành khơi thông nguồn lực tài chính – ngân hàng phục vụ tăng trưởng vùng Đông Nam Bộ giai đoạn 2026–2030”, ông Đặng Văn Điềm - Chủ tịch Liên đoàn Doanh nghiệp TP. Đồng Nai cho rằng, các tổ chức tín dụng linh hoạt hơn trong đánh giá khoản vay.
Đồng thời tăng cường phối hợp với chính quyền để tháo gỡ những rào cản về thủ tục và hỗ trợ doanh nghiệp tiếp cận nguồn vốn phục vụ sản xuất, kinh doanh.
Nhiều rào cản trong tiếp cận vốn ngân hàng
- Thưa ông, từ thực tiễn hoạt động của cộng đồng doanh nghiệp, những khó khăn, vướng mắc nào đang ảnh hưởng đến khả năng tiếp cận vốn tín dụng ngân hàng tại TP. Đồng Nai?
Ông Đặng Văn Điềm: Trong bối cảnh doanh nghiệp phải đối mặt với áp lực chi phí đầu vào, thị trường tiêu thụ và yêu cầu đổi mới công nghệ, vốn tín dụng ngân hàng vẫn là nguồn lực quan trọng đối với hoạt động sản xuất, kinh doanh. Nguồn vốn này giúp doanh nghiệp bổ sung vốn lưu động, mở rộng sản xuất và đáp ứng nhu cầu kinh doanh.
Tuy nhiên, qua thực tiễn hoạt động của cộng đồng doanh nghiệp, chúng tôi nhận thấy việc tiếp cận tín dụng vẫn còn những khó khăn cần được quan tâm tháo gỡ.
Ngay cả doanh nghiệp có phương án kinh doanh khả thi nhưng thiếu tài sản thế chấp vẫn gặp khó khăn khi tiếp cận nguồn vốn ngân hàng.
Ông Đặng Văn Điềm
Trước hết là điều kiện tiếp cận vốn vay. Nhiều doanh nghiệp nhỏ và vừa có nhu cầu bổ sung vốn lưu động, mở rộng sản xuất nhưng chưa đáp ứng đầy đủ các điều kiện tín dụng, đặc biệt là yêu cầu về tài sản bảo đảm, hồ sơ tài chính và khả năng chứng minh dòng tiền.
Vì vậy, ngay cả doanh nghiệp có phương án kinh doanh khả thi nhưng thiếu tài sản thế chấp vẫn gặp khó khăn khi tiếp cận nguồn vốn ngân hàng.
Bên cạnh điều kiện vay vốn, chi phí vốn và các yêu cầu tín dụng cũng tạo áp lực đối với hoạt động của doanh nghiệp. Lãi suất cho vay, các khoản phí liên quan và yêu cầu duy trì những điều kiện tín dụng có thể làm gia tăng chi phí hoạt động, ảnh hưởng đến khả năng cạnh tranh. Áp lực này càng đáng lưu ý đối với những doanh nghiệp có biên lợi nhuận thấp hoặc đơn hàng chưa ổn định.
Khó khăn còn đến từ thời gian hoàn tất thủ tục vay vốn. Quá trình chuẩn bị hồ sơ, thẩm định phương án kinh doanh, định giá tài sản bảo đảm và hoàn tất các thủ tục giải ngân đôi khi kéo dài, chưa đáp ứng kịp thời nhu cầu vốn theo tiến độ đơn hàng và chu kỳ sản xuất. Khi thời điểm giải ngân không phù hợp với nhu cầu thực tế, doanh nghiệp có thể gặp khó khăn trong việc chủ động nguồn vốn phục vụ hoạt động sản xuất, kinh doanh.
Ngoài ra, một bộ phận doanh nghiệp chưa nắm rõ các chương trình tín dụng ưu đãi, điều kiện tiếp cận vốn hoặc chưa được hướng dẫn đầy đủ để hoàn thiện hồ sơ. Điều này cho thấy việc tháo gỡ khó khăn không chỉ nằm ở điều kiện cho vay của ngân hàng, mà còn cần cải thiện khả năng cung cấp thông tin, hướng dẫn doanh nghiệp và kết nối giữa ngân hàng, cơ quan quản lý với các tổ chức đại diện doanh nghiệp.
Kiến nghị đổi mới đánh giá tín dụng, tháo gỡ vướng mắc về vốn
- Từ những khó khăn nêu trên, Liên đoàn Doanh nghiệp TP. Đồng Nai kiến nghị những giải pháp gì đối với Ngân hàng Nhà nước và các tổ chức tín dụng?
Ông Đặng Văn Điềm: Để tháo gỡ khó khăn về vốn, chúng tôi kiến nghị Ngân hàng Nhà nước và các tổ chức tín dụng tiếp tục triển khai các giải pháp giảm lãi suất cho vay phù hợp với điều kiện thị trường. Đồng thời, cần công khai, minh bạch lãi suất, phí và điều kiện tín dụng để doanh nghiệp có đầy đủ thông tin, chủ động tính toán chi phí vốn và xây dựng phương án sản xuất, kinh doanh phù hợp.
Cùng với việc giảm áp lực chi phí vốn, quy trình tiếp nhận, thẩm định và giải ngân cũng cần được cải thiện. Theo đó, cần đơn giản hóa hồ sơ, rút ngắn thời gian thẩm định và giải ngân đối với doanh nghiệp có phương án sản xuất, kinh doanh khả thi, lịch sử tín dụng tốt và dòng tiền rõ ràng. Việc xử lý hồ sơ kịp thời sẽ giúp doanh nghiệp chủ động hơn trong việc bố trí nguồn vốn theo nhu cầu sản xuất, kinh doanh.
Khi thời điểm giải ngân không phù hợp với nhu cầu thực tế, doanh nghiệp có thể gặp khó khăn trong việc chủ động nguồn vốn phục vụ hoạt động sản xuất, kinh doanh.
Ông Đặng Văn Điềm
Một nội dung quan trọng khác là đổi mới cách đánh giá tín dụng theo hướng linh hoạt hơn. Bên cạnh việc xem xét tài sản bảo đảm, các tổ chức tín dụng cần tăng cường đánh giá dòng tiền, hợp đồng đầu ra, uy tín thanh toán và hiệu quả phương án kinh doanh. Cách tiếp cận này giúp xem xét toàn diện hơn năng lực hoạt động và khả năng trả nợ của doanh nghiệp, nhất là những trường hợp có phương án khả thi nhưng còn hạn chế về tài sản thế chấp.
Về chính sách tín dụng, chúng tôi kiến nghị tăng cường các gói tín dụng phù hợp với doanh nghiệp nhỏ và vừa, doanh nghiệp công nghiệp hỗ trợ, doanh nghiệp đổi mới công nghệ, chuyển đổi số và sản xuất xanh. Đây là những nhóm doanh nghiệp có nhu cầu vốn gắn với hoạt động sản xuất, kinh doanh và quá trình đổi mới. Đối với doanh nghiệp thực sự gặp khó khăn nhưng còn khả năng phục hồi, cần tạo điều kiện cơ cấu lại thời hạn trả nợ theo quy định, qua đó hỗ trợ doanh nghiệp vượt qua khó khăn và duy trì hoạt động.
- Ngoài giải pháp từ phía ngân hàng, vai trò của UBND TP. Đồng Nai và các sở, ban, ngành cần được phát huy như thế nào để hỗ trợ doanh nghiệp tháo gỡ vướng mắc về tín dụng?
Ông Đặng Văn Điềm: Chúng tôi kiến nghị UBND TP. Đồng Nai và các sở, ban, ngành tăng cường phối hợp với ngân hàng tổ chức định kỳ các chương trình kết nối ngân hàng - doanh nghiệp. Những chương trình này cần tập trung giải quyết hồ sơ và nhu cầu vốn thực tế của doanh nghiệp, tránh tổ chức hình thức, bảo đảm việc kết nối đi vào những vướng mắc cụ thể trong quá trình tiếp cận tín dụng.
Song song đó, cần nâng cao hiệu quả hoạt động của các quỹ bảo lãnh tín dụng cho doanh nghiệp nhỏ và vừa theo quy định; nghiên cứu giải pháp hỗ trợ những doanh nghiệp có phương án khả thi nhưng thiếu tài sản bảo đảm. Đây là một trong những hướng cần được quan tâm nhằm hỗ trợ doanh nghiệp khắc phục hạn chế về điều kiện thế chấp khi tiếp cận nguồn vốn ngân hàng.
Một nhóm vướng mắc khác liên quan đến thủ tục pháp lý phục vụ hoạt động sản xuất, kinh doanh và vay vốn. Vì vậy, cần đẩy nhanh giải quyết các thủ tục về đất đai, tài sản, đăng ký giao dịch bảo đảm và các hồ sơ pháp lý liên quan, giúp doanh nghiệp thuận lợi hơn khi hoàn thiện điều kiện tiếp cận tín dụng.
Để những giải pháp trên được triển khai đồng bộ, chúng tôi cũng kiến nghị thiết lập đầu mối tiếp nhận, tổng hợp và phản hồi các kiến nghị của doanh nghiệp về tín dụng ngân hàng. Trên cơ sở đó, cần tổ chức đối thoại định kỳ để xử lý những vướng mắc vượt thẩm quyền của từng đơn vị. Việc có đầu mối tiếp nhận và cơ chế phản hồi sẽ góp phần tăng cường phối hợp giữa các cơ quan quản lý, tổ chức tín dụng và doanh nghiệp trong quá trình giải quyết khó khăn.
Bên cạnh việc xem xét tài sản bảo đảm, các tổ chức tín dụng cần tăng cường đánh giá dòng tiền, hợp đồng đầu ra, uy tín thanh toán và hiệu quả phương án kinh doanh
Ông Đặng Văn Điềm
- Về phía cộng đồng doanh nghiệp, cần có những thay đổi gì để nâng cao khả năng tiếp cận vốn và xây dựng quan hệ tín dụng lâu dài với ngân hàng?
Ông Đặng Văn Điềm: Bên cạnh trách nhiệm của ngân hàng và cơ quan quản lý, bản thân doanh nghiệp cũng cần chủ động nâng cao năng lực quản trị tài chính, minh bạch báo cáo tài chính, thực hiện đầy đủ nghĩa vụ thuế và xây dựng phương án kinh doanh khả thi. Đồng thời, doanh nghiệp phải sử dụng vốn vay đúng mục đích.
Đây là những yếu tố quan trọng để củng cố uy tín tín dụng và tạo dựng quan hệ hợp tác lâu dài với ngân hàng. Khi năng lực tài chính, phương án kinh doanh và việc sử dụng vốn được thể hiện rõ ràng, doanh nghiệp sẽ có cơ sở tốt hơn để làm việc với tổ chức tín dụng trong quá trình tiếp cận vốn.
- Theo ông, đâu là định hướng cần được ưu tiên để việc tháo gỡ khó khăn về vốn cho doanh nghiệp đạt hiệu quả thực chất và bền vững?
Ông Đặng Văn Điềm: Chúng tôi mong muốn các cơ quan quản lý nhà nước và tổ chức tín dụng xem việc tháo gỡ khó khăn về vốn cho doanh nghiệp là nhiệm vụ phối hợp thường xuyên, thực chất và hiệu quả, thay vì chỉ giải quyết từng trường hợp riêng lẻ.
Trong đó, cần chuyển từ cách tiếp cận chủ yếu dựa trên điều kiện tài sản bảo đảm sang đánh giá toàn diện hơn về năng lực doanh nghiệp, dòng tiền và tính khả thi của phương án kinh doanh. Việc đổi mới cách đánh giá cần đi cùng yêu cầu bảo đảm an toàn tín dụng và tuân thủ pháp luật.
Liên đoàn Doanh nghiệp TP. Đồng Nai cam kết tiếp tục phát huy vai trò cầu nối giữa doanh nghiệp với chính quyền và các tổ chức tín dụng; kịp thời tổng hợp những khó khăn, vướng mắc và kiến nghị các giải pháp thiết thực. Qua đó, góp phần cải thiện môi trường đầu tư, kinh doanh, tạo điều kiện để doanh nghiệp tiếp cận nguồn vốn thuận lợi hơn và thúc đẩy kinh tế TP. Đồng Nai phát triển bền vững.