

Tài sản mã hóa dần được mở hành lang pháp lí, Bitcoin có thoát vòng xoáy đầu cơ?
CAEX, SCEX và TCEX vừa công bố hoàn tất thẩm định an toàn hệ thống thông tin cấp độ 4, đánh dấu bước tiến trong quá trình chuẩn bị tham gia thị trường tài sản mã hóa tại Việt Nam.
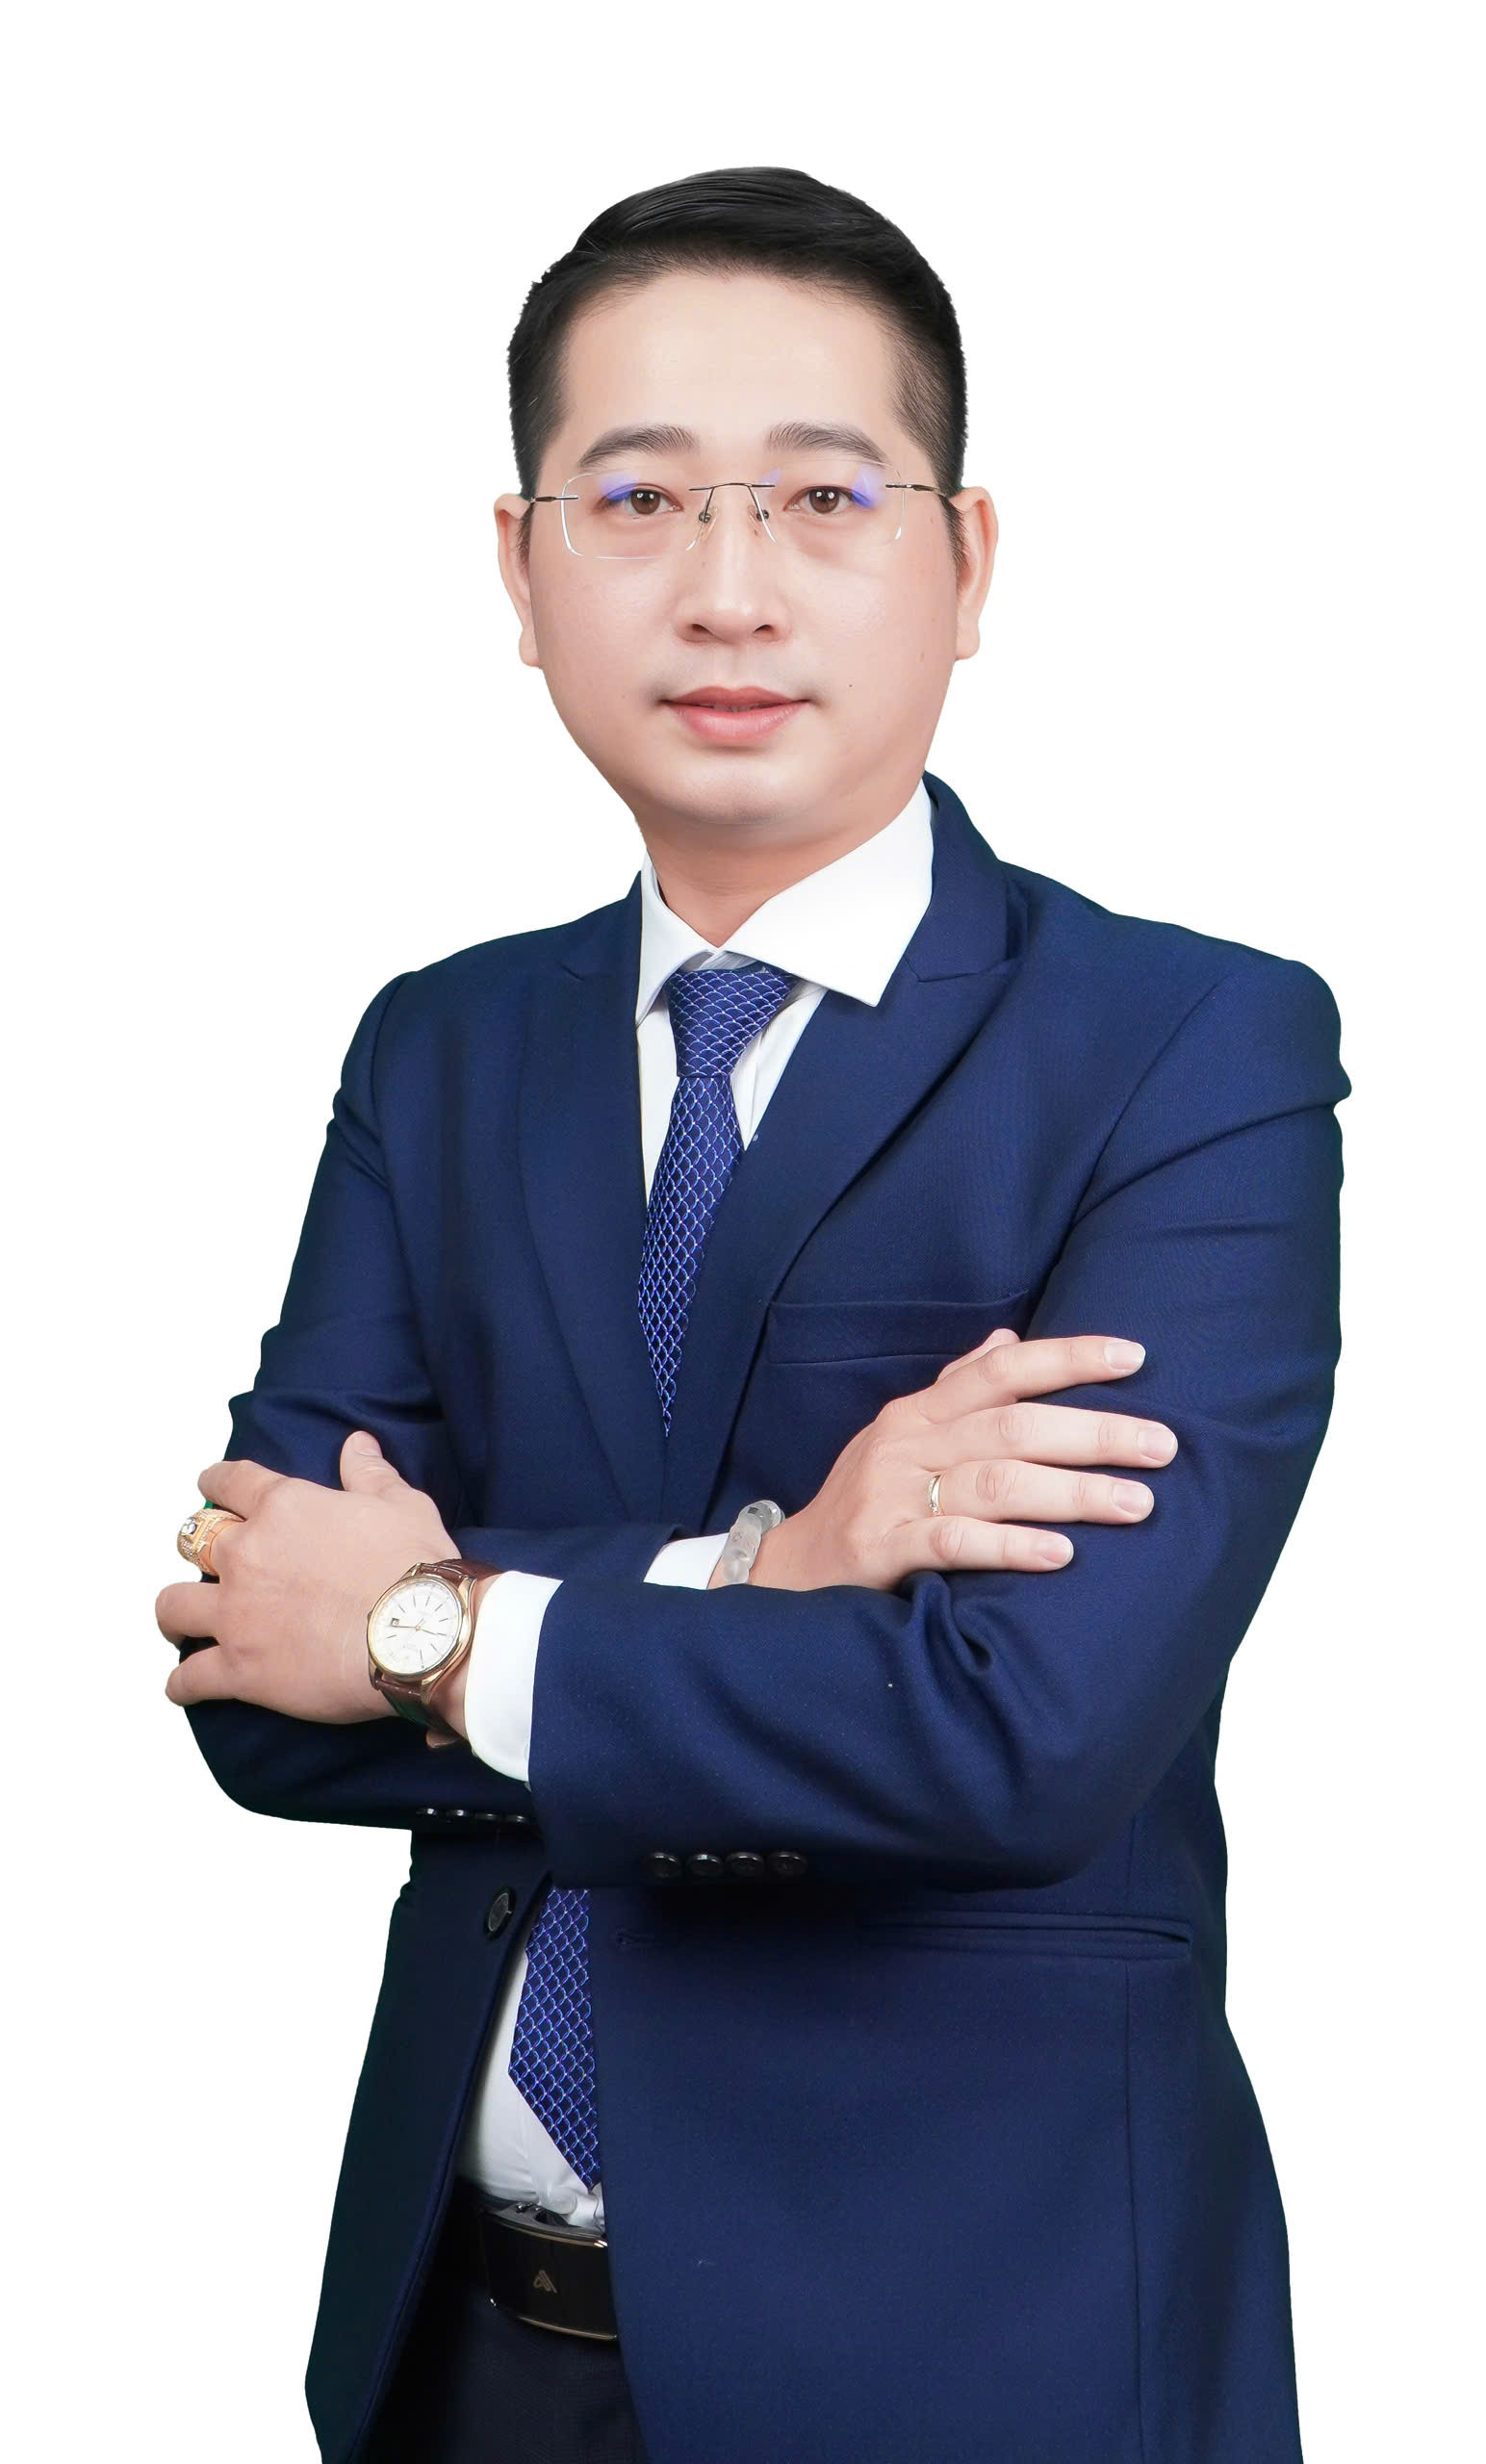
Khi hành lang pháp lí dần được thiết lập, nhà đầu tư có thể tiếp cận các kênh giao dịch trong nước với cơ chế quản lí rõ ràng hơn. Tuy nhiên, theo ThS Phạm Nhật Huy, pháp lí minh bạch có thể giảm một số rủi ro nhưng chưa đủ để đưa Bitcoin từ tài sản đầu cơ trở thành lựa chọn đầu tư dài hạn an toàn.
Khung pháp lí mở đường cho dòng vốn chính thức
Việc xây dựng cơ chế quản lí thị trường tài sản mã hóa đang mở ra một giai đoạn mới tại Việt Nam. Theo ThS Phạm Nhật Huy, Nghị quyết 05/2025/NQ-CP về thí điểm thị trường tài sản mã hóa, có hiệu lực từ ngày 9/9/2025, là bước tiến cụ thể trong quá trình đưa hoạt động này vào khuôn khổ quản lí.
Chương trình thí điểm kéo dài 5 năm, đặt ra các yêu cầu về cấp phép tổ chức cung cấp dịch vụ, vốn, lưu kí, giám sát giao dịch, phòng chống rửa tiền và an ninh mạng. Các hoạt động chào bán, phát hành, giao dịch và thanh toán tài sản mã hóa trong khuôn khổ thí điểm phải tuân thủ quy định về sử dụng đồng Việt Nam.
Trong hoàn cảnh đó, việc CAEX, SCEX và TCEX công bố hoàn tất thẩm định an toàn hệ thống thông tin cấp độ 4 cho thấy các doanh nghiệp đang tiến thêm một bước trong quá trình chuẩn bị hạ tầng công nghệ. Tuy nhiên, kết quả thẩm định này không đồng nghĩa với việc các doanh nghiệp đã hoàn tất toàn bộ điều kiện hoặc được cấp phép chính thức để cung cấp dịch vụ.
Theo ông Huy, khi khung pháp lí ngày càng rõ ràng, tâm lí nhà đầu tư có thể thay đổi theo ba hướng.
Trước hết, sự hiện diện của các tổ chức được cấp phép cùng cơ chế giám sát và xử lí khiếu nại rõ ràng hơn có thể giúp giảm bớt tâm lí e ngại về rủi ro pháp lí và đối tác. Thứ hai, dòng tiền có khả năng dịch chuyển từ các nền tảng nước ngoài hoặc hoạt động phi chính thức sang những tổ chức cung cấp dịch vụ trong nước được cấp phép.
Theo khoản 2 Điều 7 Nghị quyết 05/2025/NQ-CP, sau sáu tháng kể từ thời điểm tổ chức cung cấp dịch vụ tài sản mã hóa đầu tiên được cấp phép, nhà đầu tư trong nước giao dịch ngoài các tổ chức được cấp phép có thể bị xử lí theo quy định. Thời hạn này được tính từ mốc cấp phép nói trên, không phải từ ngày nghị quyết có hiệu lực.
Thứ ba, những yêu cầu về công bố thông tin, lưu kí và quản trị rủi ro có thể giúp nhà đầu tư phân biệt rõ hơn giữa các loại tài sản mã hóa, thay vì đánh đồng Bitcoin với những token mang tính đầu cơ hoặc các dự án có đặc điểm và cơ sở giá trị khác nhau.
Tuy nhiên, theo ông Huy, sự rõ ràng về pháp lí không nhất thiết lập tức làm giảm đầu cơ. Ngược lại, trong giai đoạn đầu, thông tin về việc thị trường được quản lí có thể kích thích tâm lí sợ bỏ lỡ cơ hội (FOMO), khi một bộ phận nhà đầu tư hiểu nhầm rằng sự tham gia của các tổ chức trong nước đồng nghĩa với việc tài sản được Nhà nước bảo đảm.
Pháp lí rõ hơn chưa đồng nghĩa Bitcoin an toàn hơn
Điểm cần phân biệt là việc Nhà nước thiết lập khuôn khổ quản lí thị trường không đồng nghĩa với việc bảo đảm giá trị của từng tài sản mã hóa. Bitcoin vẫn có thể biến động mạnh theo tâm lí thị trường, thanh khoản và các yếu tố kinh tế vĩ mô. Ngay cả khi giao dịch thông qua một tổ chức được cấp phép, nhà đầu tư vẫn có thể chịu thua lỗ đáng kể.
Theo ThS Phạm Nhật Huy, khung pháp lí là điều kiện cần để thu hút dòng vốn dài hạn, nhưng chưa phải điều kiện đủ. Pháp luật có thể giúp giảm rủi ro liên quan đến đối tác, vận hành và tuân thủ, song không thể biến một tài sản có mức biến động cao thành tài sản an toàn.
Để xây dựng niềm tin bền vững, thị trường cần những cơ chế bảo vệ thực chất, trong đó có việc tách biệt tài sản khách hàng với tài sản của tổ chức cung cấp dịch vụ, minh bạch thông tin, kiểm toán và xác minh dự trữ phù hợp, giám sát hành vi thao túng thị trường, quản trị rủi ro đòn bẩy và thiết lập quy trình xử lí tranh chấp rõ ràng. Song song đó, giáo dục tài chính cần giúp nhà đầu tư hiểu rõ đặc tính tài sản, khả năng biến động giá và mức tổn thất có thể xảy ra.
Một thị trường có quy mô giao dịch lớn chưa chắc đã là thị trường phát triển bền vững nếu dòng tiền chủ yếu chạy theo tin đồn, hiệu ứng đám đông hoặc kì vọng lợi nhuận ngắn hạn. Ngược lại, môi trường minh bạch hơn có thể tạo điều kiện để nhà đầu tư đánh giá tài sản trên cơ sở thông tin, chiến lược phân bổ vốn và khả năng chấp nhận rủi ro.
Vì vậy, tác động dài hạn của khung pháp lí không nên chỉ được đo bằng số lượng nền tảng được cấp phép hay tốc độ tăng trưởng giao dịch. Những tiêu chí quan trọng hơn còn bao gồm mức độ minh bạch, khả năng bảo vệ khách hàng, chất lượng quản trị rủi ro và sự trưởng thành trong hành vi đầu tư.
Khi các quy định tiếp tục được hoàn thiện, thị trường tài sản mã hóa tại Việt Nam có cơ hội chuyển dần từ hoạt động phân tán sang môi trường giao dịch có tổ chức hơn. Nhưng để dòng vốn thực sự dịch chuyển từ đầu cơ ngắn hạn sang đầu tư dài hạn, cần thêm thời gian, cơ chế giám sát hiệu quả và những nhà đầu tư hiểu rõ mình đang chấp nhận rủi ro gì.
Pháp lí có thể thiết lập luật chơi rõ ràng hơn, nhưng niềm tin bền vững không đến từ một con dấu cấp phép. Niềm tin ấy phải được xây dựng bằng chất lượng vận hành của thị trường và sự tỉnh táo của chính người tham gia.