
Từ khoản phí 6.600 đồng đến nguyên tắc cho mọi khoản phí thanh toán số
Ngày 30/10, Văn phòng Chính phủ ban hành Công văn 11066/VPCP-CN, truyền đạt chỉ đạo của Phó thủ tướng Thường trực Phạm Gia Túc về việc tháo gỡ những bất cập trong hoạt động thu phí điện tử đường bộ.
Bộ Xây dựng được giao chủ trì, phối hợp với Bộ Tài chính, Bộ Công Thương, Bộ Tư pháp, Bộ Khoa học và Công nghệ, Ngân hàng Nhà nước cùng các cơ quan liên quan nghiên cứu giải pháp, báo cáo Thủ tướng trước ngày 15/11/2026.
Chỉ đạo lần này đặt ra ba yêu cầu: Chủ phương tiện phải được lựa chọn dịch vụ thanh toán; các hợp đồng đã kí phải được tôn trọng; việc thanh toán không được làm tăng mức phí đường bộ đã được pháp luật quy định.
Bên cạnh đó là bốn hướng xử lí: Tăng cường truyền thông về bản chất thương mại của dịch vụ thanh toán; yêu cầu VETC và VDTC làm việc với các đơn vị cung ứng phương tiện thanh toán để xây dựng cơ chế giá linh hoạt, có thể thu theo giao dịch, theo tỉ lệ giá trị giao dịch hoặc miễn phí với xe ít sử dụng; công khai giá trước khi áp dụng; mở rộng kết nối với các ngân hàng và tổ chức trung gian thanh toán nhằm tăng cạnh tranh.
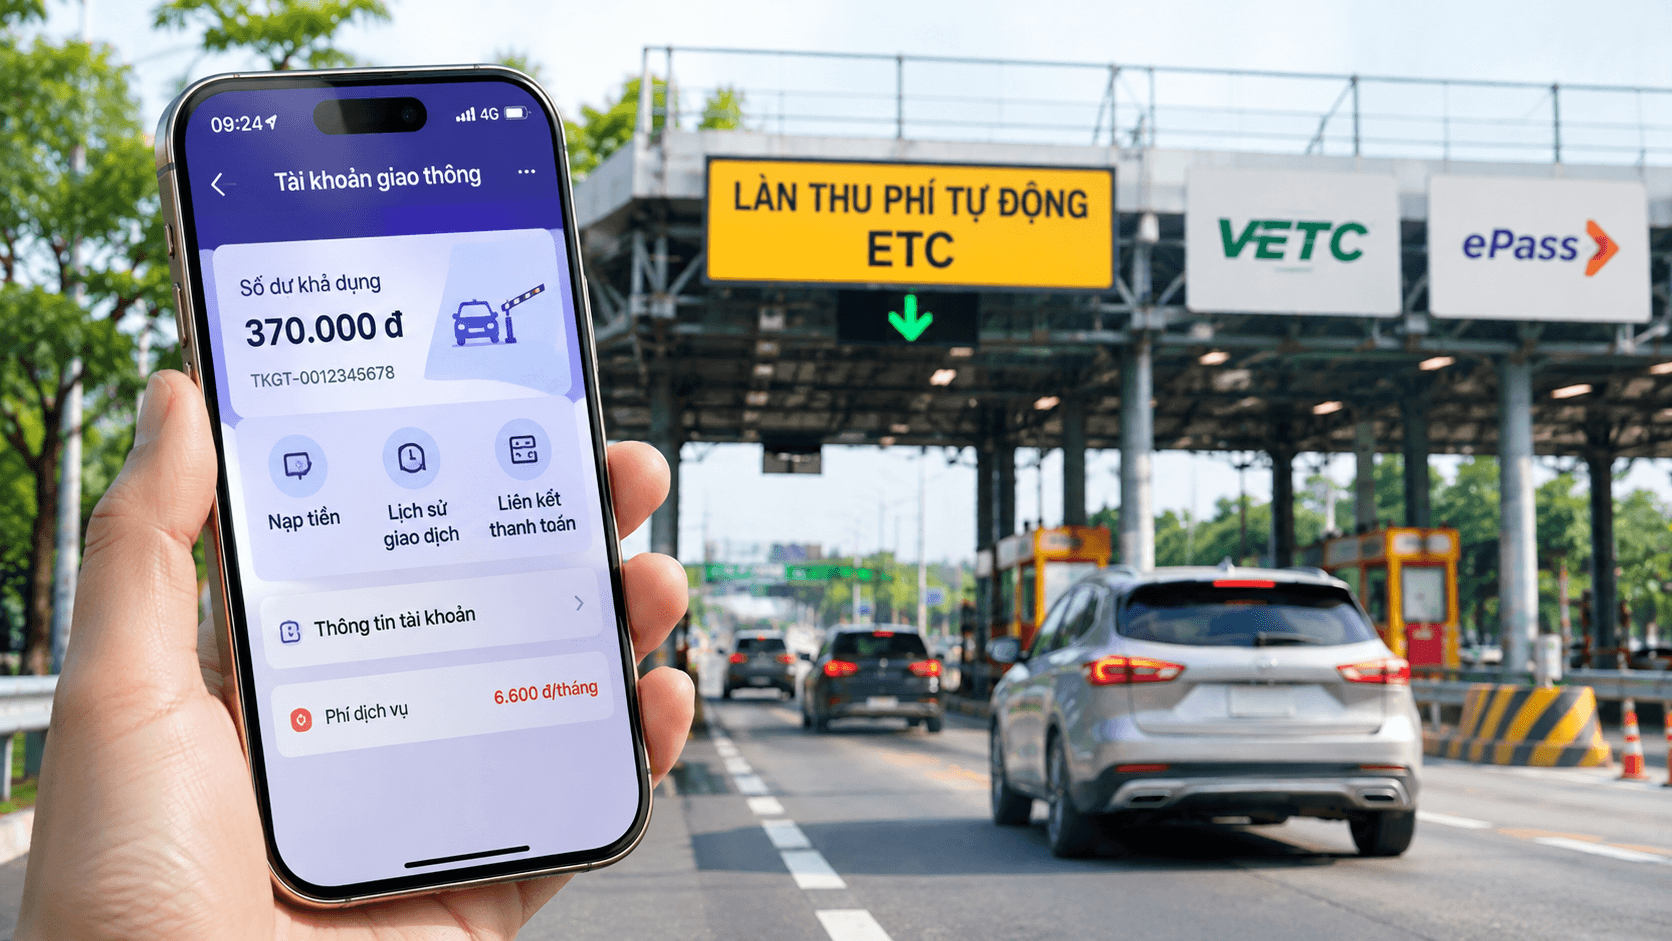
Không chỉ là động thái xử lí một bất cập trong thu phí không dừng, chỉ đạo còn gợi mở những nguyên tắc quan trọng hơn đối với các dịch vụ thanh toán số gắn với những giao dịch mà người dân gần như bắt buộc phải sử dụng.
Bốn vấn đề cần được làm rõ
Thứ nhất, gọi là giá dịch vụ không đồng nghĩa với việc đã xác lập đầy đủ cơ sở pháp lí.
Trước đây, tranh luận tập trung vào việc khoản tiền 6.600 đồng là phí thanh toán hay giá dịch vụ thương mại. Nếu được xác định là giá dịch vụ, doanh nghiệp có quyền chủ động định giá đến đâu, cơ quan quản lý nào có trách nhiệm giám sát?
Chỉ đạo ngày 30/10 chưa giải quyết dứt điểm câu hỏi này. Đáng chú ý, Bộ Tài chính và Ngân hàng Nhà nước đã được đưa vào nhóm cơ quan phối hợp. Tuy nhiên, nhiệm vụ được giao hiện nay là cùng tìm giải pháp tháo gỡ, chưa phải kết luận chính thức về bản chất pháp lý của khoản thu.
Vì vậy, cần phân biệt giữa việc truyền thông về một cách phân loại và việc xác lập căn cứ pháp lí cho cách phân loại đó. Đây là vấn đề cần được các cơ quan quản lí làm rõ, tránh để doanh nghiệp và người tiêu dùng hiểu khác nhau.
Thứ hai, tôn trọng hợp đồng phải là nguyên tắc xuyên suốt.
Một điểm đáng chú ý trong chỉ đạo là yêu cầu tôn trọng các hợp đồng đã ký. Điều này chạm đúng vào vấn đề pháp lí từng được luật sư Nguyễn Thị Thu Sương phân tích từ giữa tháng 8.
Theo tinh thần Luật Bảo vệ quyền lợi người tiêu dùng năm 2023, doanh nghiệp không thể tùy tiện đơn phương thay đổi nội dung hợp đồng gây bất lợi cho khách hàng. Một khoản thu mới muốn được áp dụng cần có cơ sở thỏa thuận, thông tin đầy đủ và bảo đảm quyền lựa chọn tiếp tục hoặc chấm dứt dịch vụ theo quy định.
Như vậy, câu chuyện không đơn thuần là 6.600 đồng nhiều hay ít, mà là doanh nghiệp có quyền thay đổi điều kiện giao dịch đã được xác lập với khách hàng đến đâu.
Thứ ba, thêm nhà cung cấp chưa chắc đã tạo ra cạnh tranh thực chất.
Một trong những giải pháp được đề cập là mở rộng kết nối tài khoản giao thông với nhiều ngân hàng và tổ chức trung gian thanh toán hơn.
Theo thông tin Bộ Xây dựng từng công bố, tài khoản giao thông không trực tiếp chứa tiền mà được liên kết với một phương tiện thanh toán tại một thời điểm. Chủ phương tiện có thể hủy liên kết mà không làm mất tài khoản giao thông.
Đây là cơ sở để mở rộng quyền lựa chọn. Tuy nhiên, cạnh tranh không chỉ nằm ở số lượng đơn vị tham gia mà còn ở cách họ định giá và khả năng tạo ra những lựa chọn thực sự khác biệt.
Một câu hỏi vẫn chưa có lời giải thỏa đáng là vì sao hai nhà cung cấp lớn cùng công bố một mức phí, vào cùng thời điểm. Việc mở rộng mạng lưới liên kết có thể tăng nguồn cung, nhưng chưa tự động giải quyết được nghi vấn về hành vi phối hợp giá. Đây vẫn là nội dung cần được cơ quan cạnh tranh xem xét độc lập.
Thứ tư, giá linh hoạt phải xuất phát từ mức độ sử dụng thực tế.
Đề xuất thu phí theo giao dịch, theo tỉ lệ giá trị giao dịch hoặc miễn phí với phương tiện ít sử dụng là một hướng điều chỉnh đáng chú ý.
Trước đó, nhiều chủ xe phản ứng vì dù phương tiện ít lưu thông, thậm chí trùm bạt không sử dụng, vẫn có nguy cơ phải trả phí duy trì ví. Một người sở hữu 30 phương tiện cho thuê cũng có thể phải chịu khoản thu riêng trên từng ví, bất kể tần suất giao dịch.
Chính sự thiếu tương xứng giữa mức phí và mức độ sử dụng đã khiến khoản thu 6.600 đồng trở thành vấn đề lớn hơn giá trị thực của nó.
Tuy nhiên, cơ chế giá linh hoạt chỉ có ý nghĩa khi người dùng được thông báo đầy đủ, biết trước mức thu và có quyền lựa chọn trước khi chính sách có hiệu lực.
Từ 6.600 đồng đến câu chuyện quản lí thanh toán số
Để hiểu vì sao một khoản thu nhỏ lại tạo ra tranh luận lớn, cần nhìn lại diễn biến từ đầu.
Từ ngày 1/8, VETC và Viettel Money công bố mức phí 6.600 đồng/tháng đối với khách hàng cá nhân và 66.000 đồng/tháng đối với tổ chức. Hai đơn vị cùng đưa ra mức thu tương ứng, gần như cùng thời điểm, khiến người sử dụng đặt câu hỏi.
Phản ứng xuất hiện trên báo chí và mạng xã hội. Luật sư Trần Vũ Hải tuyên bố sẵn sàng khởi kiện; Ủy ban Cạnh tranh Quốc gia xác nhận đang xem xét vụ việc.
Sáng 20/8, VETC và sau đó là Viettel Money thông báo tạm dừng thu phí. Trong thư xin lỗi, VETC sử dụng cụm từ tạm dừng, xin lỗi vì những băn khoăn và trải nghiệm của khách hàng, đồng thời khẳng định chưa thu khoản tiền này. Cách diễn đạt đó cũng từng gây tranh luận khi đặt cạnh những phản ánh trước đó của người sử dụng.
Đến cuối tháng 10, sau khi Bộ Xây dựng báo cáo, Chính phủ đã có chỉ đạo xử lý và đặt thời hạn báo cáo trước ngày 15/11.
Quy mô của vấn đề không nhỏ. Cả nước có khoảng 6,3 triệu người sử dụng tài khoản giao thông. Theo thông tin Tasco công bố, VETC có khoảng 4,3 triệu khách hàng ứng dụng, trong đó khoảng 3 triệu người sử dụng ví. Doanh thu năm 2025 của doanh nghiệp đạt 666 tỉ đồng. Đại biểu Lê Hoàng Anh từng nêu con số lỗ lũy kế của VETC hơn 468 tỉ đồng.
Trong khi đó, chi phí thanh toán qua các kênh khác nhau cũng không giống nhau: qua MoMo có mức phí tối thiểu 1.100 đồng/giao dịch; qua thẻ ngân hàng khoảng 1.000-3.000 đồng; qua thẻ quốc tế có thể là 2.200 đồng cộng 1,902% giá trị giao dịch.
Điều đáng nói là số lượng ví thực tế thuộc diện phải trả khoản phí 6.600 đồng chưa được công bố đầy đủ. Vì vậy, chưa thể tính chính xác tổng số tiền doanh nghiệp có thể thu nếu cơ chế này được triển khai.
Về pháp lí, Nghị định 119/2024/NĐ-CP là cơ sở quan trọng thúc đẩy việc chuyển đổi sang tài khoản giao thông liên kết với phương tiện thanh toán không dùng tiền mặt. Nhưng yêu cầu chuyển đổi phương thức thanh toán không đồng nghĩa với việc người sử dụng đương nhiên phải chấp nhận mọi khoản phí do nhà cung cấp đưa ra.
Cũng cần phân biệt các nhánh trách nhiệm pháp lí. Tháng 4/2026, Ủy ban Cạnh tranh Quốc gia đã xử phạt VETC 435 triệu đồng và ePass 280 triệu đồng vì những vi phạm liên quan đến bảo vệ quyền lợi người tiêu dùng. Vụ việc về mức phí thanh toán tiếp tục đặt ra câu hỏi về cạnh tranh và tính minh bạch trong quan hệ giữa nhà cung cấp với khách hàng.
Việt Nam cần đi trước một bước về nguyên tắc
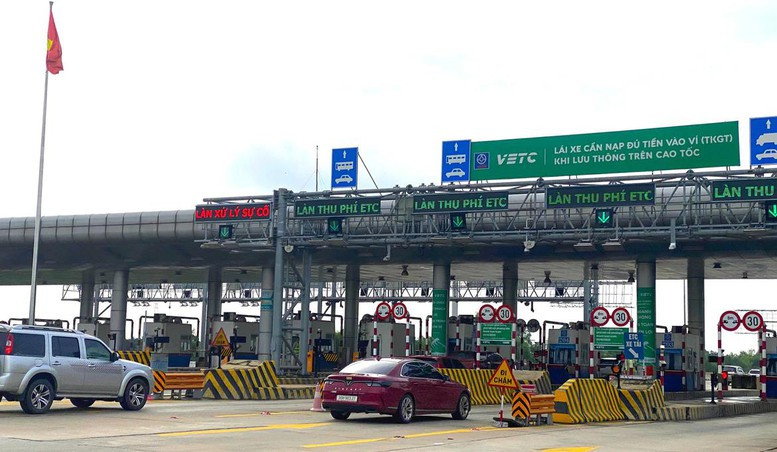
Kinh nghiệm quốc tế cho thấy phí thanh toán và phí duy trì tài khoản không phải vấn đề riêng của Việt Nam, nhưng cách quản lí có nhiều điểm khác biệt.
Tại Mỹ, phí duy trì tài khoản E-ZPass được các cơ quan thu phí quy định, thường gắn với mức độ sử dụng. Một số bang đã phải điều chỉnh chính sách sau phản ứng của người dân. Virginia từng bãi bỏ phí duy trì từ năm 2014, trong khi Maryland áp dụng mức phí 1,5 USD đối với tài khoản có ít giao dịch.
Ở Liên minh châu Âu, việc kiểm soát chi phí thanh toán được tiếp cận từ phía thị trường trước. Các quy định về trần phí liên ngân hàng đối với thẻ ghi nợ và thẻ tín dụng lần lượt ở mức 0,2% và 0,3%, đồng thời hạn chế việc chuyển phụ phí thanh toán sang người tiêu dùng trong những trường hợp luật định.
Việt Nam đang đứng trước một bài toán tương tự nhưng trình tự xử lí cần thận trọng hơn: không thể để giá được công bố và gây tranh cãi trước khi các nguyên tắc về chi phí, hợp đồng, quyền lựa chọn và cạnh tranh được làm rõ.
Trước ngày 15/11: Những câu hỏi không thể bỏ qua
Báo cáo của Bộ Xây dựng trước ngày 15/11 sẽ là câu trả lời đầu tiên cho một số vấn đề, nhưng cũng cần tránh giới hạn câu chuyện trong phạm vi thu phí đường bộ.
Liệu những nguyên tắc được đặt ra lần này có thể trở thành khuôn mẫu cho các dịch vụ thanh toán số khác, nhất là những dịch vụ gắn với giao dịch thiết yếu hoặc nghĩa vụ mà người dân khó có thể từ chối?
Nếu VETC và các đơn vị khác quay trở lại với một cơ chế giá mới, cơ cấu chi phí thực tế có được công khai để người tiêu dùng và cơ quan quản lí kiểm chứng? Những nguồn thu khác từ hệ sinh thái dịch vụ, như lãi phát sinh từ số dư tài khoản bảo đảm thanh toán hay quảng cáo trên nền tảng người dùng, có được tính đến khi xác định giá hay không?
Và quan trọng hơn, nếu các nhà cung cấp lớn tiếp tục đưa ra mức giá giống nhau, người sử dụng sẽ thực sự được hưởng lợi gì từ quyền lựa chọn?
Câu chuyện khoản phí 6.600 đồng đặt ra yêu cầu về một nguyên tắc quản lí rộng hơn: Doanh nghiệp có quyền kinh doanh và thu tiền cho dịch vụ hợp pháp, nhưng người tiêu dùng phải được biết rõ mình trả tiền cho điều gì, được lựa chọn và không bị đặt trước những điều kiện giao dịch bất lợi.
Đáp án cuối cùng không phải là doanh nghiệp có được thu phí hay không, mà là khoản thu ấy có minh bạch, hợp lí, có cơ sở pháp lí và được đặt trong một môi trường cạnh tranh thực chất hay không.