
17 triệu người Việt sở hữu tiền mã hóa, ngân hàng vẫn đứng ngoài cuộc
Thị trường tài sản mã hóa tại Việt Nam phát triển nhanh, nhưng chủ yếu bằng hình thức ngang hàng P2P (người mua và người bán giao dịch trực tiếp)
Giao dịch tài sản mã hóa vượt 220 tỉ USD
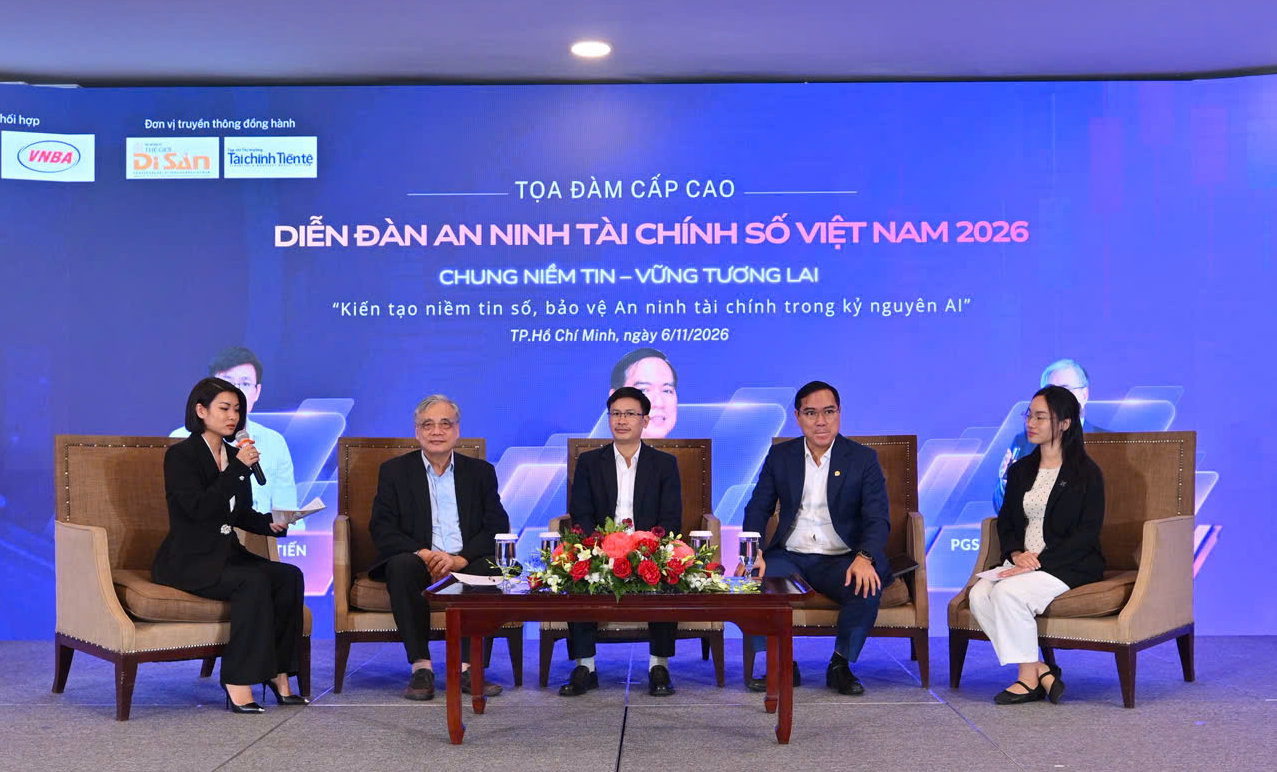
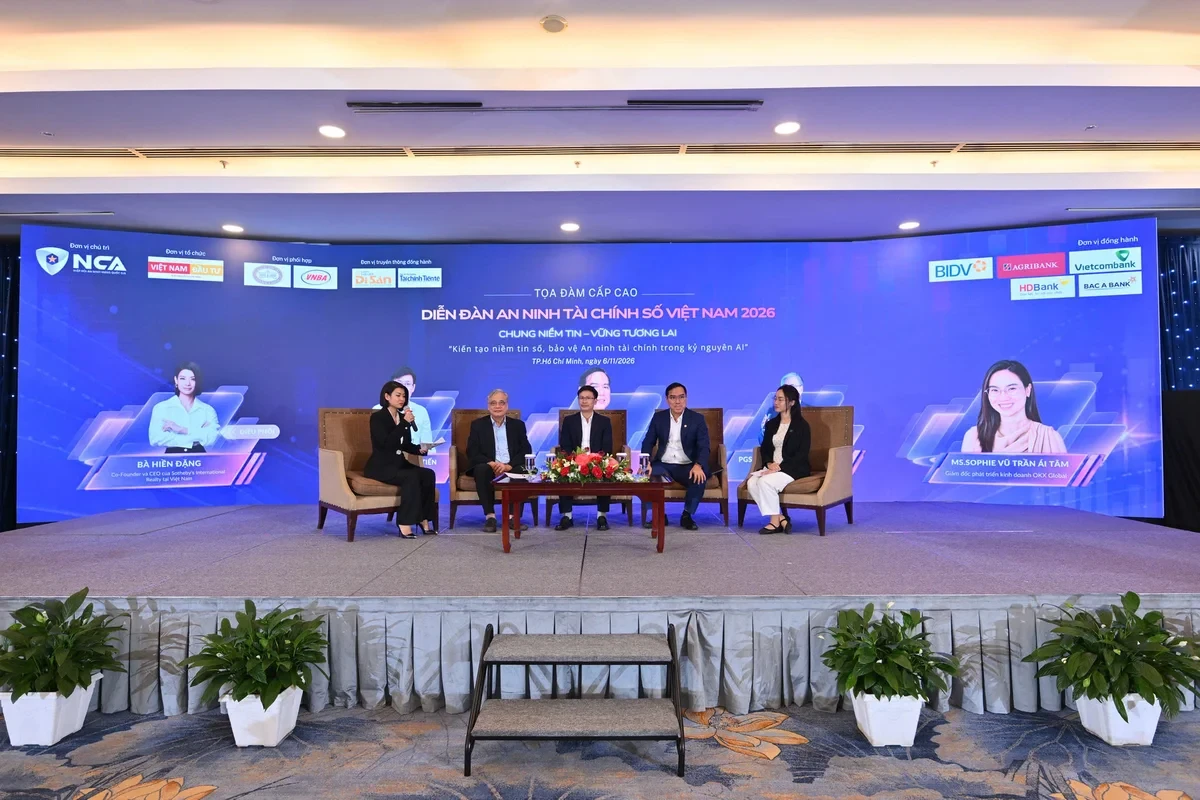
Tại Diễn đàn An ninh Tài chính số Việt Nam 2026 diễn ra ngày 6/11, ông Chris Chiew - Cố vấn cấp cao Công ty Cổ phần Sàn giao dịch Tài sản Mã hóa Việt Nam Thịnh Vượng (KX) cho biết, hiện có khoảng 17 triệu người Việt Nam đang sở hữu tài sản mã hóa, chiếm khoảng 17% dân số, đưa Việt Nam vào top 7 toàn cầu về số lượng người nắm giữ và top 4 về chỉ số chấp nhận tài sản mã hóa.
Đáng chú ý, tổng giá trị giao dịch tài sản mã hóa liên quan đến Việt Nam đã vượt 220 tỉ USD trong năm 2025. Tuy nhiên, sự tăng trưởng mạnh mẽ cũng đặt ra câu hỏi về khả năng kết nối tài sản toàn cầu với người dùng trong nước một cách an toàn, minh bạch và tuân thủ quy định.
Ông Chris Chiew cho rằng, hiện giữa nhà đầu tư Việt Nam và thị trường tài sản mã hóa toàn cầu vẫn thiếu một kênh kết nối trực tiếp, chính thức. Phần lớn người dùng đang giao dịch trên các sàn quốc tế chưa được cấp phép tại Việt Nam.
Do đó, các sàn này không thể kết nối trực tiếp với hệ thống ngân hàng trong nước. Khi xảy ra tranh chấp, quyền lợi nhà đầu tư cũng khó được báo cáo và bảo vệ bởi các cơ quan quản lý trong nước.
Để sử dụng Việt Nam đồng mua tài sản mã hóa, người dùng trong nước hiện chủ yếu thông qua giao dịch ngang hàng P2P. Tức người mua và người bán chuyển tiền, trao đổi tài sản mã hóa trực tiếp với nhau thông qua cơ chế kết nối của sàn giao dịch.
Đây là cơ chế OTC, trong đó các sàn nước ngoài không thể kết nối với ngân hàng Việt Nam nên phải ghép nối cá nhân mua và bán.
Đáng chú ý, khi người dùng chuyển tiền qua ngân hàng hoặc giao tiền mặt, dưới góc nhìn của ngân hàng, đó chỉ là giao dịch thông thường giữa hai cá nhân. Ngân hàng không biết khoản tiền này được sử dụng để mua tài sản mã hóa.
Cách thức giao dịch này tiềm ẩn nhiều rủi ro. Tiền nhà đầu tư nhận được qua P2P có thể liên quan đến các hoạt động bất hợp pháp như lừa đảo hoặc rửa tiền. Khi dòng tiền bị điều tra, tài khoản ngân hàng của nhà đầu tư có thể bị phong tỏa, khiến họ gặp khó khăn trong việc chứng minh mình không liên quan.
Không dừng lại ở đó, nhà đầu tư còn có nguy cơ bị đối tác P2P lừa đảo: đã chuyển tiền nhưng không nhận được tài sản mã hóa, trong khi quyền lợi không được bảo vệ đầy đủ theo pháp luật.
Ông Chris Chiew dẫn chứng một vụ án được công bố tại Đà Nẵng ngày 29/10/2025, liên quan đến khoảng 700 tỉ đồng rửa tiền qua USDT. Đây là một ví dụ cho thấy những rủi ro từ dòng tiền giao dịch tài sản mã hóa không được kiểm soát chặt chẽ.
Ở góc độ an ninh tài chính quốc gia, vấn đề còn đáng lo ngại hơn khi các dòng tiền P2P rất khó truy vết và kiểm soát, tạo ra nguy cơ đối với hệ thống tài chính.
Từ thực tế này, ông Chris Chiew đề xuất mô hình kết nối trực tiếp giữa ngân hàng và sàn giao dịch được cấp phép như KX. Điểm khác biệt quan trọng là hành trình giao dịch được rút gọn từ 5 bước của mô hình P2P xuống còn 2 bước.
Cụ thể, nhà đầu tư nạp Việt Nam đồng từ tài khoản ngân hàng chính chủ thông qua mã QR, tiền được chuyển trực tiếp đến sàn giao dịch được cấp phép. Sau đó, nhà đầu tư sử dụng số dư VND để mua bán tài sản mã hóa bằng lệnh khớp tự động trên sổ lệnh.
Theo mô hình này, không còn bên trung gian ẩn danh tham gia vào quá trình thanh toán. Danh tính người giao dịch được xác thực, dòng tiền được kết nối trực tiếp và các giao dịch có thể được kiểm toán đầy đủ.
Quan trọng là mô hình này mang lại lợi ích cho cả nhà đầu tư lẫn hệ thống tài chính. Với nhà đầu tư, việc giao dịch trực tiếp với sàn được cấp phép giúp giảm nguy cơ tiếp xúc với bên thứ ba, đồng thời tăng tính minh bạch khi tiền được chuyển giữa hai tài khoản chính chủ là ngân hàng và sàn giao dịch. Quyền lợi của người tham gia thị trường cũng có cơ sở để được pháp luật Việt Nam bảo vệ.
Với cơ quan quản lý, danh tính được xác thực đồng bộ từ đầu đến cuối giúp dòng tiền minh bạch, dễ truy vết, phát hiện và báo cáo các hoạt động nghi vấn, qua đó kịp thời xử lý những hành vi vi phạm pháp luật.
5 trụ cột xây dựng thị trường tài sản mã hóa minh bạch
Tầm nhìn của KX không chỉ dừng ở việc giúp nhà đầu tư Việt Nam tiếp cận tài sản mã hóa toàn cầu mà còn hướng đến vai trò cầu nối hai chiều giữa Việt Nam và thị trường quốc tế.
Ở chiều thứ nhất, nhà đầu tư Việt Nam có thể kết nối an toàn với tài sản và thanh khoản toàn cầu mà không cần rời khỏi hệ thống tài chính trong nước.
Ở chiều ngược lại, các tài sản thực đủ điều kiện tại Việt Nam có thể được mã hóa và cung cấp cho nhà đầu tư nước ngoài thông qua các đơn vị được cấp phép, mở ra kênh thu hút vốn ngoại mới theo hướng chuẩn mực, minh bạch.
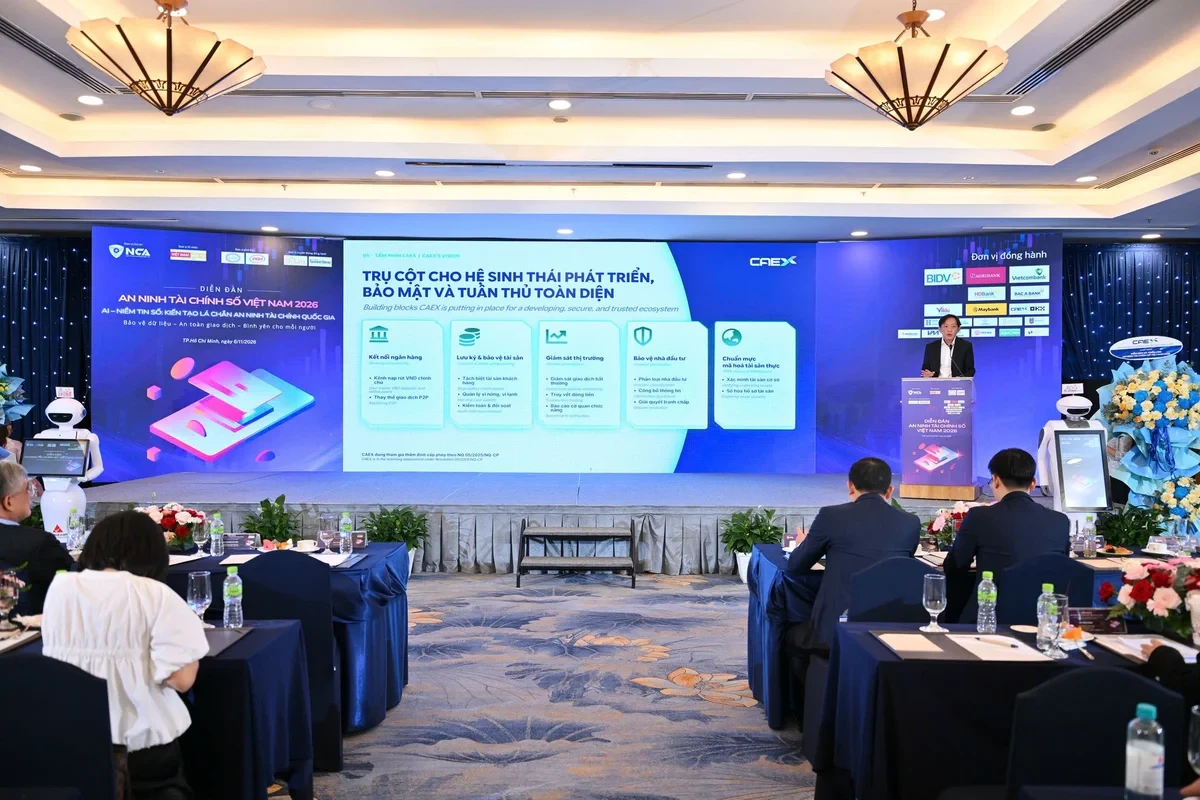
Để hiện thực hóa cơ hội này, ông Chris Chiew đề cập 5 trụ cột nền tảng. Nổi bật là kết nối ngân hàng trực tiếp, cho phép nhà đầu tư nạp và rút Việt Nam đồng thông qua tài khoản định danh và kênh thanh toán chuẩn mực, thay thế hoàn toàn giao dịch P2P.
Cùng với đó là lưu ký và bảo vệ tài sản khách hàng thông qua quản lý ví nóng, ví lạnh, kiểm soát truy cập và đối soát định kỳ nhằm nâng cao niềm tin thị trường.
Công tác giám sát cũng cần được chú trọng, theo dõi sát hoạt động giao dịch để kịp thời phát hiện dấu hiệu bất thường hoặc thao túng thị trường, đồng thời báo cáo cơ quan chức năng.
Một yêu cầu quan trọng khác là bảo vệ và giáo dục nhà đầu tư thông qua quy trình rõ ràng, minh bạch thông tin, xử lý phản hồi và tăng cường giáo dục để người dùng hiểu rõ sản phẩm mình đầu tư.
Đáng chú ý, khuôn khổ pháp lý cho mã hóa tài sản cũng là trụ cột không thể thiếu. Theo đó, cần nghiên cứu tính pháp lý của tài sản cơ sở, quyền sở hữu và các quy định liên quan để đưa tài sản thực lên sàn.
Theo ông Chris Chiew, kết nối Việt Nam với thị trường tài sản mã hóa toàn cầu không đơn thuần là thách thức công nghệ mà còn là bài toán hạ tầng tài chính, đòi hỏi sự đồng hành của nhiều bên.
Trong đó, cơ quan quản lý có vai trò thiết lập luật chơi và bảo vệ tính liêm chính của thị trường; ngân hàng cung cấp hạ tầng thanh toán và kiểm soát tài chính; các đối tác công nghệ, an ninh củng cố độ tin cậy; còn sàn giao dịch được cấp phép chịu trách nhiệm về chất lượng dịch vụ theo tiêu chuẩn quốc tế phù hợp với quy định Việt Nam.
Mấu chốt là khả năng kết nối công nghệ phải đi cùng khuôn khổ vận hành và trách nhiệm bảo vệ người tham gia thị trường. Đây cũng là điều kiện để hình thành một thị trường tài sản mã hóa minh bạch, an toàn và đóng góp tích cực cho sự phát triển của nền tài chính Việt Nam.