
CEO Canton Strategic: Nhà đầu tư cổ phiếu token hóa có thể chịu tổn thất vô hình
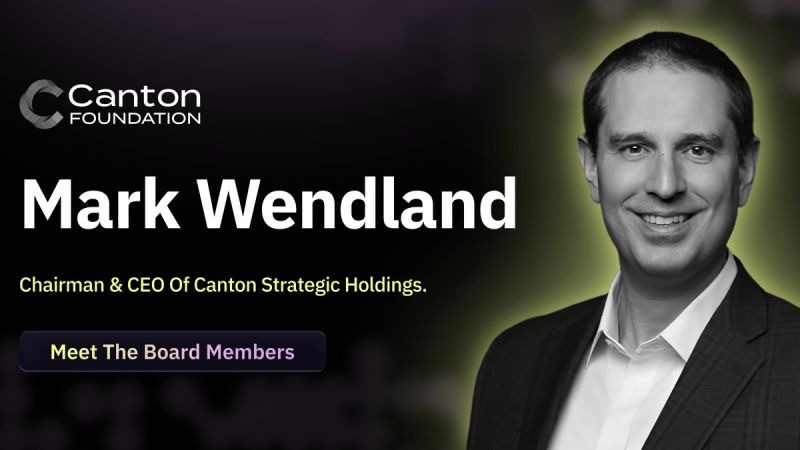
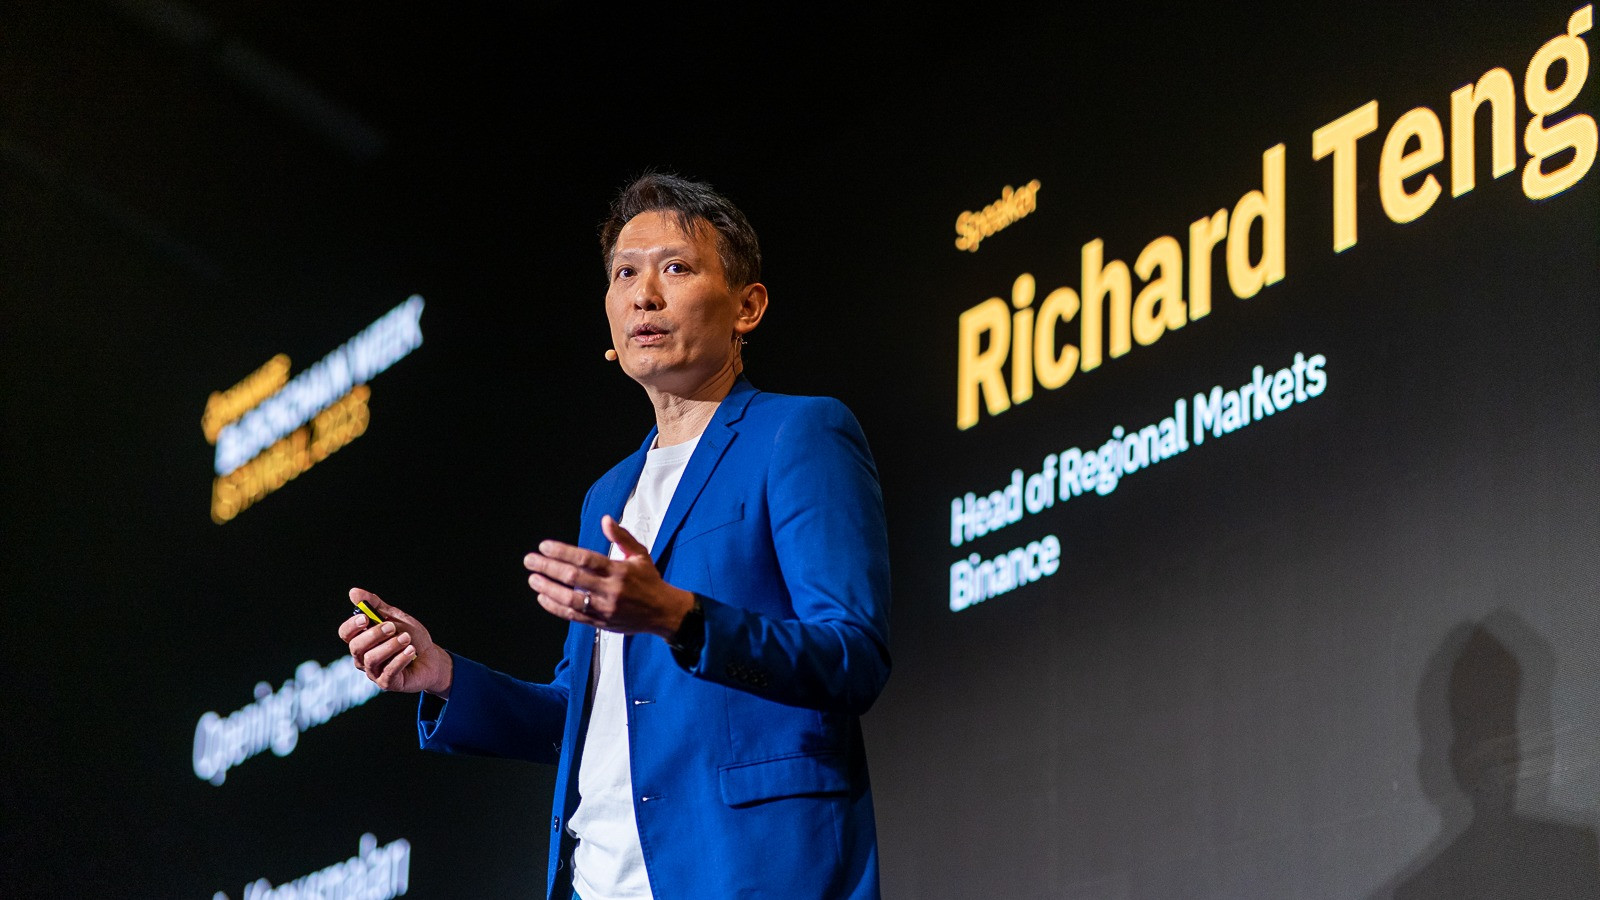
Mark Wendland, CEO Canton Strategic Holdings, cảnh báo cơ chế ưu tiên thứ tự giao dịch có thể khiến nhà đầu tư cổ phiếu token hóa phải trả những khoản chi phí vô hình.
Sự phát triển của chứng khoán token hóa đang mở ra khả năng giao dịch cổ phiếu trên nền tảng blockchain, nhưng đồng thời cũng đưa những rủi ro vốn tồn tại trong thị trường tiền mã hóa vào một lĩnh vực đòi hỏi tiêu chuẩn minh bạch và bảo vệ nhà đầu tư cao hơn.
MEV: Khi người đến sau có thể kiếm tiền từ lệnh của người đến trước
Một trong những vấn đề đáng lo ngại là Maximum Extractable Value (MEV), tạm dịch là giá trị tối đa có thể trích xuất từ việc kiểm soát hoặc tác động đến thứ tự xử lí giao dịch trên blockchain.
Mark Wendland, CEO Canton Strategic Holdings, cho rằng MEV có thể khiến nhà đầu tư cổ phiếu token hóa phải gánh những chi phí giao dịch không được thể hiện trực tiếp. Theo ông, các tổ chức phát hành chứng khoán và người tham gia thị trường cần được bảo vệ trước những nhà giao dịch có khả năng giành quyền ưu tiên xử lí lệnh, qua đó khiến những người khác nhận được mức giá kém thuận lợi hơn.
Wendland nhấn mạnh: “Các tổ chức phát hành chứng khoán và nhà đầu tư xứng đáng được tham gia một thị trường giao dịch trên blockchain có cơ chế ngăn chặn hành vi giao dịch đón đầu (front-running) - tức những nhà giao dịch lợi dụng thông tin về lệnh mua bán đang chờ xử lí để đặt lệnh trước, kiếm lợi từ sự biến động giá, qua đó bảo vệ người dùng khỏi những khoản chi phí phát sinh mà họ không nhìn thấy”.
Cảnh báo này xuất hiện sau khi Yuval Rooz, đồng sáng lập kiêm CEO Digital Asset, đăng tải bài viết trên mạng xã hội X với tiêu đề “Front-Running Is Not Payment for Order Flow” (Giao dịch đón đầu không phải là thanh toán để nhận luồng lệnh). Digital Asset và Rooz hiện nắm giữ cổ phần thiểu số tại Canton Strategic Holdings.
Để hiểu mức độ nguy hiểm của MEV, cần nhìn vào một hình thức phổ biến mang tên sandwich attack (tấn công kẹp giao dịch).
Trong tình huống này, một bot giao dịch phát hiện lệnh mua tài sản của nhà đầu tư đang chờ được xử lí. Thay vì để lệnh đó thực hiện theo thứ tự thông thường, bot tìm cách đưa lệnh mua của mình lên trước, khiến giá tài sản tăng lên. Sau khi giao dịch của nhà đầu tư được thực hiện ở mức giá bất lợi hơn, bot lập tức bán tài sản để hưởng chênh lệch.
Nhà đầu tư vẫn hoàn tất giao dịch, nhưng phải mua tài sản với giá cao hơn mức đáng lẽ có thể đạt được. Khoản thiệt hại này không xuất hiện dưới dạng một dòng phí riêng biệt, khiến người giao dịch có thể không nhận ra mình vừa phải trả thêm tiền cho một bên thứ ba.
Wendland cho rằng: “Khi giao dịch trên một blockchain cho phép MEV, chi phí thực sự mà người dùng phải trả chính là việc họ nhận được mức khớp lệnh kém hơn”.
Ông cũng chỉ trích cơ chế tiền boa cho validator (trình xác thực giao dịch), bởi khoản thanh toán này có thể giúp một số lệnh vượt lên trước những lệnh khác. Vấn đề không phải là ai trả phí cao hơn, mà là liệu một thị trường chứng khoán có thể chấp nhận việc khả năng chi trả quyết định thứ tự ưu tiên giao dịch hay không.
Trong bài viết của mình, Rooz phân biệt MEV gây hại với Payment for Order Flow (PFOF), tức cơ chế các công ty môi giới nhận thù lao từ những nhà tạo lập thị trường để chuyển lệnh của khách hàng đến thực hiện.
PFOF vẫn hoạt động trong khuôn khổ những quy định của thị trường chứng khoán, bao gồm nghĩa vụ thực hiện giao dịch với điều kiện tốt nhất và công bố thông tin. Chẳng hạn, Quy tắc FINRA 5310 yêu cầu các công ty môi giới phải thực hiện những nỗ lực hợp lí nhằm tìm kiếm điều kiện khớp lệnh có lợi cho khách hàng.
Ngược lại, theo Rooz, khoản tiền mà một bot trả để giành quyền ưu tiên giao dịch không phản ánh đầy đủ thiệt hại mà những nhà đầu tư khác phải chịu. Đây là điểm khiến MEV trở thành vấn đề đặc biệt nhạy cảm khi blockchain bắt đầu được sử dụng để giao dịch chứng khoán.
Hơn 13 triệu USD lợi nhuận từ các cuộc tấn công sandwich trên Solana
Những cảnh báo về MEV không chỉ dừng lại ở lí thuyết. Một báo cáo của Helius về hệ sinh thái Solana đã cung cấp ví dụ cụ thể về quy mô lợi nhuận mà hoạt động khai thác thứ tự giao dịch có thể tạo ra.
Theo báo cáo, trong 30 ngày kết thúc ngày 5/1/2025, một chương trình giao dịch trên Solana đã thực hiện khoảng 1,55 triệu giao dịch sandwich. Chương trình này thu về 65.880 SOL tiền lợi nhuận, tương đương khoảng 13,43 triệu USD tại thời điểm thống kê.
Đáng chú ý, số tiền boa mà chương trình trả cho Jito để được ưu tiên xử lí giao dịch chỉ vào khoảng 22.760 SOL, tương đương 4,63 triệu USD.
Hai con số này cho thấy sự khác biệt đáng kể giữa chi phí mà bot bỏ ra để giành quyền ưu tiên và lợi nhuận mà nó thu được từ việc khai thác các giao dịch của người khác. Nếu chỉ nhìn vào khoản tiền boa trả cho validator, người quan sát có thể đánh giá thấp quy mô giá trị bị chuyển dịch khỏi những nhà đầu tư chịu ảnh hưởng.
Helius cũng phát hiện 16 trong số 20 token thường xuyên bị chương trình này nhắm đến có nguồn gốc từ Pump.fun, nền tảng phát hành memecoin trên Solana.
Cần lưu ý, báo cáo chỉ phân tích một chương trình giao dịch cụ thể, không đại diện cho toàn bộ hoạt động trên Solana. Tuy nhiên, dữ liệu này cho thấy MEV có thể trở thành một hoạt động kinh doanh quy mô lớn, thay vì chỉ là những trường hợp cá biệt.
Rooz cũng thừa nhận không phải mọi hình thức MEV đều có hại. Chẳng hạn, hoạt động arbitrage (kinh doanh chênh lệch giá) giữa các sàn giao dịch có thể giúp đưa giá tài sản về trạng thái cân bằng. Điều ông phản đối là những hành vi khai thác thông tin và thứ tự giao dịch để tạo lợi thế trực tiếp trên sự bất lợi của người dùng khác.
Sự phân biệt này đặc biệt quan trọng đối với chứng khoán token hóa. Một thị trường cổ phiếu không thể chỉ đánh giá hiệu quả bằng tốc độ xử lí giao dịch hay tính thanh khoản, mà còn phải bảo đảm nhà đầu tư được đối xử công bằng và có khả năng tiếp cận mức giá hợp lí.
Cuộc cạnh tranh giữa các blockchain sẽ quyết định tương lai cổ phiếu token hóa
Để giải quyết vấn đề, Wendland cho biết Canton Network được thiết kế nhằm loại bỏ những điều kiện cần thiết để các cuộc tấn công sandwich có thể diễn ra, bao gồm khả năng quan sát công khai những giao dịch đang chờ xử lí và việc sử dụng tiền thanh toán để tác động đến thứ tự giao dịch. “Điều quan trọng là Canton Network được thiết kế để ngăn chặn MEV cả về cấu trúc lẫn thực tiễn”, Wendland nhận định.
Theo tài liệu công bố của Canton, mạng lưới này áp dụng cơ chế bảo mật trong đó các bên tham gia chỉ nhận được thông tin giao dịch có liên quan đến mình, thay vì toàn bộ dữ liệu đang chờ xử lí trên mạng. Đây là khác biệt so với mô hình mempool công khai, nơi các giao dịch chưa được xác nhận có thể bị quan sát và khai thác.
Global Synchronizer đóng vai trò điều phối thứ tự giao dịch. Các đơn vị vận hành mạng chỉ có thể tiếp cận một lượng siêu dữ liệu giới hạn cần thiết để xác nhận giao dịch, thay vì nhìn thấy toàn bộ nội dung giao dịch.
Canton cũng không sử dụng cơ chế để validator nhận tiền từ người giao dịch nhằm thay đổi vị trí ưu tiên. Phí sử dụng mạng được đốt, trong khi phần thưởng Canton Coin được phân bổ để hỗ trợ các đơn vị vận hành hạ tầng và những bên đóng góp cho hệ sinh thái.
Những tuyên bố này đang được đặt vào thực tế khi Canton bắt đầu triển khai giao dịch cổ phiếu token hóa. Ngày 4/11, Canton Strategic hoàn tất những giao dịch cổ phiếu token hóa đầu tiên theo một cơ chế miễn trừ của Ủy ban Chứng khoán và Giao dịch Mỹ (SEC).
Trong giao dịch này, Five North bán cổ phiếu CNTN dạng token cho DRW Cumberland. Flowdesk cung cấp thanh khoản thông qua một nhóm giao dịch được cấp quyền truy cập, còn Fairmint, đơn vị chuyển nhượng chứng khoán đã đăng kí với SEC, chịu trách nhiệm duy trì hồ sơ sở hữu.
Cuộc tranh luận về quyền kiểm soát việc token hóa cổ phiếu cũng đang diễn ra trên những nền tảng khác. Tính đến ngày 5/11, ít nhất 67 doanh nghiệp đã phản đối kế hoạch token hóa chứng khoán của OKXICE. Nền tảng này dự kiến triển khai dịch vụ vào ngày 23/11 cho những khách hàng đủ điều kiện tại Mỹ. Cơ chế miễn trừ liên quan cho phép doanh nghiệp phát hành phản đối việc bên thứ ba token hóa cổ phiếu của mình trên một nền tảng cụ thể.
Trong khi đó, Formation Securities đề xuất triển khai giao dịch cổ phiếu dựa trên Solana từ năm 2027, tùy thuộc các yêu cầu pháp lí hiện hành. Những chứng khoán được đề xuất bao gồm cổ phiếu Exodus Movement, Forward Industries và Galaxy Digital.
Như vậy, cuộc cạnh tranh giữa các blockchain trong lĩnh vực chứng khoán token hóa không còn chỉ xoay quanh tốc độ, phí giao dịch hay khả năng mở rộng. Mức độ bảo vệ nhà đầu tư, tính minh bạch và khả năng ngăn chặn những chi phí ẩn cũng đang trở thành tiêu chí lựa chọn quan trọng.
“Ngay lúc này, các quyết định đang được những tổ chức và cơ quan quản lí đưa ra, và chúng sẽ định hình thị trường giao dịch trên blockchain trong nhiều năm tới”, Wendland nhận định.
Theo ông, các tổ chức phát hành đang cân nhắc nền tảng và blockchain nào được phép lưu hành phiên bản token hóa cổ phiếu của họ, trong khi những doanh nghiệp tài chính phải đánh giá đồng thời chi phí, tốc độ và yêu cầu tuân thủ.
Cuối cùng, nhà đầu tư có thể không quan tâm cổ phiếu của mình được giao dịch trên blockchain nào. Nhưng họ chắc chắn sẽ quan tâm đến việc liệu có một khoản tiền vô hình nào bị lấy đi mỗi khi đặt lệnh mua hoặc bán hay không. Đó có thể là ranh giới quyết định liệu chứng khoán token hóa có thực sự trở thành một thị trường tài chính minh bạch hơn, hay chỉ tái tạo những bất bình đẳng cũ bởi một công nghệ mới.