

Bất động sản khu công nghiệp: Đắt khách, nhưng vì sao vẫn ‘teo tóp’ 40% lợi nhuận?
Thị trường bất động sản khu công nghiệp đang có thêm động lực từ dòng vốn đầu tư trực tiếp nước ngoài (FDI). Theo báo cáo cập nhật ngành của SSI Research ngày 8/10/2026, vốn FDI đăng ký vào Việt Nam trong 9 tháng đầu năm đạt 50,4 tỉ USD, tăng 76,4% so với cùng kỳ. Vốn FDI giải ngân đạt 21,1 tỉ USD, cao nhất trong 5 năm.
FDI tăng tốc, nhu cầu thuê đất công nghiệp phục hồi
Trong tổng vốn FDI đăng ký mới, ngành sản xuất chiếm 45,8%, tương đương 29,2 tỉ USD, với 3.108 dự án. Singapore và Hàn Quốc tiếp tục là hai nhà đầu tư lớn nhất, lần lượt chiếm 31,7% và 19,5% tổng vốn đăng ký mới.
Diễn biến này củng cố triển vọng nhu cầu mặt bằng sản xuất trong bối cảnh doanh nghiệp tiếp tục đa dạng hóa chuỗi cung ứng. SSI Research nhận định chiến lược “Trung Quốc+1” đang tạo cơ hội cho các nền kinh tế ASEAN, trong đó có Việt Nam. Trung Quốc đã mất khoảng 40,5 điểm phần trăm thị phần FDI ngành sản xuất trong thập kỷ qua.
Nhu cầu thuê đất công nghiệp cũng cải thiện rõ nét trong quý II/2026. Tại miền Bắc, diện tích hấp thụ ròng đạt khoảng 217 ha, tăng so với mức 134 ha trong quý I và gần bằng mức 218 ha của quý I/2024. Tại miền Nam, diện tích hấp thụ ròng đạt 67 ha, cao hơn mức 57 ha của quý trước và 10 ha cùng kỳ năm 2025.
Giá chào thuê đất công nghiệp tiếp tục nhích lên. Theo dữ liệu CBRE được SSI Research dẫn lại, giá thuê trung bình tại miền Bắc đạt 143 USD/m²/chu kỳ thuê trong quý II/2026, tăng 2,9% so với cùng kỳ. Tại miền Nam, mức giá này đạt 185 USD/m²/chu kỳ thuê, tăng 3,7%.
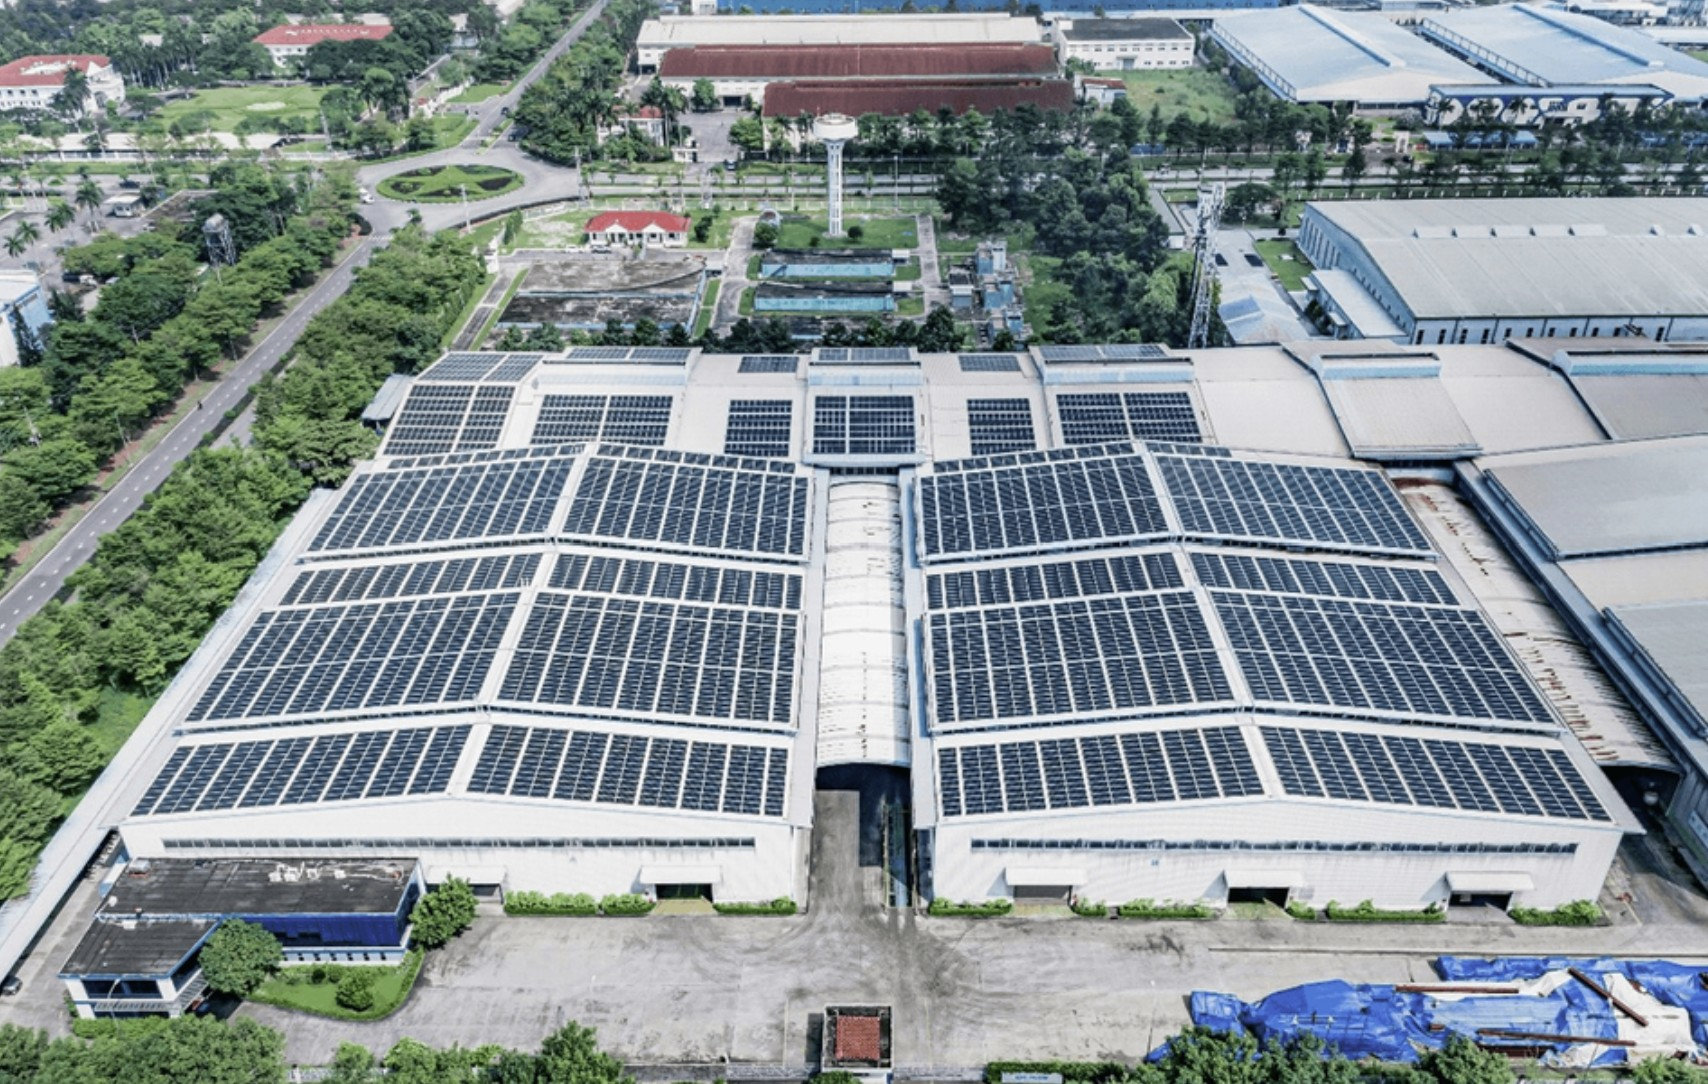
Diễn biến trên cho thấy nhu cầu thuê đất đã được phản ánh vào diện tích hấp thụ thực tế, thay vì chỉ dừng ở kỳ vọng từ dòng vốn FDI. Dù vậy, mức độ phục hồi giữa các khu vực và doanh nghiệp vẫn khác nhau, trong khi nguồn cung mới dự kiến gia tăng từ cuối năm 2026 đến năm 2027.
Hợp đồng thuê mới và MOU dự báo tăng 18,6% trong năm 2027
SSI Research dự báo tổng diện tích hợp đồng thuê mới và biên bản ghi nhớ (MOU) tại các doanh nghiệp trong phạm vi nghiên cứu sẽ đạt khoảng 1.000 ha trong năm 2027, tăng 18,6% so với năm 2026. Động lực chủ yếu đến từ các khu công nghiệp thuộc nhóm thị trường cấp 2, nhờ hoạt động dịch chuyển và mở rộng sản xuất của khách thuê FDI. Doanh nghiệp đến từ Trung Quốc, Đài Loan và Hồng Kông được dự báo tiếp tục đóng vai trò quan trọng trong việc thúc đẩy nhu cầu tại các khu công nghiệp mới đi vào hoạt động.
Lợi nhuận nửa đầu năm giảm 40%, triển vọng năm 2027 sáng hơn
Dù nhu cầu thuê đất phục hồi, kết quả kinh doanh của các chủ đầu tư khu công nghiệp trong nửa đầu năm 2026 vẫn chịu sức ép. Theo SSI Research, doanh thu thuần toàn ngành giảm 20,2% so với cùng kỳ, còn 38.000 tỉ đồng; lợi nhuận ròng giảm 40%, xuống 4.000 tỉ đồng.
Sự suy giảm đến từ nhiều nguyên nhân. BCM, KBC và D2D chịu ảnh hưởng do không ghi nhận các giao dịch bán đất quy mô lớn, trong khi chi phí lãi vay tăng. Với SZC và SNZ, lợi nhuận giảm mạnh sau khi chuyển sang phương pháp ghi nhận doanh thu phân bổ đều. Ngược lại, IDC và VGC ghi nhận lợi nhuận tăng nhờ diện tích đất hấp thụ cải thiện và nhu cầu vật liệu xây dựng phục hồi.
SSI Research kỳ vọng lợi nhuận sẽ cải thiện trong năm 2027. Tổng lợi nhuận ròng của các chủ đầu tư khu công nghiệp và doanh nghiệp cao su có hoạt động chuyển đổi đất trong phạm vi nghiên cứu được dự báo đạt 22.300 tỉ đồng, tăng 12,4% so với năm 2026.
VGC được dự báo ghi nhận mức tăng trưởng lợi nhuận ròng cao nhất nhóm, đạt 29%, nhờ đóng góp từ hoạt động cho thuê tại các khu công nghiệp mới như Sông Công II, Trấn Yên và các dự án hiện hữu như Phú Hà, Thuận Thành, Yên Phong IIC. Trong khi đó, PHR và GVR được dự báo ghi nhận lợi nhuận tăng lần lượt 12,4% và 10%, nhờ nguồn thu đền bù khi chuyển đổi đất cao su.
Tuy nhiên, triển vọng lợi nhuận không đồng nghĩa mọi doanh nghiệp đều hưởng lợi như nhau. Kết quả kinh doanh còn phụ thuộc vào tiến độ đưa quỹ đất vào khai thác, thời điểm ghi nhận doanh thu và khả năng kiểm soát chi phí đầu tư.
Chi phí tăng, biên lợi nhuận khu công nghiệp mới thu hẹp còn 30-35%
Một trong những thách thức lớn của ngành là chi phí phát triển khu công nghiệp mới ngày càng cao. SSI Research cho biết khó khăn trong công tác đền bù, giải phóng mặt bằng cùng giá vật liệu xây dựng tăng đang gây sức ép lên hiệu quả đầu tư. Báo cáo ghi nhận giá cát, đá, xi măng và vật liệu san lấp tăng trung bình khoảng 20% so với cùng kỳ. Quá trình sắp xếp, hợp nhất tỉnh và điều chỉnh địa giới hành chính cũng góp phần làm tăng chi phí đền bù đất.
Theo ước tính của SSI Research, biên lợi nhuận của các dự án khu công nghiệp mới có thể giảm còn 30–35%, thấp hơn đáng kể so với mức trên 50% tại các khu công nghiệp hiện hữu.
Áp lực chi phí cũng có thể ảnh hưởng đến tiến độ triển khai. Một số khu công nghiệp mới dự kiến lùi thời điểm đi vào hoạt động sang quý IV/2026 hoặc nửa đầu năm 2027. Trong khi đó, SSI Research dự báo giá thuê đất công nghiệp nhìn chung đi ngang trong năm 2027, do các khu công nghiệp mới có thể đưa ra mức giá cạnh tranh hơn để thu hút khách thuê và tăng tỉ lệ lấp đầy.
Điều này đặt ra bài toán cho các chủ đầu tư. Nguồn cung mới giúp tăng khả năng đáp ứng nhu cầu FDI, nhưng chi phí đầu vào cao và chiến lược giá cạnh tranh có thể khiến lợi nhuận trên mỗi đơn vị diện tích không còn hấp dẫn như tại các khu công nghiệp đã phát triển từ trước.
Biên lợi nhuận khu công nghiệp mới có thể giảm còn 30-35%
Theo ước tính của SSI Research, biên lợi nhuận của các dự án khu công nghiệp mới có thể giảm còn 30–35%, thấp hơn đáng kể so với mức trên 50% tại các khu công nghiệp hiện hữu.
Triển vọng dài hạn tích cực, nhưng rủi ro thuế quan chưa khép lại
Về dài hạn, SSI Research đánh giá nhu cầu thuê bất động sản công nghiệp vẫn có cơ sở tăng trưởng nhờ hạ tầng giao thông được cải thiện và chính sách thu hút FDI.
Các dự án như cao tốc Bắc – Nam, mở rộng cao tốc Long Thành – Dầu Giây, cao tốc Biên Hòa – Vũng Tàu cùng các tuyến Vành đai 3 và 4 được kỳ vọng giúp giảm chi phí logistics, tăng khả năng kết nối giữa các trung tâm sản xuất.
Các chính sách mới về đầu tư và ưu đãi FDI cũng được kỳ vọng hỗ trợ thu hút vốn, giảm thủ tục hành chính, thúc đẩy phát triển khu công nghiệp sinh thái và rút ngắn thời gian phê duyệt dự án.
Dù vậy, rủi ro thương mại vẫn hiện hữu. SSI Research lưu ý Việt Nam đang chịu mức thuế nhập khẩu bổ sung theo Mục 301 là 12,5%, cao hơn mức 10% áp dụng với một số quốc gia như Bangladesh, Ấn Độ và Indonesia.
Các biện pháp thương mại bổ sung phát sinh từ những cuộc điều tra đang diễn ra có thể tác động đến kế hoạch mở rộng của các ngành thâm dụng lao động như dệt may, da giày và sản phẩm gỗ, qua đó ảnh hưởng đến nhu cầu thuê đất của các nhóm khách hàng này.
Triển vọng ngành khu công nghiệp đang được hỗ trợ bởi dòng vốn FDI và nhu cầu thuê đất phục hồi, nhưng sự phân hóa giữa các doanh nghiệp có thể rõ nét hơn khi chi phí phát triển dự án tăng. Trong năm 2027, khả năng mở rộng diện tích cho thuê, tiến độ đưa dự án mới vào khai thác và hiệu quả kiểm soát chi phí sẽ quyết định doanh nghiệp nào có thể chuyển đà phục hồi của thị trường thành tăng trưởng lợi nhuận.
Nghị định 20/2026/NĐ-CP – Nhà phát triển khu công nghiệp được hỗ trợ gì?
Theo Công ty CP Chứng khoán TP.HCM (HSC), Nghị định 20/2026/NĐ-CP hướng dẫn thi hành Nghị quyết 198/2025/QH15 mở ra cơ chế hỗ trợ hạ tầng và điều chỉnh khung pháp lý về đất đai cho các nhà phát triển bất động sản khu công nghiệp.
HSC phân tích, ngân sách cấp tỉnh được phép cùng đầu tư vào hạ tầng thiết yếu bên trong và bên ngoài dự án, gồm kết nối giao thông, tiện ích và giải phóng mặt bằng. Cơ chế này được kỳ vọng giúp doanh nghiệp giảm áp lực vốn ở giai đoạn đầu triển khai dự án. Đổi lại, nhà phát triển nhận hỗ trợ phải dành một phần diện tích đất đã có hạ tầng cho doanh nghiệp công nghệ cao, doanh nghiệp vừa và nhỏ cùng các startup đổi mới sáng tạo. Theo báo cáo, các địa phương thường đặt mục tiêu dành khoảng 20 ha cho mỗi khu công nghiệp mới, tương đương khoảng 5% tổng diện tích đất khu công nghiệp.
Một ưu đãi khác là khách thuê đủ điều kiện được giảm ít nhất 30% tiền thuê đất trong 5 năm đầu; Nhà nước sẽ hoàn trả khoản giảm này cho nhà phát triển. HSC nhận định cơ chế mới có thể giúp chia sẻ chi phí đầu tư, nâng cao chất lượng khách thuê và đẩy nhanh tốc độ lấp đầy.