
CEO BitGo: Các công ty tiền mã hóa cần dừng mô hình nền tảng tích hợp
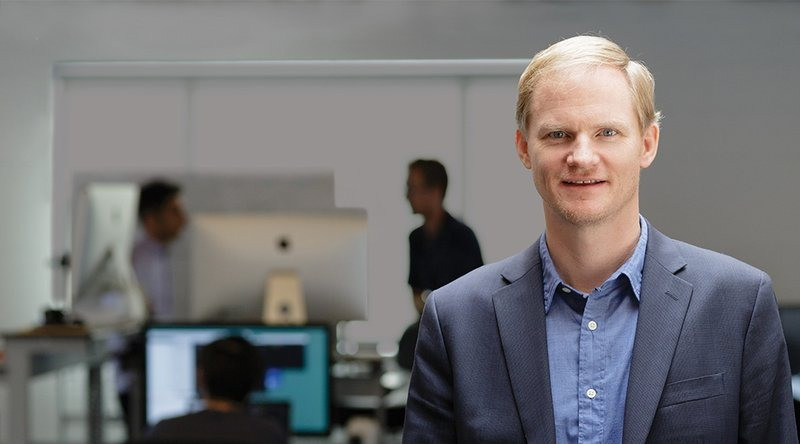
Mike Belshe, CEO BitGo, cho rằng việc một công ty tiền mã hóa cùng lúc vận hành sàn giao dịch, môi giới và lưu kí tài sản đang tạo ra rủi ro tập trung đáng báo động.
Phát biểu tại Korea Blockchain Week 2026 cuối tuần trước, ông cảnh báo một sự cố lớn tại những nền tảng tích hợp theo chiều dọc có thể gây hiệu ứng dây chuyền tương tự Lehman Brothers năm 2008, thậm chí với phạm vi rộng hơn.
Khi sàn giao dịch tiền mã hóa vừa giữ tài sản, vừa kinh doanh
Trong nhiều năm, ngành tiền mã hóa thường theo đuổi mô hình "một nền tảng cho tất cả". Người dùng có thể mua bán Bitcoin, vay tài sản số, giao dịch phái sinh, chuyển tiền và lưu kí tài sản trên cùng một nền tảng. Với khách hàng, mô hình này thuận tiện vì không phải chuyển tài sản qua nhiều công ty khác nhau.
Nhưng theo Mike Belshe, chính sự tiện lợi đó có thể trở thành điểm yếu của thị trường. Cụ thể, CEO của BitGo cho rằng các hoạt động sàn giao dịch, môi giới và lưu kí tài sản nên được tách thành những doanh nghiệp độc lập thay vì cùng nằm trong một công ty.
Lập luận của Belshe dựa trên một nguyên tắc quen thuộc của hệ thống tài chính truyền thống: Đơn vị thực hiện giao dịch không nhất thiết phải là đơn vị giữ tài sản của khách hàng.
Ông đưa ra một phép so sánh với thị trường chứng khoán. Theo cách vận hành truyền thống, một sàn giao dịch không đồng thời giữ toàn bộ tài sản của những người đang giao dịch trên đó. Nếu một sàn gặp sự cố, thị trường có thể bị gián đoạn, nhưng tài sản của nhà đầu tư không nhất thiết biến mất theo sàn.
Belshe cho rằng tiền mã hóa đang đi theo hướng ngược lại khi nhiều doanh nghiệp muốn kiểm soát càng nhiều khâu càng tốt.
Hãy hình dung một công ty vừa là nơi khách hàng đặt lệnh, vừa là môi giới, vừa nắm giữ private key của tài sản, đồng thời sử dụng bảng cân đối kế toán để thực hiện các hoạt động tài chính khác. Khi công ty này gặp vấn đề, khách hàng không chỉ đối mặt với nguy cơ nền tảng giao dịch ngừng hoạt động mà còn có thể bị cuốn vào những rủi ro tài chính nằm ở các mảng kinh doanh khác.
Đó là điều Belshe đặc biệt lo ngại. Trong tiền mã hóa, quyền kiểm soát tài sản gắn trực tiếp với private key, tức khóa mật mã cho phép tiếp cận và chuyển tài sản trên blockchain. Nếu đơn vị lưu kí quản lí khóa không đúng cách, tài sản có thể bị mất hoặc không thể khôi phục.
Vấn đề vì thế không chỉ nằm ở việc một sàn có hoạt động bình thường hay không. Câu hỏi quan trọng hơn là: Ai đang thực sự nắm quyền kiểm soát tài sản của khách hàng và tài sản đó có bị đặt chung với những rủi ro khác của doanh nghiệp hay không?
Rủi ro lưu kí và đối tác có thể khuếch đại khủng hoảng
Belshe chia rủi ro mà mô hình tích hợp tạo ra thành hai nhóm chính.
Đầu tiên là rủi ro lưu kí. Nếu một khách hàng giữ tài sản tại một nền tảng, họ có thể không trực tiếp kiểm soát private key. Điều này không nhất thiết là vấn đề nếu đơn vị lưu kí có hệ thống quản trị tài sản và kiểm soát rủi ro chặt chẽ. Nhưng khi cùng một doanh nghiệp vừa giữ tài sản, vừa thực hiện các hoạt động kinh doanh khác, nguy cơ có thể tăng lên. Một sự cố về quản lí khóa, an ninh hoặc quy trình nội bộ có khả năng ảnh hưởng trực tiếp đến tài sản của khách hàng.
Nhóm thứ hai là rủi ro tín dụng đối tác. Khi nhiều chức năng được tập trung trong một công ty, khách hàng có thể vô tình chịu ảnh hưởng từ sức khỏe tài chính tổng thể của công ty đó. Họ đến nền tảng để mua hoặc bán tài sản, nhưng lại có thể bị tác động bởi các hoạt động khác như cho vay, tạo lập thị trường, môi giới hoặc những khoản nghĩa vụ tài chính mà họ không trực tiếp tham gia.
Đây là điểm khiến Belshe liên hệ với Lehman Brothers. Lehman Brothers sụp đổ vào tháng 9/2008 và trở thành một trong những biểu tượng của cuộc khủng hoảng tài chính toàn cầu. Điều khiến sự kiện này đặc biệt nghiêm trọng không chỉ là bản thân Lehman mất khả năng thanh toán, mà còn là mức độ liên kết của ngân hàng này với các định chế tài chính khác.
Khi một mắt xích lớn đổ vỡ, các đối tác không chỉ mất niềm tin vào một doanh nghiệp mà còn phải đánh giá lại mức độ an toàn của toàn bộ mạng lưới tài chính.
Belshe cho rằng tiền mã hóa có thể đối mặt với một kịch bản tương tự nếu những doanh nghiệp lớn tiếp tục gom quá nhiều chức năng vào cùng một tổ chức.
Thậm chí, ông cảnh báo hậu quả trong tiền mã hóa có thể còn rộng hơn nếu một nền tảng lớn vừa là nơi giao dịch, vừa lưu kí tài sản của khách hàng và đồng thời có nhiều mối quan hệ tài chính với các bên khác.
Điểm đáng chú ý là tiền mã hóa từng được quảng bá như một phương án nhằm giảm những điểm yếu của hệ thống tài chính truyền thống. Nhưng nếu các công ty tiền mã hóa lại xây dựng những cấu trúc có mức độ tập trung và liên kết cao, ngành này có nguy cơ tái tạo chính những rủi ro mà nó từng muốn thay thế.
Khoảng trống pháp lí sau khi Clarity Act đình trệ
Cảnh báo của Belshe xuất hiện trong thời điểm cuộc tranh luận về cấu trúc thị trường tiền mã hóa tại Mỹ đang thiếu một khuôn khổ pháp lí rõ ràng. Clarity Act, dự luật nhằm thiết lập khung pháp lí cho thị trường tài sản số tại Mỹ, đã không đạt đủ 60 phiếu tại Thượng viện và bị đình trệ ngày 15/9/2026.
Việc dự luật không thể tiến lên khiến những tranh luận về ranh giới giữa các hoạt động trong ngành tiếp tục bỏ ngỏ. Nếu chưa có quy định rõ ràng về việc doanh nghiệp nào được làm gì và tài sản khách hàng phải được bảo vệ như thế nào, các công ty vẫn có nhiều không gian để xây dựng mô hình tích hợp.
Coinbase là ví dụ được Belshe nhắc tới trong tranh luận này. Công ty sở hữu nhiều giấy phép, cho phép hoạt động ở nhiều phần khác nhau của thị trường tài sản số. Xét về pháp lí, mô hình này có thể được phép hoạt động trong khuôn khổ hiện nay.
Nhưng theo Belshe, hợp pháp không đồng nghĩa với an toàn tuyệt đối. Đây cũng là điểm cần nhìn nhận thận trọng bởi Belshe không phải một người đứng ngoài cuộc tranh luận. BitGo là doanh nghiệp tập trung vào dịch vụ lưu kí tài sản số. Một thị trường trong đó hoạt động lưu kí được tách khỏi giao dịch và các dịch vụ tài chính khác rõ ràng phù hợp với mô hình kinh doanh của BitGo.
Tuy nhiên, lợi ích thương mại của người đưa ra cảnh báo không đồng nghĩa với việc lập luận đó không đáng xem xét. Câu hỏi về sự tách biệt giữa lưu kí và giao dịch vốn đã tồn tại trong hệ thống tài chính truyền thống từ lâu, và sự sụp đổ của FTX năm 2022 cũng từng cho thấy những nguy cơ khi sàn giao dịch và nhiều hoạt động tài chính khác nằm trong cùng một hệ sinh thái doanh nghiệp.
Với nhà đầu tư, vấn đề vì thế không chỉ là chọn một nền tảng có giao diện tốt, phí thấp hay thanh khoản cao. Câu hỏi quan trọng hơn là tài sản của mình thực sự được ai nắm giữ và đơn vị đó còn đang làm những gì khác.
Nếu một nền tảng vừa giao dịch, vừa cho vay, vừa môi giới và lưu kí tài sản, người dùng có thể đang chịu rủi ro từ toàn bộ bảng cân đối kế toán của doanh nghiệp mà không phải lúc nào cũng nhận thức đầy đủ.
Đây có thể trở thành một tiêu chí quan trọng trong giai đoạn tiếp theo của thị trường tiền mã hóa: Không chỉ hỏi tài sản được giao dịch ở đâu, mà phải hỏi tài sản được lưu kí ở đâu, private key thuộc quyền kiểm soát của ai và tài sản khách hàng có được tách biệt khỏi hoạt động kinh doanh của công ty hay không.
Về phía chính sách, tranh luận này nhiều khả năng chưa kết thúc cùng với sự đình trệ của Clarity Act. Khi Quốc hội Mỹ quay lại với luật cấu trúc thị trường tài sản số, câu chuyện tách biệt giữa sàn giao dịch, môi giới và lưu kí có thể trở thành một trong những vấn đề then chốt.
Nếu ngành tiền mã hóa muốn tránh một "Lehman của tiền mã hóa", bài học có lẽ không chỉ nằm ở việc quản lí từng doanh nghiệp riêng lẻ. Vấn đề lớn hơn là thiết kế một cấu trúc trong đó sự sụp đổ của một mắt xích không kéo theo toàn bộ tài sản và hoạt động của khách hàng cùng đổ xuống.