Hạ nhiệt áp lực lãi suất, tạo đà bứt phá tăng trưởng hai con số- Kỳ 2: Chi phí vốn bủa vây, doanh nghiệp gồng mình trả nợ
Trong bối cảnh thị trường địa ốc thiếu thanh khoản và lãi suất cho vay duy trì ở mức cao, doanh nghiệp sẵn sàng giảm giá bán sản phẩm tới 20% để tìm người mua.
Lãi suất cao, chi phí đầu vào tăng và sức mua chưa chắc chắn đang buộc nhiều doanh nghiệp phải thay đổi kế hoạch kinh doanh. Thay vì mở rộng nhà xưởng, đầu tư công nghệ hay tăng quy mô sản xuất, họ ưu tiên giữ tiền mặt, giảm tồn kho, bán tài sản và hạn chế vay mới.
Từ mở rộng sản xuất sang giữ dòng tiền
Với doanh nghiệp, có vốn để hoạt động là điều kiện cần, nhưng đồng vốn ấy có tạo ra lợi nhuận hay không mới là điều quyết định. Trong giai đoạn chi phí đầu vào tăng, đầu ra khó dự báo và lãi vay chịu sức ép, không ít doanh nghiệp phải tính lại những kế hoạch từng được xem là cần thiết cho tăng trưởng.
Chủ tịch HĐTV Công ty Sản xuất – Thương mại Mebipha Lâm Thúy Ái cho biết, lãi suất neo ở mức cao, giá thức ăn chăn nuôi tiếp tục tăng…, đẩy chi phí sản xuất lên cao, trong khi giá bán khó điều chỉnh tương ứng. Biên lợi nhuận vì vậy ngày càng thu hẹp. Sức mua chưa phục hồi chắc chắn, còn những biến động của kinh tế thế giới khiến doanh nghiệp khó dự báo nhu cầu thị trường trong thời gian tới.
“Những người làm kinh doanh lâu năm như chúng tôi không thể chỉ nhìn vào ba tháng cuối năm để xây dựng kế hoạch. Điều quan trọng là bước sang năm sau, thị trường có phục hồi hay không. Nhưng đến thời điểm này, chúng tôi vẫn chưa có câu trả lời chắc chắn”, bà Ái chia sẻ.
Thắt lưng buộc bụng để có tiền trả nợ ngân hàng
Lãi suất cho vay tăng trở lại đang tạo thêm sức ép lên dòng tiền của doanh nghiệp, nhất là doanh nghiệp nhỏ và vừa trong giai đoạn chuẩn bị cho mùa kinh doanh cuối năm. Trong khi Chính phủ yêu cầu giảm lãi suất để hỗ trợ sản xuất, kinh doanh, áp lực huy động vốn, tỷ giá và lạm phát khiến dư địa hạ lãi suất của các ngân hàng không còn nhiều.
Áp lực lãi suất cũng hiện hữu với người vay mua nhà, mua ô tô... Sau khi kết thúc thời gian ưu đãi, lãi suất thường chuyển sang cơ chế thả nổi, có thể lên khoảng 14-16%/năm đối với khoản vay mua nhà, 16-18%/năm đối với khoản vay mua ô tô, thậm chí gần 20%/năm trong một số trường hợp.
Với những người có thu nhập cố định, lãi suất tăng đồng nghĩa với việc phần tiền còn lại để trang trải sinh hoạt, nuôi con, chăm sóc gia đình và tích lũy ngày càng thu hẹp. Nếu thu nhập giảm hoặc công việc gặp khó khăn, áp lực trả nợ càng lớn, buộc người vay phải xoay xở thêm nguồn tiền để duy trì nghĩa vụ tài chính.
Mebipha vẫn tiếp cận được vốn vay với lãi suất tương đối thấp so với mặt bằng chung. Tuy nhiên, điều kiện ưu đãi có thể kéo dài bao lâu vẫn là câu hỏi chưa dễ trả lời. Khi nhu cầu vốn của nền kinh tế tăng lên, nguồn lực tín dụng được định hướng vào các dự án trọng điểm và lĩnh vực ưu tiên, doanh nghiệp phải tính đến cả khả năng nguồn vốn trở nên khó tiếp cận hơn.
Theo bà Ái, điều quan trọng không chỉ là có đủ tiền để đầu tư mà còn phải xác định khoản đầu tư đó có khả năng sinh lời hay không. Nếu tiếp tục mở rộng sản xuất hoặc tái đàn trong khi chi phí đầu vào tăng, đầu ra thiếu chắc chắn, doanh nghiệp có thể bị chôn vốn trong sản xuất, đồng thời phải gánh thêm chi phí tài chính nhưng hiệu quả kinh doanh không tương xứng.
Bởi vậy, thay vì mở rộng theo kỳ vọng thị trường sẽ sớm phục hồi, doanh nghiệp phải điều chỉnh kế hoạch đầu tư, rà soát nguồn cung, quản trị khách hàng, chi phí vận hành và dòng tiền. Một quyết định tưởng như đơn giản, chẳng hạn tăng lượng hàng tồn kho để chủ động nguyên liệu, cũng cần được cân nhắc kỹ hơn.
Tồn kho quá lớn đồng nghĩa một lượng vốn đáng kể bị giữ lại trong hàng hóa, chưa thể chuyển thành tiền để thanh toán các nghĩa vụ khác. Nhưng nếu cắt giảm quá mức, doanh nghiệp có thể thiếu nguyên liệu, gián đoạn sản xuất hoặc không kịp đáp ứng đơn hàng.
Bà Ái cho biết trước đây có những lô hàng chỉ mất khoảng 30 ngày để về Việt Nam. Hiện nay, ngay cả khi hàng đã về, doanh nghiệp vẫn có thể phải chờ hoàn tất thủ tục hải quan, giấy phép và các yêu cầu liên quan mới nhận được hàng. Vì vậy, giảm tồn kho để tiết kiệm vốn không thể tách rời việc tính toán nguy cơ gián đoạn nguồn cung.
Đây là bài toán quản trị khó khăn trong môi trường chi phí vốn cao: doanh nghiệp phải tiết kiệm nhưng không thể cắt giảm mọi khoản chi; phải giữ tiền mặt nhưng vẫn cần nguyên liệu để sản xuất; muốn đầu tư cho tương lai nhưng phải bảo đảm đủ tiền trả nợ trước mắt.
Bán dưới giá vốn để đổi lấy dòng tiền
Nếu doanh nghiệp sản xuất phải tính toán từng khoản chi, thị trường bất động sản cho thấy một dạng áp lực khác: tài sản có thể còn đó nhưng không dễ chuyển thành tiền đúng thời điểm.
Ông Phạm Đức Toản, Tổng giám đốc Công ty CP Đầu tư và Phát triển Bất động sản EZ Việt Nam, cho biết trong bối cảnh thị trường địa ốc thiếu thanh khoản và lãi suất cho vay duy trì ở mức cao, doanh nghiệp sẵn sàng giảm giá bán sản phẩm tới 20% để tìm người mua.
Với mức giảm này, biên lợi nhuận gần như không còn; nếu tính đầy đủ chi phí tài chính, doanh nghiệp có thể phải chịu lỗ nhưng vẫn chấp nhận để thu hồi dòng tiền.
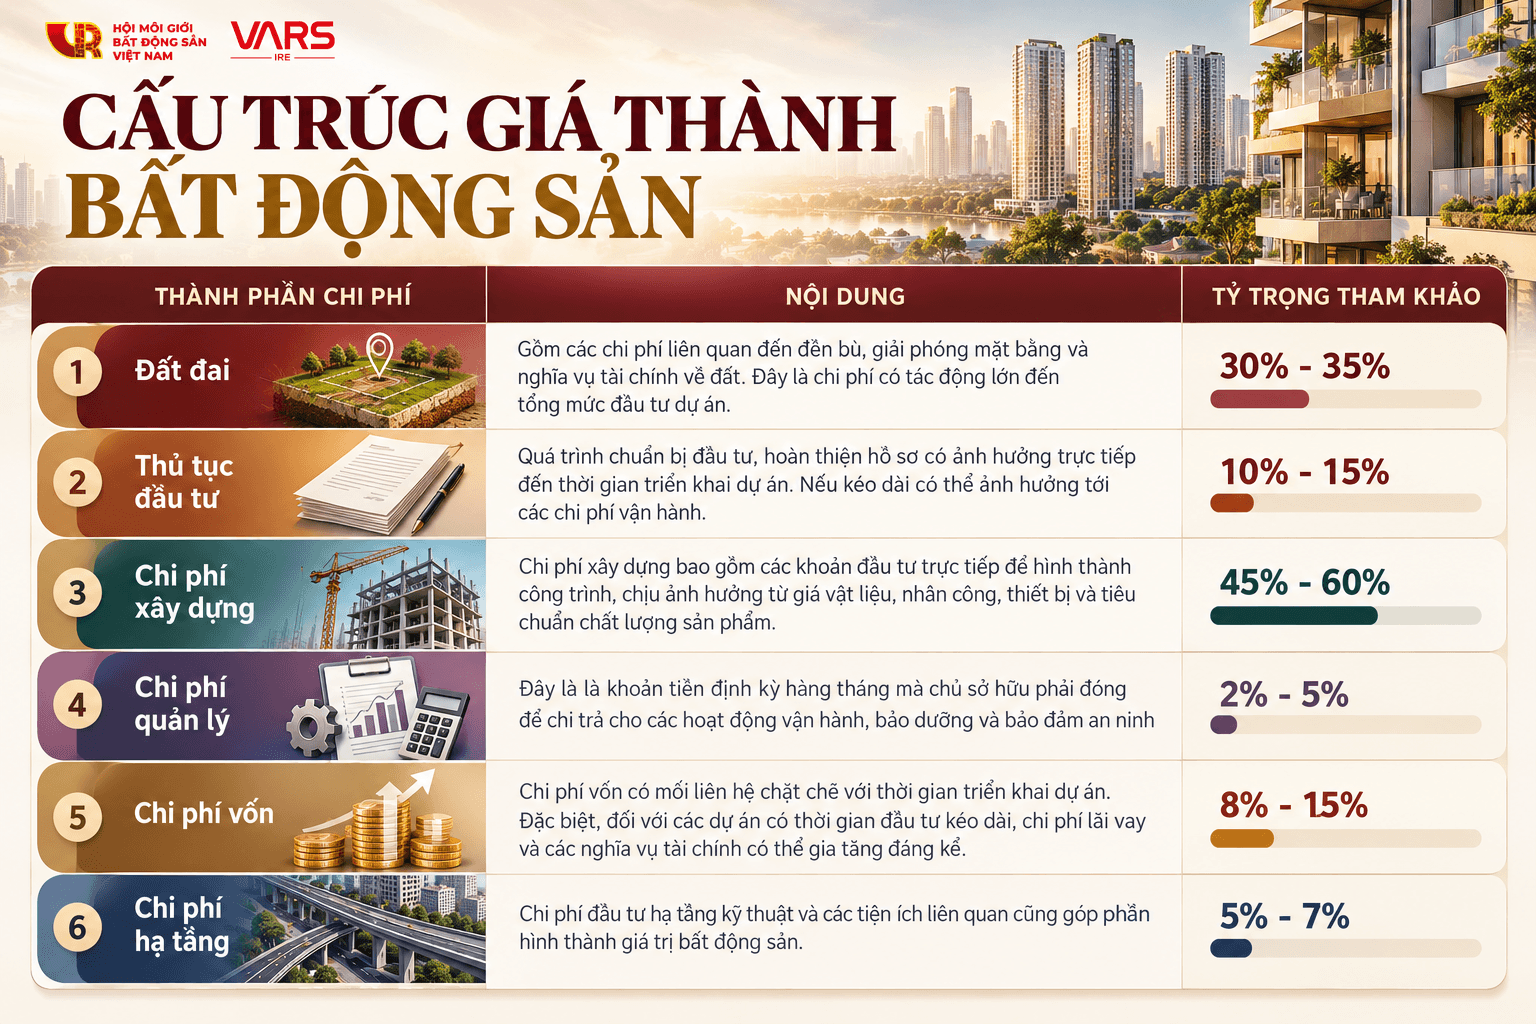
Ông dẫn trường hợp các sản phẩm đất nền đã có giấy chứng nhận quyền sử dụng đất tại khu vực Bình Dương trước đây, nay thuộc TP.HCM, đang được chào bán với giá khoảng 10–12 triệu đồng/m². Trong khi đó, riêng tiền sử dụng đất thấp nhất đã khoảng 7 triệu đồng/m². Nếu cộng thêm chi phí bồi thường, giải phóng mặt bằng, đầu tư hạ tầng và các khoản liên quan, tổng giá vốn có thể lên gần 20 triệu đồng/m².
Với mức giá bán hiện nay, theo ông Toản, doanh nghiệp không đơn thuần giảm lợi nhuận để kích cầu mà phải chấp nhận hy sinh một phần vốn đã đầu tư nhằm thu hồi tiền.
Khi thị trường thuận lợi, vốn vay ngân hàng có thể giúp doanh nghiệp tăng tốc phát triển dự án. Nhưng lúc thanh khoản suy giảm, lãi vay trở thành khoản chi phải trả đều đặn trong khi doanh thu bán hàng không chắc chắn, đòn bẩy tài chính có thể chuyển từ công cụ thúc đẩy tăng trưởng thành gánh nặng.
Chấp nhận cắt lỗ đôi khi là cách để doanh nghiệp giảm dư nợ, tránh tiếp tục gánh chi phí lãi vay và duy trì hoạt động. Tuy nhiên, không phải tài sản nào cũng có thể bán nhanh. Doanh nghiệp thường phải ưu tiên những tài sản còn khả năng thanh khoản, ngay cả khi giá bán thấp hơn kỳ vọng ban đầu.
Chấp nhận cắt lỗ đôi khi là cách để doanh nghiệp giảm dư nợ, tránh tiếp tục gánh chi phí lãi vay và duy trì hoạt động
Vốn đắt khiến những dự án dài hạn bị trì hoãn
Theo chuyên gia kinh tế, TS Lê Bá Chí Nhân, lãi suất cho vay không chỉ là chi phí sử dụng vốn mà còn chi phối hiệu quả đầu tư, khả năng triển khai dự án và quyết định mở rộng sản xuất, kinh doanh. Khi lãi suất vay trung và dài hạn phục vụ sản xuất, kinh doanh vượt 10%/năm, còn lãi suất cho vay bất động sản sau ưu đãi phổ biến ở mức 13–14%/năm, thậm chí có ngân hàng niêm yết lãi suất vay mua nhà trên 18%/năm, ngưỡng sinh lời tối thiểu của các khoản đầu tư cũng tăng lên.
Một dự án mở rộng nhà xưởng, đổi mới dây chuyền hoặc ứng dụng công nghệ thường cần số vốn lớn và thời gian thu hồi vốn dài. Nếu chi phí vay tăng trong khi đầu ra chưa chắc chắn, doanh nghiệp có thể quyết định trì hoãn dự án, dù việc đầu tư đó cần thiết để nâng năng lực cạnh tranh về lâu dài.
Tác động này đáng chú ý bởi đổi mới công nghệ không phải lúc nào cũng đem lại kết quả ngay lập tức. Doanh nghiệp phải bỏ tiền mua thiết bị, cải tiến quy trình, đào tạo nhân lực rồi mới có thể thu được lợi ích về năng suất. Khi chi phí vốn cao, các dự án có thời gian hoàn vốn dài dễ bị đưa xuống sau những nhu cầu cấp bách hơn như trả nợ, trả lương và duy trì sản xuất.
TS Nhân cho rằng nếu tình trạng này kéo dài, nền kinh tế có nguy cơ rơi vào vòng luẩn quẩn: đầu tư tư nhân suy yếu, tổng cầu chậm phục hồi, doanh nghiệp giảm nhu cầu vốn và động lực tăng trưởng tiềm năng bị thu hẹp. Riêng với bất động sản, lãi suất cao còn làm tăng áp lực trả nợ, hạn chế thanh khoản và tiềm ẩn nguy cơ phát sinh nợ xấu.
Từ phía ngân hàng, ông Huỳnh Duy Sang, Giám đốc Khối Thị trường tài chính ACB, nhận định nhu cầu tín dụng đang phân hóa giữa các ngành và nhóm khách hàng. Nhu cầu vốn tại các lĩnh vực sản xuất, xây dựng, xuất khẩu và những ngành hưởng lợi từ tăng trưởng kinh tế vẫn duy trì tích cực. Ngược lại, tín dụng tiêu dùng cá nhân và vay mua nhà chậm lại đáng kể do thu nhập của người dân chưa theo kịp mức tăng của chi phí vay vốn.
Với doanh nghiệp nhỏ và vừa, sự phân hóa cũng ngày càng rõ. Không ít đơn vị chịu áp lực lãi vay ngay cả khi chỉ huy động vốn để duy trì hoạt động hiện hữu, chưa nói đến mở rộng đầu tư. Trong khi đó, những ngành có triển vọng kinh doanh rõ ràng, khả năng hấp thụ vốn tốt vẫn tiếp tục đầu tư; các ngành mà dòng tiền tương lai không đủ bù chi phí lãi vay buộc phải thu hẹp hoặc trì hoãn kế hoạch.
Như vậy, lãi suất cao không khiến mọi doanh nghiệp ngừng vay vốn theo cùng một cách. Nó làm thay đổi cách doanh nghiệp lựa chọn dự án, quy mô đầu tư và mức độ chấp nhận rủi ro. Dòng vốn có thể vẫn tăng trưởng, nhưng những khoản đầu tư dài hạn, có độ rủi ro cao hoặc cần thời gian hoàn vốn lâu sẽ khó được triển khai hơn.
Khi khó khăn của doanh nghiệp trở thành rủi ro của ngân hàng
Chi phí vốn cao kéo dài còn có thể tạo ra một vòng xoáy bất lợi cho cả doanh nghiệp và ngân hàng. Khi tiền lãi chiếm tỷ trọng lớn hơn trong dòng tiền, doanh nghiệp có ít nguồn lực để tái đầu tư và khả năng trả nợ suy giảm. Nếu doanh thu tiếp tục yếu, nợ quá hạn và nợ xấu có thể tăng.
Đáng chú ý, khi chất lượng tài sản đi xuống, ngân hàng phải tăng trích lập dự phòng, ảnh hưởng đến lợi nhuận và khả năng bổ sung vốn tự có. Dư địa mở rộng tín dụng vì vậy có thể bị thu hẹp, điều kiện cho vay trở nên chặt chẽ hơn, khiến doanh nghiệp đang cần vốn phục hồi càng khó tiếp cận nguồn lực.
Vì vậy, theo TS Lê Bá Chí Nhân, mục tiêu điều hành cần là giảm chi phí vốn một cách bền vững, cải thiện khả năng tiếp cận tín dụng, phát triển thị trường trái phiếu doanh nghiệp và mở rộng các nguồn vốn dài hạn. Cùng với đó, cần tháo gỡ những vướng mắc về pháp lý và tạo điều kiện thuận lợi hơn cho sản xuất, xuất khẩu, đổi mới công nghệ.
Chủ động xây dựng ba kịch bản kinh doanh
Về phía doanh nghiệp, TS Châu Đình Linh, chuyên gia tài chính – ngân hàng, cho rằng các đơn vị cần chủ động xây dựng ba kịch bản kinh doanh: kịch bản cơ sở, kịch bản xấu và kịch bản tệ nhất. Mỗi kịch bản cần lượng hóa tác động của lãi suất, tỷ giá, giá nguyên liệu và doanh thu đến lợi nhuận, dòng tiền và khả năng trả nợ.
Chẳng hạn, nếu lãi suất cho vay tăng thêm 1–2 điểm phần trăm, doanh nghiệp phải xác định khoản chi phí tài chính tăng lên là bao nhiêu và có thể bù đắp bằng cách nào. Nếu tỷ giá biến động bất lợi, doanh nghiệp cần đánh giá ảnh hưởng đến chi phí nhập khẩu, doanh thu xuất khẩu và những khoản phải trả bằng ngoại tệ. Quan trọng hơn, mỗi kịch bản phải đi kèm hành động cụ thể, không chỉ dừng ở dự báo.
Các giải pháp như giảm hàng tồn kho không cần thiết, đẩy nhanh thu hồi công nợ, thanh lý tài sản hoạt động kém hiệu quả hoặc tăng vốn chủ sở hữu có thể giúp doanh nghiệp giảm áp lực dòng tiền. Tuy nhiên, việc cắt giảm phải dựa trên đặc thù hoạt động, tránh tiết kiệm trước mắt nhưng làm gián đoạn sản xuất hoặc mất khả năng đáp ứng đơn hàng.
Bài toán lớn hơn vẫn là tạo được môi trường trong đó doanh nghiệp có thể nhìn thấy triển vọng đầu ra, tính toán được chi phí vốn và yên tâm đầu tư cho tương lai. Khi đồng vốn vay chỉ đủ để duy trì hoạt động, còn những dự án nâng năng suất liên tục bị trì hoãn, nền kinh tế sẽ khó tích lũy đủ động lực cho một giai đoạn tăng trưởng cao và bền vững.