
Ngân hàng truyền thống dẫn dắt cuộc chơi tài sản số tại Singapore
Singapore đang thúc đẩy tài sản số không phải bằng cách để tiền mã hóa dẫn dắt ngân hàng, mà bằng cách để chính các ngân hàng đưa tài sản truyền thống lên blockchain.
Từ vàng, trái phiếu đến tiền gửi được token hóa, quốc đảo này đang chuyển tài sản tài chính truyền thống thành những sản phẩm số có khả năng giao dịch, phân chia và thanh toán linh hoạt hơn, mở ra hướng phát triển mới cho ngành tài chính toàn cầu.
Từ tài sản số đến tài sản thực được token hóa
Trong cuộc đua trở thành trung tâm tài sản số quốc tế, Singapore đang lựa chọn một hướng đi có phần khác biệt: thay vì tập trung chủ yếu vào tiền mã hóa mang tính đầu cơ, quốc đảo này thúc đẩy ứng dụng blockchain vào những tài sản quen thuộc của hệ thống tài chính như vàng, trái phiếu và tiền gửi ngân hàng.
Đây là bước chuyển đáng chú ý trong chiến lược phát triển tài chính số. Sau giai đoạn thử nghiệm và xây dựng chính sách, Singapore đang bước vào thời kì triển khai các ứng dụng tài sản số vào hoạt động kinh doanh thực tế.
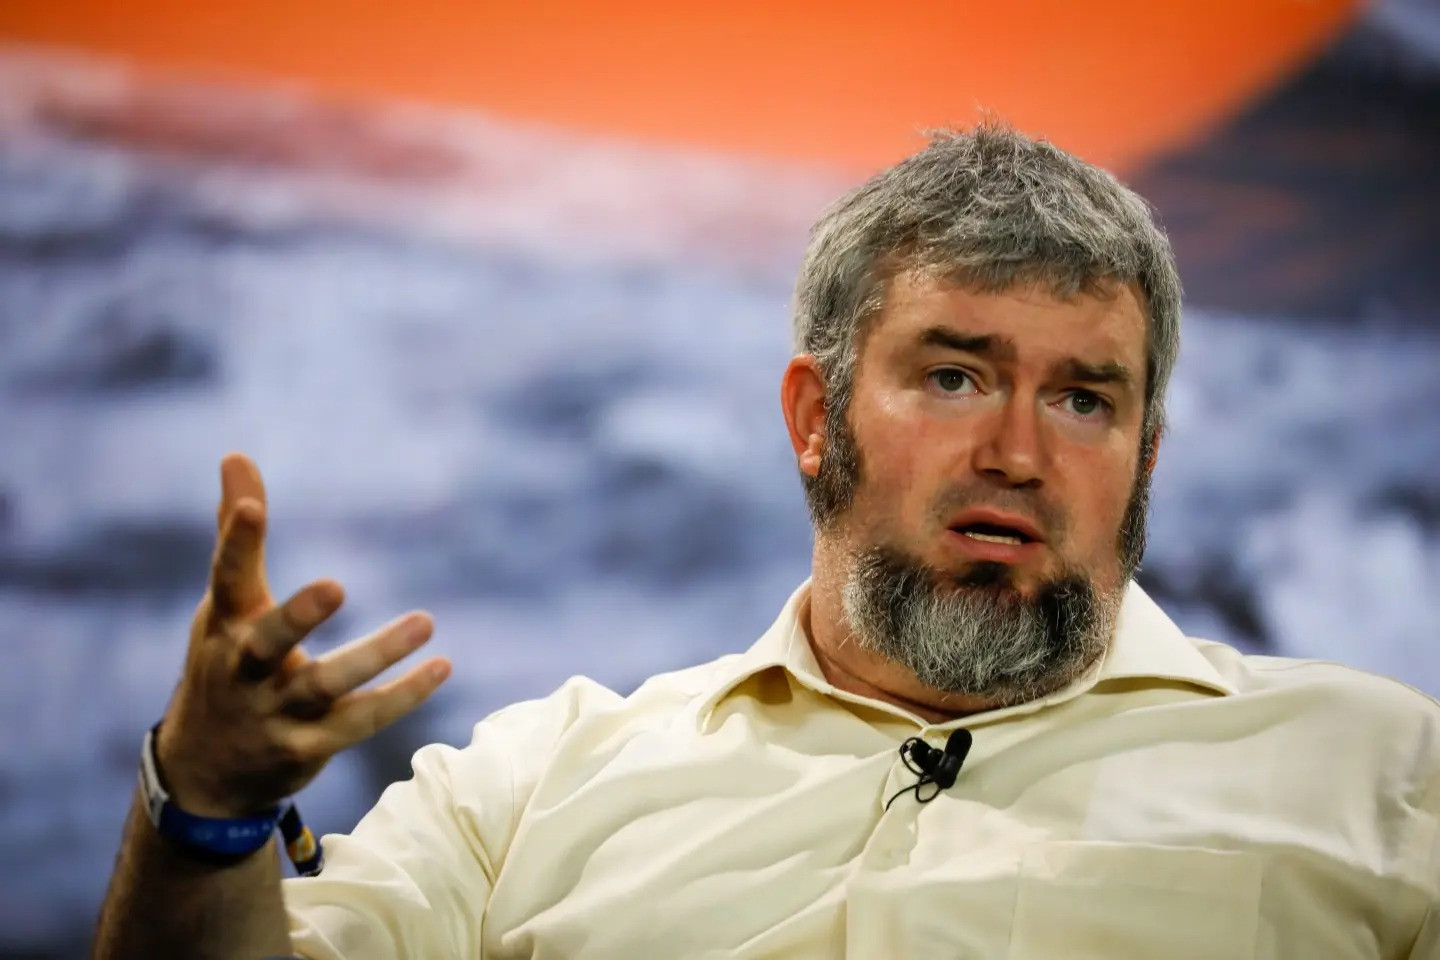
Danny Chong, đồng chủ tịch Hiệp hội Tài sản số Singapore và Giám đốc điều hành nhà cung cấp dịch vụ tài chính phi tập trung Tranchess, nhận định ngành này đã chuyển từ giai đoạn thảo luận về tiềm năng sang giai đoạn thực thi. Theo ông, khối lượng công việc liên quan đến quy định và chính sách đã tăng đáng kể so với một đến hai năm trước.
Trọng tâm của xu hướng này là token hóa tài sản (asset tokenization). Về bản chất, đây là quá trình chuyển quyền hoặc lợi ích gắn với một tài sản thành các token kĩ thuật số được ghi nhận và quản lí trên blockchain. Tài sản cơ sở có thể là vàng vật chất, trái phiếu, bất động sản hoặc tiền gửi ngân hàng.
Khác với những đồng tiền mã hóa có giá trị biến động mạnh theo cung cầu thị trường, token hóa tài sản thực (Real World Assets - RWA) hướng đến việc đưa những tài sản hiện hữu vào môi trường giao dịch số. Giá trị của token được gắn với tài sản cơ sở và phụ thuộc vào cơ chế pháp lí, quyền sở hữu, lưu kí cũng như khả năng quy đổi được thiết lập cho từng sản phẩm.
Một trong những lợi ích đáng chú ý là khả năng phân chia tài sản thành những đơn vị nhỏ hơn. Chẳng hạn, thay vì phải đầu tư một khoản tiền lớn để sở hữu trái phiếu doanh nghiệp, nhà đầu tư có thể tiếp cận sản phẩm được chia thành các mệnh giá thấp hơn. Điều này giúp mở rộng khả năng tiếp cận những loại tài sản trước đây thường đòi hỏi vốn đầu tư lớn.
Bên cạnh đó, token hóa có thể cải thiện khả năng sử dụng tài sản làm tài sản bảo đảm. Danny Chong lấy ví dụ về vàng: một người sở hữu vàng vật chất tại nhà thường phải trải qua nhiều thủ tục nếu muốn dùng tài sản này để vay vốn. Khi vàng được token hóa và ghi nhận trong ví kĩ thuật số, việc xác định giá trị tài sản và sử dụng làm tài sản thế chấp có thể thuận tiện hơn, nếu hệ thống lưu kí và pháp lí cho phép.
Đáng chú ý, những tài sản được ưu tiên trong giai đoạn đầu lại là các loại tương đối quen thuộc như vàng và trái phiếu. Chia Hock Lai, đồng chủ tịch Hiệp hội Tài sản số Singapore, cho rằng những tài sản có tính thanh khoản và mức độ rủi ro tương đối dễ nhận diện thường có lợi thế khi đưa lên blockchain. Điều này cho thấy thị trường đang tìm kiếm sự kết hợp giữa công nghệ mới và nền tảng giá trị đã được kiểm chứng.
Các ngân hàng lớn đưa blockchain vào hoạt động tài chính
Một điểm đáng chú ý trong chiến lược của Singapore là các ngân hàng truyền thống đang giữ vai trò tiên phong. Ba ngân hàng lớn gồm DBS, OCBC và UOB đều đã triển khai những dự án liên quan đến phát hành, giao dịch và quản lí tài sản số.
DBS Group Holdings thành lập DBS Digital Exchange từ năm 2020, hướng đến nhóm nhà đầu tư tổ chức và nhà đầu tư được công nhận. Nền tảng này cung cấp các dịch vụ liên quan đến phát hành, giao dịch và lưu kí tài sản số. Ngân hàng cũng từng triển khai phát hành trái phiếu kĩ thuật số theo hình thức chào bán chứng khoán dạng token để huy động vốn.
Trong khi đó, OCBC công bố kế hoạch phát hành trái phiếu kĩ thuật số với mệnh giá 1.000 SGD vào tháng 1/2025. Thông thường, trái phiếu doanh nghiệp có thể yêu cầu mức đầu tư tối thiểu khá lớn, khiến nhà đầu tư cá nhân khó tiếp cận. Việc chia nhỏ mệnh giá giúp sản phẩm dễ tiếp cận hơn. Ngân hàng cũng rút ngắn thời gian thanh toán từ khoảng năm ngày xuống trong cùng ngày giao dịch.
UOB lại tham gia token hóa các trái phiếu liên kết với mục tiêu phát triển bền vững do Sembcorp Industries và Singapore Telecommunications phát hành. Trong trường hợp Singtel, toàn bộ đợt phát hành trị giá 100 triệu USD được thực hiện dưới hình thức trái phiếu kĩ thuật số thông qua nền tảng ADDX.
Gần đây, xu hướng này tiếp tục mở rộng sang vàng và tiền gửi. OCBC công bố token hóa một quỹ được bảo chứng bằng vàng vật chất vào tháng 4, trong khi DBS thông báo kế hoạch cung cấp token được bảo chứng bằng vàng vào tháng 6.
Ở lĩnh vực tiền gửi token hóa, OCBC hợp tác với Ant International, công ty liên kết quốc tế của Ant Group (Trung Quốc), để xây dựng hệ thống quản lí dòng tiền giữa Singapore và Malaysia. Sử dụng hạ tầng blockchain riêng, ngân hàng hướng đến việc hỗ trợ các giao dịch xuyên biên giới bằng tiền gửi token hóa định danh bằng USD và SGD.
Trong hệ thống ngân hàng truyền thống, việc chuyển tiền quốc tế thường phụ thuộc vào giờ hoạt động, chu kì xử lí giao dịch và thời điểm chốt thanh toán. Những giới hạn này có thể khiến doanh nghiệp phải chờ đợi khi điều chuyển vốn giữa các thị trường. Với tiền gửi được token hóa, hoạt động chuyển tiền có thể được thực hiện linh hoạt hơn, kể cả ngoài giờ giao dịch ngân hàng thông thường.
Đại diện OCBC đánh giá đây là ví dụ cho thấy token hóa đang vượt khỏi phạm vi thử nghiệm công nghệ để tạo ra giá trị thực tế trong quản lí ngân quỹ và vốn lưu động của doanh nghiệp.
Xây dựng hành lang pháp lí để kết nối tài chính truyền thống và DeFi
Dù có nhiều tiềm năng, token hóa tài sản vẫn đối mặt với những thách thức về thanh khoản, khả năng kết nối giữa các nền tảng, an ninh mạng và chi phí triển khai. Một tài sản được phát hành dưới dạng token không đồng nghĩa sẽ tự động có thị trường giao dịch sôi động. Nếu các ngân hàng, sàn giao dịch và hệ thống blockchain hoạt động tách biệt, việc chuyển giao tài sản giữa các nền tảng vẫn có thể gặp trở ngại.
Để giải quyết những vấn đề này, Cơ quan Tiền tệ Singapore (MAS) triển khai Project Guardian từ năm 2022, khuyến khích các tổ chức tài chính và doanh nghiệp thị trường hợp tác thử nghiệm, xây dựng tiêu chuẩn chung cho tài sản số.
Tháng 6, MAS tiếp tục công bố thành lập Future of Finance Institute, với trọng tâm ban đầu là trí tuệ nhân tạo và token hóa. Viện hướng đến hỗ trợ các tổ chức tài chính ở nhiều quy mô ứng dụng công nghệ mới, qua đó thúc đẩy đổi mới hoạt động ngân hàng và thị trường vốn.
Cách tiếp cận của Singapore cũng cho thấy sự phân biệt giữa quản lí tiền mã hóa phục vụ người tiêu dùng và khuyến khích đổi mới tài chính có kiểm soát. Trong những năm qua, quốc đảo này tăng cường bảo vệ nhà đầu tư cá nhân trước rủi ro từ các sản phẩm tiền mã hóa, nhưng đồng thời tạo điều kiện để các định chế tài chính phát triển những ứng dụng blockchain gắn với tài sản thực.
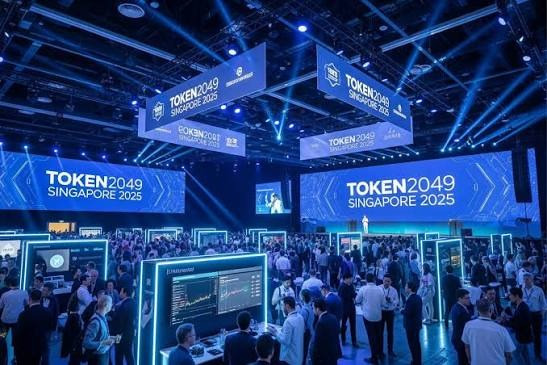
Sự rõ ràng hơn về chính sách đang giúp các ngân hàng truyền thống tự tin tham gia thị trường. Thay vì xem tài chính phi tập trung (DeFi) là đối thủ trực tiếp, nhiều doanh nghiệp hiện hướng đến mô hình kết hợp với tài chính truyền thống (TradFi). Tại sự kiện Token2049 diễn ra ở Singapore đầu tháng 10, Jack Briggs, Giám đốc điều hành tổ chức Intersect thuộc hệ sinh thái Cardano, cho rằng các định chế tài chính lâu đời có thể bổ sung yếu tố niềm tin cho những công nghệ tài chính mới.
Đây cũng là vấn đề cốt lõi của thị trường tài sản số. Công nghệ blockchain có thể giúp giao dịch minh bạch và tự động hóa nhiều quy trình, nhưng niềm tin của nhà đầu tư vẫn phụ thuộc vào khả năng xác minh tài sản bảo chứng, quyền sở hữu, trách nhiệm của tổ chức phát hành và cơ chế giải quyết tranh chấp.
Với Singapore, tham vọng trở thành trung tâm tài sản số vì thế không đơn thuần là thu hút doanh nghiệp tiền mã hóa hay phát triển các sàn giao dịch. Quốc đảo này đang tìm cách đưa blockchain vào cấu trúc của hệ thống tài chính hiện hữu, nơi ngân hàng, cơ quan quản lí và các nhà cung cấp công nghệ cùng tham gia xây dựng thị trường.
Nếu thành công, mô hình này có thể mở ra một giai đoạn mới cho ngành tài chính: tài sản truyền thống vẫn giữ vai trò nền tảng, nhưng được giao dịch, quản lí và khai thác bằng hạ tầng số linh hoạt hơn.