Đại gia sẽ 'xuống tiền' vào đâu sau nâng hạng và ai hưởng lợi nhiều nhất?
Tác động đầu tiên của nâng hạng có thể không phải là một “cơn sóng tiền” mà là sự thay đổi dần dần trong cấu trúc dòng vốn.
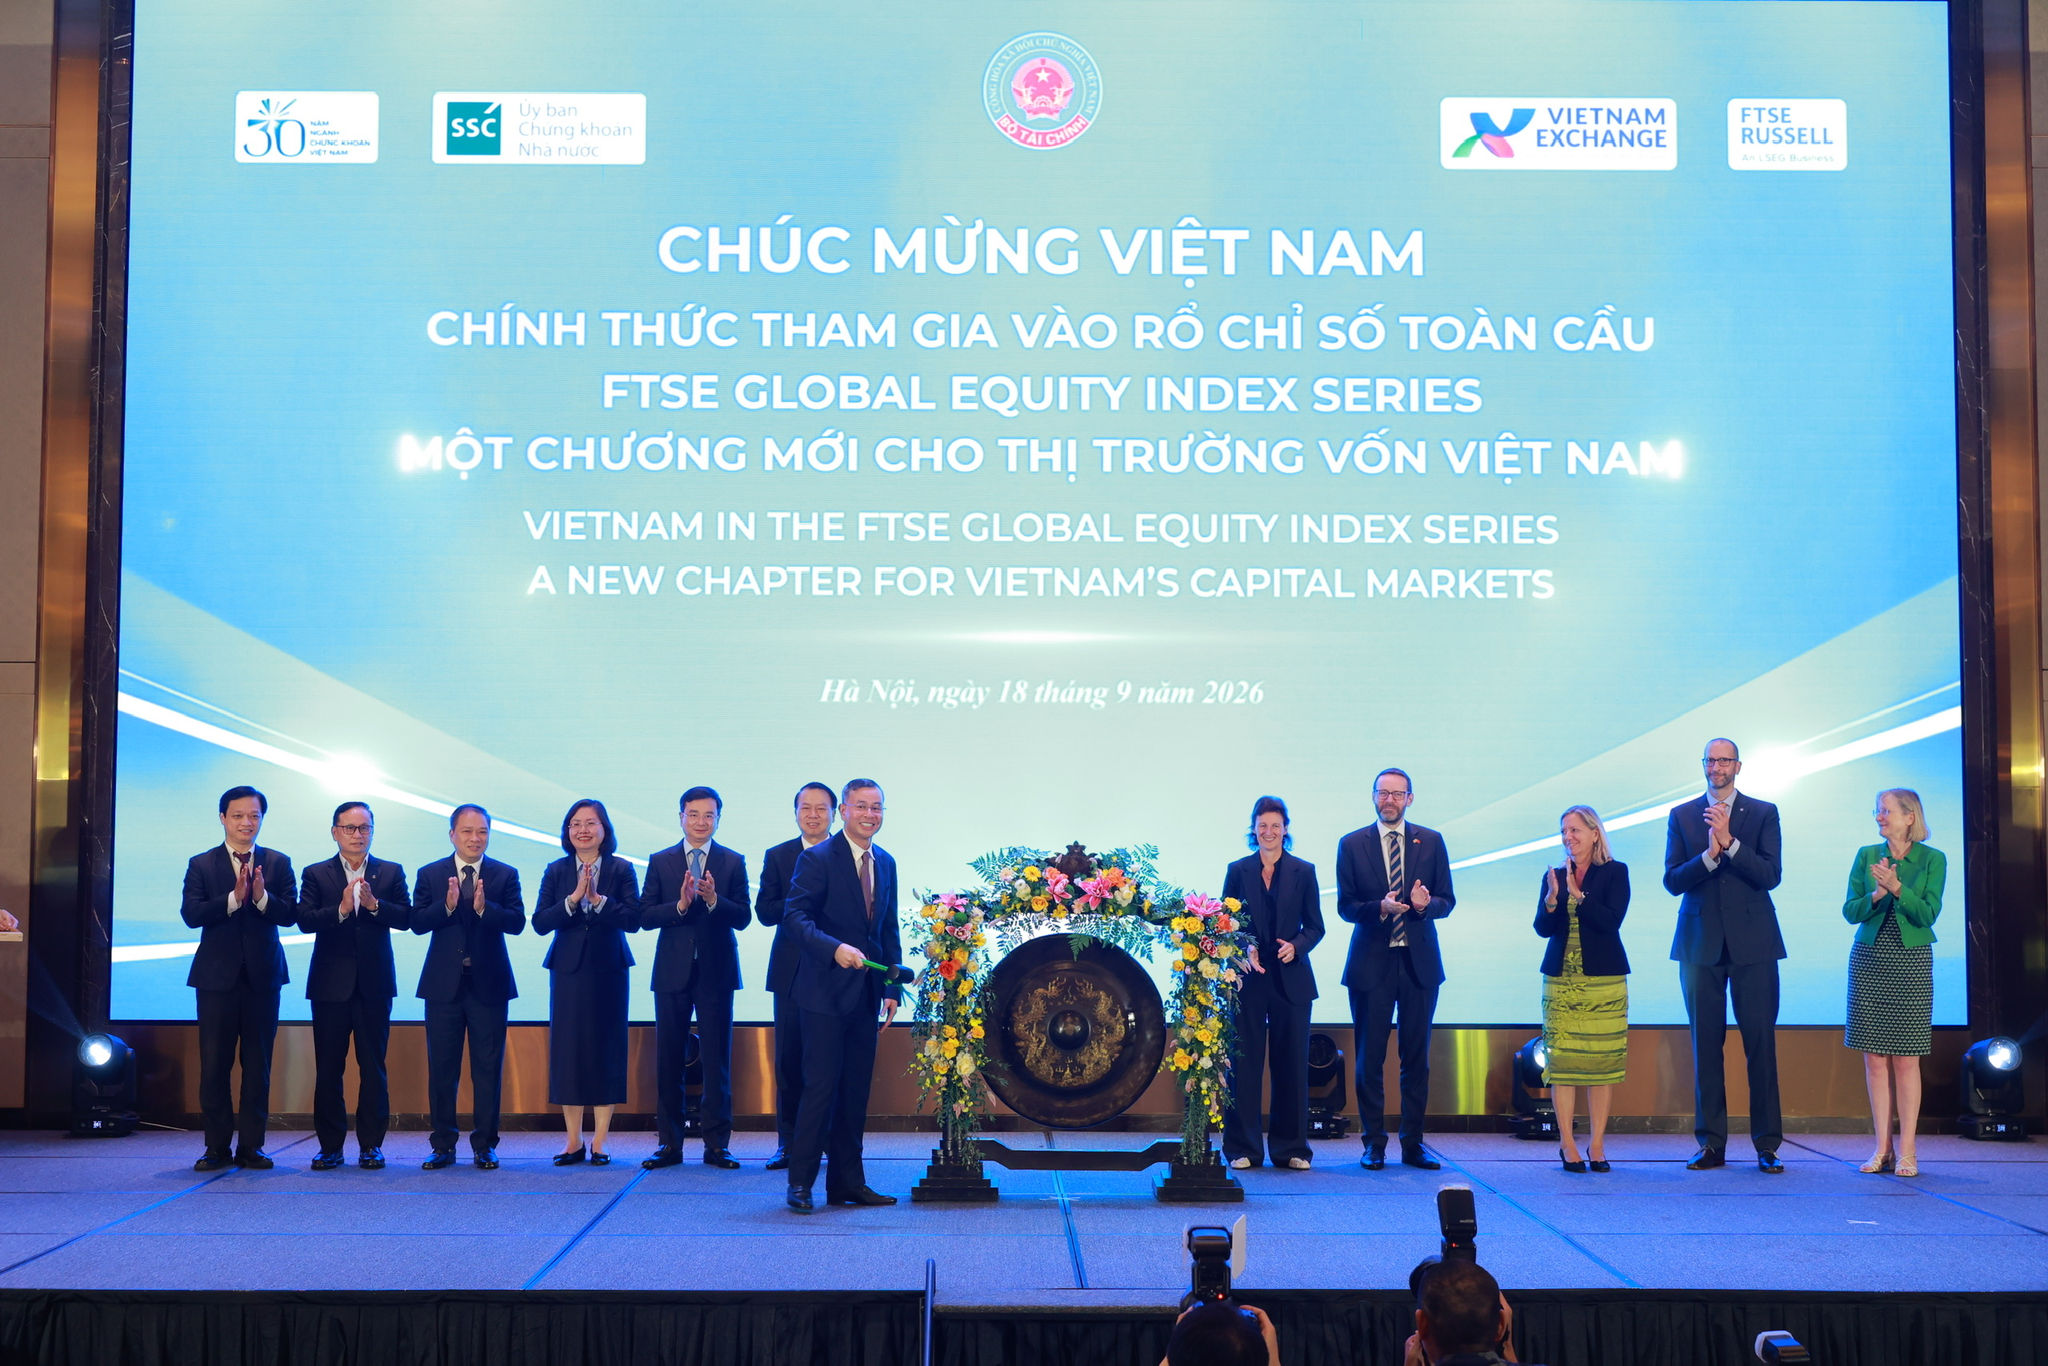
Từ ngày 21/9, thị trường chứng khoán Việt Nam chính thức chuyển từ thị trường cận biên lên thị trường mới nổi thứ cấp theo tiêu chuẩn của FTSE Russell.
Đây không đơn thuần là một thay đổi về “nhãn” thị trường. Quan trọng hơn, Việt Nam đang bước vào một không gian đầu tư rộng hơn, nơi các quỹ quốc tế có thêm lý do, thêm cơ chế và thêm dữ liệu để đưa cổ phiếu Việt Nam vào danh mục.
Tuy nhiên, điều được chờ đợi nhất sau nâng hạng vì thế không chỉ là “bao nhiêu tiền sẽ vào”, mà là dòng tiền đó sẽ chọn cổ phiếu như thế nào.
Dòng tiền ngoại sẽ vào, nhưng không cùng một lúc
Một trong những điều cần nhìn rõ là nâng hạng không đồng nghĩa với việc một lượng tiền khổng lồ lập tức đổ vào thị trường ngay trong ngày 21/9.
Theo đó, FTSE Russell chia quá trình tăng tỷ trọng Việt Nam trong các bộ chỉ số thành nhiều giai đoạn. Ở giai đoạn đầu, tỷ trọng Việt Nam mới ở mức 10%, tương ứng khoảng 200-221 triệu USD vốn thụ động được kỳ vọng phân bổ. Phần còn lại sẽ được bổ sung trong các kỳ tiếp theo trong năm 2027.
SSI cũng ước tính lượng vốn ETF mới có thể phân bổ vào cổ phiếu Việt Nam khoảng 2,21 tỉ USD trong 12 tháng. Dòng tiền này dự kiến được giải ngân thành nhiều đợt, thay vì xuất hiện cùng lúc.
Như vậy, tác động đầu tiên của nâng hạng có thể không phải là một “cơn sóng tiền” mà là sự thay đổi dần dần trong cấu trúc dòng vốn.
Đáng chú ý hơn nằm ở dòng vốn chủ động. Khác với các quỹ ETF chủ yếu mua theo tỷ trọng chỉ số, các quỹ chủ động có thể lựa chọn doanh nghiệp dựa trên quy mô, thanh khoản, triển vọng tăng trưởng, chất lượng quản trị, khả năng sinh lời và câu chuyện riêng của từng ngành, từng doanh nghiệp.
Theo ông Thomas Nguyen, lãnh đạo phụ trách Investment Banking, Institutional Sales & Trading tại SSI, nếu tính cả dòng vốn chủ động, quy mô vốn nước ngoài có thể lớn hơn đáng kể so với phần vốn thụ động. Ông đưa ra kịch bản thận trọng khoảng 10 tỉ USD có thể chảy vào thị trường Việt Nam trong 12 tháng tới.
Đây là một dự báo, không phải số vốn đã được cam kết. Nhưng nó cho thấy một thay đổi đáng chú ý rằng khi Việt Nam bước vào nhóm thị trường mới nổi, cuộc cạnh tranh để thu hút vốn ngoại sẽ chuyển từ câu chuyện “được mua theo chỉ số” sang câu chuyện “được lựa chọn bởi các nhà đầu tư chuyên nghiệp”.
Khẩu vị vốn ngoại sẽ thay đổi thế nào?
Trước hết, các cổ phiếu vốn hóa lớn, thanh khoản cao sẽ có lợi thế rõ rệt. Đây là điều dễ hiểu. Với các quỹ quy mô lớn, khả năng mua và bán một lượng cổ phiếu đáng kể mà không gây biến động quá mạnh về giá là yếu tố quan trọng.
Vì vậy, nhóm doanh nghiệp có vốn hóa lớn, tỷ lệ cổ phiếu tự do chuyển nhượng phù hợp và thanh khoản tốt sẽ có nhiều cơ hội xuất hiện trong các danh mục quốc tế.
Dữ liệu của SSI chỉ ra dòng vốn ETF dự kiến tập trung khá lớn vào một số cổ phiếu vốn hóa lớn như VIC, VHM, HPG, VPB, FPT...
Một số cổ phiếu khác cũng được dự kiến nhận lượng vốn đáng kể như MSN, VCB, VNM, SSI, STB,HDB...
Chúng cho thấy khá rõ một đặc điểm của khẩu vị vốn ngoại sau nâng hạng đó là dòng tiền ban đầu có xu hướng tìm đến những doanh nghiệp đủ lớn, đủ thanh khoản và có khả năng đáp ứng các tiêu chí của bộ chỉ số.
Nhưng tiền ngoại không chỉ tìm đến cổ phiếu lớn. Nếu giai đoạn đầu chủ yếu được dẫn dắt bởi các quỹ ETF, câu chuyện sẽ tương đối dễ hình dung: cổ phiếu lớn, thanh khoản cao, có tỷ trọng đáng kể trong các bộ chỉ số sẽ được chú ý trước.
Nhưng khi dòng vốn chủ động tăng lên, “khẩu vị” có thể rộng hơn. Nhà đầu tư tổ chức quốc tế hay các đại gia, ông lớn sẽ không chỉ nhìn vào vốn hóa. Họ có thể quan tâm nhiều hơn đến chất lượng tăng trưởng, hiệu quả sử dụng vốn, khả năng mở rộng thị trường, quản trị doanh nghiệp và câu chuyện tăng trưởng dài hạn.
Điều này đặc biệt đáng chú ý đối với những doanh nghiệp có khả năng kể được một câu chuyện tăng trưởng đủ thuyết phục với nhà đầu tư quốc tế.
FPT, chẳng hạn, vừa nằm trong nhóm cổ phiếu được dự kiến nhận dòng vốn ETF đáng kể, vừa có câu chuyện về công nghệ và chuyển đổi số. HPG thuộc nhóm doanh nghiệp vốn hóa lớn và có vị trí đáng kể trong nền kinh tế. Các ngân hàng như VCB, VPB, STB, HDB cũng có thể được chú ý khi nhóm tài chính thường có tỷ trọng lớn trong các chỉ số thị trường.
Trong khi đó, VHM, VIC, MSN, VNM… đại diện cho những doanh nghiệp vốn hóa lớn trong các lĩnh vực khác nhau.
Điểm đáng nói là nâng hạng không tạo ra một nhóm cổ phiếu “đương nhiên tăng giá”. Nó tạo ra một môi trường trong đó những doanh nghiệp đáp ứng tốt hơn các tiêu chí của dòng vốn tổ chức có cơ hội được nhìn thấy nhiều hơn. Đây cũng là lý do chất lượng doanh nghiệp sẽ ngày càng quan trọng.
Một cuộc chơi khác đang bắt đầu
Dòng vốn ngoại vào nhiều hơn cũng đồng nghĩa với việc thị trường Việt Nam phải thay đổi để đáp ứng những tiêu chuẩn cao hơn.
Số liệu từ các đơn vị liên quan cho thấy tỷ trọng giao dịch của nhà đầu tư nước ngoài trong tổng hoạt động giao dịch tại Việt Nam đã tăng từ 7,4% năm 2021 lên 13,2% trong 7 tháng đầu năm 2026.
Tuy vậy, tỷ trọng giao dịch của nhà đầu tư tổ chức tại Việt Nam mới khoảng 13%, thấp hơn khá nhiều so với một số thị trường phát triển như Hàn Quốc, Nhật Bản, Mỹ hay Anh.
Điều này cho thấy dư địa để dòng vốn tổ chức tham gia sâu hơn vẫn còn lớn. Song để giữ được dòng vốn ấy, Việt Nam không thể chỉ trông chờ vào việc được đưa vào một bộ chỉ số.
FTSE Russell nhấn mạnh thị trường phát triển không chỉ được đo bằng việc phân loại là thị trường mới nổi hay phát triển, mà còn bằng chiều sâu, thanh khoản và khả năng chống chịu của toàn bộ hệ thống tài chính.
Bộ Tài chính cũng xác định ba trụ cột cần tiếp tục cải thiện gồm tăng cường quản trị và kỷ luật thị trường; tạo điều kiện thuận lợi hơn cho nhà đầu tư, đặc biệt là nhà đầu tư nước ngoài; đồng thời hoàn thiện khuôn khổ pháp lý để phát triển sản phẩm và công cụ mới. Đó mới là phần việc dài hơi sau ngày nâng hạng.
Doanh nghiệp nào sẽ thực sự hưởng lợi?
Nếu nhìn từ góc độ dòng vốn, có thể thấy ba nhóm doanh nghiệp có khả năng được chú ý nhiều hơn.
Thứ nhất là nhóm vốn hóa lớn, thanh khoản cao và có tỷ trọng đáng kể trong các bộ chỉ số quốc tế. Đây là nhóm hưởng lợi trực tiếp hơn từ dòng vốn ETF.
Thứ hai là nhóm doanh nghiệp có câu chuyện tăng trưởng rõ ràng, có khả năng thu hút các quỹ chủ động. Với nhóm này, quy mô thôi chưa đủ; chất lượng lợi nhuận, quản trị, khả năng mở rộng và triển vọng dài hạn sẽ ngày càng quan trọng.
Thứ ba là nhóm doanh nghiệp đáp ứng tốt hơn các chuẩn mực quốc tế về minh bạch và quản trị. Khi vốn tổ chức quốc tế tham gia sâu hơn, đây có thể trở thành một lợi thế cạnh tranh thực sự.
Nhìn vào các ước tính hiện có, VIC, VHM, HPG, VPB, FPT, MSN, VCB, VNM, SSI, STB, HDB… đang nằm trong nhóm được dự kiến nhận lượng vốn ETF đáng kể.
Song danh sách này không nên được hiểu như một bảng xếp hạng cổ phiếu hay một danh sách khuyến nghị đầu tư. Dòng vốn thực tế còn phụ thuộc vào tỷ trọng chỉ số, quy mô quỹ, thời điểm giải ngân và quyết định riêng của từng nhà quản lý quỹ.
Quan trọng hơn, với dòng vốn chủ động, danh sách những doanh nghiệp được quan tâm có thể rộng hơn rất nhiều.
Nâng hạng vì thế có thể làm thay đổi không chỉ lượng vốn ngoại trên thị trường, mà cả cách các doanh nghiệp cạnh tranh để được dòng vốn ngoại lựa chọn.
Từ sự phân tích trên có thể nói ngày 21/9 có thể là ngày Việt Nam chính thức bước qua một cánh cửa mới. Nhưng sau cánh cửa ấy là một cuộc chơi dài hơn: làm sao để dòng vốn quốc tế không chỉ đến vì Việt Nam được đưa vào một bộ chỉ số, mà ở lại vì nhìn thấy những doanh nghiệp có chất lượng, một thị trường minh bạch và một nền kinh tế có khả năng tạo ra tăng trưởng trong nhiều năm tới.
Ví dụ, Vanguard dự kiến đầu tư khoảng 2,5 tỉ USD vào Việt Nam trong năm tới và cho biết các khoản đầu tư này có thể được nắm giữ trong nhiều thập kỷ, miễn Việt Nam tiếp tục nằm trong các chỉ số tham chiếu.
Đó có lẽ là tín hiệu đáng chú ý nhất. Bởi với một thị trường vốn, điều quan trọng không chỉ là dòng tiền vào bao nhiêu, mà còn là dòng tiền ấy đến với tầm nhìn bao lâu.