
Phía sau cú nâng hạng của thị trường chứng khoán Việt Nam
Chặng đường phía trước sẽ được quyết định bởi hạ tầng để giúp thị trường chứng khoán có đủ khả năng tận dụng vị trí mới.
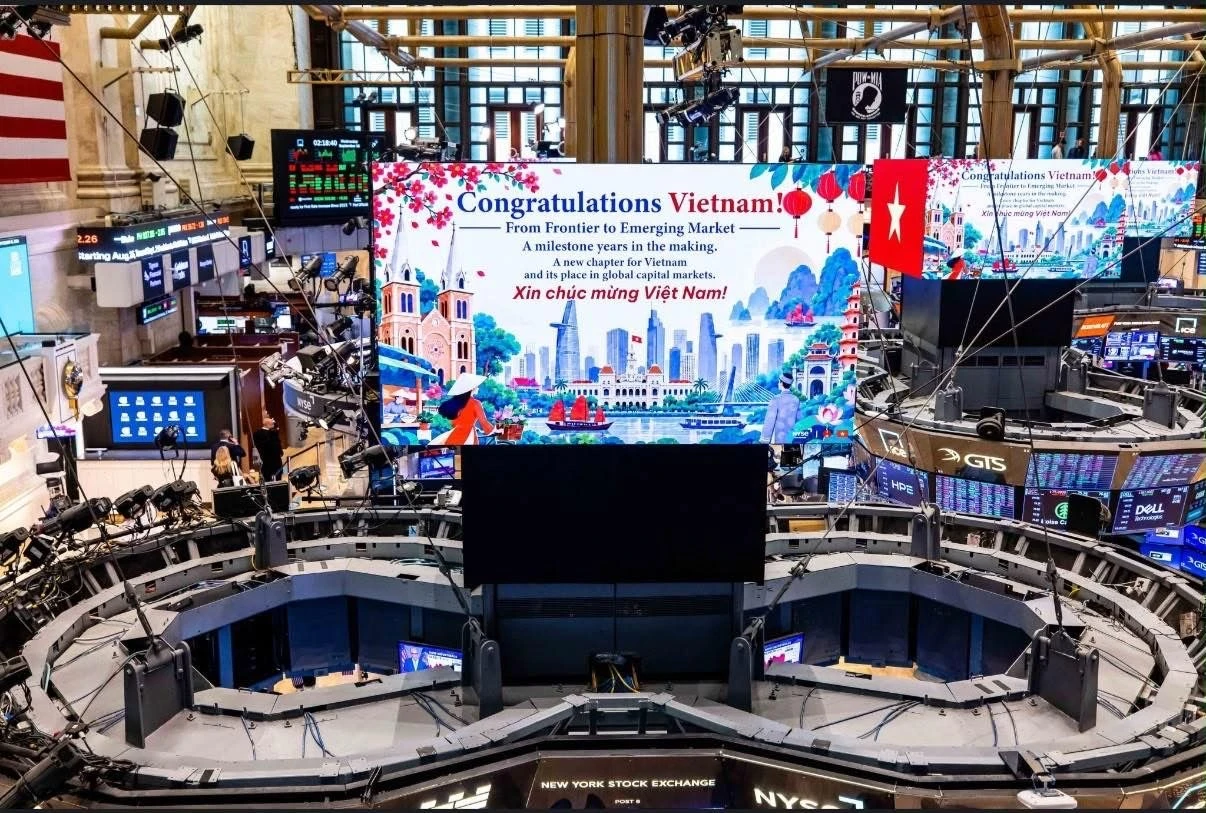
Ngày 21/9, FTSE Russell chính thức đưa Việt Nam vào nhóm thị trường mới nổi thứ cấp. Cơ chế đối tác bù trừ trung tâm (CCP) hiện đang trở nên cần thiết hơn bao giờ hết.
Tại sao kí quỹ trước lại là rào cản
Thị trường chứng khoán Việt Nam yêu cầu nhà đầu tư tổ chức nước ngoài buộc phải có đủ 100% tiền trong tài khoản trước khi lệnh mua được đặt. Với các quỹ đầu tư vận hành theo quy trình xác nhận lệnh, chuyển tiền và đối chiếu qua nhiều lớp tuân thủ nội bộ, yêu cầu "tiền trước, lệnh sau" tạo ra một khoảng trễ mà họ không kiểm soát được.
Hệ quả là nhiều quỹ lớn - loại quỹ mà FTSE Russell và MSCI dùng làm thước đo khi xếp hạng thị trường - tỏ ra không "mặn mà" với Việt Nam. Lý do không phải vì thiếu niềm tin vào doanh nghiệp Việt, mà vì bộ máy vận hành của họ không tương thích với quy trình giao dịch tại đây.
Giải pháp "vá" và giải pháp "tận gốc"
Cách xử lí nhanh nhất và cũng là cách Việt Nam chọn trước, là nới lỏng yêu cầu đó bằng quy định pháp lí. Việt Nam cho phép nhà đầu tư tổ chức nước ngoài thanh toán vào sáng ngày T+2 thay vì phải có tiền sẵn từ đầu (non-prefunding). Cơ chế này nằm trong Thông tư 68/2024/TT-BTC do Bộ Tài chính ban hành ngày 18/9/2024, chính thức có hiệu lực từ 2/11/2024.
Theo ông Bùi Hoàng Hải, Phó chủ tịch Ủy ban Chứng khoán Nhà nước, cơ chế này đã vận hành trơn tru trong hai tuần đầu áp dụng, không phát sinh sự cố đáng kể. Đáng chú ý, Thông tư 68 cũng là văn bản đặt ra lộ trình công bố thông tin bằng tiếng Anh cho công ty niêm yết, cho thấy đây là một gói cải cách tổng hợp, gộp nhiều "nút thắt" nâng hạng vào cùng một lần sửa đổi.
Nhưng non-prefunding vẫn chỉ là một điều chỉnh về quy định, nới lỏng thời hạn nộp tiền chứ không thay đổi bản chất của việc ai gánh rủi ro nếu một bên trong giao dịch không thanh toán. Nếu công ty chứng khoán A bán cho nhà đầu tư B mà bên B không trả tiền đúng hạn, rủi ro đó vẫn nằm nguyên ở bên A.
CCP thay đổi điều đó. Thay vì hàng nghìn cặp giao dịch song phương tự chịu rủi ro của nhau, VSDC, qua một công ty con chuyên trách dự kiến mang tên Công ty TNHH MTV Bù trừ chứng khoán Việt Nam (VSC) đang trong quá trình thành lập, sẽ đứng ra làm đối tác trung tâm cho mọi giao dịch.
Theo đó, người mua lẫn người bán chỉ giao dịch với VSDC/VSC. Rủi ro được bù trừ ròng giữa hàng trăm giao dịch mỗi ngày, phần rủi ro còn lại được san sẻ qua một quỹ dự phòng đóng góp bởi các thành viên. Đây là lí do một giao dịch có thể diễn ra với mức kí quỹ trước gần như bằng không, mà hệ thống vẫn an toàn. Rủi ro không biến mất, nó chỉ được tập trung lại và quản lý bởi một tổ chức đủ năng lực, thay vì phân tán và bỏ ngỏ ở từng cặp giao dịch.
Mục tiêu vận hành chính thức của cơ chế CCP rơi vào quý I/2027, theo lộ trình VSDC công bố từ năm 2025. Trong năm 2026 này, VSDC đang ở giai đoạn thử nghiệm hệ thống, đào tạo các công ty thành viên và nâng cấp hạ tầng kĩ thuật.
Nâng hạng không phải là đích đến, mà là "vòng loại"
Hiện tại, hiện mới có FTSE Russell xếp Việt Nam vào nhóm thị trường mới nổi thứ cấp, không phải nhóm chính thức. MSCI, tổ chức xếp hạng có ảnh hưởng lớn hơn với dòng vốn thụ động toàn cầu, vẫn giữ Việt Nam ở nhóm cận biên.
Theo ước tính của CEO UOB Asset Management Việt Nam, dòng vốn thụ động từ các quỹ ETF có thể vượt 2 tỉ USD trong 12 tháng tới nhờ đợt nâng hạng vừa qua, nhưng đó là dòng vốn phản ứng với một sự kiện đã xảy ra, không phải sự bảo đảm cho những bước tiếp theo.
Chặng đường phía trước sẽ được quyết định bởi hạ tầng để giúp thị trường có đủ khả năng tận dụng vị trí mới. Nếu quý I/2027 trôi qua mà công ty con của VSDC chưa sẵn sàng, hoặc các công ty chứng khoán thành viên chưa kịp nâng cấp hệ thống để kết nối, một kịch bản có thể xảy ra là thị trường có tên trong danh sách mới nổi, nhưng vẫn vận hành với những giới hạn của một thị trường cận biên.
Nhưng cũng có cơ sở để nhìn nhận lạc quan. Tính đến giữa năm 2025, giới phân tích ghi nhận 7 trong 9 giải pháp cải cách hướng tới nâng hạng đã được thực thi, điển hình là non-prefunding, hệ thống KRX, quy định tài khoản cho nhà đầu tư nước ngoài. Các giải pháp đều đã đi vào vận hành đúng hoặc gần đúng tiến độ cam kết.
Ngay cả hệ thống KRX - dự án từng bị trì hoãn hơn một thập niên kể từ khi kí kết chuyển giao công nghệ với Hàn Quốc năm 2012 - cũng về đích và vận hành trơn tru từ tháng 5/2025. Điều đó cho thấy một khi đã có quyết tâm chính trị và mốc thời hạn cụ thể, bộ máy quản lí thị trường Việt Nam vẫn có khả năng hoàn thành đúng hẹn.
CCP đang có một lộ trình ba giai đoạn rõ ràng, có mốc thời gian cụ thể cho từng bước. Nếu vận hành đúng hẹn, Việt Nam sẽ hoàn thiện mảnh ghép cuối cùng trong bộ giải pháp nâng hạng mà FTSE Russell và MSCI từng nêu ra, củng cố vị trí thị trường mới nổi thứ cấp vừa đạt được.
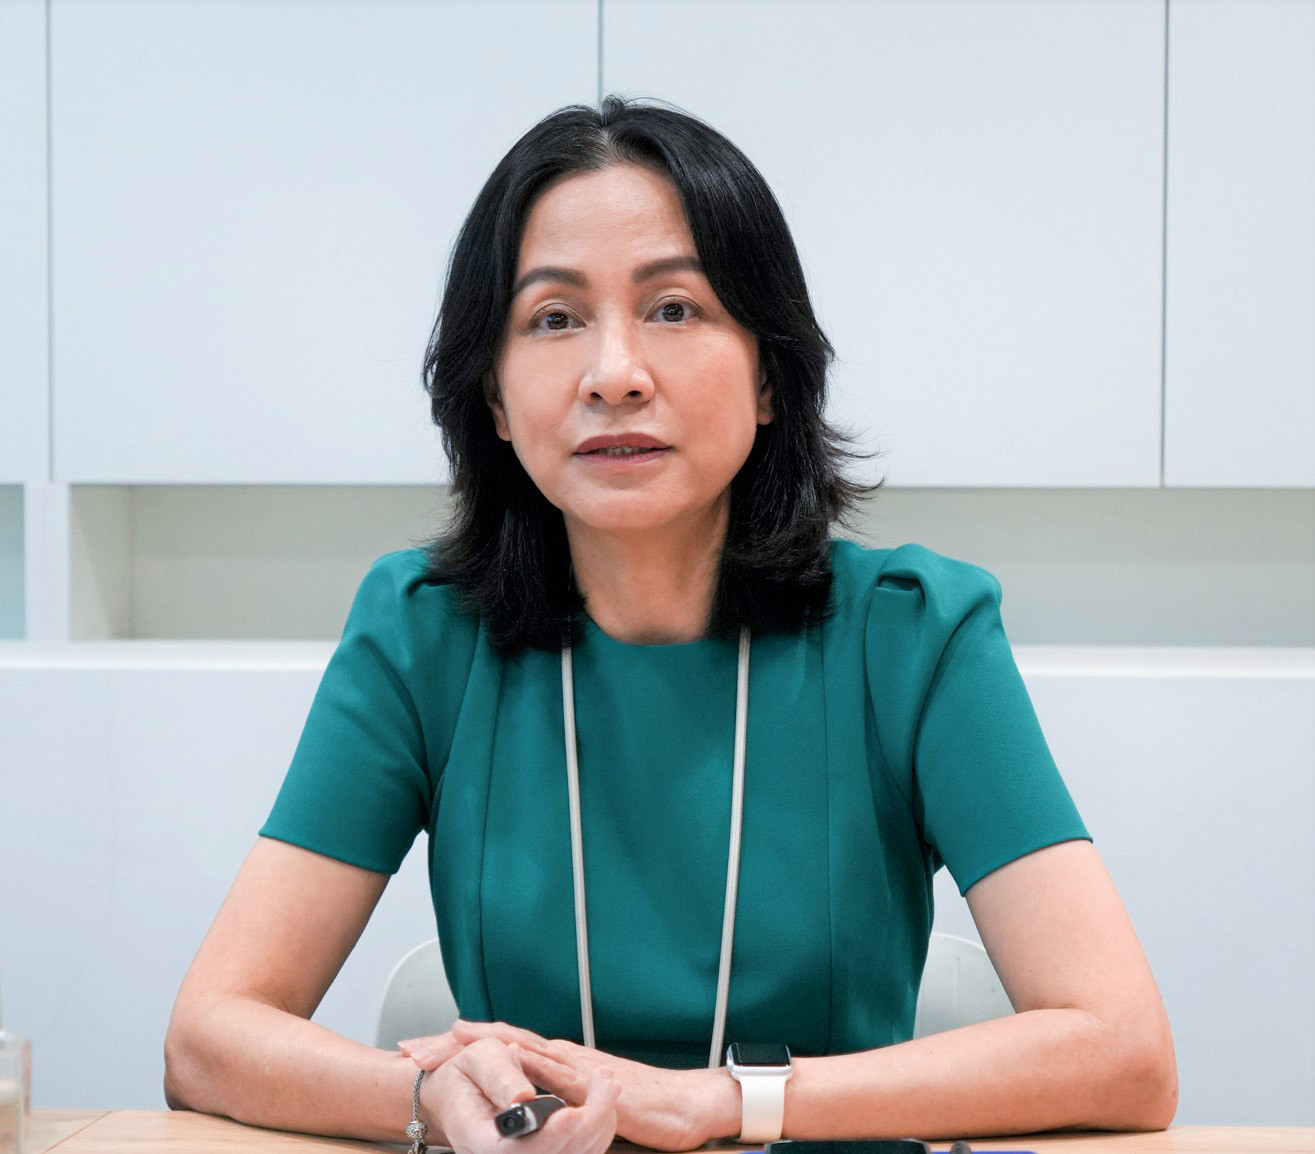
Tại Diễn đàn Đầu tư Việt Nam 2025 ngày 9/11/2024, bà Tạ Thanh Bình, Tổng giám đốc Tổng công ty Lưu kí và Bù trừ chứng khoán Việt Nam (VSDC) cho hay: "Thông tư 68 là giải pháp tháo gỡ mang tính kĩ thuật, còn cơ chế CCP mới là yếu tố căn cơ để giải quyết".