
Sau nâng hạng, chứng khoán Việt Nam không chỉ có ‘hoa hồng’
Khi bước vào nhóm thị trường mới nổi, doanh nghiệp Việt Nam không chỉ cạnh tranh với nhau mà còn được đặt cạnh các doanh nghiệp trong khu vực và trên thế giới
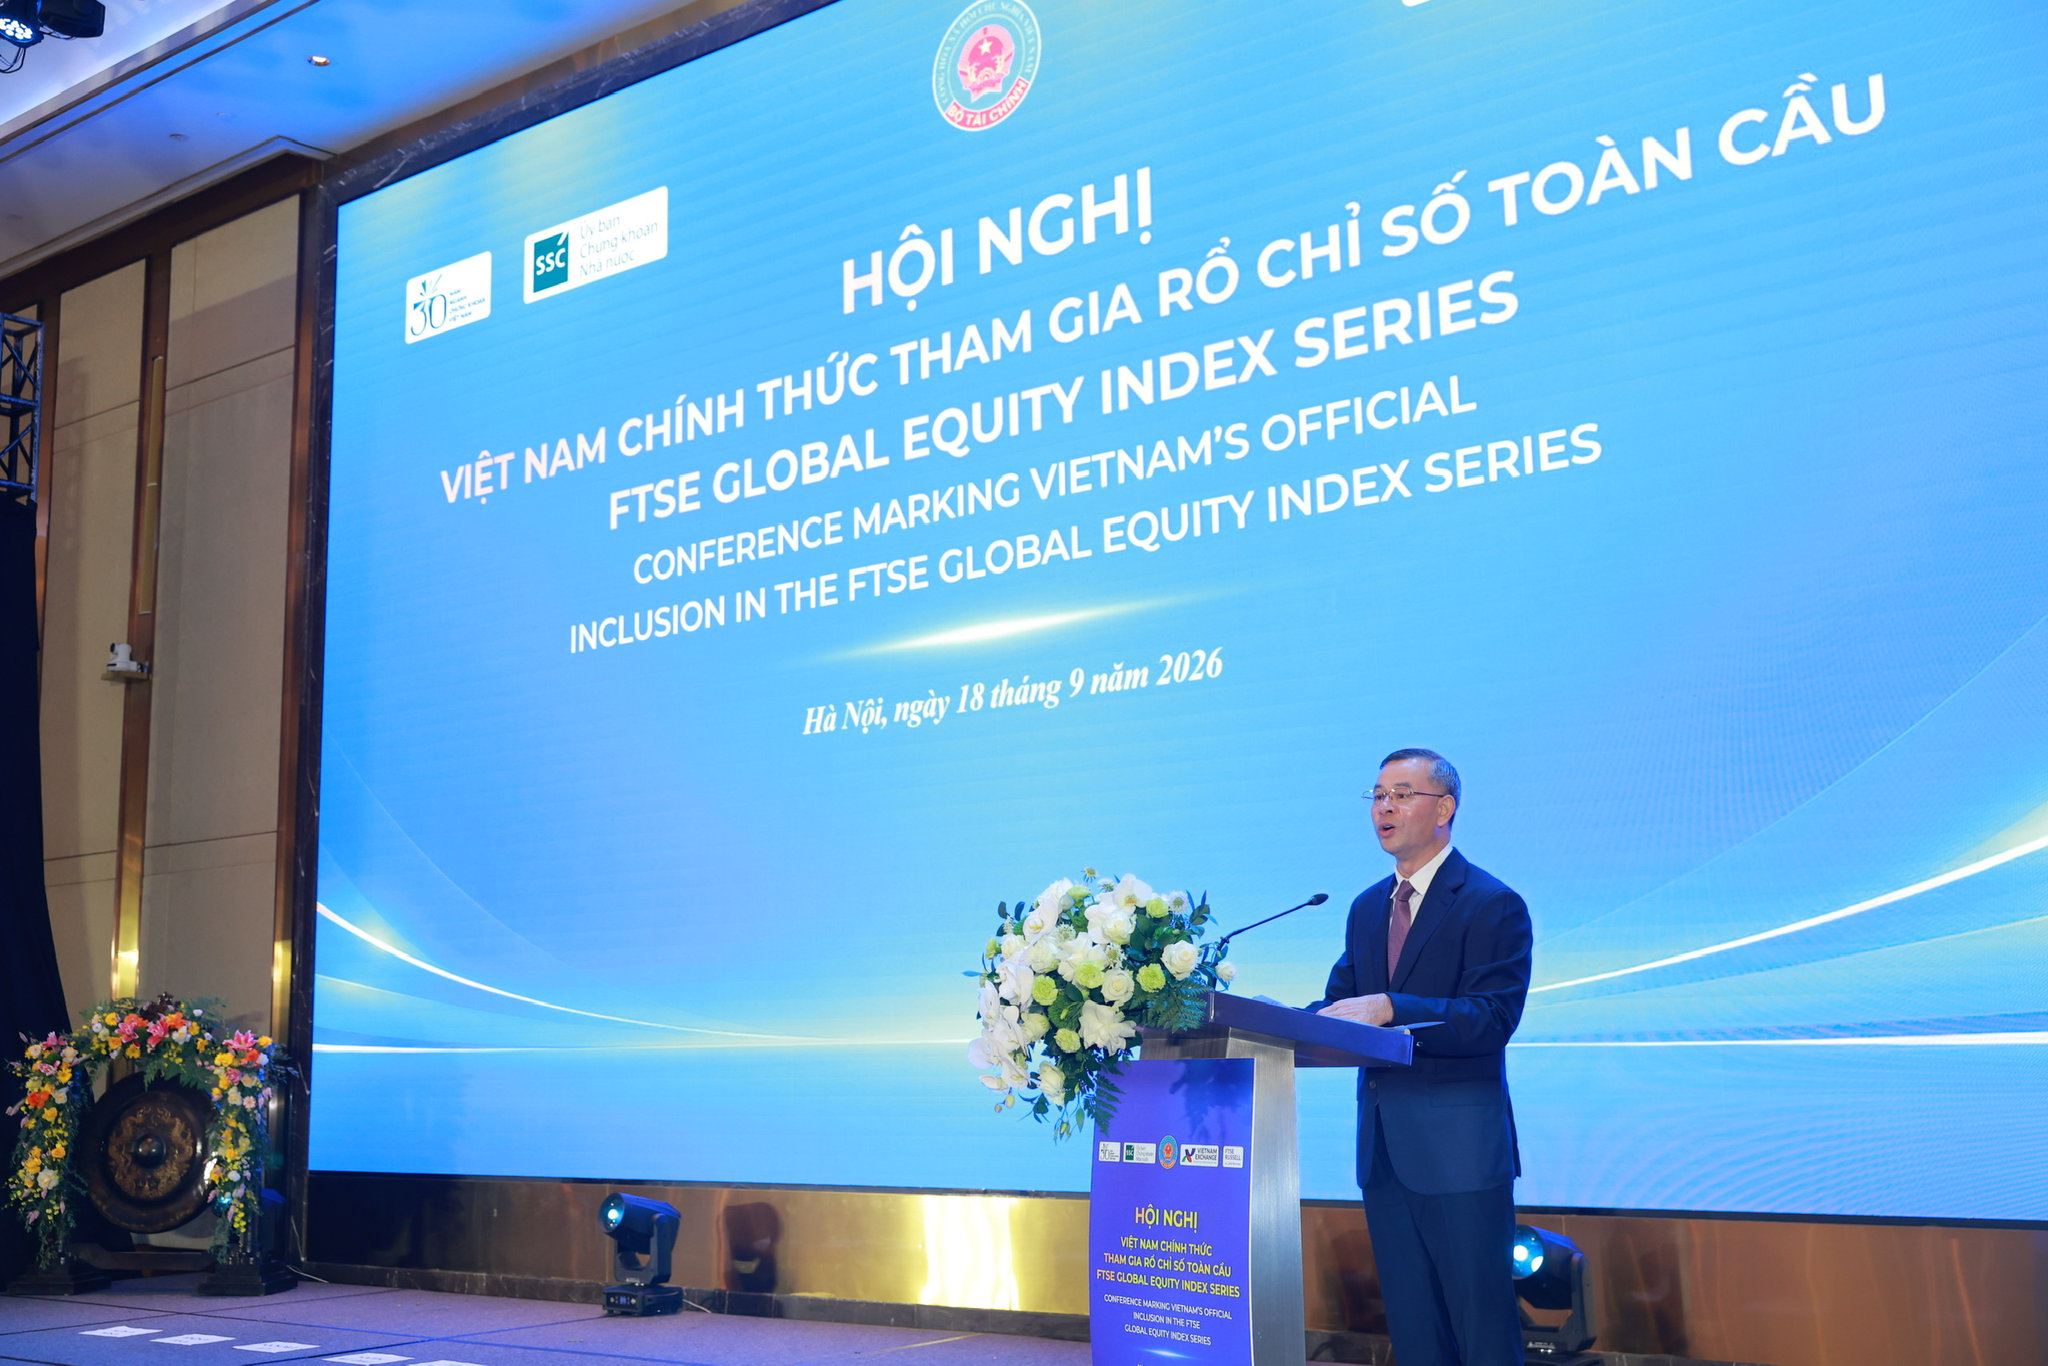
Ngày 21.9 đánh dấu một cột mốc đáng chú ý của thị trường chứng khoán Việt Nam khi chính thức chuyển từ thị trường cận biên lên thị trường mới nổi thứ cấp theo phân loại của FTSE Russell. Cánh cửa tiếp cận dòng vốn quốc tế vì thế được mở rộng hơn.
Nhưng mở cửa là một chuyện, có hút được vốn hay không lại là chuyện khác.
Những con số về dòng vốn hàng tỷ USD được nhắc đến nhiều trong những ngày qua chắc chắn tạo ra kỳ vọng. Tuy nhiên, tiền ngoại sẽ không đồng loạt chảy vào thị trường ngay sau ngày nâng hạng. Theo lộ trình của FTSE Russell, dòng vốn thụ động sẽ được phân bổ qua nhiều giai đoạn. Quan trọng hơn, các quỹ chủ động chỉ xuống tiền khi nhìn thấy những doanh nghiệp đủ chất lượng, thanh khoản, khả năng tăng trưởng và khả năng thoái vốn.
Nói cách khác, nâng hạng mới chỉ là chiếc vé bước vào một sân chơi lớn hơn. Còn muốn dòng tiền ở lại, thị trường phải tự chứng minh sức hấp dẫn của mình.
Cánh cửa đã mở, nhưng tiền sẽ chọn nơi để ở lại
Trong ngắn hạn, các quỹ ETF có thể tạo thêm lực cầu đối với những cổ phiếu đáp ứng tiêu chí của các bộ chỉ số. Dòng vốn này có thể góp phần cải thiện thanh khoản và hỗ trợ thị trường.
Nhưng về dài hạn, dòng vốn chủ động mới là câu chuyện đáng quan tâm. Đây là những nhà đầu tư không mua cổ phiếu chỉ vì Việt Nam được nâng hạng. Họ sẽ nhìn vào chất lượng doanh nghiệp, triển vọng lợi nhuận, quản trị, thanh khoản, định giá và khả năng rút vốn khi cần.
Vì vậy, nếu chỉ nhìn vào lượng tiền có thể chảy vào sau nâng hạng mà quên mất câu hỏi “tiền sẽ mua gì?”, chúng ta rất dễ kỳ vọng quá mức. Con đường phía trước không chỉ có hoa hồng!
Muốn trở thành “nam châm” hút vốn, trước hết Việt Nam phải có hàng hóa đủ tốt. Thị trường hiện vẫn tập trung khá lớn vào một số nhóm ngành, đặc biệt là ngân hàng và bất động sản. Trong khi đó, nhà đầu tư tổ chức quốc tế cần một thị trường có nhiều doanh nghiệp lớn, thuộc nhiều lĩnh vực, có khả năng tăng trưởng và đủ thanh khoản để họ xây dựng danh mục dài hạn.
Do đó, câu chuyện sắp tới không đơn giản là có thêm bao nhiêu doanh nghiệp niêm yết, mà là có thêm bao nhiêu doanh nghiệp chất lượng cao bước lên sàn.
Những doanh nghiệp lớn trong các lĩnh vực như viễn thông, dầu khí, điện lực, sản xuất, công nghệ… nếu đủ điều kiện tham gia thị trường sẽ giúp đa dạng hóa nguồn cung cổ phiếu, đồng thời tạo thêm “địa chỉ” để dòng vốn quốc tế tìm đến.
Gỡ “nút thắt” room ngoại, thanh khoản và hạ tầng
Có một nghịch lý mà thị trường cần sớm giải quyết, đó là nhà đầu tư quốc tế muốn mua nhưng không phải lúc nào cũng có đủ cổ phiếu để mua.
Một số doanh nghiệp được nhà đầu tư nước ngoài quan tâm đã kín room ngoại. Free-float thấp cũng khiến lượng cổ phiếu thực sự có thể giao dịch trên thị trường không lớn. Khi đó, việc Việt Nam được đưa vào các bộ chỉ số toàn cầu cũng chưa chắc chuyển hóa thành lượng vốn tương ứng chảy vào doanh nghiệp.
Một trong những giải pháp được TS Huỳnh Trung Minh đề cập là nghiên cứu cơ chế NVDR - chứng chỉ lưu ký không có quyền biểu quyết. Công cụ này có thể mở thêm dư địa cho nhà đầu tư nước ngoài hưởng lợi ích kinh tế từ cổ phiếu mà không làm thay đổi quyền kiểm soát doanh nghiệp. Tuy nhiên, đây chỉ có thể là một giải pháp hỗ trợ; về lâu dài, bài toán room ngoại vẫn cần được xử lý căn cơ.
Cùng với đó là hạ tầng thị trường. Dòng vốn lớn đòi hỏi một thị trường có khả năng giao dịch, thanh toán và quản trị rủi ro tương xứng. KRX, cơ chế non-prefunding, mô hình tài khoản tổng, cơ chế đối tác bù trừ trung tâm (CCP)... không còn là những câu chuyện kỹ thuật thuần túy. Đó là những “đường ống” cần được hoàn thiện để dòng vốn quốc tế có thể đi vào và đi ra một cách thuận lợi.
Một thị trường muốn hút vốn mà hạ tầng chưa đủ sức hấp thụ thì chẳng khác nào xây cửa thật lớn nhưng đường vào lại quá hẹp.
Đừng chỉ nâng hạng thị trường, phải nâng hạng doanh nghiệp
Đây có lẽ mới là việc khó nhất. Bởi khi bước vào nhóm thị trường mới nổi, doanh nghiệp Việt Nam không chỉ cạnh tranh với nhau mà còn được đặt cạnh các doanh nghiệp trong khu vực và trên thế giới. Khi đó, minh bạch và quản trị không còn là những tiêu chí “nên có”, mà trở thành điều kiện để được các quỹ quốc tế xem xét.
Một nhà quản lý quỹ ở New York hay London cần có khả năng đọc, hiểu và so sánh báo cáo tài chính của doanh nghiệp Việt Nam với doanh nghiệp ở các thị trường khác.
Đó là lý do câu chuyện IFRS, ESG, quản trị doanh nghiệp, công bố thông tin và quan hệ nhà đầu tư (IR) cần được nhìn nhận nghiêm túc hơn.
Theo TS Huỳnh Trung Minh, doanh nghiệp muốn tham gia sân chơi quốc tế phải từng bước chuẩn hóa theo IFRS, nâng chất lượng quản trị và minh bạch hoạt động. Quá trình này không đơn giản vì đòi hỏi thay đổi cả con người, công nghệ, kế toán, kiểm toán và nền tảng vận hành.
Nói một cách dễ hiểu, thị trường được nâng hạng nhưng doanh nghiệp không nâng chất lượng thì dòng vốn cũng khó nâng tỷ trọng.
Muốn hút vốn ngoại bền vững, phải có “nam châm” trong nước
Một điều khác cũng cần được nhìn thẳng: Việt Nam không thể chỉ trông chờ vào vốn ngoại.
Dòng vốn quốc tế có thể biến động theo lãi suất Mỹ, địa chính trị, giá dầu hay những thay đổi trong khẩu vị đầu tư toàn cầu. Ngay cả khi kinh tế Việt Nam tăng trưởng tốt, nhà đầu tư nước ngoài vẫn có thể rút vốn nếu cơ hội ở những thị trường khác hấp dẫn hơn.
Vì vậy, cùng với thu hút vốn ngoại, Việt Nam cần xây dựng một lực lượng nhà đầu tư tổ chức trong nước đủ mạnh.
Quỹ bảo hiểm, quỹ hưu trí, quỹ đầu tư… có thể tạo ra nguồn vốn dài hạn và giúp thị trường bớt phụ thuộc vào dòng tiền ngắn hạn của nhà đầu tư cá nhân hoặc biến động của dòng vốn ngoại.
Điều này cũng phù hợp với mục tiêu lớn hơn của thị trường vốn: chia sẻ lại gánh nặng cung ứng vốn trung và dài hạn với hệ thống ngân hàng.
Khi thị trường cổ phiếu và trái phiếu doanh nghiệp phát triển minh bạch, doanh nghiệp sẽ có thêm kênh huy động vốn, còn ngân hàng có thể tập trung hơn vào vốn ngắn hạn và vốn lưu động cho nền kinh tế.
Nâng hạng không phải đích đến cuối cùng
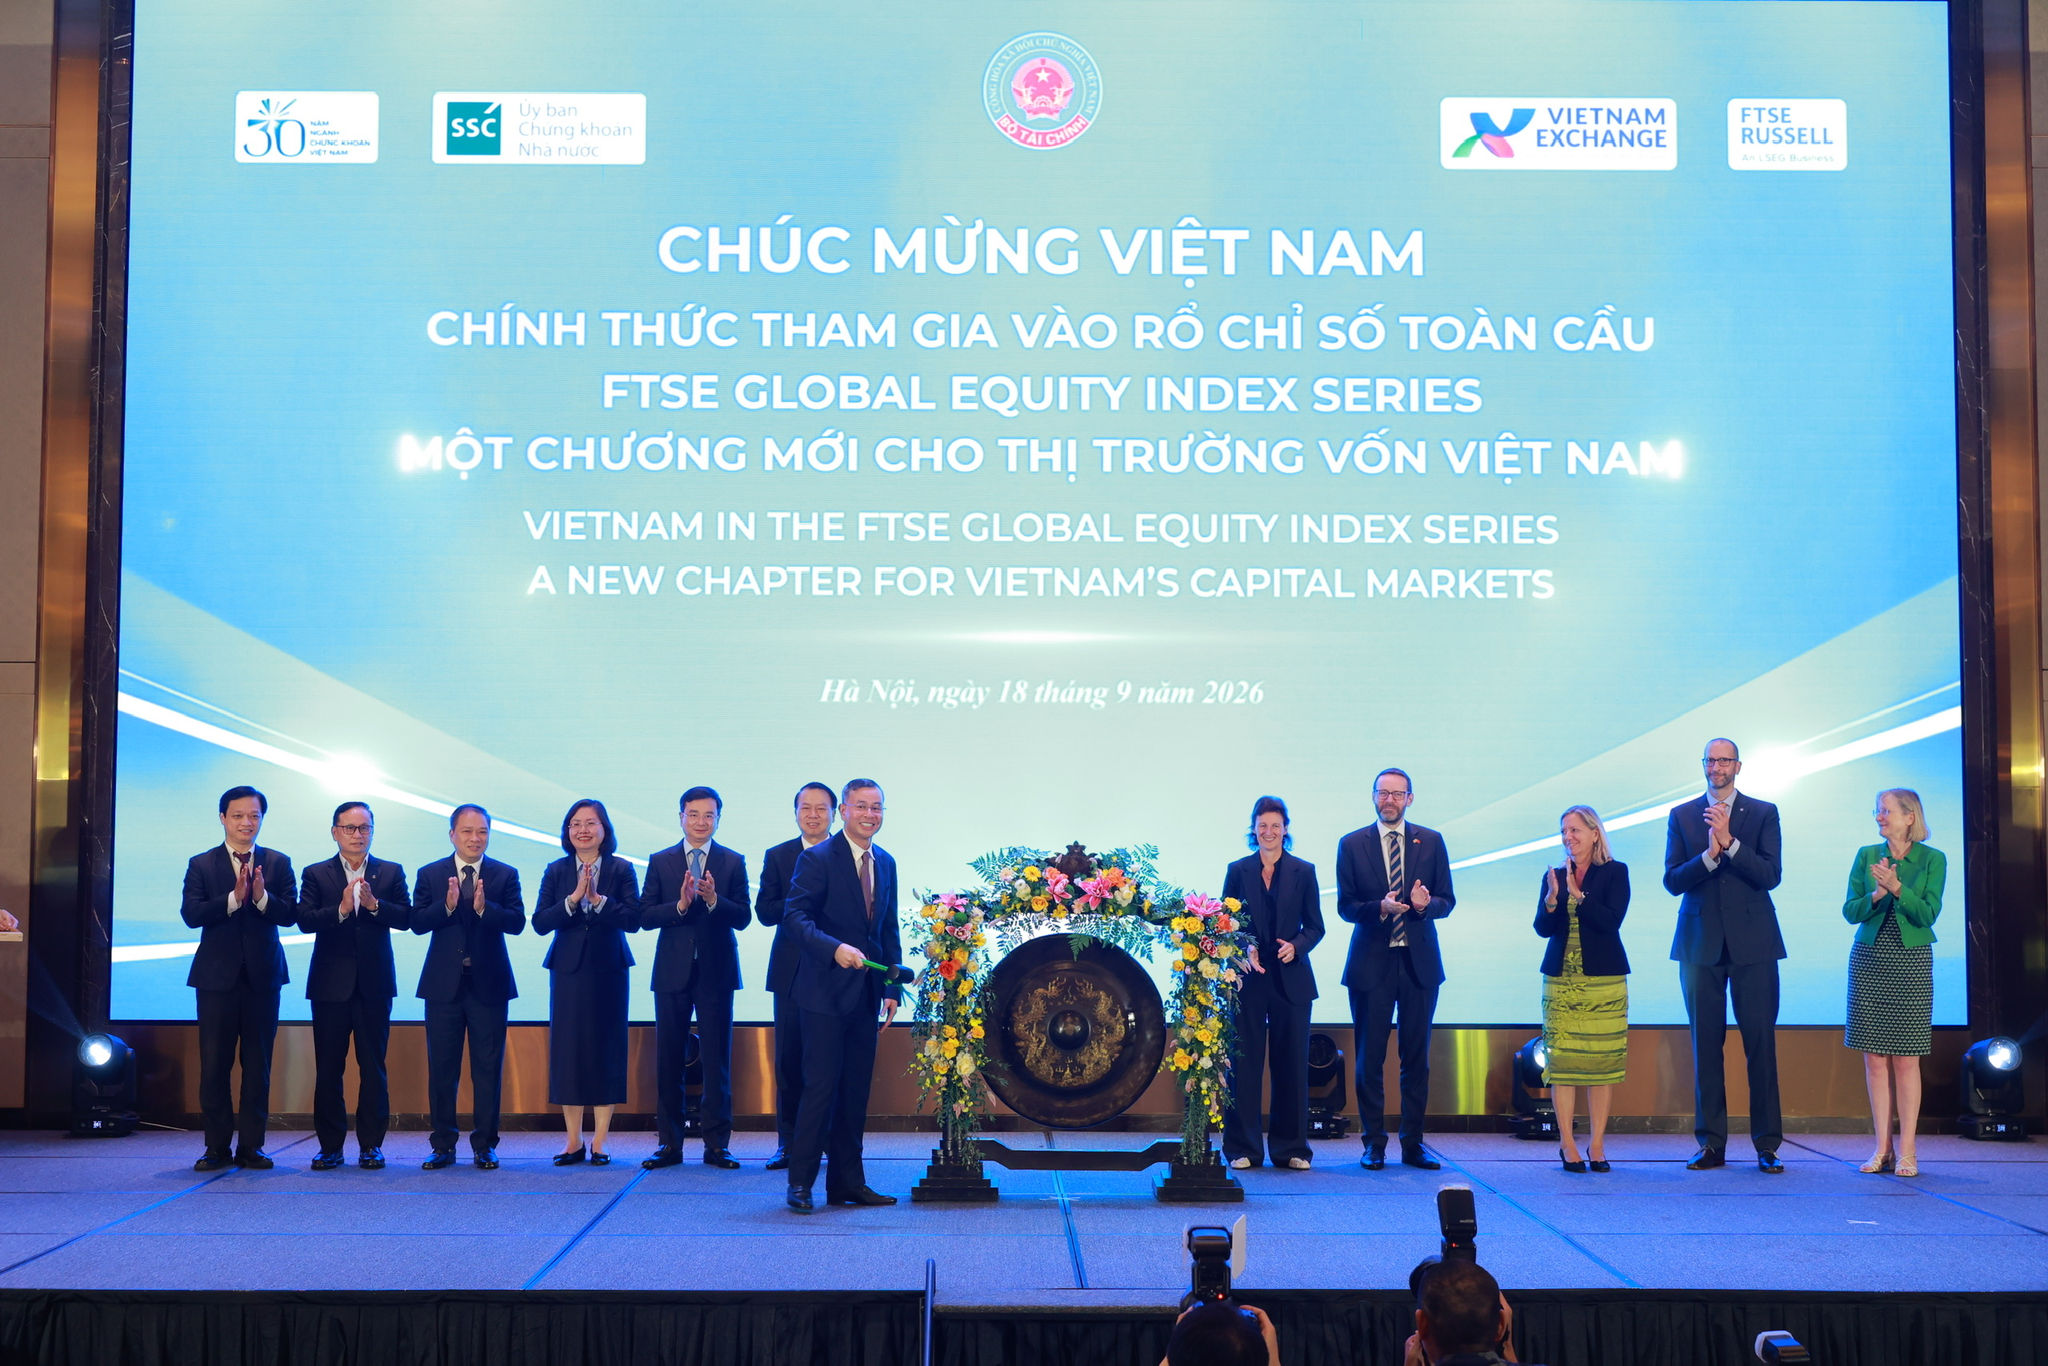
Bộ trưởng Bộ Tài chính đã nhấn mạnh nâng hạng không phải là đích đến cuối cùng. Sau cột mốc 21/9, thị trường phải tiếp tục nâng chất lượng quản trị, kỷ luật thị trường, tạo thuận lợi cho nhà đầu tư nước ngoài, hiện đại hóa hạ tầng, đa dạng hóa sản phẩm và tăng cường minh bạch.
Đây cũng chính là bài toán để chứng khoán Việt Nam biến một lợi thế mang tính “danh nghĩa” thành lợi thế thực tế.
Bởi một thị trường hấp dẫn không phải là nơi chỉ có nhiều tiền tìm đến, mà là nơi nhà đầu tư muốn đến, có thứ để mua và có lý do để ở lại.
Sau nâng hạng, Việt Nam đã có thêm một cánh cửa để bước sâu hơn vào thị trường vốn toàn cầu. Nhưng phía trước không chỉ có hoa hồng. Sẽ có áp lực cạnh tranh, những yêu cầu cao hơn về minh bạch, quản trị, chất lượng hàng hóa và hạ tầng.
Nếu giải quyết được những điểm nghẽn ấy, “nâng hạng” sẽ không chỉ là một sự thay đổi trong phân loại của FTSE Russell.
Khi đó, chứng khoán Việt Nam mới có cơ hội thực sự trở thành một “nam châm” của dòng vốn quốc tế - không phải bằng những lời quảng bá, mà bằng chính chất lượng của thị trường và doanh nghiệp.