Thống đốc: Mở cửa tín dụng cho doanh nghiệp nhỏ bằng dòng tiền và dữ liệu
Ngân hàng được yêu cầu chủ động tìm đến doanh nghiệp, khai thác dữ liệu và dòng tiền để mở rộng tín dụng, giảm dần phụ thuộc tài sản bảo đảm, trong bối cảnh hàng trăm nghìn doanh nghiệp nhỏ cần vốn.
Theo dữ liệu từ Tổng điều tra kinh tế 2026, cả nước hiện có 859.048 doanh nghiệp đang hoạt động sản xuất, kinh doanh. Trong đó, doanh nghiệp nhỏ và vừa (DNNVV) thường chiếm hơn 97%, tương đương hơn 833.000 doanh nghiệp.
Đây là khu vực đóng vai trò quan trọng trong tăng trưởng kinh tế, tạo việc làm và ổn định xã hội. Tuy nhiên, DNNVV vẫn đối mặt nhiều khó khăn trong hoạt động, trong đó khả năng tiếp cận vốn là một trong những thách thức đáng kể.
Hơn 400.000 tỷ đồng tín dụng hướng đến doanh nghiệp nhỏ và vừa
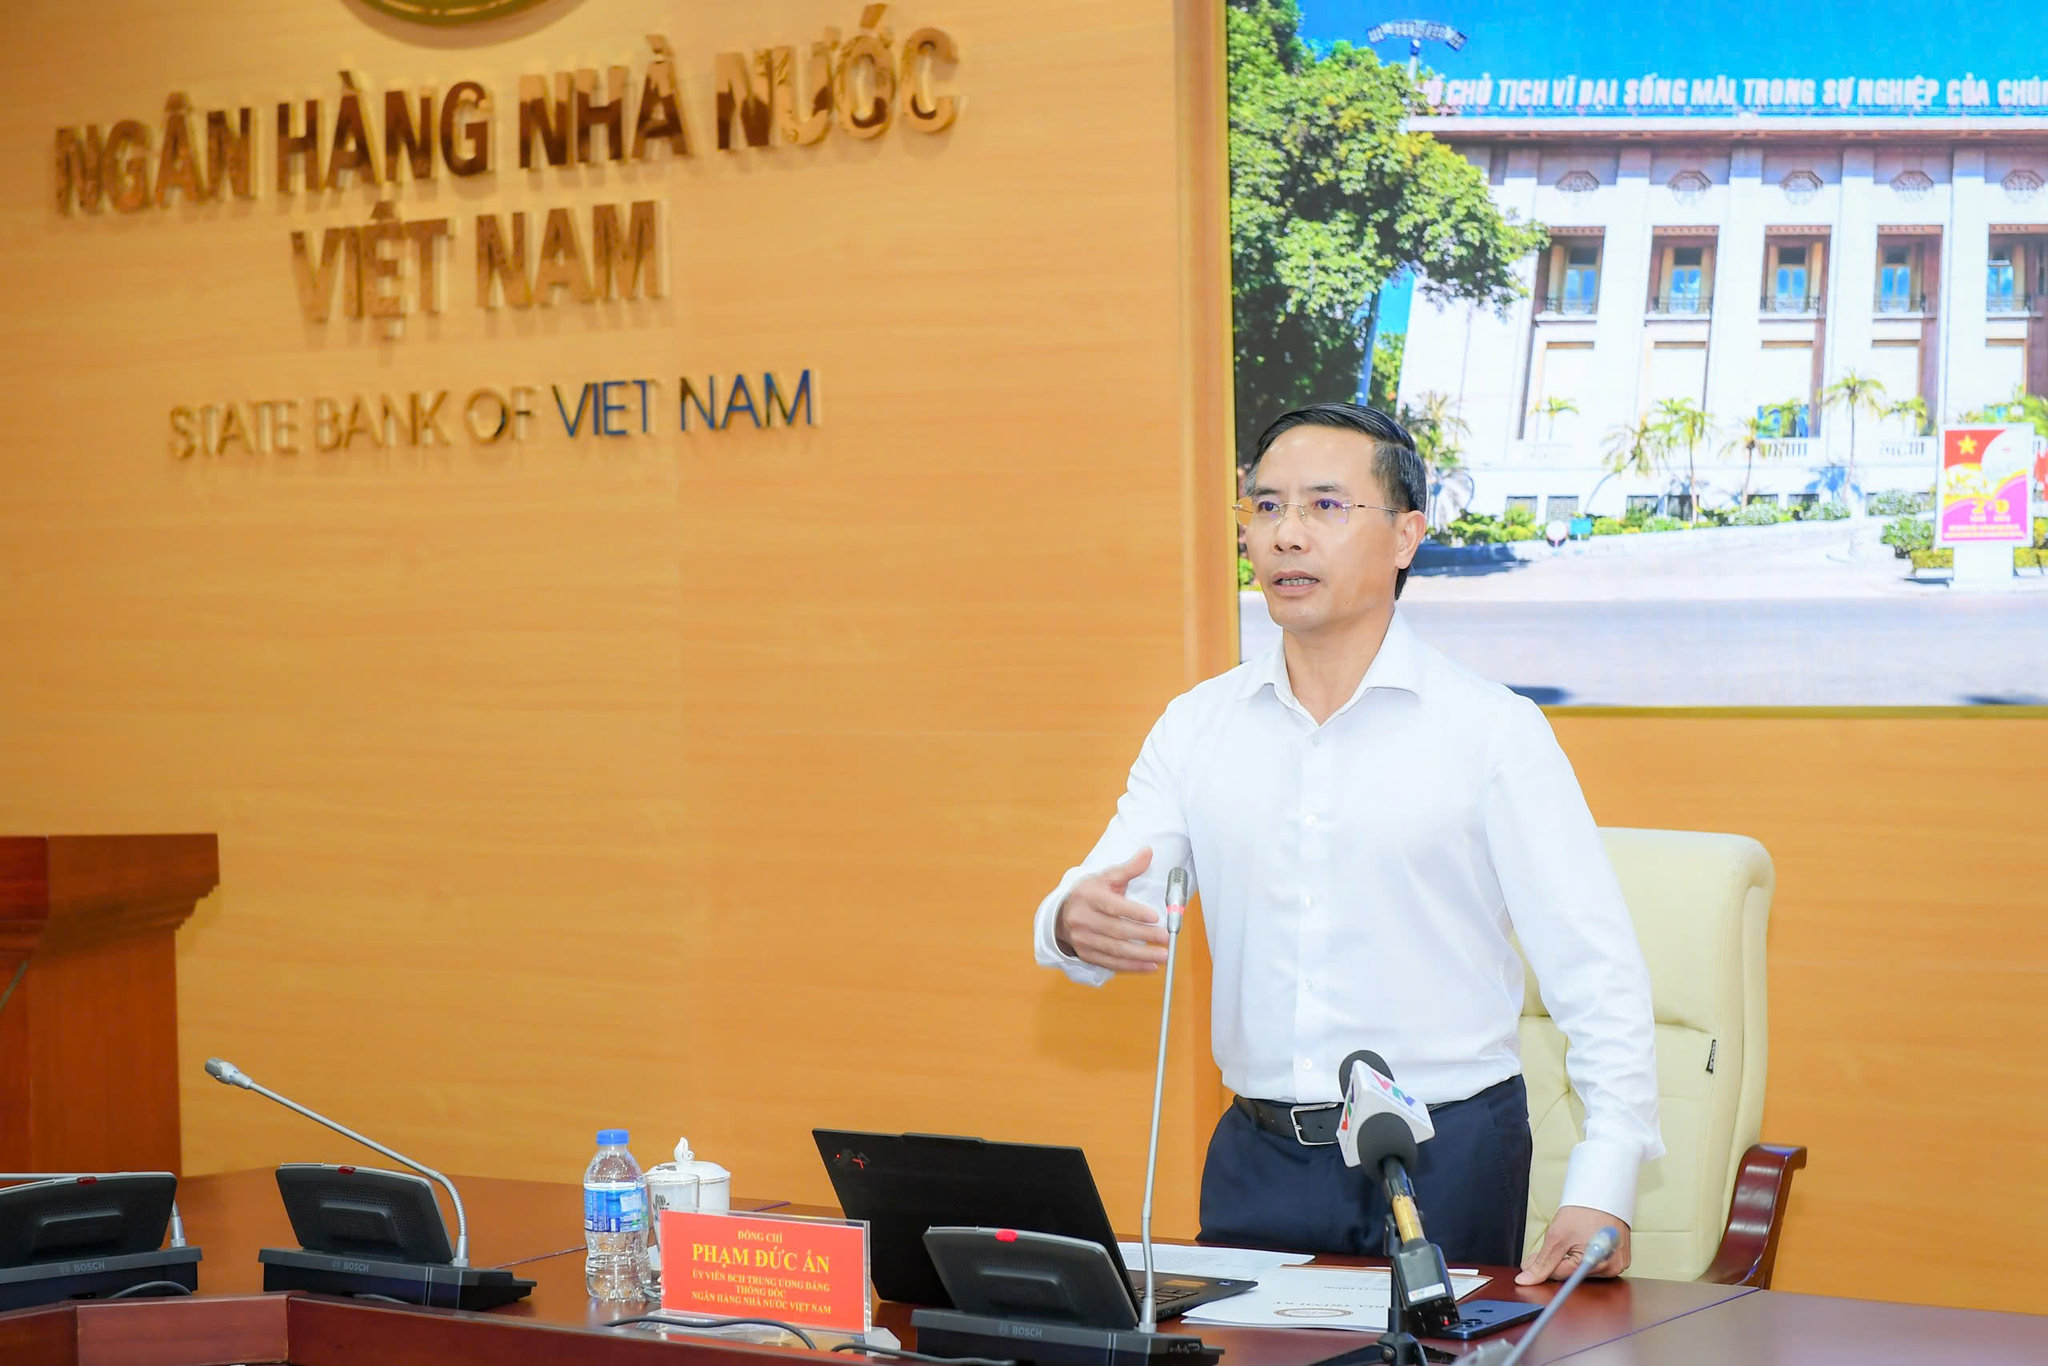
Tại hội nghị “Tăng cường khả năng tiếp cận vốn tín dụng cho doanh nghiệp nhỏ và vừa” vừa diễn ra cách đây vài ngày, Thống đốc Ngân hàng Nhà nước (NHNN) Phạm Đức Ấn cho biết: DNNVV được xác định là một trong những lĩnh vực ưu tiên phát triển tín dụng. Các ngân hàng đã đa dạng hóa sản phẩm, dành nguồn lực ưu đãi lãi suất và cải tiến quy trình, thủ tục nhằm đáp ứng tốt hơn nhu cầu vốn của doanh nghiệp.
Tuy nhiên, để dòng vốn đến doanh nghiệp thuận lợi hơn, Thống đốc yêu cầu các tổ chức tín dụng chuyển mạnh từ tư duy “doanh nghiệp tìm đến ngân hàng” sang “ngân hàng chủ động tìm đến doanh nghiệp”.
Do đó, các ngân hàng cần chủ động nắm bắt nhu cầu vốn, đồng hành cùng doanh nghiệp; tiếp tục cải tiến quy trình, thủ tục cho vay và rút ngắn thời gian xét duyệt trên cơ sở tuân thủ quy định pháp luật.
Với DNNVV, Thống đốc NHNN yêu cầu các tổ chức tín dụng nghiên cứu phương thức đánh giá tín dụng dựa nhiều hơn vào phương án sản xuất, kinh doanh, dòng tiền, lịch sử tín dụng, năng lực quản trị và dữ liệu doanh nghiệp, phù hợp với khả năng kiểm soát rủi ro của từng ngân hàng và quy định pháp luật.
Bên cạnh đó, các ngân hàng cần phối hợp với các bộ, ngành liên quan xây dựng, hoàn thiện cơ sở dữ liệu khách hàng DNNVV, tăng kết nối, khai thác và chia sẻ dữ liệu phục vụ đánh giá, thẩm định và giám sát khoản vay. Mục tiêu là từng bước giảm phụ thuộc vào tài sản bảo đảm, tăng khả năng đánh giá doanh nghiệp dựa trên dòng tiền và chuỗi giá trị.
Các tổ chức tín dụng cũng được yêu cầu đa dạng hóa sản phẩm phù hợp với đặc thù của DNNVV và từng ngành, lĩnh vực. Bên cạnh tín dụng truyền thống, ngân hàng cần tiếp tục phát triển các hình thức như bảo lãnh, bao thanh toán, cho thuê tài chính, tài trợ chuỗi cung ứng và các sản phẩm tài chính số.
Những yêu cầu trên được đưa ra trong bối cảnh các ngân hàng đang dành nguồn lực đáng kể cho khu vực DNNVV.
Từ giảm lãi suất đến cho vay dựa trên dòng tiền
Theo số liệu của NHNN, tính đến ngày 24-8, bốn ngân hàng thương mại Nhà nước lớn đăng ký các chương trình tín dụng hỗ trợ DNNVV với tổng quy mô 220.000 tỷ đồng.
Trong đó, Agribank đăng ký 70.000 tỷ đồng cho chương trình tín dụng ưu đãi hướng đến các động lực tăng trưởng kinh tế và DNNVV. BIDV, Vietcombank và VietinBank mỗi ngân hàng đăng ký 50.000 tỷ đồng.
Bên cạnh đó, các ngân hàng thương mại cổ phần gồm SHB, MSB, Sacombank, BVBank, Nam A Bank, NCB, Saigonbank và TPBank cũng công bố các chương trình tín dụng với tổng quy mô 188.000 tỷ đồng.
Như vậy, tổng quy mô các chương trình tín dụng được nhóm ngân hàng trên đăng ký, công bố lên tới 408.000 tỷ đồng.
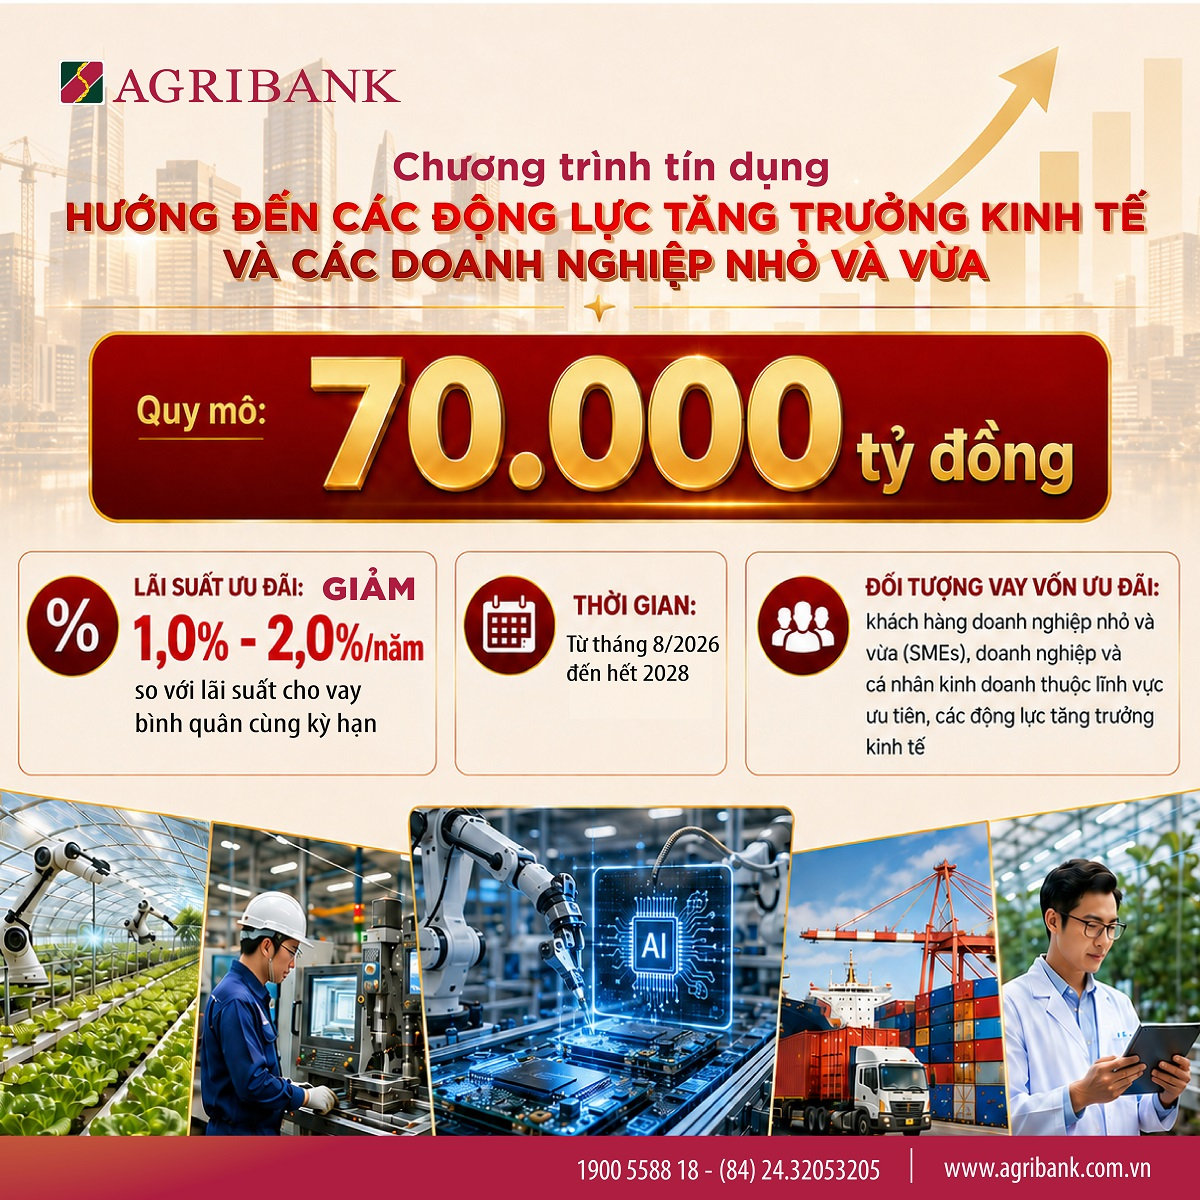
Trong bức tranh chung đó, Agribank dành nguồn lực đáng kể cho DNNVV, nhóm doanh nghiệp có nhu cầu vốn lớn để duy trì, mở rộng sản xuất, kinh doanh và nâng cao năng lực cạnh tranh.
Ông Phạm Toàn Vượng, Tổng giám đốc Agribank, cho biết DNNVV là một trong những nhóm khách hàng trọng tâm của ngân hàng. Agribank đang triển khai nhiều chương trình tín dụng với lãi suất ưu đãi, thấp hơn từ 1,5-2,5% so với lãi suất thông thường.
Bên cạnh lãi suất, ngân hàng áp dụng chính sách giảm phí dịch vụ, phí thanh toán quốc tế cùng các ưu đãi về bảo hiểm, mở thẻ tín dụng nhằm giảm chi phí tài chính cho doanh nghiệp.
Riêng gói tín dụng 70.000 tỷ đồng đang được triển khai trên toàn hệ thống. Agribank rà soát nhu cầu vốn của DNNVV và doanh nghiệp thuộc các lĩnh vực ưu tiên, động lực tăng trưởng để chủ động tiếp cận, hướng dẫn khách hàng đáp ứng điều kiện vay vốn.
Song song với các chương trình tín dụng ưu đãi, ngân hàng tiếp tục cải tiến quy trình, chuẩn hóa hồ sơ và tăng ứng dụng công nghệ trong thẩm định, quản lý khách hàng nhằm rút ngắn quá trình tiếp cận vốn.
Trao đổi với Tạp chí Một Thế Giới về quy mô, lãi suất và điều kiện tiếp cận các gói vay ưu đãi, ông Nguyễn Hưng, Tổng giám đốc TPBank, cho biết ngân hàng đang triển khai các chương trình tín dụng với tổng quy mô 8.000 tỷ đồng dành cho doanh nghiệp SME.
Theo ông Hưng, vấn đề không chỉ nằm ở giảm lãi suất mà còn ở việc thiết kế nguồn vốn phù hợp và đưa vốn đến doanh nghiệp đủ nhanh để không bỏ lỡ cơ hội kinh doanh.
Trong đó, 5.000 tỷ đồng dành cho doanh nghiệp xuất nhập khẩu, bằng VND và USD, với thời gian hưởng ưu đãi lên tới 9 tháng. Hạn mức được thiết kế theo quy mô và doanh số xuất nhập khẩu của doanh nghiệp, từ mức cam kết 500.000 USD đến trên 10 triệu USD.
TPBank cũng có chính sách ưu tiên đối với doanh nghiệp do phụ nữ làm chủ, với quy mô 2.000 tỷ đồng và mức giảm thêm 0,2%/năm lãi suất theo điều kiện chương trình.
Trong tổng nguồn vốn trên, 3.000 tỷ đồng tập trung vào doanh nghiệp siêu nhỏ và nhỏ – nhóm có nhu cầu vốn lưu động lớn nhưng thường gặp nhiều khó khăn hơn khi tiếp cận tín dụng. Doanh nghiệp đủ điều kiện có thể được cấp tín dụng trên cơ sở xếp hạng tín dụng hoặc tài sản bảo đảm phù hợp.
Với doanh nghiệp giải ngân trực tuyến trên TPBank Biz, biên độ lãi suất ưu đãi từ 1,9%/năm; đồng thời có phương án cố định lãi suất từ 9,9%/năm, tùy chương trình và điều kiện khách hàng. Khách hàng hiện hữu có lịch sử giao dịch tốt có thể được giảm thêm 0,2%/năm.
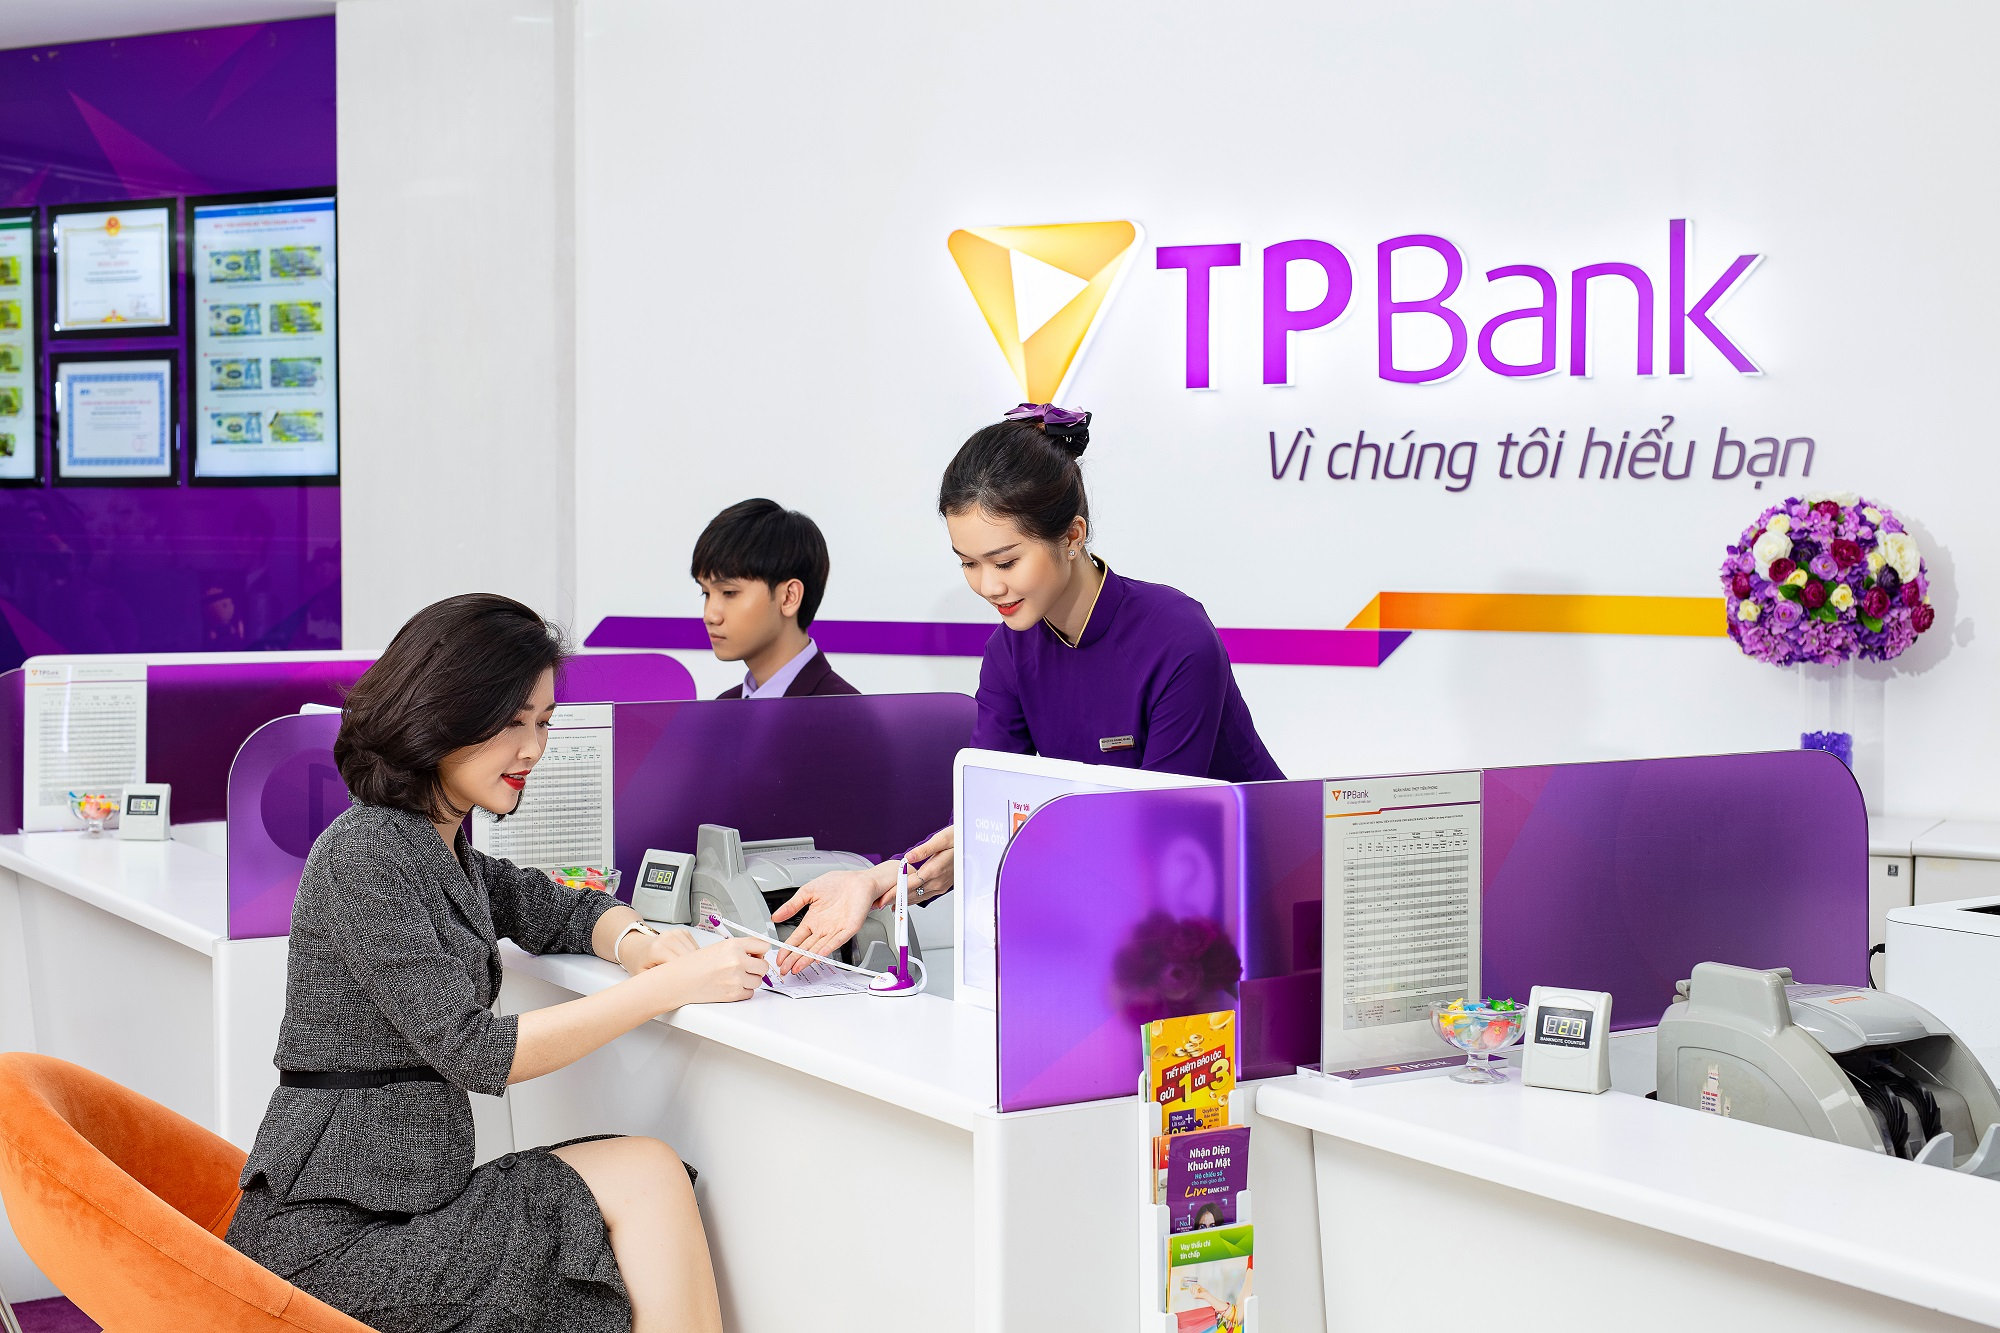
Theo ông Hưng, về phía doanh nghiệp, điều quan trọng là minh bạch hoạt động kinh doanh và dòng tiền, xác định rõ nhu cầu sử dụng vốn và chủ động làm việc với ngân hàng.
Đối với doanh nghiệp xuất nhập khẩu, hạn mức tín dụng sẽ gắn với nhu cầu và doanh số thực tế. Với SME, ngân hàng đã đơn giản hóa quá trình tiếp cận khi doanh nghiệp có thể đăng ký hạn mức, gửi hồ sơ và thực hiện giải ngân trên TPBank Biz, thay vì trải qua nhiều bước thủ công như trước.
“Với SME, vốn rẻ là quan trọng, nhưng vốn đến đúng thời điểm còn quan trọng hơn, TPBank đang tập trung đồng thời vào ba yếu tố: giảm chi phí vốn, rút ngắn thời gian xử lý và thiết kế sản phẩm sát hơn với dòng tiền thực tế của từng nhóm doanh nghiệp”, ông Hưng nói.