

Trung Quốc đang biến ‘bán nhà trên giấy’ từ kênh huy động vốn thành giao dịch mua nhà
Sau nhiều năm dựa vào bán nhà hình thành trong tương lai hay còn gọi là ‘bán nhà trên giấy’ để tạo dòng tiền, thị trường bất động sản Trung Quốc đang bước sang một mô hình hoàn toàn khác.
Điều Bắc Kinh muốn thay đổi không đơn thuần là việc một căn hộ được bán trước hay sau khi hoàn thành, mà là câu hỏi quan trọng hơn: ai sẽ bỏ tiền ra để xây căn nhà đó? Với những quy định mới ngày 28/8/2026, dòng tiền của người mua bị tách khỏi hoạt động mở rộng của chủ đầu tư, tín dụng được gắn với từng dự án và bán nhà hoàn thiện được ưu tiên. Việc bán nhà trên giấy vẫn tồn tại, nhưng chức năng “tài trợ cho cỗ máy bất động sản” của nó đang bị thu hẹp từng bước.
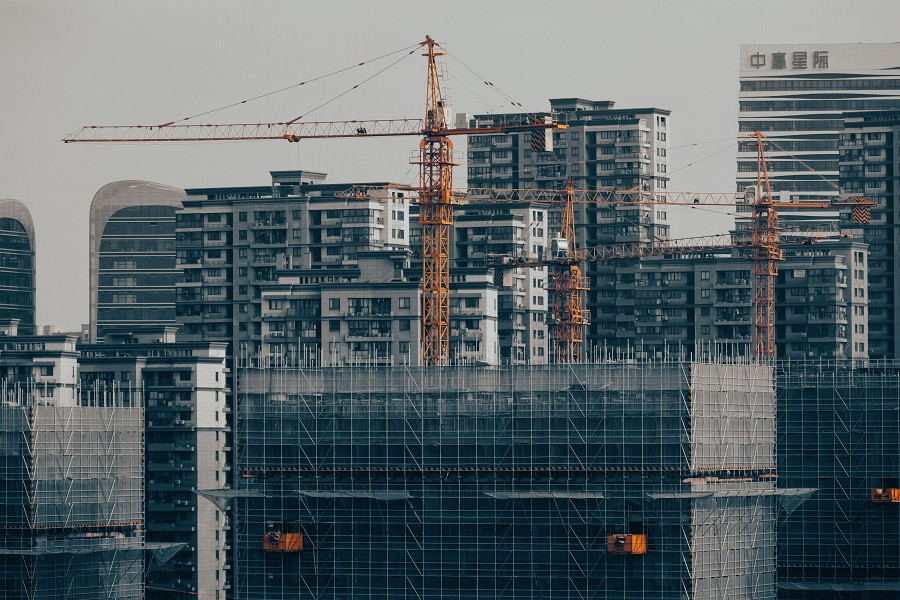
Từ con nghiện dự án đến ép mỗi dự án phải tự lực cánh sinh
Muốn hiểu Trung Quốc đang thay đổi điều gì, có thể bắt đầu từ một hình ảnh rất đơn giản. Trong thời kì bất động sản tăng trưởng mạnh, một chủ đầu tư có thể bắt đầu bằng một dự án. Doanh nghiệp bỏ vốn, vay ngân hàng, mua đất và xây dựng những phần đầu tiên. Sau đó, căn hộ được đưa ra bán khi công trình còn chưa hoàn thiện.
Tiền của người mua bắt đầu chảy vào. Khi doanh số tăng, doanh nghiệp có thêm tiền để tiếp tục xây dựng dự án đang bán, đồng thời tạo nguồn lực cho những dự án tiếp theo. Một phần dòng tiền có thể được dùng để trả nợ, phần khác phục vụ việc mua thêm đất và mở rộng quy mô.
Dự án mới lại được đưa ra bán. Tiền từ dự án mới tiếp tục quay trở lại doanh nghiệp. Quy mô càng lớn, doanh số càng cao thì khả năng vay vốn và mua thêm đất càng mạnh.
Trong những năm thị trường đi lên, đây là một mô hình có khả năng khuếch đại tốc độ tăng trưởng rất nhanh. Nó cũng giải thích vì sao một số tập đoàn bất động sản Trung Quốc từng có thể sở hữu một lượng dự án khổng lồ và liên tục mở rộng sang những thành phố mới.
Nhưng phía sau sự tăng trưởng đó là một cấu trúc tài chính rất nhạy cảm với sự đảo chiều của thị trường. Khi doanh nghiệp cần dòng tiền bán trước để duy trì hoạt động, chỉ cần doanh số giảm mạnh, toàn bộ vòng quay bắt đầu chậm lại. Nếu người mua mới không còn đủ đông để tạo dòng tiền mới, doanh nghiệp sẽ khó duy trì tiến độ xây dựng, trả nợ và tiếp tục mua đất.
Vấn đề càng nghiêm trọng nếu tiền của nhiều dự án được liên kết với nhau. Một dự án bán tốt có thể tạo ra tiền, nhưng nếu dòng tiền ấy được dùng để giải quyết khó khăn của những dự án khác, thì sức khỏe thực sự của từng dự án trở nên khó nhìn thấy.
Đó chính là thứ mà cuộc cải cách hiện nay của Trung Quốc đang cố gắng tháo bỏ. Theo logic mới, một dự án phải có nguồn tài chính của chính nó. Vốn chủ sở hữu của cổ đông phải tham gia. Ngân hàng cung cấp tín dụng phát triển dự án phải đánh giá khả năng hoàn thành công trình. Dòng tiền được đưa vào tài khoản riêng và chịu sự giám sát.
Khi công trình tiến tới giai đoạn hoàn thành kết cấu chính và cất nóc, dự án mới có thể bán nhà hình thành trong tương lai theo những điều kiện mới. Còn nếu chuyển sang bán nhà hoàn thiện, doanh nghiệp phải hoàn thành công trình trước khi thu tiền từ người mua.
Điểm quan trọng nằm ở chỗ tiền của người mua đến sau hơn trong vòng đời tài chính của dự án. Đây là sự đảo chiều rất lớn. Trong mô hình cũ, doanh nghiệp có thể dùng tiền bán hàng để giúp tạo ra nguồn lực cho quá trình xây dựng và mở rộng tiếp theo. Trong mô hình mới, doanh nghiệp phải có nguồn vốn để đưa dự án đi xa hơn trước khi có thể trông cậy vào tiền của khách hàng.
Nói cách khác, Trung Quốc đang cố biến mỗi dự án bất động sản thành một đơn vị có khả năng tự đứng vững về tài chính, thay vì là một mắt xích trong dây chuyền lấy tiền dự án này để hỗ trợ dự án khác.

Vì sao mô hình kiểu Evergrande khó quay trở lại?
Đây cũng là lí do những doanh nghiệp từng tăng trưởng bằng chiến lược mở rộng cực nhanh sẽ rất khó lặp lại mô hình cũ trong môi trường chính sách mới.
Hãy nhìn vào cách một tập đoàn bất động sản như Evergrande từng mở rộng. Càng bán được nhiều nhà, doanh nghiệp càng thu được nhiều tiền. Doanh số lớn tạo ra bảng cân đối kế toán lớn hơn. Khi quy mô tài sản và doanh thu tăng, doanh nghiệp có thêm khả năng tiếp cận tín dụng. Nguồn vốn mới lại giúp doanh nghiệp mua thêm đất và khởi động thêm dự án.
Khi các dự án mới tiếp tục bán hàng, vòng quay lại được mở rộng. Đó là một mô hình tăng trưởng dựa trên tốc độ. Tốc độ bán hàng quyết định tốc độ thu tiền. Tốc độ thu tiền quyết định tốc độ triển khai dự án mới. Tốc độ triển khai dự án mới lại quyết định quy mô tài sản và doanh số trong tương lai.
Trong thời kì thị trường tăng trưởng, mô hình này có thể tạo ra cảm giác doanh nghiệp càng ngày càng mạnh. Nhưng nó cũng khiến doanh nghiệp phụ thuộc vào một điều kiện quan trọng: dòng tiền tương lai phải tiếp tục xuất hiện.
Nếu dòng tiền đó bị chặn, cả hệ thống sẽ gặp vấn đề. Chính sách mới của Trung Quốc đang lần lượt cắt những mắt xích quan trọng nhất trong chu trình này.
Tiền bán nhà của dự án không còn được tự do điều chuyển sang dự án khác. Khoản vay mua nhà của khách hàng được đẩy lùi thời điểm giải ngân đối với nhà hình thành trong tương lai. Muốn bán trước, công trình mới phải đạt tới giai đoạn hoàn thành kết cấu chính và cất nóc. Các dự án mới còn được định hướng mạnh hơn về phía bán nhà hoàn thiện.
Khi những điều kiện này cùng xuất hiện, khả năng lấy tiền của dự án A để nuôi dự án B giảm xuống đáng kể. Muốn triển khai dự án B, doanh nghiệp phải tìm một nguồn vốn khác mà đó có thể là vốn chủ sở hữu, khoản vay phát triển dự án từ ngân hàng hoặc các hình thức huy động vốn phù hợp khác.
Đây là điểm khiến mô hình mới khác căn bản so với mô hình cũ. Một chủ đầu tư không thể đơn giản nói rằng: “Tôi sẽ bán thật nhanh những căn hộ của dự án A, sau đó dùng tiền thu được để mua đất cho dự án B”.
Bởi tiền của A phải phục vụ A. Nếu muốn mua đất B, doanh nghiệp phải có nguồn vốn dành cho B. Nếu muốn xây B, doanh nghiệp phải chứng minh với ngân hàng rằng B có khả năng được tài trợ và hoàn thành. Nếu muốn bán B trước khi hoàn thiện, doanh nghiệp phải đáp ứng những điều kiện cao hơn về tiến độ xây dựng và quản lí dòng tiền.
Tốc độ mở rộng vì thế không còn được quyết định chủ yếu bởi khả năng bán hàng. Nó ngày càng phụ thuộc vào khả năng huy động vốn thực và khả năng hoàn thành từng dự án. Đây chính là lí do có thể nói cuộc cải cách ngày 28/8/2026 không đơn thuần là một chính sách về bán nhà. Có thể coi đó là một cuộc cải tổ về cấu trúc tài trợ của ngành bất động sản.


Trung Quốc không thực sự “cấm bán nhà trên giấy” ép doanh nghiệp phải chịu trách nhiệm cao hơn
Vì vậy, nếu nói Trung Quốc đã “cấm bán nhà trên giấy” thì chưa phản ánh đầy đủ những gì đang xảy ra. Cách mô tả chính xác hơn là: Bắc Kinh đang từng bước tước bỏ chức năng tài trợ doanh nghiệp của bán nhà hình thành trong tương lai.
Trong mô hình cũ, bán trước có thể diễn ra khá sớm và đóng vai trò như một nguồn tiền quan trọng để doanh nghiệp tiếp tục xây dựng, trả nợ và mở rộng.
Trong mô hình mới, nếu một dự án vẫn bán trước, công trình phải đi đến giai đoạn cao hơn trước khi được phép huy động tiền từ khách hàng. Tiền đó lại bị giám sát chặt hơn. Khoản vay mua nhà của khách hàng cũng không còn dễ dàng được giải ngân sớm để trở thành dòng tiền cho chủ đầu tư.
Vì thế, bản chất của bán nhà trên giấy phải thay đổi. Nó ngày càng giống bán trước một căn nhà đã tiến rất gần tới trạng thái hoàn thiện, thay vì bán một lời hứa về một căn nhà sẽ được xây dựng bằng chính dòng tiền của những người mua sau đó. Đây là sự khác biệt mang tính hệ thống.
Trong mô hình cũ, hộ gia đình chịu một phần rủi ro xây dựng. Người mua bỏ tiền khi căn nhà chưa tồn tại đầy đủ và phải tin rằng chủ đầu tư sẽ có đủ năng lực để hoàn thành nó.
Trong mô hình mới, phần lớn rủi ro tài trợ xây dựng được đẩy trở lại phía chủ đầu tư và ngân hàng. Doanh nghiệp phải đưa vốn thật vào dự án. Ngân hàng phải đánh giá và tài trợ cho dự án dựa trên khả năng hoàn thành. Dòng tiền phải được giám sát.
Người mua chỉ bước vào giai đoạn cuối của chu trình nhiều hơn trước. Nếu mô hình bán nhà hoàn thiện được mở rộng, sự thay đổi còn rõ ràng hơn nữa. Người mua không còn mua một căn hộ dựa chủ yếu vào lời hứa về tương lai. Họ có thể nhìn thấy tài sản, đánh giá chất lượng công trình và thực hiện giao dịch sau khi công trình đã hoàn thành theo quy định.
Đây là hướng đi mà Trung Quốc đang muốn thúc đẩy. Nhưng cuộc cải cách này cũng không phải không có cái giá. Khi doanh nghiệp không thể dựa quá nhiều vào tiền người mua, nhu cầu vốn ban đầu sẽ lớn hơn. Những chủ đầu tư có bảng cân đối tài chính yếu sẽ khó mở rộng. Thời gian thu hồi vốn có thể kéo dài. Việc mua đất mới cũng phải thận trọng hơn.
Điều đó đồng nghĩa thị trường bất động sản Trung Quốc trong tương lai có thể không còn là cuộc đua xem ai mua được nhiều đất nhất, mở bán nhanh nhất và xây dựng nhiều dự án nhất.
Cuộc cạnh tranh sẽ chuyển sang một câu hỏi khác: ai có đủ vốn và khả năng quản trị để hoàn thành một dự án trước khi thu tiền của khách hàng? Đó là một thị trường có tốc độ tăng trưởng thấp hơn nhưng cấu trúc tài chính được kì vọng an toàn hơn.
Và đây cũng chính là điều Bắc Kinh dường như đang tìm kiếm sau cuộc khủng hoảng bất động sản kéo dài.