Ông trùm trang sức thế giới nhảy vào ‘sân nhà’, công ty Việt…nhức đầu
Thị trường rộng, sức mua còn dư địa, người tiêu dùng thay đổi nhanh, nhưng nghịch lý là các doanh nghiệp Việt Nam lại đang gặp một nút thắt rất cơ bản.
Pandora đưa nhà máy 150 triệu USD vào vận hành tại Việt Nam, biến nơi đây thành cứ điểm sản xuất mới trong mạng lưới toàn cầu.
Sự xuất hiện của một thương hiệu trang sức hàng đầu thế giới vừa mở thêm cơ hội cho ngành kim hoàn Việt Nam, vừa đặt doanh nghiệp trong nước trước áp lực cạnh tranh lớn hơn.
Miếng bánh thị trường còn rất lớn
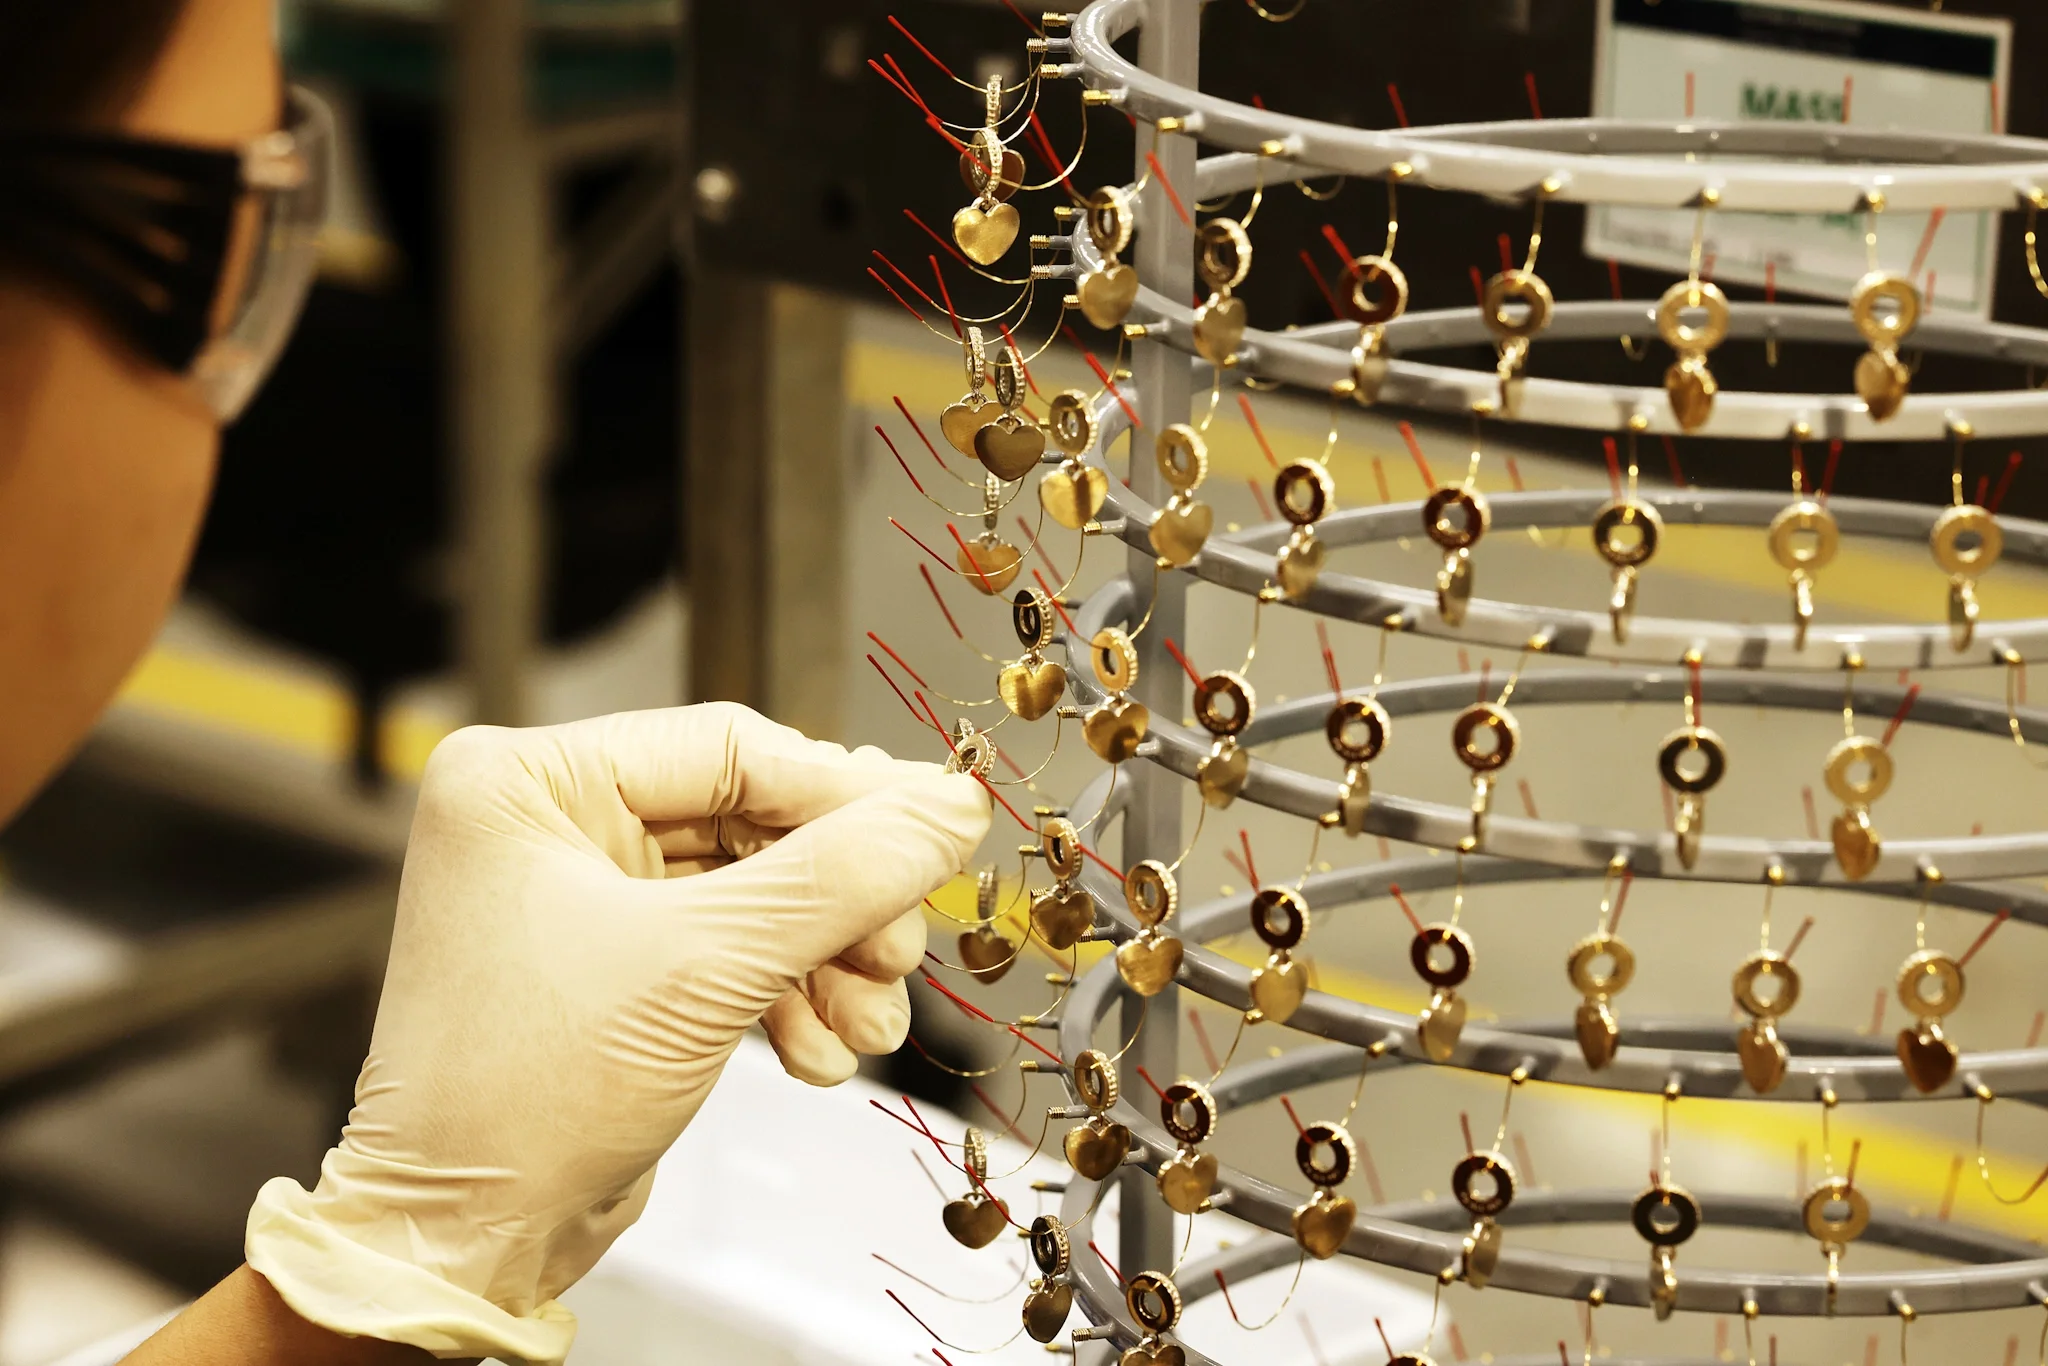
Ngày 1/10, Pandora khánh thành và đưa vào vận hành nhà máy tại Khu công nghiệp Việt Nam - Singapore III (VSIP III), phường Bình Cơ, TP.HCM. Đây là cơ sở sản xuất thứ tư của Pandora trên toàn cầu và là nhà máy đầu tiên của hãng bên ngoài Thái Lan.
Nhà máy có diện tích hơn 55.000m², nằm trong khuôn viên khoảng 7,5ha, với tổng vốn đầu tư 150 triệu USD. Khi vận hành toàn diện, cơ sở này có thể sản xuất tới 60 triệu món trang sức mỗi năm, giúp năng lực sản xuất toàn cầu của Pandora tăng khoảng 50% và dự kiến tạo việc làm cho khoảng 7.000 người.
Pandora cho biết nhà máy tại Việt Nam trước mắt ưu tiên các sản phẩm mạ vàng, sau đó có thể mở rộng sang những dòng sản phẩm khác, trong đó có trang sức mạ bạch kim. Nhà máy sử dụng 100% điện tái tạo; toàn bộ vàng và bạc sử dụng trong sản xuất là nguyên liệu tái chế có chứng nhận RJC.
Việc một thương hiệu có quy mô toàn cầu chọn Việt Nam làm cứ điểm sản xuất cho thấy sức hấp dẫn của thị trường và năng lực chế tác trong nước.
Theo bà Berta de Pablos-Barbier, Tổng giám đốc điều hành Pandora, Việt Nam được lựa chọn nhờ môi trường kinh doanh, cơ sở hạ tầng và đặc biệt là nguồn nhân lực có truyền thống lâu đời về chế tác trang sức.
Pandora cũng đánh giá Việt Nam là một thị trường bán lẻ giàu tiềm năng. Hãng bắt đầu bán lẻ tại Việt Nam từ năm 2011 và cho biết thị trường Việt Nam đã vươn lên vị trí thứ 7 tại châu Á.
Không chỉ có Pandora, các số liệu về thị trường cũng cho thấy dư địa phát triển của ngành trang sức Việt Nam vẫn còn rất lớn.
Theo IMARC Group, quy mô thị trường trang sức Việt Nam đạt khoảng 1,83 tỉ USD năm 2024 và được dự báo đạt 2,9 tỉ USD vào năm 2033, với tốc độ tăng trưởng bình quân 4,6% trong giai đoạn 2025-2033. Động lực tăng trưởng đến từ thu nhập khả dụng tăng, sự mở rộng của tầng lớp trung lưu, đô thị hóa, thương mại điện tử và sự thay đổi trong thị hiếu tiêu dùng.
Đáng chú ý, trang sức tại Việt Nam không chỉ được xem là món đồ làm đẹp mà còn gắn với văn hóa, cưới hỏi, lễ nghi và tâm lý tích lũy tài sản.
Khảo sát của Cốc Cốc với 1.937 người tham gia cho thấy nhu cầu mua sắm vàng bạc, trang sức và đá quý vẫn đạt 39%, tăng 4% so với năm 2024. Trong đó, nhẫn là nhóm sản phẩm có mức tăng đáng chú ý, trong khi người tiêu dùng trẻ ngày càng quan tâm đến trang sức thời trang và đá quý.
Giá cả vẫn là yếu tố được quan tâm hàng đầu, với 59% người được khảo sát lựa chọn. Tiếp theo là mẫu mã, thiết kế và chất lượng sản phẩm, với 56%. Đặc biệt, 76% người tham gia ưu tiên những thương hiệu mà họ cảm thấy uy tín và quen thuộc.
Những con số này cho thấy thị trường trang sức Việt Nam không thiếu nhu cầu. Vấn đề là doanh nghiệp nào có thể đáp ứng được nhu cầu ấy bằng sản phẩm có chất lượng, thiết kế phù hợp, giá cạnh tranh và thương hiệu đủ mạnh.
Doanh nghiệp Việt đang bị trói ở nguồn nguyên liệu
Thị trường rộng, sức mua còn dư địa, người tiêu dùng thay đổi nhanh, nhưng nghịch lý là các doanh nghiệp Việt Nam lại đang gặp một nút thắt rất cơ bản: nguyên liệu.
Theo Hiệp hội Kinh doanh vàng Việt Nam (VGTA), nhiều năm qua, doanh nghiệp sản xuất, kinh doanh vàng trang sức không được cấp phép nhập khẩu vàng nguyên liệu. Điều này khiến nhiều doanh nghiệp dù đã đầu tư máy móc, công nghệ, nhà xưởng và đội ngũ lao động lành nghề nhưng vẫn không thể phát huy hết năng lực sản xuất.
Không được nhập khẩu chính ngạch, doanh nghiệp phải tìm mua vàng từ thị trường trong nước để làm nguyên liệu. Tuy nhiên, nguồn vàng này lại tiềm ẩn rủi ro về chứng từ và nguồn gốc. Theo VGTA, nhiều doanh nghiệp thu mua vàng từ người dân đã gặp rủi ro pháp lý do không chứng minh được nguồn gốc nguyên liệu.
Hệ quả là phần lớn doanh nghiệp sản xuất vàng trang sức phải hoạt động cầm chừng, chỉ đạt khoảng 30% công suất.
Đây là một nghịch lý đáng chú ý. Một bên là thị trường trang sức được đánh giá có quy mô hàng tỉ USD, bên kia là những nhà máy, cơ sở chế tác trong nước lại không có đủ nguyên liệu để hoạt động hết công suất.
VGTA ước tính nhu cầu vàng nguyên liệu phục vụ sản xuất vàng trang sức hiện khoảng 50 tấn/năm, tương đương khoảng 5 tỉ USD, trong đó khoảng một nửa phục vụ thị trường trong nước và phần còn lại có thể dành cho xuất khẩu.
Nếu khoảng 25 tấn vàng được đưa vào chế tác và xuất khẩu mỗi năm, ngành vàng trang sức có khả năng mang về khoảng 3,5-4 tỉ USD, theo tính toán được dẫn từ VGTA.
Đây chính là phần giá trị mà ngành kim hoàn Việt Nam có thể tạo ra nếu tháo được nút thắt về nguyên liệu.
Ông Nguyễn Văn Dưng, Chủ tịch Hội Mỹ nghệ Kim hoàn TP.HCM (SJA), cho rằng sản phẩm trang sức vàng mỹ nghệ nên được quản lý như một loại hàng hóa tiêu dùng, tham khảo thông lệ quốc tế. Theo ông, cần xây dựng chính sách để ngành kim hoàn trở thành một ngành công nghiệp trọng điểm.
Ông Đinh Nho Bảng, Chủ tịch VGTA, từng cho rằng trên thế giới, sản xuất, chế tác và kinh doanh vàng trang sức mỹ nghệ được xem là hoạt động sản xuất, kinh doanh hàng hóa thông thường. Nhiều nước như Thái Lan, Singapore, Indonesia hay UAE còn có chính sách hỗ trợ để phát triển ngành này phục vụ thị trường trong nước và xuất khẩu.
Cởi trói thủ tục nhưng chưa đủ
Một tín hiệu tích cực đối với ngành vàng trang sức là dự thảo sửa đổi Nghị định 24 về quản lý hoạt động kinh doanh vàng đã đề xuất đưa hoạt động sản xuất, gia công, kinh doanh mua bán vàng trang sức, mỹ nghệ ra khỏi danh mục ngành nghề đầu tư kinh doanh có điều kiện.
Theo VDSC, việc giảm các điều kiện và giấy phép chuyên ngành sẽ giúp doanh nghiệp giảm chi phí, thủ tục hành chính, tăng tính chủ động, khuyến khích cạnh tranh, đổi mới sản phẩm, thu hút đầu tư và hỗ trợ xuất khẩu.
Nhìn ra khu vực, đây cũng là hướng đi phù hợp với thông lệ của nhiều quốc gia có ngành kim hoàn phát triển.
VDSC dẫn chứng, Thái Lan hiện là một trong những trung tâm chế tác và xuất khẩu trang sức lớn của thế giới. Theo Viện Ngọc học và Trang sức Hoàng gia Thái Lan (GIT), kim ngạch xuất khẩu đá quý và trang sức của nước này năm 2025 đạt 26,6 tỉ USD; nếu loại trừ vàng nguyên liệu, giá trị xuất khẩu trang sức và đá quý thành phẩm đạt 13,6 tỉ USD.
Trong khi đó, theo ông Nguyễn Văn Dưng, việc bỏ giấy phép con sẽ giúp doanh nghiệp chủ động hơn trong sản xuất, tự công bố và tự chịu trách nhiệm, đồng thời vẫn phải tuân thủ các quy định về chất lượng, an ninh trật tự, phòng cháy chữa cháy, môi trường và các yêu cầu pháp luật khác.
Tuy nhiên, VDSC cũng lưu ý cạnh tranh sẽ gay gắt hơn, đặc biệt với doanh nghiệp nhỏ và vừa. Nếu hậu kiểm không hiệu quả, nguy cơ hàng giả, hàng kém chất lượng có thể gia tăng.
Và quan trọng hơn, bỏ giấy phép con mới chỉ giải quyết một phần bài toán. Nguồn nguyên liệu vẫn là nút thắt lớn.
Vì vậy các chuyên gia, doanh nghiệp có cùng quan điểm rằng cơ quan quản lý cần sớm cho phép doanh nghiệp nhập khẩu vàng nguyên liệu. Khi nguồn nguyên liệu được giải quyết, doanh nghiệp mới có điều kiện ổn định sản xuất, nâng cao năng lực cạnh tranh và phát triển ngành chế tác.
Pandora vào Việt Nam: áp lực cũng là cơ hội
Sự xuất hiện của Pandora vì thế không nên chỉ được nhìn dưới góc độ một đối thủ mới.
Ở chiều cạnh cạnh tranh, một doanh nghiệp toàn cầu với thương hiệu mạnh, công nghệ, hệ thống quản trị, thiết kế và mạng lưới phân phối quốc tế chắc chắn tạo thêm sức ép lên doanh nghiệp Việt Nam.
Khi người tiêu dùng ngày càng coi trọng thương hiệu, thiết kế, trải nghiệm và chất lượng, cuộc cạnh tranh sẽ không còn đơn thuần là ai có nhiều cửa hàng hơn.
Nhưng sự hiện diện của Pandora cũng có thể tạo ra một hệ sinh thái mới cho ngành kim hoàn Việt Nam.
Ngay tại lễ khánh thành nhà máy, lãnh đạo TP.HCM kỳ vọng Pandora mở rộng liên kết với doanh nghiệp và nhà cung ứng trong nước, đồng thời chia sẻ kinh nghiệm về sản xuất xanh, kinh tế tuần hoàn và quản trị bền vững.
Nếu những liên kết này được hình thành, doanh nghiệp Việt có thể tham gia sâu hơn vào chuỗi cung ứng, từ nguyên liệu, linh kiện, gia công đến thiết kế và dịch vụ.
Để không bị loại khỏi cuộc chơi, doanh nghiệp Việt trước hết phải tự nâng mình lên. Đó là đầu tư vào thiết kế, công nghệ, quản trị chất lượng, thương hiệu và bán hàng đa kênh; đồng thời khai thác những lợi thế mà thương hiệu quốc tế khó thay thế, như hiểu biết thị trường nội địa, văn hóa Việt Nam và kỹ thuật chế tác truyền thống.
Nhưng nỗ lực của doanh nghiệp sẽ khó đủ nếu những nút thắt về thể chế và nguyên liệu chưa được tháo gỡ.
Một ngành có khả năng tạo ra giá trị gia tăng lớn, sử dụng nhiều lao động có tay nghề và có tiềm năng xuất khẩu hàng tỉ USD cần được nhìn nhận như một ngành sản xuất có giá trị, thay vì chỉ nhìn qua lăng kính quản lý vàng.
Điều cần thiết lúc này là tạo một cơ chế để doanh nghiệp đủ điều kiện có thể tiếp cận nguồn vàng nguyên liệu hợp pháp, minh bạch, có hóa đơn chứng từ; đồng thời không để doanh nghiệp nhỏ và vừa bị bỏ lại phía sau.
Khi nguồn nguyên liệu được khơi thông, thủ tục được đơn giản hóa, doanh nghiệp có điều kiện đầu tư dài hạn và Nhà nước xây dựng được cơ chế hậu kiểm minh bạch, ngành kim hoàn Việt Nam mới có cơ hội bước ra khỏi chiếc “ao nhà”.
Khi đó, sự xuất hiện của Pandora không chỉ là câu chuyện cạnh tranh. Nó có thể trở thành một phép thử để ngành trang sức Việt Nam nâng cấp chính mình, tham gia sâu hơn vào chuỗi giá trị toàn cầu và biến lợi thế về tay nghề, thị trường và văn hóa thành năng lực xuất khẩu thực sự.