
CEO Kraken: Mùa đông tiền mã hóa có thể đang kết thúc, nhưng dòng tiền đang tìm những điểm đến mới
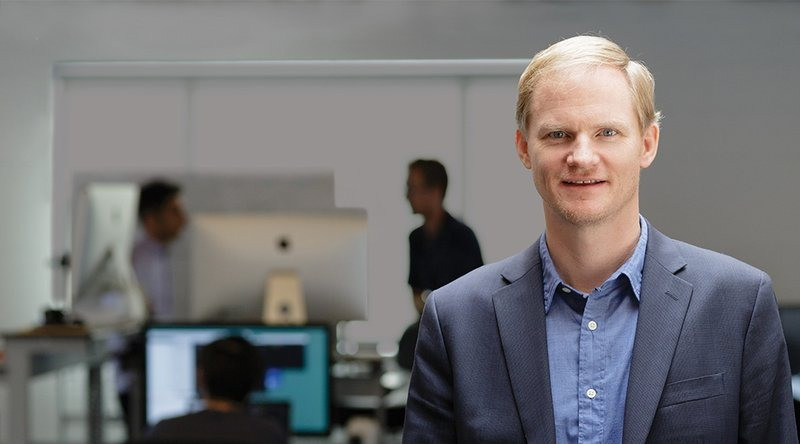
Thị trường tiền mã hóa đang khởi sắc trở lại sau giai đoạn trầm lắng, nhưng Arjun Sethi, CEO Kraken, cho rằng không nên chỉ nhìn vào giá Bitcoin, Ethereum hay Solana để đánh giá sức khỏe của ngành.
Theo CEO Kraken chia sẻ bên lề Token2049 tại Singapore ngày 8/10, dòng vốn đang luân chuyển sang các hợp đồng tương lai vĩnh cửu, cổ phiếu mã hóa, tài sản tiền IPO và những lĩnh vực gắn với làn sóng AI, tạo nên một hệ sinh thái tiền mã hóa rộng hơn nhiều so với các token truyền thống.
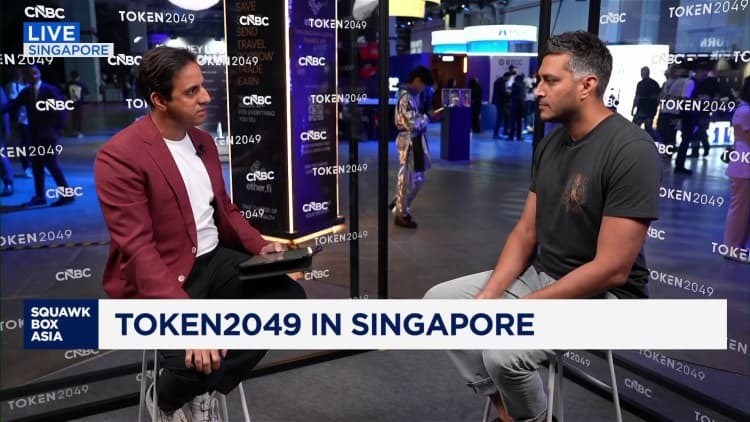
Không nên chỉ nhìn Bitcoin để đánh giá thị trường tiền mã hóa
Sau một thời gian thị trường trầm lắng, tiền mã hóa đang chứng kiến sự khởi sắc trở lại trong vài tuần gần đây. Điều này đặt ra câu hỏi quen thuộc: liệu “mùa đông tiền mã hóa” đã thực sự kết thúc hay thị trường chỉ đang bước vào một nhịp phục hồi ngắn hạn?
Arjun Sethi, Co-CEO Kraken, cho rằng cách đặt câu hỏi này phần nào phản ánh một hạn chế trong cách thị trường nhìn nhận tiền mã hóa. Theo ông, nhà đầu tư thường có xu hướng coi đây đơn giản là một lớp tài sản đầu cơ, sau đó đánh giá sức khỏe của ngành dựa trên diễn biến giá của Bitcoin, Ethereum, Solana hay các altcoin.
“Thách thức mà mọi người gặp phải với tiền mã hóa là chúng ta luôn có xu hướng chỉ nhìn nó như một lớp tài sản cụ thể mang tính đầu cơ”, ông nói.
Nếu chỉ nhìn vào những token quen thuộc, nhà đầu tư có thể bỏ qua một quá trình chuyển dịch đang diễn ra bên trong toàn bộ hệ sinh thái.
Theo Sethi, dòng vốn trong tiền mã hóa vốn luôn vận động giữa nhiều nhóm tài sản khác nhau, từ Bitcoin, Ethereum, altcoin, meme coin cho tới tiền pháp định và stablecoin. Khi một nhóm tài sản trở nên hấp dẫn hơn, vốn có thể rời khỏi nhóm khác và tìm đến những cơ hội mới.
Hiện nay, một trong những lực hút lớn nhất chính là AI và làn sóng công nghệ mới tại Mỹ. “Những gì bạn thấy hiện tại là một sự luân chuyển mới hướng tới các hợp đồng tương lai vĩnh cửu (perpetuals), các công ty tiền IPO và cổ phiếu mã hóa (tokenized equities), vốn cũng tập trung chủ yếu vào AI”, Sethi nhận định.
Điều đó cho thấy ranh giới giữa thị trường tiền mã hóa và các thị trường tài chính truyền thống đang dần trở nên khó phân định hơn. Một nhà đầu tư có thể bắt đầu với Bitcoin, chuyển sang Ethereum hoặc stablecoin, rồi tiếp tục tìm kiếm cơ hội ở cổ phiếu của một công ty công nghệ chưa IPO được đưa lên nền tảng giao dịch dưới dạng token.
Theo cách nhìn này, “mùa đông tiền mã hóa” không nhất thiết kết thúc bằng việc toàn bộ dòng tiền đồng loạt quay trở lại Bitcoin. Thay vào đó, sự phục hồi của ngành có thể được thể hiện bằng việc ngày càng nhiều loại tài sản được đưa vào cùng một hệ sinh thái thanh khoản.
AI không lấy mất dòng tiền, mà mở thêm điểm đến cho vốn
Làn sóng AI đang tạo ra một trong những tâm điểm lớn nhất của thị trường tài chính hiện nay. Giá cổ phiếu của nhiều doanh nghiệp liên quan đến chip, hạ tầng tính toán và AI đã thu hút sự quan tâm mạnh mẽ của nhà đầu tư.
Điều này cũng đặt ra câu hỏi liệu tiền mã hóa có đang mất sự chú ý khi dòng vốn chuyển sang AI hay không. Sethi thừa nhận có sự dịch chuyển, nhưng ông không xem đây là điều bất thường. “Có, nhưng tôi không nghĩ điều đó khác gì so với việc chuyển hướng khỏi vàng hay các loại hàng hóa khác”, ông nói.
Theo ông, vốn luôn tìm kiếm cơ hội có mức sinh lời hoặc triển vọng hấp dẫn hơn. Khi một lĩnh vực mới nổi lên, một phần vốn sẽ dịch chuyển sang đó. Nhưng điều này không đồng nghĩa với việc tài sản cũ mất hoàn toàn vai trò. Điểm khác biệt của tiền mã hóa, theo Sethi, nằm ở khả năng tiếp cận mang tính toàn cầu và không cần xin phép.
Khái niệm “permissionless” trong tiền mã hóa có thể hiểu đơn giản là người dùng không nhất thiết phải được một tổ chức trung gian cấp quyền mới có thể tiếp cận hoặc giao dịch một tài sản trên mạng lưới phù hợp. Đây là đặc điểm tạo nên một thị trường có khả năng hoạt động xuyên biên giới và liên tục.
“Vì tiền mã hóa mang tính toàn cầu và không cần xin phép, mọi người có xu hướng chỉ nhìn vào một lớp tài sản cụ thể. Nhưng lớp tài sản đó đã giúp mọi người phát triển ra khỏi việc chỉ suy nghĩ về sự luân chuyển từ Bitcoin, mà hướng tới những gì tiếp theo”, ông phân tích.
Điều này cũng giải thích vì sao AI và tiền mã hóa không nhất thiết phải là hai câu chuyện cạnh tranh trực tiếp. Nếu cổ phiếu công nghệ, tài sản tiền IPO hoặc cổ phiếu mã hóa trở nên hấp dẫn, dòng vốn có thể di chuyển sang đó. Khi điều kiện thị trường thay đổi, dòng vốn có thể quay trở lại Bitcoin hoặc những tài sản khác.
Sethi lấy lãi suất làm một ví dụ. Theo ông, khi môi trường lãi suất thay đổi, khẩu vị của nhà đầu tư cũng thay đổi theo, kéo theo sự dịch chuyển giữa các loại tài sản. “Bạn sẽ luôn thấy sự dịch chuyển qua lại như vậy. Nếu lãi suất tăng, họ sẽ luân chuyển ngược lại Bitcoin, và cứ tiếp tục như vậy”, ông nói.
Điểm đáng chú ý trong lập luận của CEO Kraken là ông không xem sự luân chuyển vốn là dấu hiệu suy yếu của tiền mã hóa. Ngược lại, đó có thể là biểu hiện của một thị trường trưởng thành hơn, trong đó nhà đầu tư không còn chỉ mua và bán một vài token quen thuộc mà bắt đầu tiếp cận nhiều loại tài sản hơn.
Cổ phiếu mã hóa có thể thay đổi cách nhìn về chu kì Bitcoin
Một trong những câu hỏi quan trọng khác là liệu Bitcoin có còn vận động theo chu kì bốn năm như cách thị trường thường nhắc đến hay không.
Trong nhiều năm, nhà đầu tư tiền mã hóa đã xây dựng các mô hình dự báo dựa trên chu kì liên quan đến sự kiện halving của Bitcoin. Theo cách nhìn phổ biến, thị trường thường trải qua các giai đoạn tăng mạnh, điều chỉnh và suy giảm trước khi một chu kì mới bắt đầu.
Nhưng Sethi tỏ ra thận trọng với việc xem những mô hình này như một quy luật cố định. “Tôi nghĩ chúng ta có xu hướng nhìn vào các mô hình ở những nơi mà chúng có thể không tồn tại, chỉ vì kết quả tương tự có thể xảy ra”, ông nói.
Theo ông, thay vì cố gắng tìm một chu kì cố định cho toàn bộ thị trường, cần nhìn vào sự thay đổi của dòng vốn và cơ cấu người tham gia.
Một thay đổi đáng chú ý là sự tham gia ngày càng lớn của các tổ chức trong hai năm qua. Sethi không đánh giá đây là tốt hay xấu, mà coi đó là một thực tế đang làm thay đổi thị trường.
Cùng với đó là quá trình luân chuyển tài sản. Một nhà đầu tư có thể đi từ Bitcoin sang Ethereum, rồi sang stablecoin. Những người từng tham gia xây dựng hệ sinh thái tiền mã hóa từ sớm cũng có thể chuyển một phần vốn sang các lớp tài sản mới, bao gồm tài sản tư nhân.
Theo Sethi, đây là một quá trình “hoàn toàn lành mạnh” vì nó cho thấy dòng vốn không đứng yên mà liên tục tìm kiếm những cơ hội mới.
Nếu xu hướng này tiếp tục, cách đánh giá thị trường tiền mã hóa cũng có thể phải thay đổi. Thay vì chỉ hỏi Bitcoin đang ở mức giá nào hoặc chu kì bốn năm đang ở giai đoạn nào, nhà đầu tư cần quan tâm đến việc dòng vốn đang chảy đi đâu trong toàn bộ hệ sinh thái tài sản mã hóa.
Đó có thể là Bitcoin và Ethereum, nhưng cũng có thể là stablecoin, hợp đồng tương lai vĩnh cửu, tài sản tư nhân, cổ phiếu mã hóa hay những sản phẩm mới gắn với AI. Sethi cho rằng chính khả năng đưa những tài sản vốn thuộc thế giới truyền thống vào một môi trường có thể tiếp cận trên phạm vi toàn cầu đang tạo ra một thay đổi đáng chú ý.
“Các tài sản truyền thống thế giới thực, các tài sản truyền thống như cổ phiếu và hàng hóa – những thứ đó giờ đây có thể tiếp cận trên toàn cầu mà không cần xin phép bởi một nhóm nhà đầu tư và người nắm giữ tài sản hoàn toàn mới trên khắp thế giới”, ông nói.
Đáng chú ý, châu Á đang trở thành một trong những khu vực tăng trưởng nhanh của hệ sinh thái này, theo Sethi. Đây cũng là nơi ngày càng nhiều nhà đầu tư tiếp cận tài sản mã hóa và các hình thức tài sản được mã hóa.
Vì vậy, câu chuyện hiện nay có thể không đơn giản là “mùa đông tiền mã hóa đã kết thúc chưa”. Một câu hỏi lớn hơn đang xuất hiện: tiền mã hóa đang trở thành một lớp tài sản lớn hơn, hay đang trở thành hạ tầng để nhiều loại tài sản khác bước vào thị trường mã hóa?
Nếu quan điểm của Sethi đúng, sự phục hồi tiếp theo của ngành có thể không nhất thiết được dẫn dắt bởi một token duy nhất. Nó có thể đến từ sự mở rộng của cả hệ sinh thái, nơi Bitcoin, stablecoin, cổ phiếu mã hóa, tài sản tư nhân và các sản phẩm tài chính mới cùng cạnh tranh để thu hút dòng vốn.
Khi đó, việc AI thu hút sự chú ý của nhà đầu tư không nhất thiết là dấu hiệu tiền mã hóa bị bỏ lại phía sau. Ngược lại, AI có thể trở thành một trong những lĩnh vực mới được đưa vào chính hệ sinh thái tài sản mã hóa đang mở rộng này.