
Vì sao dệt may Việt Nam trước sức ép thuế quan Mỹ nhưng khó chuyển hướng xuất khẩu sang châu Âu?
Tăng trưởng xuất khẩu chậm lại, nguyên liệu phụ thuộc nhập khẩu và chi phí vốn cao đang khiến ngành dệt may Việt Nam đối mặt nhiều sức ép.
Trong khi Mỹ tiếp tục là thị trường xuất khẩu chủ lực, các cuộc điều tra thương mại và nguy cơ áp thuế bổ sung theo Mục 301 của Mỹ có thể làm suy giảm lợi thế cạnh tranh của doanh nghiệp.
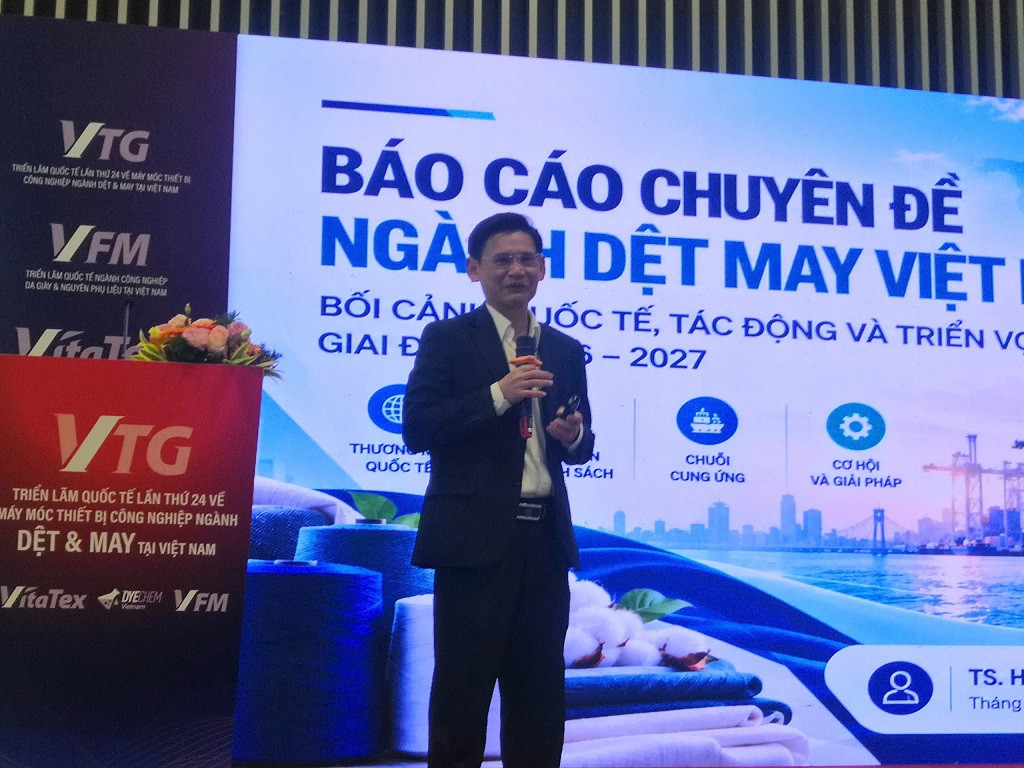
Theo Tiến sĩ Huỳnh Thanh Điền chia sẻ tại Hội thảo "Xây dựng chuỗi cung ứng dệt may linh hoạt, bền vững trong bối cảnh biến động địa chính trị và thuế quan" ngày 15/10, bài toán không chỉ nằm ở mức thuế phải chịu, mà còn ở khả năng thích ứng của toàn ngành trước những thay đổi sâu sắc trong thương mại toàn cầu.
Tăng trưởng xuất khẩu chậm lại, tỉ trọng dệt may ngày càng thu hẹp
“Ngành dệt may hiện nay rất khó khăn”, Tiến sĩ Huỳnh Thanh Điền nhận định tại hội thảo khi phân tích bức tranh xuất khẩu và những biến động kinh tế quốc tế đang tác động đến doanh nghiệp Việt Nam.
Để làm rõ nhận định này, ông Điền đưa ra ba con số đáng chú ý. Theo số liệu ông Điền nêu, tăng trưởng xuất khẩu dệt may trong 9 tháng chỉ đạt 1,9% so với cùng kì, thấp hơn đáng kể so với mức tăng khoảng 6% của năm trước đó. Tỉ trọng của ngành trong tổng kim ngạch xuất khẩu Việt Nam cũng giảm từ 17% năm 2015 xuống 10% năm 2024 và còn khoảng 7% trong 9 tháng.
Ở góc độ nền kinh tế, tỉ trọng giảm không nhất thiết là tín hiệu tiêu cực nếu các ngành hàng khác tăng trưởng nhanh hơn. Tuy nhiên, với riêng dệt may, đây là dấu hiệu cho thấy vị thế tương đối của một ngành xuất khẩu chủ lực đang thu hẹp.
Theo ông Điền, một trong những điểm đáng lo ngại nhất là mức độ tập trung thị trường. Mỹ chiếm khoảng 45,9% kim ngạch xuất khẩu dệt may Việt Nam theo số liệu ông dẫn tại hội thảo, tăng so với mức khoảng 42% của năm trước đó. Sự phụ thuộc này khiến ngành dễ bị tổn thương trước những thay đổi trong chính sách thương mại, sức mua và điều kiện kinh tế của Mỹ.
“Doanh nghiệp kinh doanh giống như con cá sống trong nước. Con cá khỏe hay yếu chỉ là một phần; môi trường mới là yếu tố quyết định”, ông Điền ví von. Theo ông, năng lực nội tại của doanh nghiệp rất quan trọng, nhưng hiệu quả kinh doanh còn phụ thuộc lớn vào môi trường vĩ mô, từ địa chính trị, lãi suất, tỉ giá đến chính sách thuế quan.
Bối cảnh hiện nay càng làm gia tăng những bất định đó. Xung đột tại các khu vực chiến lược có thể khiến tuyến vận tải biển bị gián đoạn hoặc phải chuyển hướng, kéo dài thời gian giao hàng và làm tăng chi phí logistics. Với doanh nghiệp dệt may, hệ quả không chỉ là cước vận chuyển cao hơn mà còn là lượng hàng tồn kho lớn hơn, thời gian thu hồi vốn kéo dài và nhu cầu vay vốn lưu động tăng lên.
Đặc thù nhập khẩu nguyên liệu trước khi sản xuất cũng khiến ngành dễ chịu tác động từ biến động tỉ giá. Ông Điền ước tính nguyên liệu dệt may nhập từ Trung Quốc chiếm khoảng 60-70%, tùy mặt hàng. Khi đầu vào phụ thuộc lớn vào nguồn cung bên ngoài, doanh nghiệp vừa đối diện rủi ro gián đoạn nguồn nguyên liệu, vừa chịu ảnh hưởng từ cạnh tranh chiến lược Mỹ - Trung.
Trong khi đó, sự dịch chuyển đầu tư khỏi Trung Quốc đang mở ra cơ hội cho Việt Nam thu hút thêm nhà máy và đơn hàng. Theo số liệu ông Điền trình bày, vốn đầu tư thu hút tại TP.HCM trong 9 tháng được đề cập tăng gấp 4,2 lần so với cùng kì. Tuy nhiên, cơ hội thu hút đầu tư không đồng nghĩa doanh nghiệp dệt may trong nước tự động được hưởng lợi. Muốn tận dụng làn sóng dịch chuyển, ngành phải cải thiện năng lực cung ứng, giảm phụ thuộc nguyên liệu và nâng cao khả năng đáp ứng các tiêu chuẩn của thị trường xuất khẩu.

Thuế theo Mục 301: Bất lợi không chỉ nằm ở mức thuế 12,5%
Sức ép lớn nhất đối với ngành dệt may hiện nay là nguy cơ các biện pháp thương mại của Mỹ làm thay đổi tương quan cạnh tranh giữa Việt Nam và những quốc gia xuất khẩu đối thủ.
Theo phần trình bày của ông Điền, sau khi Mỹ công bố mức thuế đối ứng 46% đối với Việt Nam vào tháng 4, mức thuế này đã được điều chỉnh trong quá trình đàm phán. Sau đó, Mỹ tiếp tục sử dụng các cơ chế điều tra thương mại khác, trong đó có Mục 301 thuộc Đạo luật Thương mại năm 1974.
Ông Điền giải thích Mục 301 trao quyền cho cơ quan đại diện thương mại Mỹ điều tra các hành vi, chính sách hoặc hoạt động bị cho là gây bất lợi cho lợi ích thương mại của nước này, từ đó xem xét các biện pháp đáp trả. Theo nội dung ông trình bày, các vấn đề được đề cập trong những cuộc điều tra bao gồm cáo buộc liên quan đến lao động cưỡng bức, tình trạng dư thừa năng lực sản xuất và quyền sở hữu trí tuệ.
Ông cho biết một cuộc điều tra đã dẫn đến mức thuế bổ sung 12,5% đối với Việt Nam, trong khi hai cuộc điều tra khác vẫn đang chờ kết quả tại thời điểm diễn ra hội thảo. Đây là những diễn biến mà doanh nghiệp cần theo dõi sát, bởi một mức thuế bổ sung có thể làm thay đổi giá bán cuối cùng và ảnh hưởng trực tiếp đến khả năng giữ đơn hàng.
Điều khiến ông Điền lo ngại không chỉ là mức thuế tuyệt đối mà còn là sự chênh lệch giữa Việt Nam và các đối thủ. Theo số liệu ông đưa ra, một số nước cạnh tranh như Bangladesh, Campuchia, Indonesia, Malaysia và Ấn Độ chịu mức thuế bổ sung khoảng 10%, thấp hơn mức 12,5% được đề cập đối với Việt Nam.
“Điều đáng lo là mức thuế áp lên Việt Nam cao hơn các đối thủ cạnh tranh trực tiếp”, ông Điền nhấn mạnh. Trong ngành hàng có nhiều quốc gia cùng sản xuất những mặt hàng tương tự, chênh lệch thuế dù chỉ vài điểm phần trăm cũng có thể khiến nhà nhập khẩu cân nhắc chuyển đơn hàng sang nơi có chi phí thấp hơn.
Nếu nhà nhập khẩu Mỹ phải trả thêm chi phí khi mua hàng từ Việt Nam, doanh nghiệp Việt Nam sẽ đứng trước hai lựa chọn khó khăn: tăng giá bán để bù đắp thuế hoặc chấp nhận giảm biên lợi nhuận để giữ khách hàng. Trong trường hợp không thể chuyển toàn bộ chi phí sang người mua, phần lợi nhuận vốn đã chịu sức ép từ lãi suất, tỉ giá và logistics sẽ tiếp tục bị thu hẹp.
Rủi ro còn nằm ở tính bất định của chính sách. Khi doanh nghiệp không biết liệu có thêm biện pháp thuế nào được áp dụng hay không, việc kí hợp đồng dài hạn, lập kế hoạch nguyên liệu và quyết định giá bán trở nên khó khăn hơn. Đối với các đơn hàng được chốt trước nhưng giao hàng sau, thay đổi chính sách giữa chu kì sản xuất có thể làm đảo lộn phương án tài chính ban đầu.
Một vấn đề khác được ông Điền lưu ý là kiểm soát xuất xứ. Trong bối cảnh Mỹ lo ngại hàng hóa Trung Quốc chuyển tải qua nước thứ ba để né thuế, doanh nghiệp Việt Nam cần chứng minh rõ nguồn gốc nguyên liệu, quy trình sản xuất và xuất xứ hàng hóa. Nếu chuỗi cung ứng thiếu minh bạch hoặc hồ sơ không đầy đủ, rủi ro không chỉ dừng ở thuế suất mà còn có thể ảnh hưởng đến khả năng tiếp cận thị trường.


Không thể chỉ trông chờ vào Mỹ hay chuyển hướng sang châu Âu
Trước những biến động thương mại, đa dạng hóa thị trường thường được xem là giải pháp để giảm phụ thuộc vào một khách hàng hoặc một quốc gia. Tuy nhiên, theo ông Điền, chuyển hướng đơn hàng sang châu Âu không đơn giản như nhiều doanh nghiệp kì vọng.
Việt Nam đã có Hiệp định Thương mại tự do Việt Nam - EU (EVFTA), có hiệu lực từ năm 2020, tạo điều kiện thuận lợi hơn cho hàng hóa tiếp cận thị trường châu Âu. Dù vậy, lợi thế thuế quan không đồng nghĩa doanh nghiệp có thể xuất khẩu mà không phải đáp ứng những yêu cầu khắt khe khác.
Ông Điền nhấn mạnh các yêu cầu liên quan đến lao động, môi trường, truy xuất nguồn gốc và phát triển bền vững đang trở thành những điều kiện quan trọng trong thương mại quốc tế. Doanh nghiệp phải đầu tư để đo lường phát thải, minh bạch thông tin, thực hiện trách nhiệm trong chuỗi cung ứng và đáp ứng các nghĩa vụ tuân thủ tương ứng.
“Đừng xem châu Âu là lựa chọn thay thế dễ dàng”, ông Điền cảnh báo các doanh nghiệp. Nếu thị trường Mỹ gây sức ép bằng thuế quan, châu Âu lại đặt ra những yêu cầu tuân thủ có thể làm phát sinh chi phí đầu tư đáng kể. Với doanh nghiệp nhỏ và vừa, việc xây dựng hệ thống quản lý môi trường, lao động và dữ liệu chuỗi cung ứng có thể là một thách thức không kém việc chịu thuế bổ sung.
Ngoài ra, ngành dệt may còn phải đối mặt với chi phí vốn và tỉ giá. Doanh nghiệp nhập nguyên liệu bằng ngoại tệ sẽ phải chi nhiều hơn khi đồng nội tệ mất giá. Trong khi đó, lãi suất cao làm tăng chi phí tài trợ hàng tồn kho và vốn lưu động, nhất là khi thời gian vận chuyển kéo dài hoặc khách hàng thanh toán chậm.
Vì vậy, khả năng cạnh tranh của dệt may Việt Nam không thể chỉ dựa vào lợi thế lao động hay năng lực sản xuất quy mô lớn. Doanh nghiệp cần chủ động đa dạng hóa thị trường, nâng cao tỉ lệ nội địa hóa nguyên liệu, tăng khả năng truy xuất xuất xứ và xây dựng phương án tài chính đủ sức chống chịu trước biến động.
Ở cấp độ ngành, việc cập nhật thông tin chính sách thương mại, hỗ trợ doanh nghiệp hiểu rõ quy tắc xuất xứ và chuẩn bị hồ sơ tuân thủ sẽ có ý nghĩa thiết thực. Ở cấp độ doanh nghiệp, cần rà soát lại từng thị trường, từng nhóm khách hàng và từng hợp đồng để xác định khả năng hấp thụ chi phí thuế, thay vì chờ đến khi đơn hàng bị ảnh hưởng mới tìm cách ứng phó.
Những cảnh báo của Tiến sĩ Huỳnh Thanh Điền cho thấy khó khăn của dệt may Việt Nam không xuất phát từ một yếu tố riêng lẻ. Tăng trưởng xuất khẩu chậm lại, phụ thuộc nguyên liệu nhập khẩu, chi phí vốn cao và cạnh tranh thuế quan đang tác động đồng thời lên biên lợi nhuận của doanh nghiệp.
Trong bối cảnh đó, thách thức lớn nhất không chỉ là tìm cách duy trì đơn hàng tại Mỹ, mà còn là xây dựng một ngành dệt may có năng lực thích ứng tốt hơn với các biến động toàn cầu. Khi lợi thế cạnh tranh có thể thay đổi chỉ sau một quyết định chính sách, khả năng kiểm soát chi phí, minh bạch chuỗi cung ứng và đa dạng hóa thị trường sẽ quyết định doanh nghiệp có thể đứng vững đến đâu.