Phải chi vài trăm triệu thuê dịch vụ giải quyết các thủ tục liên quan giải thể doanh nghiệp?
Bộ Tài chính vừa đề nghị rút ngắn thời gian xử lý thủ tục giải thể doanh nghiệp. Tuy nhiên, theo chuyên gia, đây không phải khó khăn lớn nhất...
Bức xúc vì không rõ thời hạn giải quyết thủ tục
Thời gian qua, nhiều người gặp khó khăn khi làm thủ tục giải thể doanh nghiệp, chấm dứt hiệu lực mã số thuế. Bên cạnh việc chưa nắm rõ quy trình, tình trạng hồ sơ kéo dài cũng khiến người dân bức xúc.
Anh V.T (sống tại Đà Nẵng), cho biết năm 2013, khi đang sinh sống tại Hà Nội, anh thành lập một công ty nhưng chưa từng hoạt động, không phát sinh doanh thu. Sau đó, anh chuyển vào miền Trung sinh sống.
Gần đây, anh nhận được thông báo về việc hoàn thành nghĩa vụ thuế và đóng mã số thuế. Do không thể trực tiếp ra Hà Nội giải quyết, anh đã thuê đơn vị thực hiện thủ tục. Tuy nhiên, theo anh, hồ sơ giải thể vẫn chưa được cơ quan thuế giải quyết và chưa có lịch hẹn cụ thể.
Dịch vụ giải thể doanh nghiệp với giá trên trời
Đáng chú ý, do thiếu hồ sơ và không rõ thủ tục, nhiều người từng kinh doanh phải tìm đến các đơn vị dịch vụ với chi phí từ vài chục triệu đồng đến vài trăm triệu đồng.
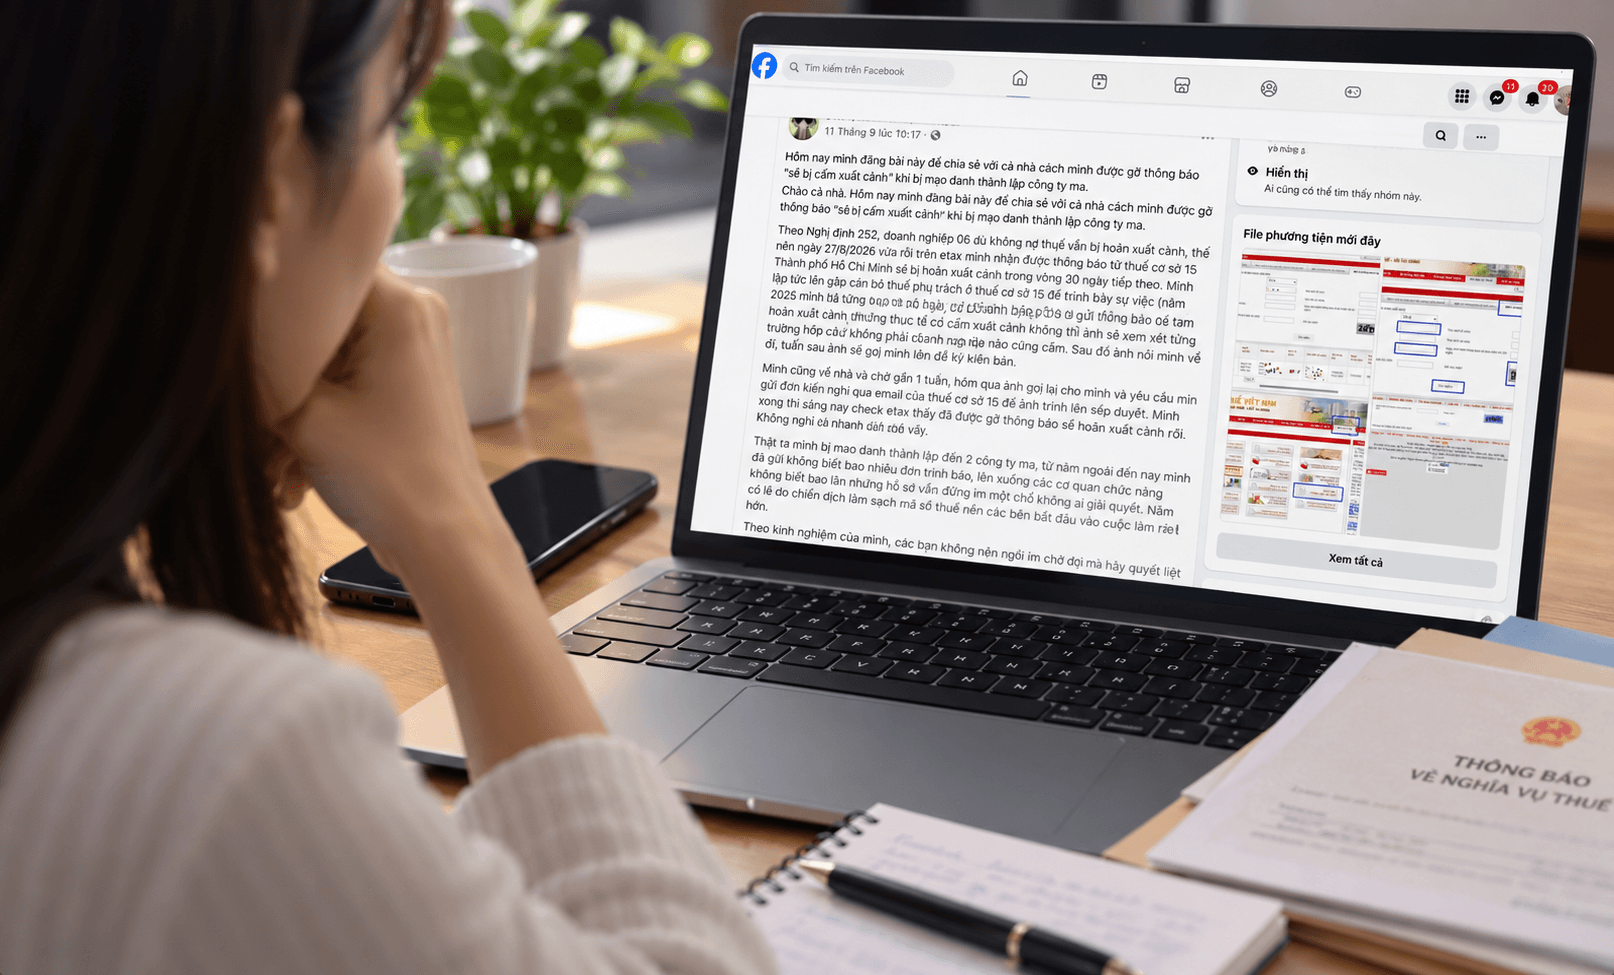
Đơn cử như trường hợp của chị N.T.K, đang định cư tại Úc. Chị K. cho biết, sau khi về Việt Nam thăm người thân, khi trở lại Úc, chị bất ngờ nhận thông báo bị tạm hoãn xuất cảnh do liên quan đến nghĩa vụ thuế.
Khoảng 10 năm trước, công ty do chị thành lập đã làm thủ tục đóng nhưng chưa hoàn tất quá trình giải thể. Do sống ở nước ngoài trong thời gian dài, chị không nắm được tình trạng của doanh nghiệp.
Sau khi tìm hiểu, chị được biết công ty đang ở trạng thái không hoạt động tại địa chỉ đăng ký và còn nợ gần 100 triệu đồng tiền thuế. Sự việc khiến chị mất hơn 25 triệu đồng tiền vé máy bay. Sau đó, chị phải tìm nhiều nơi để nhờ hỗ trợ và được giới thiệu đến các công ty kế toán, công ty luật cung cấp dịch vụ xử lý thủ tục thuế, giải thể doanh nghiệp.
Theo chị K., các đơn vị này chủ yếu báo giá từ 200-300 triệu đồng, chưa bao gồm số tiền thuế còn nợ và các khoản phí phát sinh trong quá trình giải thể. “Do tôi ở nước ngoài lâu năm nên không biết phải bắt đầu từ đâu. Tự làm thì không rõ thủ tục, còn thuê dịch vụ thì chi phí quá lớn”, chị K. cho biết.
Trao đổi với PV, đại diện một công ty luật tại Hà Nội cho biết nhu cầu hỗ trợ giải quyết thủ tục với cơ quan thuế hiện khá lớn. Mỗi ngày, công ty nhận được nhiều đề nghị của khách hàng liên quan đến nợ thuế, đóng mã số thuế, giải thể doanh nghiệp và các thủ tục khác.
Theo vị này, mức phí dịch vụ phụ thuộc vào từng trường hợp, hồ sơ và mức độ phức tạp của vụ việc. Chi phí có thể từ khoảng 10 triệu đồng đến vài trăm triệu đồng. “Đây là thỏa thuận giữa hai bên, thuận mua vừa bán", đại diện công ty luật này cho biết.
Những trường hợp trên cho thấy, với doanh nghiệp đã ngừng hoạt động nhiều năm, việc hoàn tất thủ tục giải thể không đơn giản, nhất là khi hồ sơ kế toán, hóa đơn, chứng từ không còn đầy đủ.
Hết nợ thuế, thủ tục giải thể có thể hoàn tất trong vài ngày
Để tháo gỡ vướng mắc, ngày 12-10, Bộ Tài chính có văn bản gửi Sở Tài chính các tỉnh, thành đề nghị chỉ đạo cơ quan đăng ký kinh doanh cấp tỉnh phối hợp với cơ quan thuế rà soát, đẩy nhanh tiến độ và rút ngắn thời gian xử lý thủ tục giải thể doanh nghiệp.
Theo Bộ Tài chính, khoản 2 Điều 207 Luật Doanh nghiệp quy định doanh nghiệp chỉ được giải thể khi bảo đảm thanh toán hết các khoản nợ, nghĩa vụ tài sản khác và không trong quá trình giải quyết tranh chấp tại Tòa án hoặc Trọng tài.
Trình tự, thủ tục giải thể doanh nghiệp được quy định tại các Điều 208, 209 và 210 Luật Doanh nghiệp; Điều 64 và 65 Nghị định 168/2025 của Chính phủ về đăng ký doanh nghiệp và Điều 13 Nghị định 296/2026 sửa đổi, bổ sung một số điều của Nghị định 168/2025.
Theo quy định, trong vòng 1 ngày làm việc kể từ khi nhận hồ sơ đăng ký giải thể, cơ quan đăng ký kinh doanh cấp tỉnh phải xử lý hồ sơ và gửi thông tin cho cơ quan thuế.
Nếu nhận được xác nhận doanh nghiệp đã hoàn thành nghĩa vụ thuế trong thời hạn quy định, cơ quan đăng ký kinh doanh chuyển tình trạng pháp lý của doanh nghiệp trên Cơ sở dữ liệu quốc gia về đăng ký doanh nghiệp sang trạng thái “Đã giải thể” trong vòng 1 ngày làm việc.
Đáng chú ý, nếu sau 2 ngày làm việc kể từ khi gửi thông tin mà không nhận được ý kiến của cơ quan thuế, cơ quan đăng ký kinh doanh sẽ chuyển tình trạng pháp lý của doanh nghiệp sang “Đã giải thể” trong vòng 1 ngày làm việc kể từ khi hết thời hạn phản hồi.
Đối với doanh nghiệp không nộp hồ sơ đăng ký giải thể, sau 180 ngày kể từ khi cơ quan đăng ký kinh doanh nhận được nghị quyết, quyết định giải thể hoặc thông báo doanh nghiệp đang làm thủ tục giải thể trên Cổng thông tin quốc gia về đăng ký doanh nghiệp, nếu không nhận được hồ sơ đăng ký giải thể và không có ý kiến phản đối bằng văn bản của cơ quan thuế hoặc tổ chức, cá nhân liên quan, cơ quan đăng ký kinh doanh cũng chuyển tình trạng pháp lý sang “Đã giải thể” trong vòng 1 ngày làm việc sau khi hết thời hạn trên.
Quy định tương tự được áp dụng đối với việc chấm dứt hoạt động của chi nhánh, văn phòng đại diện và địa điểm kinh doanh.
Bộ Tài chính đồng thời yêu cầu cơ quan đăng ký kinh doanh và cơ quan thuế chủ động phối hợp khi xảy ra sự cố kỹ thuật hoặc thông tin chưa được truyền, nhận kịp thời. Hai bên có thể trao đổi bằng phương thức phù hợp, bảo đảm cơ quan thuế phản hồi trong vòng 2 ngày làm việc kể từ khi nhận được thông tin và cơ quan đăng ký kinh doanh xử lý hồ sơ đúng thời hạn.
Quyết toán thuế vẫn là nút thắt
Tuy nhiên, theo chuyên gia, việc rút ngắn thời gian xử lý tại cơ quan đăng ký kinh doanh chưa giải quyết được toàn bộ khó khăn nếu doanh nghiệp vẫn mắc kẹt ở khâu quyết toán thuế.
Trao đổi với PV, ông Nguyễn Văn Được, Tổng Giám đốc Công ty TNHH Kế toán và Tư vấn Thuế Trọng Tín, cho rằng khi doanh nghiệp đã hoàn thành toàn bộ nghĩa vụ thuế, thủ tục tại cơ quan đăng ký kinh doanh diễn ra khá nhanh, thông tin có thể được cập nhật trong khoảng 1-3 ngày.
Trong khi đó, nút thắt lớn nhất khiến doanh nghiệp không thể giải thể là khâu quyết toán thuế để xác định và hoàn thành nghĩa vụ.
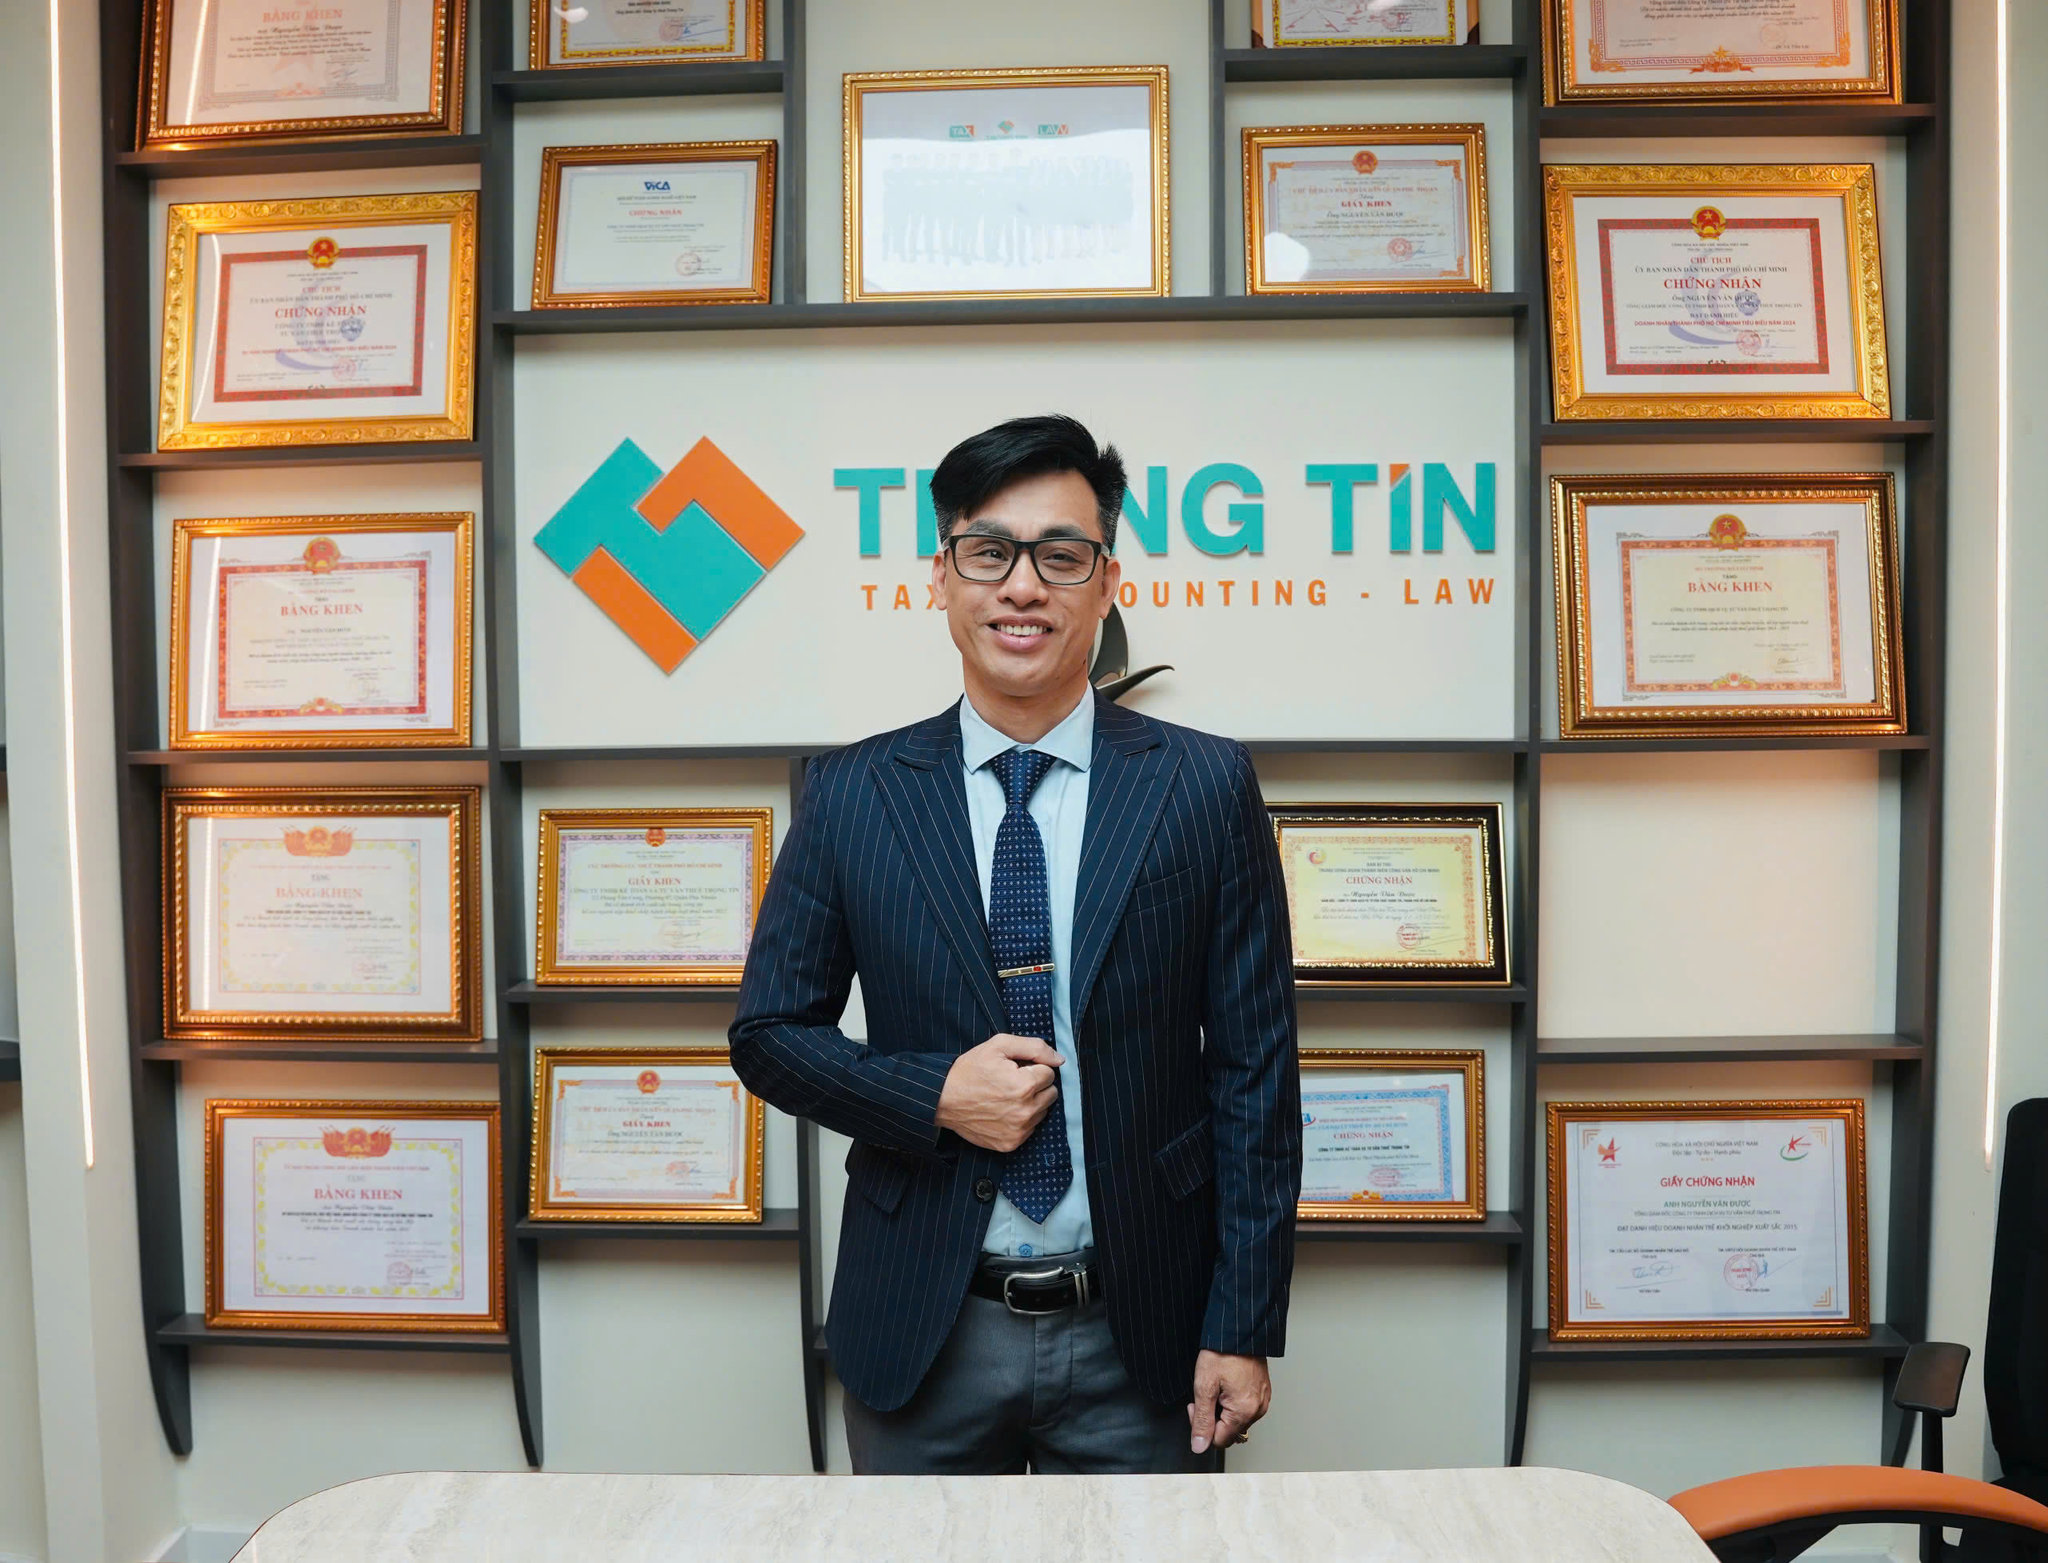
Ông Được chỉ ra hai nguyên nhân chính khiến quá trình này trên kéo dài. Thứ nhất, cơ quan thuế quản lý doanh nghiệp theo mức độ rủi ro. Khi doanh nghiệp còn hoạt động, tần suất kiểm tra trung bình khoảng 4-5 năm một lần (chiếm khoảng 20–30%).
Tuy nhiên, khi doanh nghiệp nộp hồ sơ giải thể, cơ quan thuế bắt buộc phải kiểm tra quyết toán nhưng lại không đủ nguồn lực nhân sự để xử lý kịp thời lượng lớn doanh nghiệp muốn đóng cửa.
Thứ hai, theo ông Được, chưa có quy định cụ thể về thời hạn tối đa để cơ quan thuế hoàn thành việc quyết toán thuế đối với doanh nghiệp giải thể. Điều này khiến một số hồ sơ có thể kéo dài, gây khó khăn cho người dân và doanh nghiệp.
Với một vấn đề khác là tình trạng thất lạc hóa đơn, chứng từ của những doanh nghiệp đã ngừng hoạt động từ nhiều năm trước.
Theo quy định, hóa đơn, chứng từ kế toán phải được lưu trữ trong thời hạn nhất định, tùy từng loại tài liệu. Tuy nhiên, trên thực tế, nhiều doanh nghiệp không còn đầy đủ hồ sơ để chứng minh doanh thu, chi phí khi làm thủ tục giải thể.
Nếu áp dụng cách tính thuế thông thường dựa trên doanh thu và chi phí, doanh nghiệp phải có chứng từ hợp lệ để chứng minh các khoản chi. Khi hồ sơ bị mất, việc xác định nghĩa vụ thuế có thể gặp bế tắc.
Để tháo gỡ, ông Được cho rằng cần nghiên cứu cơ chế xử lý riêng đối với những doanh nghiệp mất chứng từ đầu vào nhưng vẫn xác định được doanh thu từ hóa đơn đầu ra.
Theo đó, cơ quan chức năng có thể xem xét phương án tính thuế theo tỷ lệ phần trăm trên doanh thu đối với trường hợp đáp ứng điều kiện phù hợp, thay vì để doanh nghiệp mắc kẹt vì không thể hoàn thiện hồ sơ theo cách thông thường.
“Để giải quyết triệt để và cởi trói cho các doanh nghiệp bị mất hồ sơ, chứng từ, cần có cơ chế đặc biệt”, ông Được nêu quan điểm.
Bà Nguyễn Thị Cúc, Chủ tịch Hội Tư vấn thuế Việt Nam, cho biết chiến dịch làm sạch mã số thuế đặt ra yêu cầu xử lý 617.000 mã số thuế không còn hoạt động hoặc có thông tin chưa được cập nhật đầy đủ.
Tuy nhiên, đến cuối tháng 9, cơ quan thuế mới hoàn tất chấm dứt hiệu lực mã số thuế với gần 125.000 doanh nghiệp, chi nhánh và tổ chức.
Theo bà Cúc, kết quả này còn khiêm tốn. Cơ quan thuế cần phân loại doanh nghiệp theo tình trạng thực tế và mức độ vi phạm, đồng thời xây dựng quy trình cụ thể cho từng nhóm hồ sơ, trong đó xác định rõ thành phần giấy tờ, trình tự và thời gian giải quyết.
“Khi người nộp thuế đã cung cấp đầy đủ hồ sơ, cách xử lý cần được thống nhất giữa các cấp cơ quan thuế để đẩy nhanh tiến độ”, Chủ tịch Hội Tư vấn thuế Việt Nam cho hay.
Cục Thuế: Không đặt ra thêm thủ tục
Trước phản ánh về trường hợp doanh nghiệp, người dân phải chi hàng trăm triệu đồng thuê đơn vị dịch vụ hỗ trợ giải quyết các thủ tục thuế, ông Lê Long, Phó Cục trưởng Cục Thuế, khẳng định chiến dịch làm sạch mã số thuế không đặt ra thêm bất kỳ thủ tục pháp lý nào đối với người nộp thuế.
Theo ông Lê Long, các nội dung liên quan đến kê khai, hóa đơn, thuế và nghĩa vụ với ngân sách nhà nước vẫn được thực hiện theo quy định pháp luật hiện hành. Về chi phí khi thực hiện việc đóng mã số thuế, đại diện Cục Thuế cho biết không có một mức chi phí chung áp dụng cho mọi doanh nghiệp.
“Việc này phụ thuộc vào thời điểm doanh nghiệp ngừng hoạt động và tình trạng cụ thể của từng hồ sơ, như đã thông báo tạm ngừng hay chưa, số hồ sơ khai thuế còn thiếu, nghĩa vụ thuế thực tế, hóa đơn hoặc hành vi vi phạm nếu có”, ông Long cho hay.
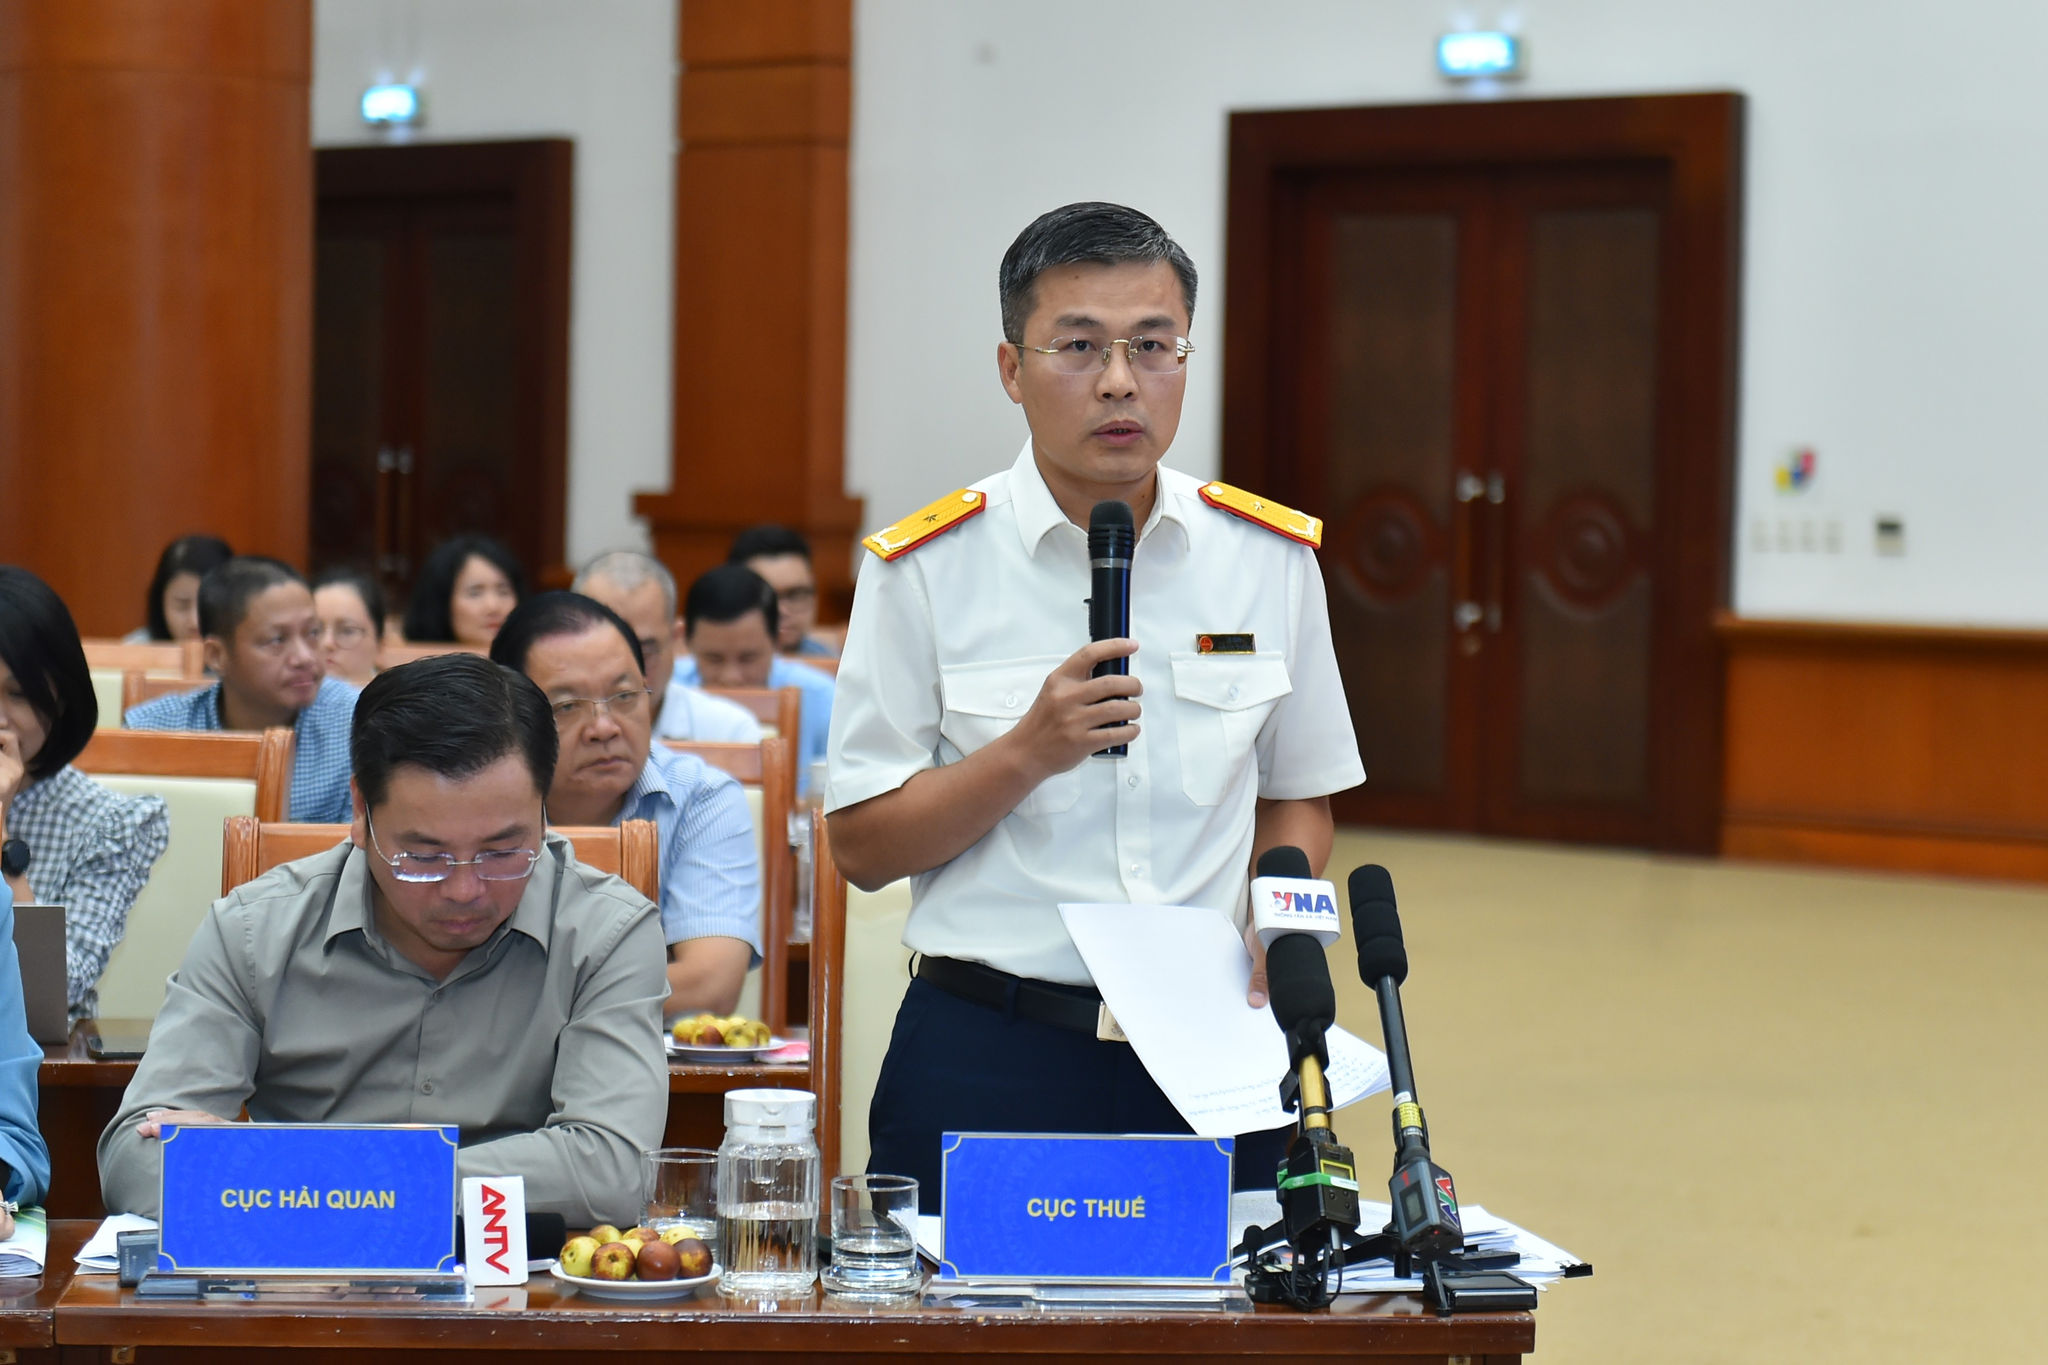
Theo đại diện Cục Thuế, người nộp thuế cần rà soát 4 nhóm nội dung khi thực hiện đóng mã số thuế. Thứ nhất là nghĩa vụ thuế thực tế đã phát sinh nhưng chưa nộp. Thứ hai là tiền chậm nộp đối với các khoản nợ thuộc diện tính chậm nộp. Thứ ba là hồ sơ khai thuế, hóa đơn và kế toán còn thiếu. Thứ tư là xử phạt vi phạm hành chính về thuế nếu có, theo từng hành vi, thời kỳ và thời hiệu xử phạt.
Theo ông Long, việc người nộp thuế sử dụng dịch vụ hỗ trợ bên ngoài là quyền lựa chọn của doanh nghiệp. Về phía cơ quan Thuế, ngành Thuế cho biết đã bố trí nhân sự tại các cơ quan thuế để hỗ trợ người nộp thuế thực hiện việc làm sạch mã số thuế. Đồng thời, ngành Thuế xây dựng tài liệu tuyên truyền, hướng dẫn đối với người nộp thuế thuộc diện thực hiện chiến dịch.
Sẽ xử lý chậm trễ
Theo số liệu của Cục Thuế, đến cuối tháng 9/2026, cơ quan thuế đã hoàn tất chấm dứt mã số thuế đối với gần 125.000 doanh nghiệp, chi nhánh, tổ chức. Hơn 52.000 trường hợp được xác nhận hoàn thành nghĩa vụ thuế để tiếp tục thủ tục giải thể tại cơ quan đăng ký kinh doanh.
Tổng cộng, ngành Thuế đã xử lý hoàn thành nghĩa vụ để đóng mã số thuế cho gần 180.000 doanh nghiệp, tổ chức. Hơn 4.000 doanh nghiệp, tổ chức được khôi phục mã số thuế để tiếp tục hoạt động.
Theo Cục Thuế, các hồ sơ còn lại được đánh giá phức tạp hơn. Đây là những doanh nghiệp đã ngừng hoạt động trong thời gian dài, thiếu sổ sách, chứng từ, không liên hệ được với người đại diện, còn nợ thuế, tiền chậm nộp, thiếu hồ sơ hoặc phát sinh vướng mắc trong quá trình phối hợp giữa cơ quan thuế và cơ quan đăng ký kinh doanh.
Đáng chú ý, có doanh nghiệp đã hoàn tất việc đóng mã số thuế nhưng vẫn chưa thể hoàn thành thủ tục giải thể. Nguyên nhân là quá trình giải thể không chỉ liên quan đến cơ quan Thuế. Nghĩa vụ của doanh nghiệp còn có thể liên quan đến hải quan, bảo hiểm xã hội và các nghĩa vụ khác. Và các nội dung này phải được hoàn tất trước khi cơ quan đăng ký kinh doanh xem xét hồ sơ giải thể.
Cục Thuế cũng cho biết đang nghiên cứu các giải pháp tháo gỡ vướng mắc đối với doanh nghiệp ngừng hoạt động trong thời gian dài.
Đồng thời, ngành thuế cho biết sẽ bố trí nguồn lực hỗ trợ doanh nghiệp hoàn tất thủ tục rời khỏi hoặc quay trở lại thị trường. Hồ sơ đủ điều kiện phải được giải quyết đúng thời hạn, không phát sinh thêm thủ tục hoặc khoản thu ngoài quy định.
Cơ quan thuế cũng sẽ tăng cường phối hợp với các đơn vị liên quan và xử lý phản ánh có căn cứ về tình trạng chậm trễ, gây phiền hà.