
CEO Bybit: AI và token hóa tài sản thúc đẩy hội tụ tài chính truyền thống với tiền số
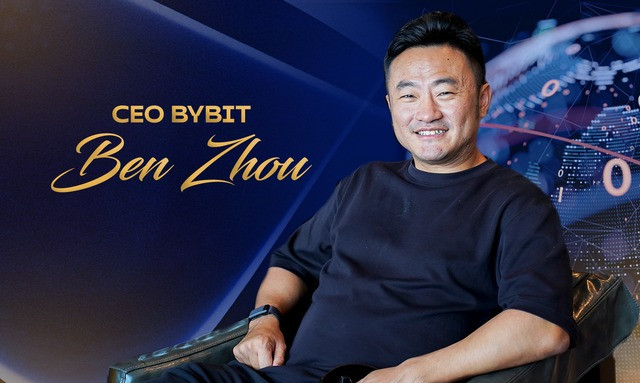
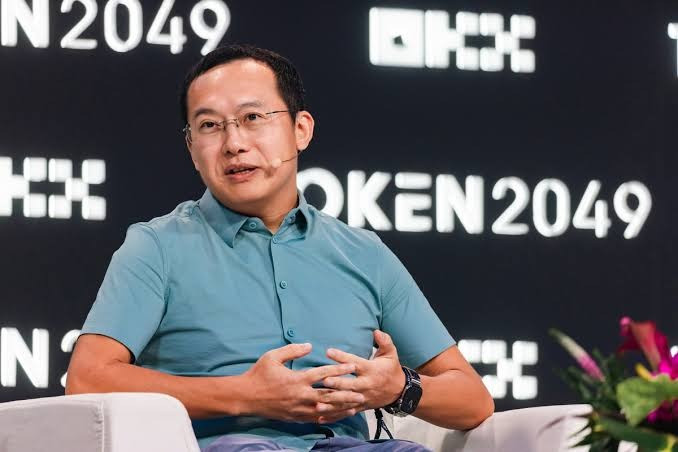
Tại Hong Kong FinTech Week 2026, Ben Zhou, đồng sáng lập kiêm CEO Bybit, nhận định AI, token hóa tài sản và hạ tầng tài chính kết nối đang góp phần thu hẹp khoảng cách giữa thị trường truyền thống với tài sản số.
Tuy nhiên, khi công nghệ cho phép người dùng tiếp cận nhiều dịch vụ hơn và tự động hóa các giao dịch, an ninh, quản trị rủi ro và tuân thủ pháp lí sẽ trở thành điều kiện quan trọng để xây dựng niềm tin vào hệ sinh thái tài chính mới.
Không phải cuộc cạnh tranh giữa tài chính truyền thống và tiền số
Sự phát triển của tài sản số đang thúc đẩy ngành tài chính xem xét lại cách các thị trường, dịch vụ thanh toán và sản phẩm đầu tư kết nối với nhau. Thay vì hoạt động như những hệ thống tách biệt, tài chính truyền thống (TradFi) và thị trường tiền mã hóa ngày càng có cơ hội chia sẻ hạ tầng, mở rộng khả năng tiếp cận tài sản và cung cấp trải nghiệm liền mạch hơn cho người dùng.
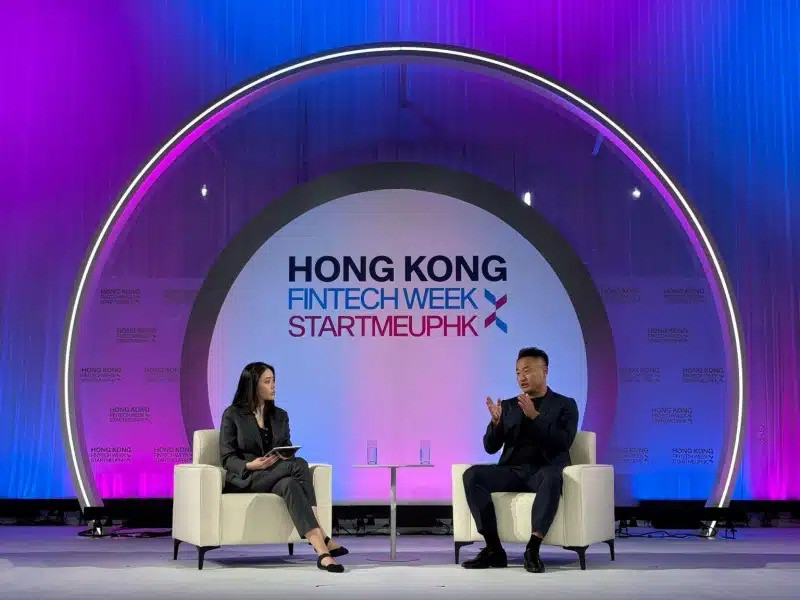
Tại Hong Kong FinTech Week 2026, Ben Zhou, đồng sáng lập kiêm CEO Bybit, đã chia sẻ quan điểm này trong phiên đối thoại trên sân khấu chính với chủ đề “Bridging the Divide: The Next Chapter of TradFi & Crypto Convergence”, kết nối hai thế giới tài chính và chương tiếp theo của quá trình hội tụ giữa tài chính truyền thống với tiền mã hóa.
Theo Zhou, giai đoạn phát triển tiếp theo của ngành tài chính không nhất thiết là cuộc thay thế giữa hai mô hình. Thay vào đó, mục tiêu là khiến chúng có thể phối hợp với nhau, để người dùng tiếp cận tài sản số, thị trường truyền thống, dịch vụ thanh toán và tiết kiệm thuận tiện hơn.
Trong mô hình này, AI có thể hỗ trợ phân tích thông tin và tự động hóa một số quy trình; token hóa cho phép biểu diễn quyền sở hữu hoặc lợi ích kinh tế gắn với tài sản dưới dạng token trên nền tảng blockchain; còn hạ tầng tài chính kết nối tạo điều kiện để các dịch vụ và thị trường tương tác với nhau.
Sự kết hợp này có thể giúp cải thiện hiệu quả vận hành, mở rộng khả năng tiếp cận thị trường và đưa những nhóm tài sản vốn được giao dịch trong các hệ thống khác nhau đến gần nhau hơn. Chẳng hạn, token hóa có thể mở ra cách thức mới để quản lí và chuyển giao quyền lợi liên quan đến tài sản, trong khi các nền tảng tích hợp có thể giúp người dùng tiếp cận nhiều dịch vụ tài chính từ cùng một hệ sinh thái.
Tuy nhiên, khả năng kết nối về mặt công nghệ không đồng nghĩa mọi loại tài sản đã có thể giao dịch xuyên suốt hoặc mọi rào cản pháp lí đã được giải quyết. Quyền sở hữu, cơ chế thực thi quyền lợi, điều kiện chuyển nhượng và quy định tại từng thị trường vẫn quyết định phạm vi ứng dụng thực tế.
Zhou cho rằng vai trò của các nền tảng như Bybit là xây dựng cầu nối giữa những dịch vụ này theo cách an toàn và hiệu quả. Điều đó đòi hỏi các yêu cầu pháp lí và trách nhiệm tại từng thị trường phải được tích hợp vào hệ thống vận hành, thay vì chỉ được xem như những thủ tục bổ sung sau khi sản phẩm đã ra mắt.
AI chuyển từ cung cấp thông tin sang thực hiện hành động
Một trong những thay đổi đáng chú ý của AI trong lĩnh vực tài chính là sự dịch chuyển từ công cụ hỗ trợ tra cứu sang công nghệ có khả năng khởi tạo hành động. Nếu trước đây AI chủ yếu giúp người dùng tổng hợp thông tin, giải thích dữ liệu hoặc so sánh các lựa chọn, những ứng dụng mới có thể tiến xa hơn bằng cách hỗ trợ thực hiện các thao tác tài chính theo yêu cầu.
Sự thay đổi này mở ra tiềm năng tự động hóa nhiều quy trình, giảm các bước thao tác thủ công và giúp người dùng tiếp cận dịch vụ thuận tiện hơn. Tuy nhiên, khi AI không chỉ đưa ra gợi ý mà còn có thể khởi tạo giao dịch hoặc thực hiện những hành động liên quan đến tài sản, yêu cầu kiểm soát cũng trở nên nghiêm ngặt hơn.
Theo Zhou, các nền tảng tài chính cần thiết lập cơ chế phân quyền rõ ràng, tăng cường giám sát và hoàn thiện những công cụ để người dùng kiểm soát hoạt động của AI. Một hệ thống có thể phân tích dữ liệu nhanh chóng không đồng nghĩa nó nên được trao quyền tự do thực hiện mọi giao dịch.
Trên thực tế, mức độ tự động hóa cần đi cùng giới hạn quyền truy cập, quy trình xác nhận đối với những hành động quan trọng và khả năng theo dõi hoạt động của hệ thống. Các nền tảng cũng cần có phương án xử lí khi AI đưa ra đề xuất sai, thực hiện hành động ngoài dự kiến hoặc gặp những tình huống mà dữ liệu đầu vào không đầy đủ.
Đây là vấn đề đặc biệt quan trọng với tài sản số, nơi giao dịch có thể diễn ra liên tục và một số giao dịch blockchain rất khó đảo ngược sau khi được xác nhận. Nếu không có cơ chế phân quyền và giám sát phù hợp, tốc độ xử lí cao có thể khiến sai sót lan rộng nhanh hơn, thay vì chỉ giúp tăng hiệu quả.
Bên cạnh AI, token hóa tài sản cũng đặt ra những yêu cầu tương tự về quản trị. Theo Zhou, đưa tài sản lên blockchain mới chỉ là bước khởi đầu; để thị trường phát triển rộng hơn, cần làm rõ quyền lợi của nhà đầu tư, bảo đảm cơ chế lưu kí đáng tin cậy và duy trì thanh khoản đủ để giao dịch diễn ra hiệu quả.
Một token đại diện cho tài sản không tự động bảo đảm người nắm giữ có thể thực thi quyền sở hữu hoặc yêu cầu nhận tài sản cơ sở trong mọi hoàn cảnh. Những vấn đề như chủ thể phát hành, cơ sở pháp lí, quy trình lưu kí, điều kiện chuyển nhượng và cơ chế xử lí tranh chấp vẫn cần được xác định rõ.
Thanh khoản cũng là yếu tố không thể bỏ qua. Nếu tài sản được token hóa nhưng thiếu người mua, người bán hoặc cơ chế giao dịch phù hợp, lợi ích về khả năng tiếp cận và chuyển giao có thể không chuyển thành giá trị thực tế cho nhà đầu tư. Vì vậy, việc phát triển thị trường không chỉ đòi hỏi công nghệ blockchain mà còn cần các cơ chế vận hành và quản lí rủi ro đủ tin cậy.
An toàn và tuân thủ là nền tảng của hệ sinh thái tài chính mới
Khi ranh giới giữa tài chính truyền thống và tài sản số dần thu hẹp, số lượng dịch vụ được kết nối cũng tăng lên. Người dùng có thể tiếp cận nhiều loại tài sản và công cụ tài chính hơn, nhưng đồng thời phải đối mặt với những rủi ro đan xen giữa công nghệ, thị trường và pháp lí.
Zhou nhấn mạnh rằng mở rộng khả năng tiếp cận và nâng cao hiệu quả phải đi cùng an ninh, quản trị rủi ro và tuân thủ quy định. Đây không chỉ là yêu cầu đối với các sàn giao dịch tiền mã hóa, mà còn là điều kiện để toàn bộ hệ sinh thái tài chính kết nối có thể vận hành ổn định.
Với các nền tảng hoạt động tại nhiều quốc gia, việc đáp ứng quy định địa phương và xác định rõ trách nhiệm vận hành có ý nghĩa quan trọng. Các yêu cầu về xác minh khách hàng, bảo vệ tài sản, giám sát giao dịch và xử lí sự cố cần được triển khai phù hợp với khuôn khổ pháp lí áp dụng tại từng thị trường.
Trong khi đó, thanh khoản tiếp tục là yếu tố quan trọng đối với sự phát triển dài hạn của thị trường tiền mã hóa. Một thị trường có thanh khoản tốt thường giúp người tham gia giao dịch thuận lợi hơn, nhưng thanh khoản tự thân không thể thay thế các tiêu chuẩn về bảo vệ nhà đầu tư, minh bạch và quản trị rủi ro.
Thông điệp của Zhou phản ánh sự thay đổi trong cách các nền tảng tài sản số định vị vai trò của mình. Khi mở rộng từ giao dịch tiền mã hóa sang những nhu cầu tài chính rộng hơn, các doanh nghiệp không chỉ cạnh tranh bằng số lượng sản phẩm hay tốc độ xử lí, mà còn bằng khả năng xây dựng hạ tầng đủ an toàn để kết nối nhiều dịch vụ.
Dù AI, token hóa và blockchain có thể thay đổi cách tài sản được quản lí, chuyển giao và tiếp cận, công nghệ không tự giải quyết được mọi vấn đề của thị trường. Niềm tin vẫn phụ thuộc vào quyền lợi được xác định rõ, tài sản được lưu kí đáng tin cậy, rủi ro được kiểm soát và trách nhiệm pháp lí được thực thi.
Về dài hạn, sự hội tụ giữa tài chính truyền thống và tài sản số sẽ không chỉ được quyết định bởi mức độ tiên tiến của công nghệ, mà còn bởi khả năng biến những đổi mới đó thành dịch vụ hữu ích, minh bạch và có thể vận hành bền vững. Đây cũng là điều kiện để hệ sinh thái tài chính kết nối mở rộng mà không đánh đổi sự an toàn của người dùng.